固定資産税とは?誰が払う?2026年の税率・計算方法・納付時期を徹底解説
固定資産税とは、土地や家屋、事業用の設備などの固定資産を所有する人に課される地方税です。マイホームやマンションを購入した人はもちろん、土地を相続した人や事業用の機械・備品を所有する事業者にも関係する税金で、原則として毎年納める必要があります。
2026年現在、固定資産税の標準税率は1.4%ですが、実際の税額は不動産の評価額や住宅用地の軽減措置、自治体の条例などによって変わります。また、誰が納税義務者になるのか、いつから支払いが始まるのか、納税通知書のどこを確認すべきなのかも、購入・売却・相続の場面で押さえておきたいポイントです。地方税法第343条の規定から、昭和25年に始まった制度の歴史、具体的な計算方法まで、初めての人にもわかりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 基本ルール:原則として毎年1月1日時点の所有者が納税義務者となり、土地・家屋・償却資産が課税対象になる。
- 税額の仕組み:課税標準額に税率を掛けて算出する。標準税率は1.4%だが、評価額と課税標準額は必ずしも同じではない。
- 納付と節税:納税通知書は春ごろに届くのが一般的。住宅用地の特例や新築住宅の減額制度を確認すれば、税負担を抑えられる場合がある。
【基本を解説】固定資産税とは?誰が払うのか、地方税法第343条との関係
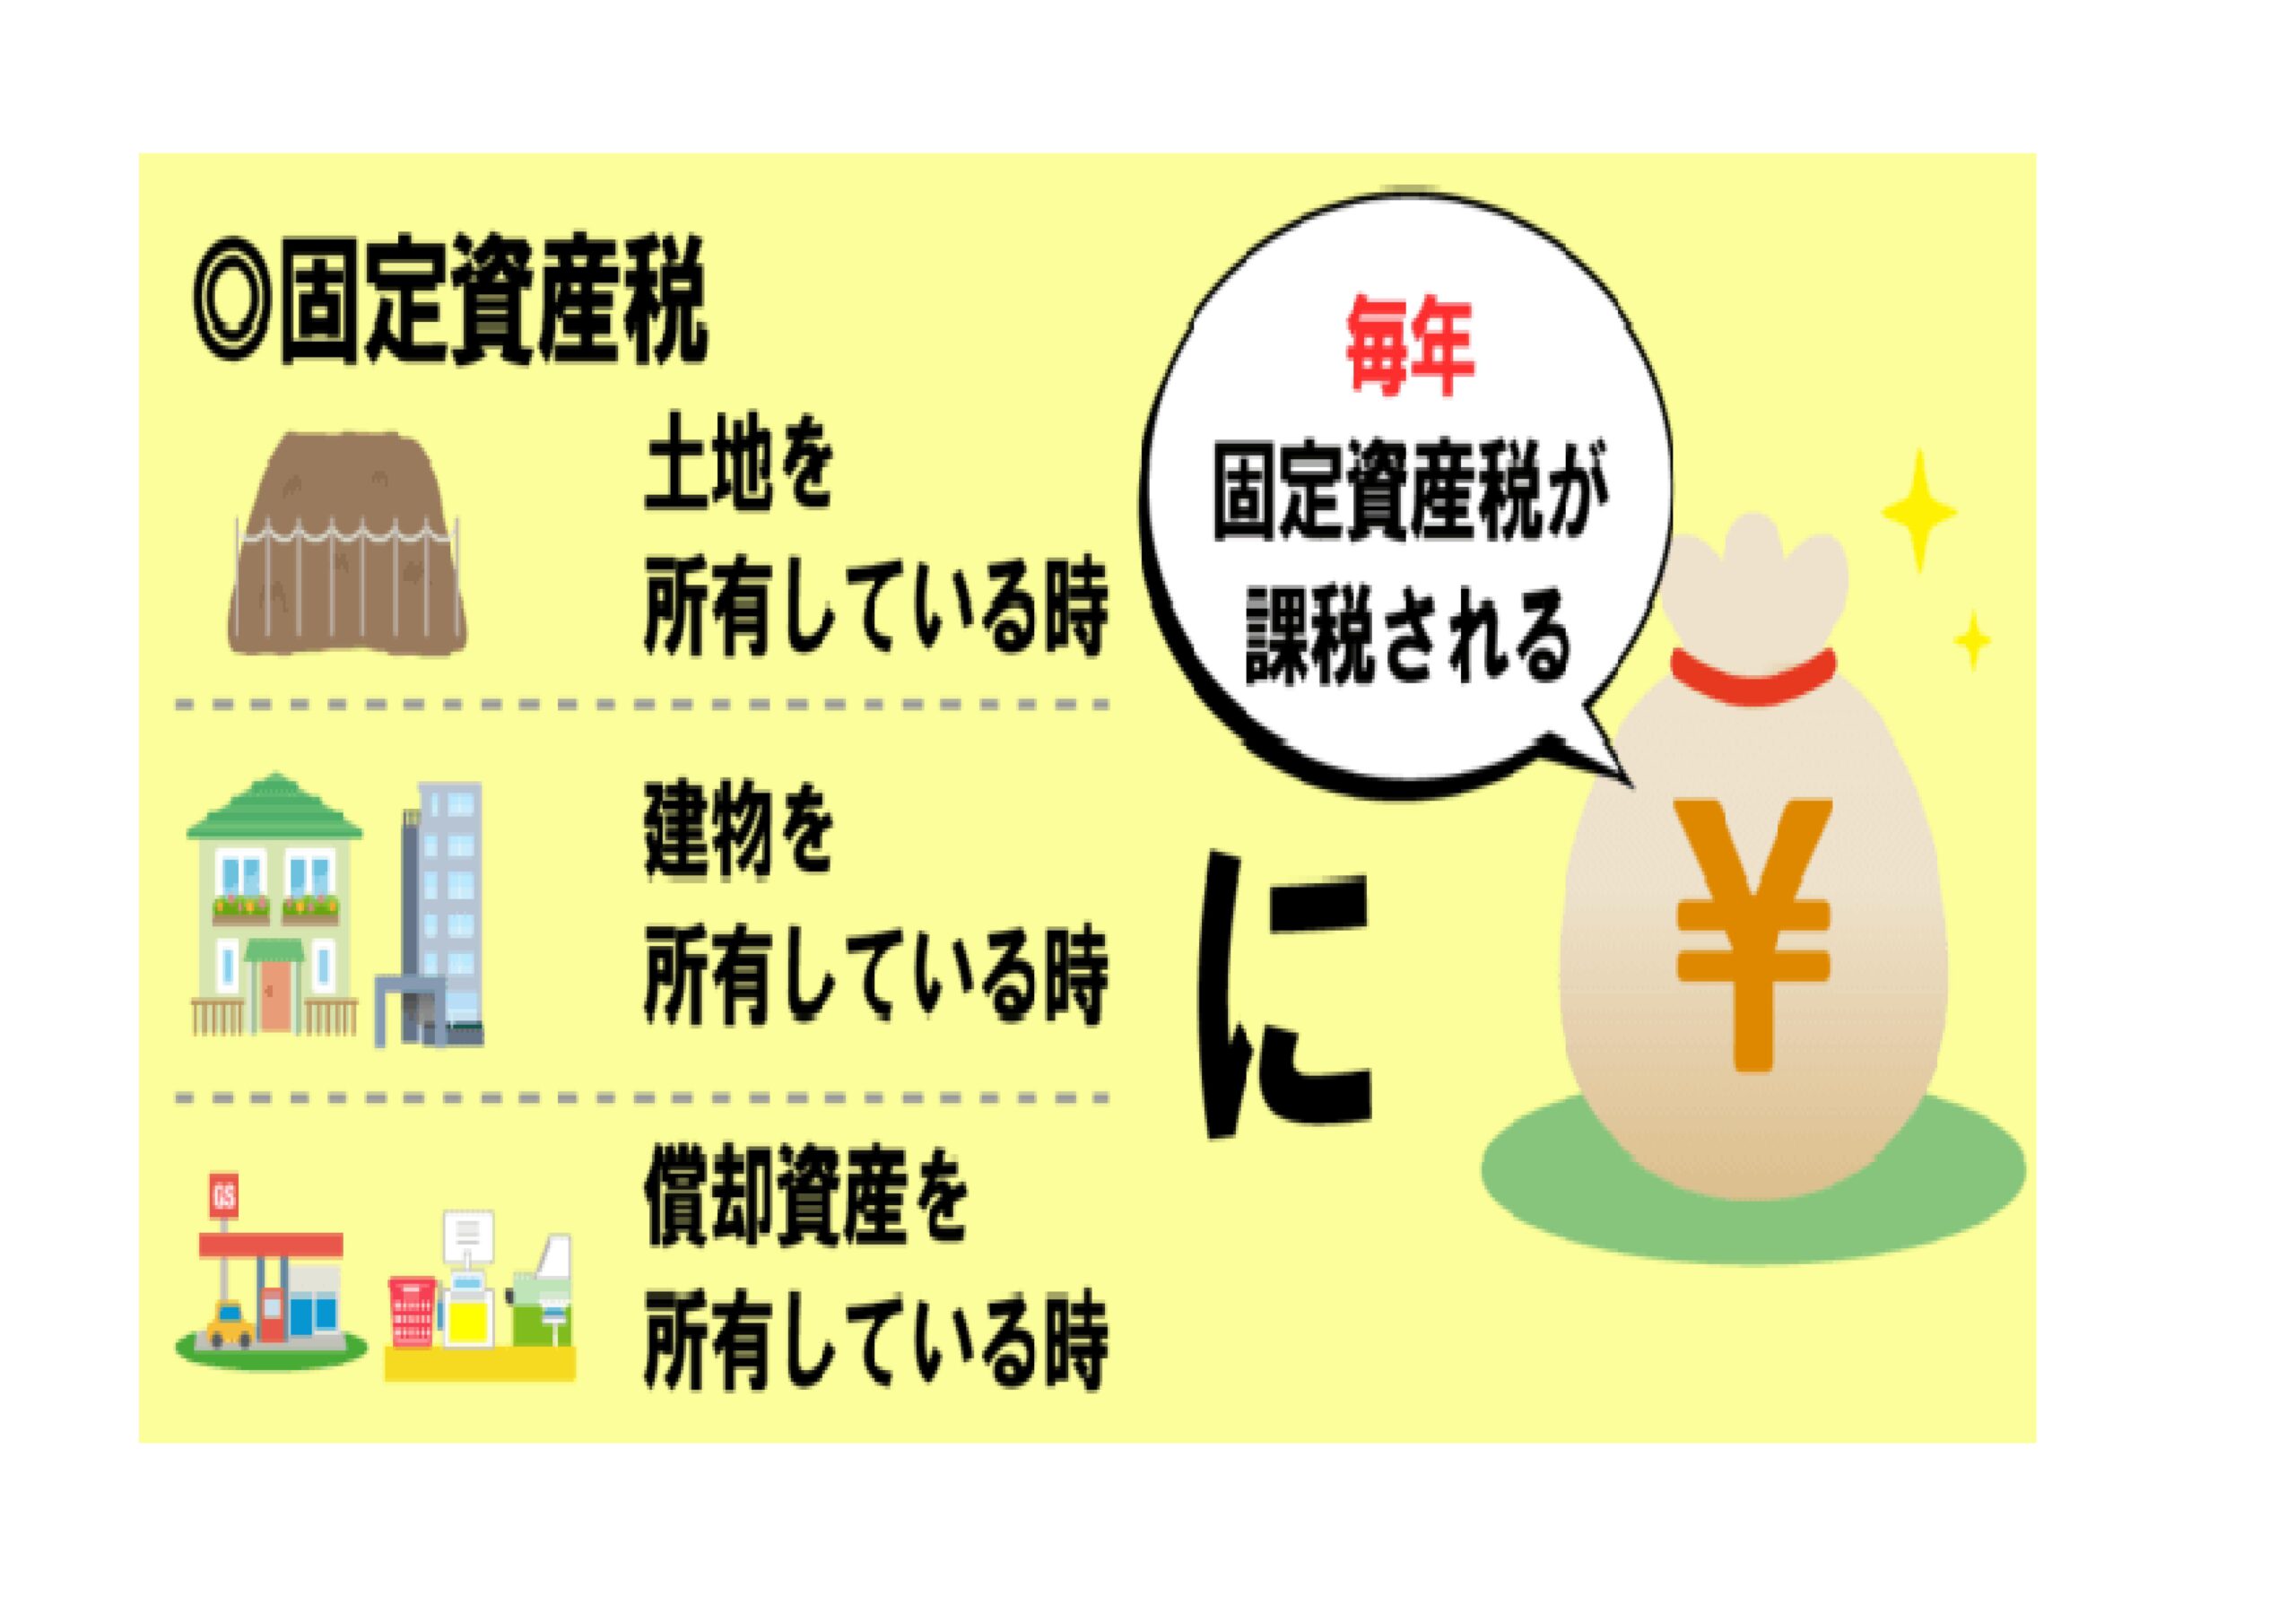
固定資産税は、土地や建物などの財産を所有していることに対して課される地方税です。自治体の行政サービスを支える財源の一つであり、個人の住宅だけでなく、会社が所有する事務所や工場、事業用設備なども対象になります。
原則として、市町村が課税します。ただし、東京23区では東京都が固定資産税を課税する仕組みです。税金の使途や行政サービスとの関係を理解するには、所得税や住民税との違いも知っておくとよいでしょう。所得税は所得に応じて課されますが、固定資産税は原則として、毎年1月1日時点で所有している固定資産の価格を基礎に計算されます。
納税義務者を定めているのが、地方税法第343条です。同条第1項は、固定資産税を固定資産の所有者に課すことを定めています。土地や家屋については、原則として登記簿などに所有者として登録されている人が納税義務者となります。
ここで注意したいのは、実際に住んでいる人と納税義務者が必ずしも一致するわけではない点です。たとえば、親が所有する住宅に子どもが住んでいても、通常は所有者である親が納税義務者です。賃貸住宅の場合も、借主が住んでいるという理由だけで固定資産税の納税義務者になるわけではありません。
また、不動産を売買した場合、原則として1月1日時点の所有者がその年度の納税義務者です。年の途中で売却しても、売主から買主へ納税義務が自動的に移るわけではありません。売買契約では、引き渡し日などを基準に固定資産税を日割りで精算することがありますが、これは売主と買主の間で行う負担調整であり、自治体に対する納税義務とは区別されます。
相続についても同様に、1月1日を基準とする所有者の判定が重要です。登記名義人が亡くなっている場合などには、地方税法の規定に基づいて現に所有する人が納税義務者となることがあります。相続した不動産の名義変更や相続人の申告を後回しにすると、納税通知書の受け取りや手続きに支障が出る可能性があるため、早めに自治体へ確認しましょう。
【課税対象を整理】固定資産税がかかる土地・家屋・償却資産とは
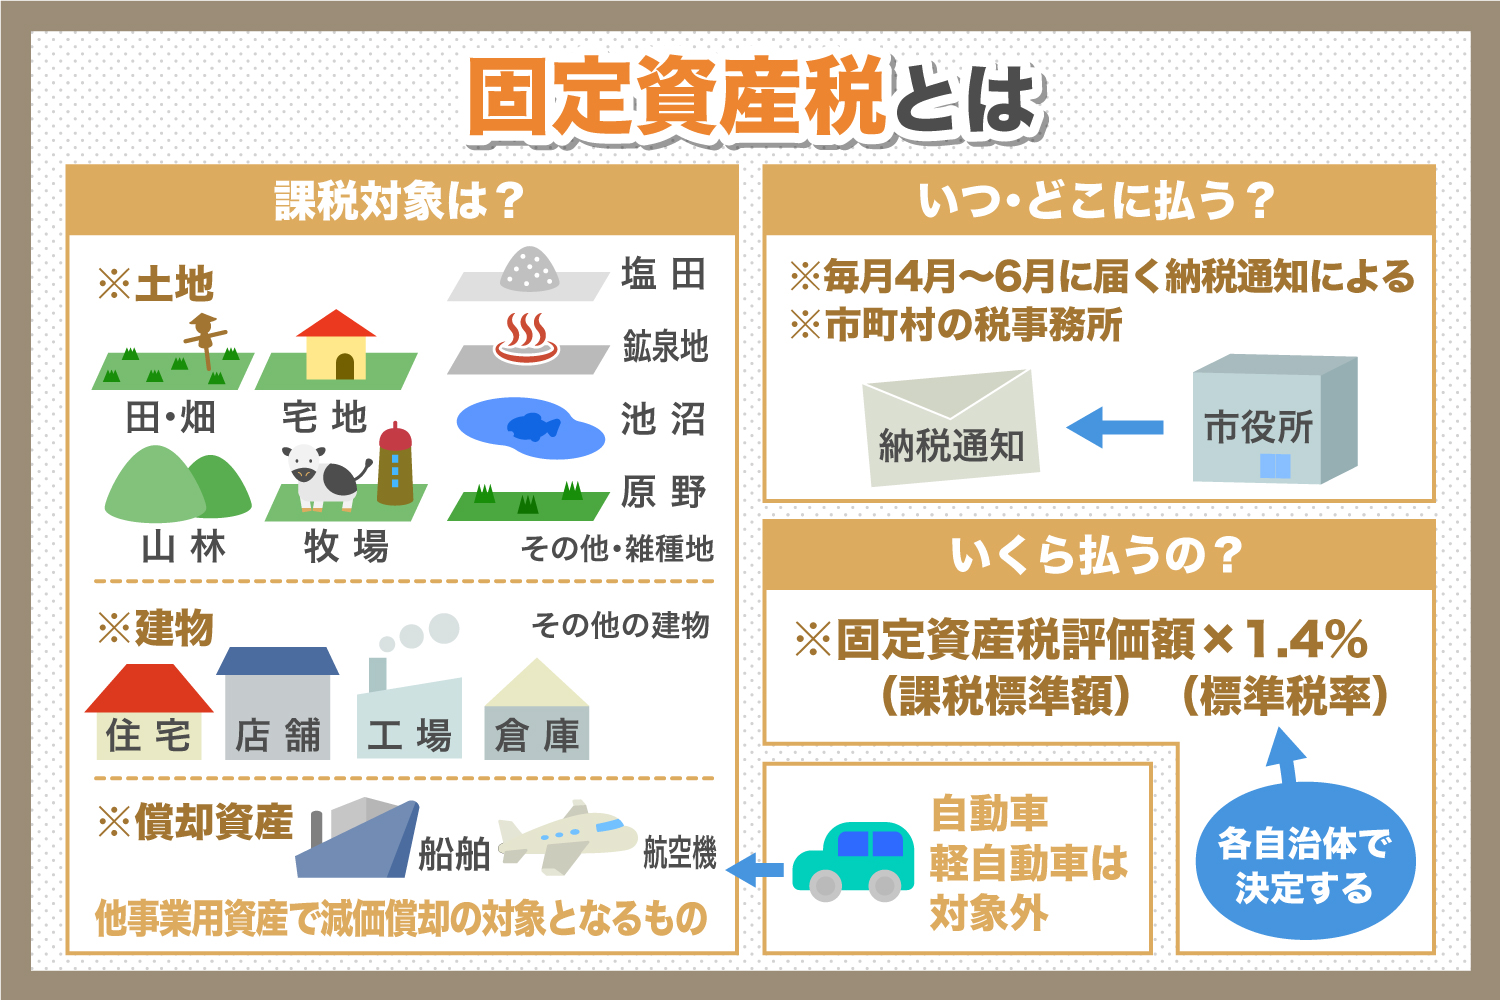
固定資産税の課税対象は、大きく分けて土地、家屋、償却資産の3種類です。土地や住宅だけにかかる税金と思われがちですが、事業で使用する機械や設備なども対象になり得ます。
土地には、宅地、田、畑、山林、雑種地などがあります。住宅の敷地だけでなく、駐車場や事業用地なども、課税対象となる場合があります。土地の利用状況や地目、面積などは評価や特例の適用に関係します。
家屋には、一戸建て住宅、マンション、店舗、事務所、工場などが含まれます。新築した建物は、原則として完成した年の翌年度から固定資産税の課税対象になります。土地と建物は別々に評価され、それぞれの課税標準額を基礎に税額が計算されます。
償却資産とは、事業のために使用する機械、装置、工具、器具、備品などのうち、固定資産税の対象となる資産です。たとえば、工場の機械設備、店舗の業務用設備、事業用の什器などが該当することがあります。償却資産を所有する事業者は、原則として毎年1月1日時点の所有状況を1月31日までに自治体へ申告します。
一方、すべての資産に必ず税金がかかるわけではありません。地方税法には非課税となる資産や、課税標準額が一定額に満たない場合に課税されない「免税点」が設けられています。
2026年度の免税点は、同一の市町村内で同一の人が所有する資産について、土地が30万円、家屋が20万円、償却資産が150万円です。それぞれの区分で課税標準額の合計がこの金額に満たない場合、原則としてその区分の固定資産税は課されません。免税点は資産1件ごとに判定するものではない点に注意が必要です。
なお、償却資産は課税標準額が免税点未満であっても、申告が必要となる場合があります。税額が発生しないことと、申告義務がないことは同じではありません。
【計算方法を図解】固定資産税の評価額・課税標準額・税率の違い
固定資産税の税額を理解するうえで、特に重要なのが「評価額」と「課税標準額」の違いです。どちらも税額計算に関係しますが、必ずしも同じ金額になるわけではありません。
固定資産の評価額は、総務大臣が定める固定資産評価基準に基づいて評価され、市町村長などが価格を決定します。土地は売買実例などを基礎に評価し、宅地については地価公示価格等の7割を目途とした評価の均衡化・適正化が図られています。家屋は、同じ建物を新築した場合に必要となる建築費を基礎とする再建築価格方式などによって評価されます。
土地と家屋の評価額は原則として3年ごとに見直されます。この見直しを「評価替え」といいます。直近の評価替えは2024年度に実施され、次の基準年度は2027年度です。ただし、土地の地目変更や地価の著しい下落、建物の増改築など、一定の事情があれば基準年度以外でも価格が見直されることがあります。償却資産は、原則として毎年度評価されます。
税額の計算に使う課税標準額は、原則として評価額と同じです。しかし、住宅用地の特例などが適用される場合、課税標準額は評価額より低くなります。このため、評価額に税率をそのまま掛けただけでは、実際の税額と一致しない場合があります。
基本となる計算式は次のとおりです。
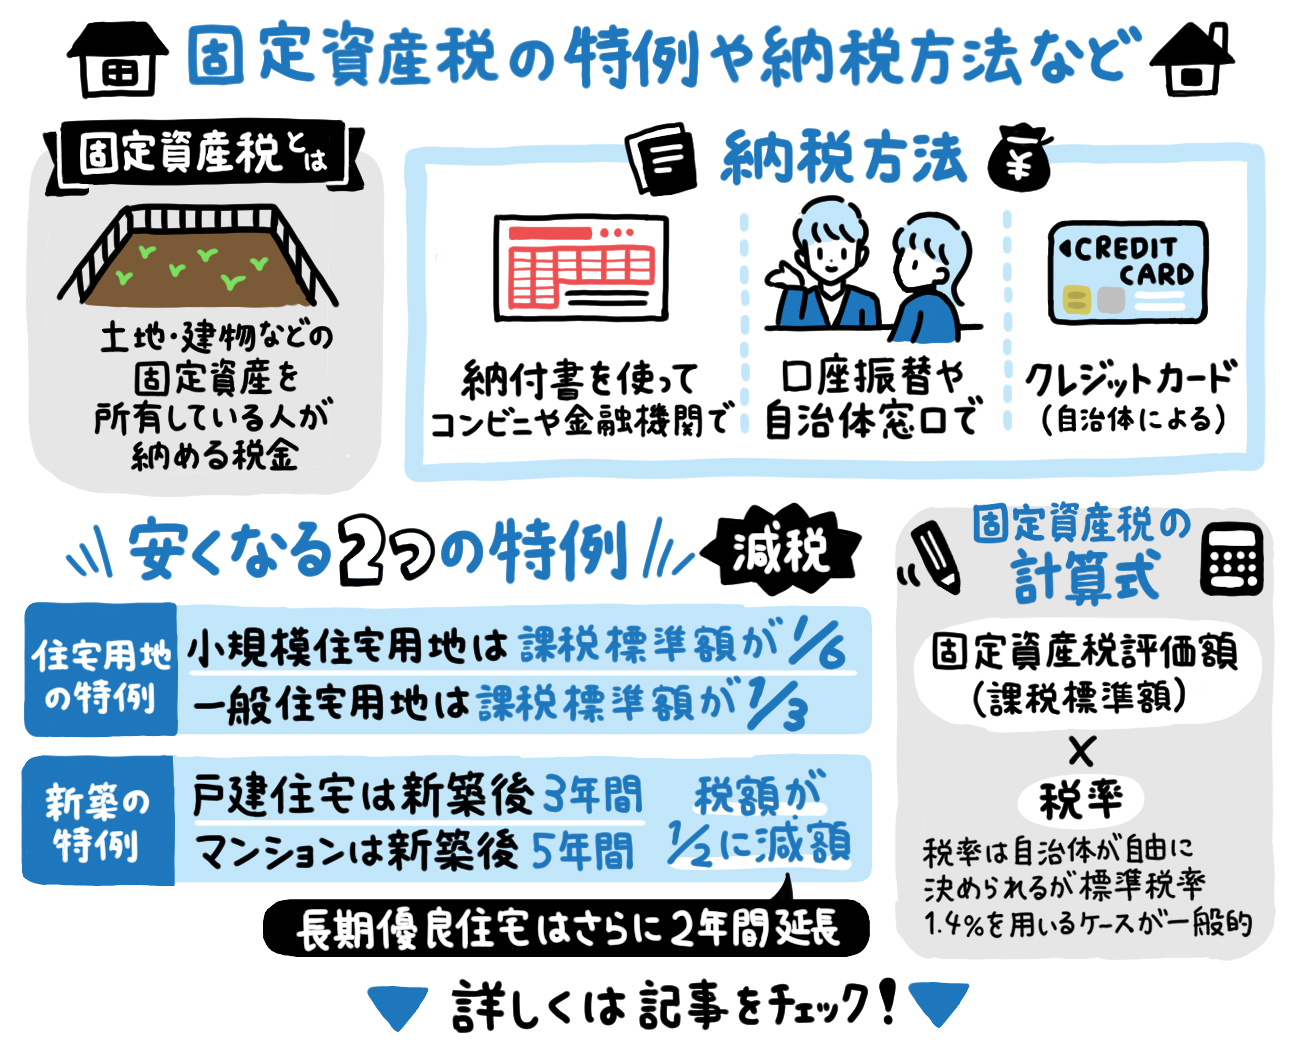
固定資産税額 = 課税標準額 × 税率
固定資産税の標準税率は1.4%です。たとえば、課税標準額が1,000万円で、自治体の税率が1.4%なら、計算上の固定資産税額は14万円となります。実際の納付額は、軽減措置や税額の端数処理などによって変わることがあります。
主要な項目を整理すると、次のようになります。
| 項目 | 内容 | 確認したいポイント |
|---|---|---|
| 評価額 | 固定資産評価基準に基づいて決定される価格 | 土地・家屋は原則3年ごとに評価替え |
| 課税標準額 | 税額計算の基礎となる金額 | 住宅用地の特例などで評価額より低くなる場合がある |
| 標準税率 | 1.4% | 自治体によって異なる税率が設定される場合がある |
| 住宅用地の特例 | 小規模住宅用地は価格の6分の1、一般住宅用地は3分の1を課税標準額の基礎とする | 住宅の敷地としての利用状況や面積が関係する |
| 償却資産 | 事業用の機械や設備など | 原則として毎年1月31日までに申告 |
税額が高いと感じた場合は、納税通知書に添付された課税明細書を確認してください。評価額、課税標準額、適用された特例、税率などを照合すると、税額がどのように算出されたのかを把握しやすくなります。
【軽減措置を確認】固定資産税を安くできる制度と見落としやすい注意点
固定資産税には、土地や住宅の状況に応じて税負担を軽減する制度があります。代表的なのが住宅用地の課税標準の特例と、新築住宅に対する減額制度です。ただし、特例の対象や軽減される金額は制度ごとに異なります。
住宅用地の特例では、住宅やアパートなどの敷地のうち、200平方メートル以下の小規模住宅用地について、固定資産税の課税標準額を価格の6分の1とします。200平方メートルを超える部分の一般住宅用地は、原則として価格の3分の1です。これは税率そのものを引き下げる制度ではなく、税率を掛ける前の課税標準額を軽減する仕組みです。
たとえば、住宅用地の評価額が3,000万円で、全体が小規模住宅用地の特例の対象になると仮定した場合、課税標準額の基礎は500万円となります。税率1.4%で単純計算すると、固定資産税額は7万円です。ただし、実際の課税標準額には負担調整措置などが関係する場合があるため、評価額だけから納付額を断定することはできません。
新築住宅の減額制度も重要です。一定の要件を満たす新築住宅では、建物部分の固定資産税が一定期間、2分の1に減額される制度があります。一般的な住宅では新築後3年間、3階建て以上の耐火構造・準耐火構造住宅では5年間が代表的な減額期間です。対象となる床面積や居住部分の割合など、細かな条件があります。
2026年時点では、制度の対象となる新築時期や住宅の種類、認定住宅などの要件によって取り扱いが異なります。新築したからといって、すべての建物が自動的に同じ減額を受けられるわけではありません。自治体の案内を確認し、必要な申告がある場合は期限内に手続きを行いましょう。
注意したいのが、住宅を取り壊して更地にした場合です。住宅用地の特例は、住宅の敷地としての利用状況などを前提としているため、建物を解体すると特例が適用されなくなり、土地の固定資産税が上がる場合があります。建て替えや売却を検討している場合は、解体費用だけでなく、翌年度以降の税負担も含めて判断することが大切です。
また、固定資産税とは別に、都市計画税が課される場合もあります。都市計画税は主に市街化区域内の土地・家屋を対象とする目的税で、固定資産税と一緒に納税通知書へ記載されることがあります。住宅用地の特例率も固定資産税とは異なるため、通知書では両方の税額を分けて確認してください。
【納付時期はいつ?】固定資産税の納税通知書と支払いの流れ
固定資産税は、原則として毎年1月1日現在の所有者に課税されます。納税通知書は春ごろに発送される自治体が多く、通常は4月前後に届きます。ただし、発送日や納期限は全国一律ではなく、自治体によって異なります。
納付は年税額を一括で支払う方法のほか、複数回に分けて支払う方法が一般的です。たとえば、横浜市では2026年度の案内において、納税通知書の発送後、第1期から第4期までの納期限を設定しています。一方、他の自治体では納期限や期別の構成が異なる場合があります。前年と同じ日程だと思い込まず、その年度の通知書で確認しましょう。
納税通知書には、通常、納付する税額や納期限などが記載されています。添付または同封される課税明細書には、所有する土地・家屋の所在地、価格、面積、課税標準額などが記載されます。通知書は支払いのためだけの書類ではなく、税額の計算が適切かを確認するための資料でもあります。
通知書が届いたら、まず所有する土地・家屋に漏れや誤りがないか、評価額や課税標準額がどのように記載されているかを確認しましょう。住宅用地の特例や新築住宅の減額が適用されるはずなのに反映されていないように見える場合は、資産の所在地を担当する自治体の固定資産税担当窓口に問い合わせるのが確実です。
評価額に不服がある場合には、固定資産評価審査委員会への審査の申出など、法令に基づく手続きが用意されています。ただし、申出の対象や期限にはルールがあるため、通知書を受け取ったら早めに自治体へ相談してください。税額そのものに関する不服と、固定資産の価格に関する不服では、手続きが異なる場合があります。
支払いを忘れないためには、納期限をカレンダーに登録する、口座振替を利用する、自治体が対応している場合はキャッシュレス納付を活用するといった方法が役立ちます。納期限を過ぎると延滞金などが発生する可能性があるため、通知書を受け取った時点で支払い方法を決めておくと安心です。
【制度の背景を知る】固定資産税の歴史と昭和25年の制度改革
現在の固定資産税は、戦前から存在した土地への地租や家屋税などを背景に、戦後の税制改革を経て創設されました。財務省が公開する税制史の解説によると、戦後の日本では、直接税を中心とする恒久的で安定した税体系を目指し、シャウプ勧告に基づく税制改革が進められました。
シャウプ勧告は、カール・シャウプ博士を中心とする使節団による税制改革案です。1949年に公表され、その内容の多くが1950年、すなわち昭和25年の税制改革に反映されました。固定資産税も、この時期に地方税法によって制度化された税金の一つです。
戦前の地租・家屋税などから現在の制度へ移行した背景には、地方自治体が安定した財源を確保するという目的があります。固定資産は、所得のように毎年大きく変動するものではなく、地域に所在し続ける資産です。その保有に着目して課税することで、市町村が提供する行政サービスを支える仕組みが形成されました。
税率の変遷にも制度改革の経緯が表れています。衆議院の質問主意書に対する政府答弁では、固定資産税の創設時である1950年度は1.6%の一定税率とされ、1951年度以降は標準税率として扱われたこと、さらに1954年度には1.5%へ引き下げられ、1955年度以降は標準税率1.4%となったことが説明されています。
この歴史からわかるのは、固定資産税が単に不動産の価格へ一定割合を掛けるだけの制度ではないという点です。地方自治体の財源確保、資産評価の公平性、住宅取得や土地利用への配慮など、複数の政策目的が税制の中に組み込まれています。評価額だけで税負担の重さを判断できないのは、こうした特例や負担調整の仕組みがあるためです。
【固定資産税とは】に関するよくある質問(FAQ)
Q1:固定資産税はいつから払うのですか?
A1:固定資産税は、原則として毎年1月1日時点の所有者に課税されます。新築住宅は通常、完成した年の翌年度から課税され、納税通知書は春ごろに届くのが一般的です。具体的な納期限は自治体によって異なります。
Q2:固定資産税は土地と建物の両方にかかりますか?
A2:はい。課税対象となる土地と家屋を所有している場合、それぞれの評価額などを基礎に税額が計算されます。ただし、住宅用地の特例や新築住宅の減額制度などにより、課税標準額や税額が軽減される場合があります。
Q3:固定資産税の評価額が高い場合、税額を下げることはできますか?
A3:まず納税通知書に添付された課税明細書を確認し、評価額、課税標準額、適用されている特例などをチェックしてください。記載内容に疑問があれば自治体の固定資産税担当窓口に相談できます。評価額に不服がある場合には審査の申出などの制度もありますが、対象や期限が定められているため、早めの確認が必要です。
まとめ:固定資産税は「誰が払うか」と「課税標準額」の確認が重要
固定資産税とは、土地・家屋・償却資産の保有に対して課される地方税です。原則として毎年1月1日時点の所有者が納税義務者となり、地方税法第343条がその基本的なルールを定めています。制度は昭和25年の税制改革を背景に創設され、地方自治体の財源を支える役割を担ってきました。
税額を把握するには、標準税率1.4%だけを見るのではなく、評価額と課税標準額の違い、住宅用地の特例、新築住宅の減額制度、免税点などを確認することが欠かせません。また、納税通知書の発送時期や納期限は自治体によって異なるため、毎年度の案内を確認する必要があります。
マイホームの購入、土地の相続、住宅の建て替え、不動産の売却を検討している人は、取得費や売却価格だけでなく、固定資産税の負担も含めて資金計画を立てることが大切です。通知書の課税明細書を確認し、疑問点があれば自治体へ早めに相談することが、不要な負担や手続き上のトラブルを防ぐ第一歩になります。 (出典: 固定 資産 税 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
