株式会社と有限会社の違いを2026年最新比較!設立条件・役員任期・変更費用を徹底解説
「株式会社と有限会社は何が違うのか」「有限会社は今でも設立できるのか」「昔からある有限会社は株式会社に変更したほうがよいのか」。会社の設立や取引先の調査、事業承継を検討する際、こうした疑問を持つ人は少なくありません。
2026年10月現在、有限会社は新しく設立できません。ただし、2006年5月1日の会社法施行前から存在する有限会社は、原則として「特例有限会社」として存続しています。会社法上は株式会社として扱われる一方、役員の任期や決算公告などには特別なルールが適用されます。株式会社と有限会社の違いを理解するには、この現在の制度を押さえることが出発点です。
📌 【この記事の重要ポイントまとめ】
- 要点1:有限会社は2006年5月1日以降、新設できない。現在の有限会社は特例有限会社として存続している。
- 要点2:株式会社は資本金1円以上、取締役1名以上で設立できる。取締役の任期や決算公告など、特例有限会社とは異なるルールがある。
- 要点3:株式会社への変更は、信用力や事業拡大に役立つ場合があるものの、登記費用や事務負担も発生するため、目的に応じた判断が必要。
【まず結論】株式会社と有限会社の違いは「設立できるか」だけではない
株式会社と有限会社の違いを考える際、最初に整理したいのは、現在の有限会社が、かつての有限会社制度をそのまま維持しているわけではないという点です。
2006年5月1日の会社法施行に伴い、有限会社という会社類型は廃止されました。それ以前から存在していた有限会社は、会社法の整備等に関する法律に基づき、株式会社として存続することになりました。この会社が「特例有限会社」です。
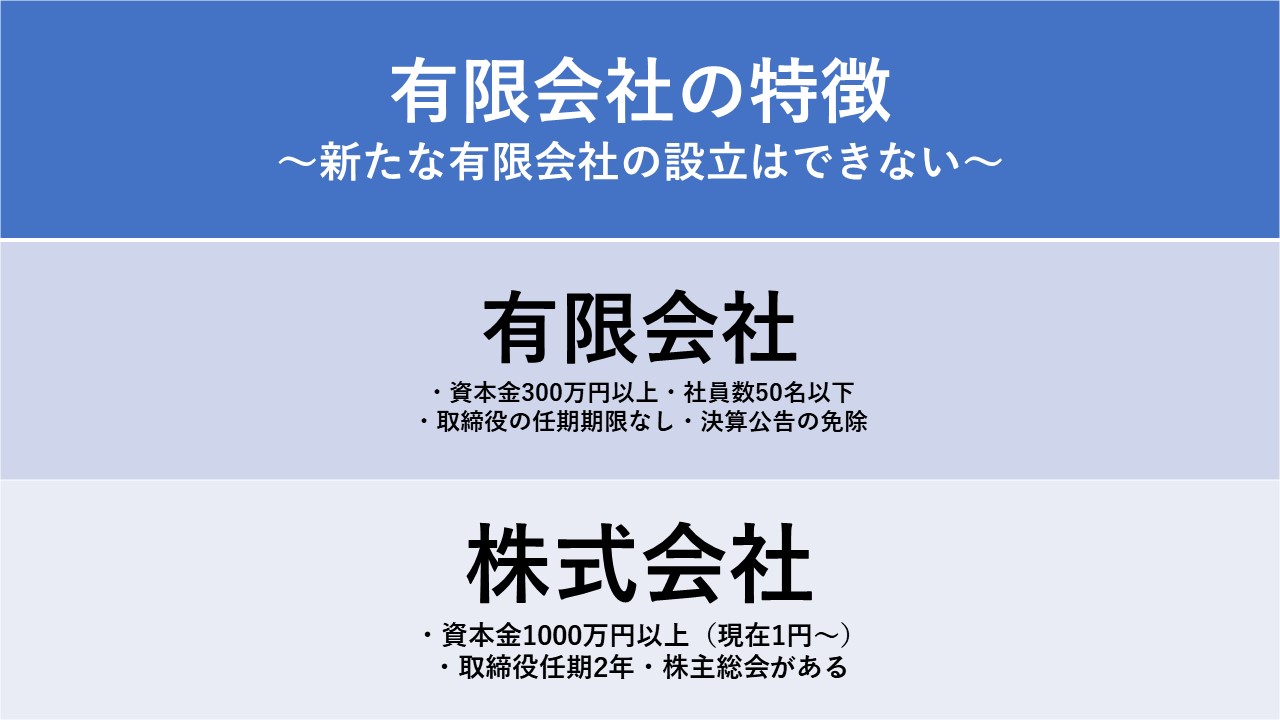
つまり、現在の有限会社は法律上、株式会社に近い位置づけにあります。しかし、商号に「有限会社」を使用し続けることや、取締役の任期を設けなくてもよいこと、決算公告の義務がないことなど、通常の株式会社とは異なる特例が残されています。
一方、現在新しく会社を設立する場合には、株式会社や合同会社など、会社法で認められた会社形態から選ぶことになります。有限会社という名称で新規法人を設立することはできません。
株式会社と有限会社は、どちらも出資者の責任が原則として出資額の範囲に限定される点では共通しています。違いが表れるのは、主に設立制度、会社の機関設計、役員の任期、公告義務、組織再編の柔軟性などです。
なお、有限会社だから小規模で経営状態が悪い、株式会社だから大企業で信用できる、といった判断は適切ではありません。会社形態と、実際の経営状況や取引上の信頼性は分けて考える必要があります。
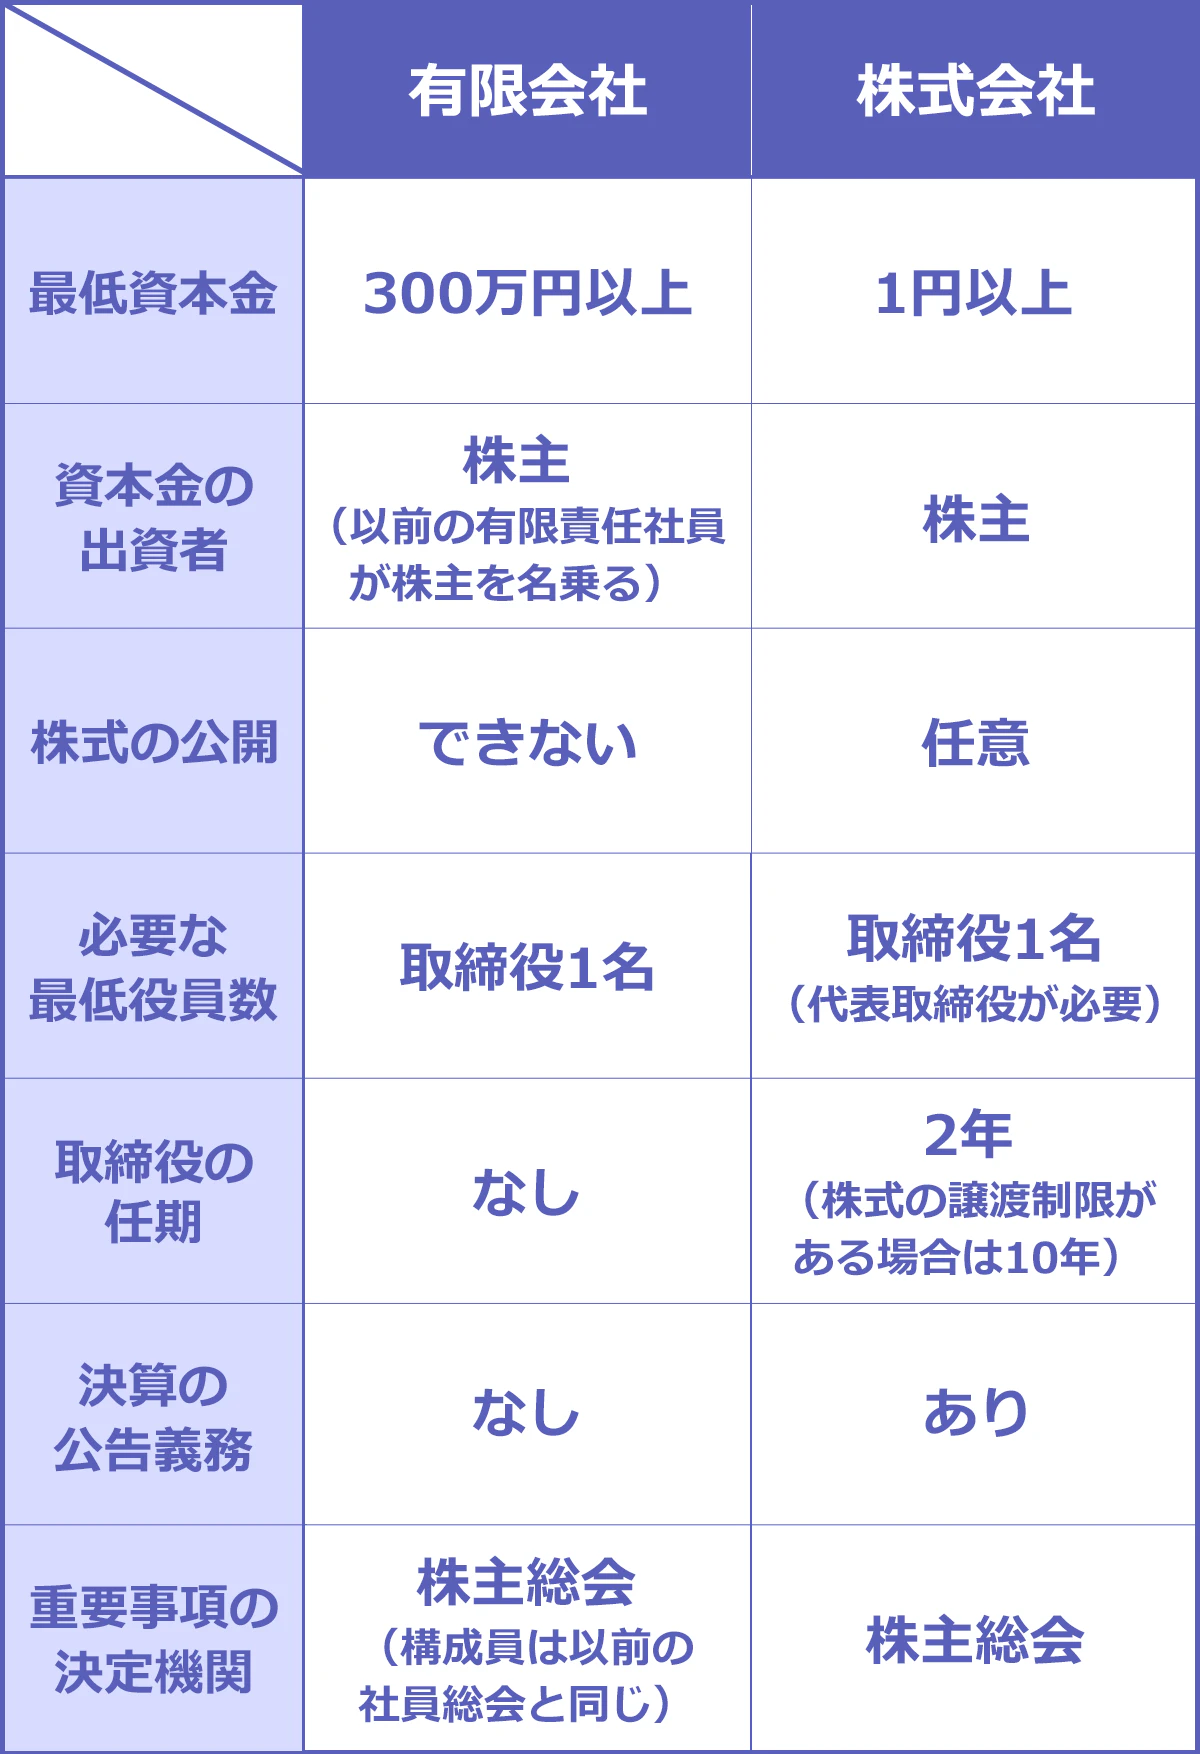
【一覧表で比較】資本金・役員任期・決算公告・設立条件の違い
株式会社と特例有限会社の制度上の違いを、2026年10月時点のルールに沿って整理します。
| 比較項目 | 株式会社 | 特例有限会社 |
|---|---|---|
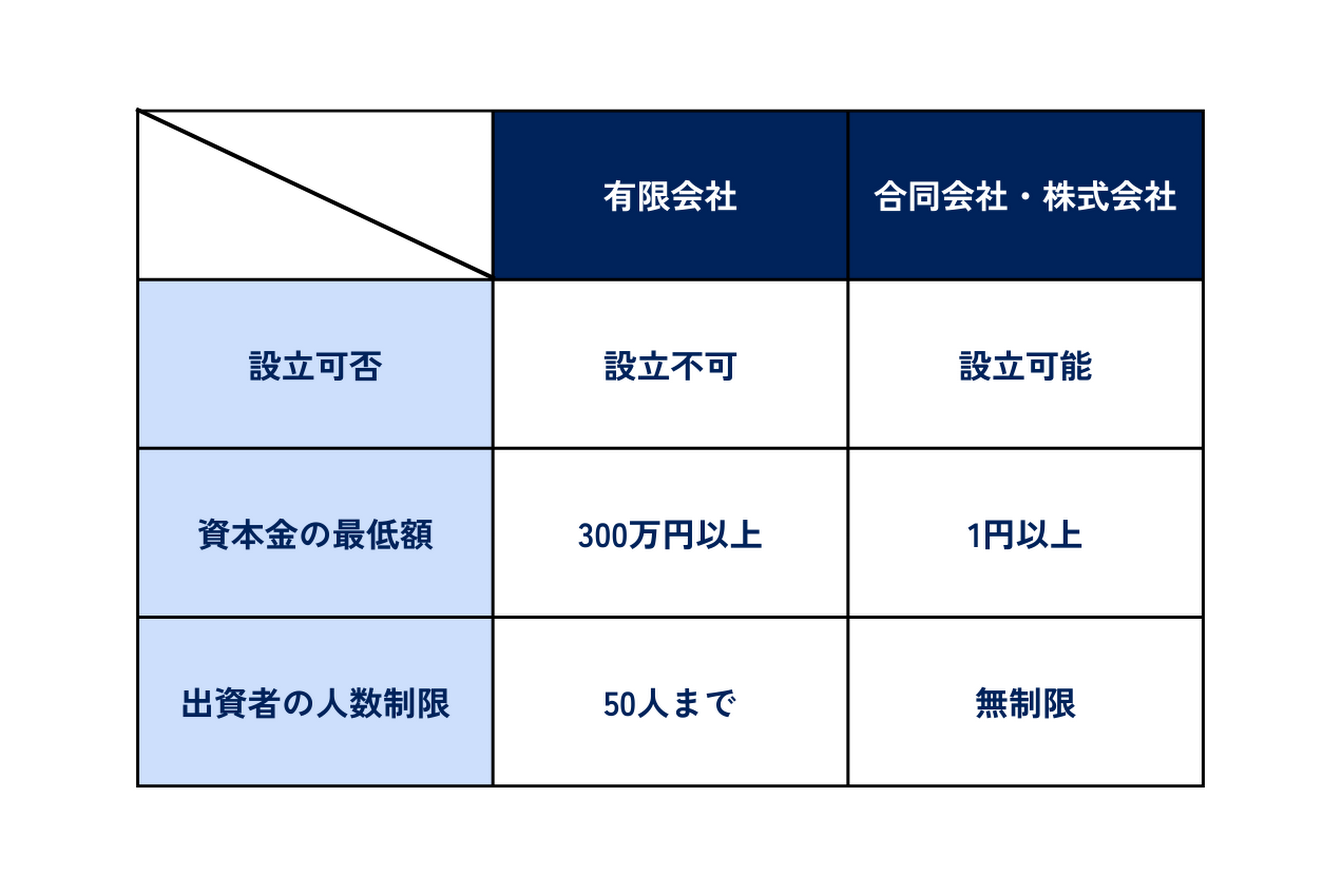
| 新規設立 | 可能 | 不可 |
| 資本金の最低額 | 法律上1円以上 | 新設できないため、新規設立時の最低額という考え方は適用されない |
| 取締役の人数 | 原則1名以上。取締役会設置会社は3名以上 | 取締役1名以上 |
| 取締役の任期 | 原則2年。一定の非公開会社では定款により最長10年まで延長可能 | 法律上の任期制限なし |
| 監査役の任期 | 原則4年。一定の非公開会社では定款により最長10年まで延長可能 | 法律上の任期制限なし |
| 決算公告 | 原則として義務あり | 義務なし |
| 会社名の表記 | 「株式会社」を使用 | 「有限会社」を使用 |
| 取締役会の設置 | 要件を満たせば設置可能 | 設置不可 |
| 株式会社への移行 | 該当なし | 所定の株主総会決議と登記手続きにより可能 |
この比較で特に重要なのは、資本金の最低額と役員の任期です。
会社法施行前は、株式会社と有限会社で設立時の最低資本金や役員構成に大きな違いがありました。しかし、会社法施行後は株式会社を資本金1円から設立できるようになり、取締役も原則1名以上で足りるようになりました。
こうした制度変更によって、かつて有限会社が担っていた小規模事業向けの役割と、株式会社の役割の境界が大きく変わりました。有限会社制度の廃止につながった背景には、こうした設立要件の見直しがあります。
ただし、資本金1円で会社を設立できることと、1円で事業を安定して運営できることは別問題です。設備投資、仕入れ、人件費、家賃などを考慮し、事業計画に見合った資金を準備する必要があります。
役員任期についても注意が必要です。株式会社の取締役の任期は原則2年ですが、株式譲渡制限のある一定の会社では、定款によって最長10年まで延長できます。したがって、「株式会社なら必ず2年ごとに役員を交代させなければならない」という理解は正確ではありません。
一方、特例有限会社には取締役の法定任期に関する規定が適用されません。そのため、任期満了に伴う定期的な役員変更登記の負担を抑えやすいという特徴があります。ただし、役員の交代など、登記事項に変更があった場合の手続きまで不要になるわけではありません。
なお、決算公告の義務がないことは、会計処理や税務申告をしなくてよいという意味ではありません。特例有限会社にも、法令に従った帳簿の作成や決算、税務申告などの義務があります。
【なぜ廃止された?】2006年の会社法施行と特例有限会社の仕組み
有限会社は、もともと比較的小規模な事業を営む会社に適した制度として利用されてきました。会社法施行前は、株式会社と有限会社で最低資本金や役員構成などに違いがあり、有限会社を選ぶことには制度上の意味がありました。
ところが、2006年5月1日に会社法が施行されると、株式会社の設立要件が大きく変わりました。資本金の最低額は1円となり、取締役会を設置しない株式会社であれば、原則として取締役1名から設立できるようになりました。
これにより、小規模事業者が株式会社を選ぶ際の制度上のハードルが下がりました。従来の有限会社と株式会社を別々の会社類型として維持する必要性が小さくなり、有限会社制度が廃止されたのです。
ただし、既存の有限会社を一律に解散させる制度ではありませんでした。長年事業を続けてきた会社に過度な負担が生じないよう、従来の有限会社は特例有限会社として存続できる仕組みが設けられました。
法務省の「会社法の施行に伴う会社登記についてのQ&A」でも、会社法施行時に存在していた有限会社は、特例有限会社として株式会社の形態で存続すること、通常の株式会社に移行する場合には別途手続きが必要になることが説明されています。
特例有限会社には、通常の株式会社とは異なる特則があります。主なものは、取締役の任期に関する規定の適用除外、決算公告義務の適用除外、取締役会を設置できないことなどです。
また、特例有限会社は、通常の株式会社と同じように、自由に会社名から「有限会社」の文字を外せるわけではありません。株式会社への移行には、定款変更と所定の登記手続きが必要です。
この制度の成り立ちを理解すると、現在の有限会社を見かけたときに「古い会社だから制度が違う」という単純な理解では不十分だとわかります。現在の有限会社は、会社法施行前から続く企業が、特例を受けながら存続している会社なのです。
【メリット・デメリット】株式会社と有限会社はどちらが有利?
株式会社と特例有限会社のどちらが有利かは、事業の規模だけでは決まりません。役員管理の負担を抑えたいのか、外部からの資金調達を目指すのか、取引先や顧客にどのような会社として認識されたいのかによって、判断は変わります。
特例有限会社のメリット
- 取締役に法律上の任期制限がなく、任期満了に伴う定期的な再任登記の負担を抑えやすい。
- 決算公告の義務がなく、公告に伴う費用や事務作業を抑えられる。
- 従来の会社名を維持でき、長年築いてきた取引関係やブランドを継続しやすい。
- 小規模な経営体制を維持したい会社にとって、シンプルな機関設計が適している場合がある。
特例有限会社のデメリット
- 新規設立できないため、起業時に会社形態として選択できない。
- 取締役会を設置できず、通常の株式会社に比べて機関設計の選択肢が限られる。
- 合併や会社分割など、一部の組織再編で制約を受ける。
- 「有限会社」という表記が、取引先によっては古い企業という印象につながる場合がある。
株式会社のメリット
- 現在も新規設立が可能で、事業の立ち上げ時に選択できる。
- 株式を活用した資金調達や株主構成の設計を検討しやすい。
- 取締役会など、事業の規模や経営体制に応じた機関設計を選択できる。
- 事業拡大や将来の組織再編を見据えた選択肢を確保しやすい。
株式会社のデメリット
- 設立時には定款の作成や認証、登記などの費用がかかる。
- 原則として決算公告が必要で、公告方法に応じた費用や事務作業が発生する。
- 役員の任期を定款で延長していない場合、任期満了に伴う役員変更登記が必要になる。
- 株主や役員の構成によっては、意思決定や管理に必要な手続きが増える。
信用力の面では、株式会社が有利に働く場面はあります。たとえば、株式会社という表記を重視する取引先や、一定の法人形態を条件とする取引では、株式会社であることが選定上の利点になる可能性があります。
しかし、株式会社であることだけで金融機関の融資が保証されたり、取引先から高く評価されたりするわけではありません。財務状況、事業実績、支払い履歴、経営者の信用、提供する商品やサービスの品質なども評価に関わります。
特例有限会社のままでも、長年の取引実績や安定した経営基盤があれば、十分な信頼を得ている会社はあります。反対に、株式会社であっても経営状態が悪い会社は存在します。会社形態を信用力の唯一の判断基準にしないことが大切です。
弥生株式会社が2026年7月15日に更新した会社形態の解説でも、会社法施行後の株式会社の設立条件と、現在の有限会社が特例有限会社として存続している点が整理されています。会社形態を選ぶ際は、旧制度のイメージだけでなく、現在の法律上の条件を基準に判断する必要があります。
【見分け方】有限会社か株式会社かは登記簿で確認できる
取引先の会社が有限会社なのか株式会社なのかを確認したい場合、最も基本的な手がかりは会社名です。商号に「有限会社」と記載されていれば、通常は特例有限会社です。「株式会社」と記載されていれば、通常の株式会社と考えられます。
ただし、名刺やウェブサイトの表記だけで判断するのではなく、正確な法人情報を確認したい場合は、商業登記の情報を調べる方法が確実です。
登記事項証明書では、会社の商号、本店所在地、会社成立の年月日、役員などの登記事項を確認できます。会社の正式名称や所在地が一致しているかを確認すれば、同名・類似名の企業との取り違えも防ぎやすくなります。
特に取引開始前の確認では、次の点を意識するとよいでしょう。
- 正式な商号:契約書や請求書に記載する会社名と一致しているか。
- 本店所在地:相手が提示している住所と登記上の所在地が一致しているか。
- 代表者・役員:登記情報と契約手続きの内容に不自然な相違がないか。
- 会社の成立時期:設立からの年数と、説明されている事業実績に矛盾がないか。
ただし、設立年月日が古いことだけで、会社の経営状態や現在の活動実態まで判断できるわけではありません。登記情報は法人の基本情報を確認するための資料であり、財務状況や支払い能力などを把握するには、別の情報も必要です。
また、「有限会社だから創業が古い」「株式会社だから新しい」という関係もありません。現在の有限会社は新設できないため、商号が有限会社であることは、旧制度の時代から存続する会社であることを示す手がかりになります。ただし、現在の代表者や経営体制が創業当時から変わっていないとは限りません。
【株式会社へ変更する理由】手続き・費用・注意点を解説
特例有限会社が株式会社へ変更する主な理由には、対外的なブランドイメージの見直し、取引先の要件への対応、事業拡大への備え、将来の資本政策や組織再編を見据えた体制づくりなどがあります。
一方で、有限会社から株式会社への変更は、単に会社名の文字を書き換えるだけの手続きではありません。会社法の整備等に関する法律に基づき、所定の決議と登記が必要になります。
株式会社への移行手続き
法務省の商業・法人登記に関する案内によると、特例有限会社が通常の株式会社へ移行する場合、基本的には次の手順で進めます。
- 移行方針を決める:会社名を変更する目的や、移行後の定款・役員構成などを整理する。
- 株主総会で決議する:定款を変更し、商号中の「有限会社」を「株式会社」に変更することを決議する。
- 必要書類を準備する:株主総会議事録や変更後の定款など、登記申請に必要な書類を整える。
- 登記を申請する:特例有限会社の解散登記と、商号変更後の株式会社の設立登記を同時に申請する。
- 移行後の変更手続きを進める:銀行、取引先、行政機関、許認可の関係先などに必要な届出や情報変更を行う。
ここで注意したいのは、登記上、特例有限会社の解散登記と株式会社の設立登記を行うという点です。これは通常の株式会社をゼロから新設する場合とは異なる、特例有限会社からの移行手続きです。
移行に伴って役員の任期や選任時期の扱いが問題になる場合もあります。法務省の案内では、移行前に選任された役員の任期について注意が示されています。移行と同時に役員の選任が必要になる可能性もあるため、登記申請前に確認することが重要です。
株式会社への変更費用はいくらかかる?
費用は、登録免許税、登記事項証明書などの実費、司法書士に依頼する場合の報酬に分けて考えるとわかりやすくなります。
登録免許税については、一般的な移行事例では、特例有限会社の解散登記に3万円、株式会社への移行登記に最低3万円がかかり、合計6万円が一つの目安になります。株式会社側の登録免許税は資本金の額などによって変わる場合があり、増資を伴うと費用が上がることもあります。
司法書士事務所が公表している料金例では、司法書士報酬やその他の実費を含め、総額10万〜15万円程度となるケースもあります。ただし、これは一律の公定料金ではありません。支店の有無、資本金の増加、同時に行う役員変更などによって総額は変わります。
したがって、費用を正確に把握するには、登録免許税だけでなく、専門家への依頼料や移行後の実務費用も含めて見積もる必要があります。
変更前に確認したい実務上の注意点
会社名を変更すると、ウェブサイト、名刺、看板、請求書、契約書の表示、銀行口座の名義など、会社名を記載しているものを見直す必要があります。取引先への通知や、行政機関への届出が必要になる場合もあります。
許認可を受けて営業している会社では、名称変更に伴う届出や許可証の記載変更が必要か、所管官庁に事前確認しておくと安心です。また、契約や取引関係を継続するにあたり、相手先への説明や書類の更新が必要になることもあります。
株式会社への移行には、会社のブランドや組織運営を見直す機会になるという利点があります。しかし、移行しただけで売上や信用力が自動的に向上するわけではありません。移行の目的が明確でなければ、費用と事務負担だけが増える可能性もあります。
【株式会社と有限会社の違い】に関するよくある質問(FAQ)
Q1:有限会社は2026年現在も新しく設立できますか?
A1:できません。2006年5月1日の会社法施行に伴い、有限会社制度は廃止されました。現在の有限会社は、施行前から存在していた会社が特例有限会社として存続しているものです。
Q2:株式会社は資本金1円でも設立できますか?
A2:法律上は可能です。現在の株式会社には最低資本金の制限がなく、資本金1円から設立できます。ただし、登記費用や事業運営に必要な資金は別途考える必要があり、資本金1円が実務上適切とは限りません。
Q3:有限会社は決算公告をしなくてもよいのですか?
A3:特例有限会社には、通常の株式会社に適用される決算公告義務が適用されません。ただし、会計帳簿の作成、決算、税務申告などの義務がなくなるわけではありません。
Q4:株式会社の取締役の任期は必ず2年ですか?
A4:必ずしもそうではありません。原則は2年ですが、一定の非公開会社では定款に定めることで最長10年まで延長できます。特例有限会社には取締役の法定任期に関する規定が適用されません。
Q5:有限会社は株式会社に変更したほうがよいですか?
A5:一概にはいえません。対外的なブランドイメージ、取引先の要件、事業拡大、組織再編などの目的がある場合は、変更を検討する価値があります。一方、現在の経営体制で問題がなく、変更の具体的な必要性がなければ、特例有限会社のまま存続する選択肢もあります。
Q6:有限会社から株式会社に変更する費用はどのくらいですか?
A6:一般的な移行事例では、登録免許税の最低額は合計6万円が目安です。司法書士への依頼料やその他の実費を含めると、総額10万〜15万円程度になるケースもあります。資本金や支店の状況、同時に行う登記によって変わるため、事前の見積もりが必要です。
まとめ:株式会社と有限会社の違いを踏まえた失敗しない判断基準
株式会社と有限会社の違いを理解するうえで、最も重要なのは、現在の有限会社が特例有限会社として存続しているという制度上の位置づけです。有限会社は2006年5月1日以降、新設できませんが、既存の会社は特例の適用を受けながら事業を継続できます。
株式会社は資本金1円以上、取締役1名以上で設立でき、事業規模や経営体制に応じた機関設計を検討できます。一方、特例有限会社は取締役の任期に関する制限がなく、決算公告の義務もないため、役員管理や公告に伴う負担を抑えやすい仕組みです。
株式会社への移行を考える場合は、会社名の印象だけで決めるのではなく、取引先の要件、資金調達の計画、将来の事業承継、組織再編の可能性、移行に伴う費用や事務負担を具体的に比較することが大切です。
【プロの結論】 新しく会社を設立するなら、株式会社と合同会社などの現行制度から事業に合う形態を選ぶことになります。すでに有限会社を経営している場合は、株式会社への移行が必要かどうかを、経営上の目的から判断するのが合理的です。会社形態は信用力を考えるうえでの一要素にすぎません。財務状況、事業実績、取引先との関係、将来の成長戦略まで含めて判断することが、費用対効果の高い選択につながります。 (出典: 株式 会社 と 有限 会社 の 違い(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
