給与収入とは?給与所得・年収・手取りの違いと計算方法を2026年版で徹底解説
給与収入とは、会社員やパート、アルバイトなどが勤務先から受け取る給与や賞与のうち、所得税や社会保険料などが差し引かれる前の金額を指します。一般的には「額面」と呼ばれる金額に近く、年収を確認するときや、税金・扶養・各種給付の条件を調べるときに欠かせない指標です。
ただし、給与収入と給与所得、年収、手取りは同じ意味ではありません。さらに、2026年は給与所得控除や基礎控除に関する税制改正があり、年末調整の計算にも変更が生じます。国税庁の公表資料をもとに、それぞれの違い、具体的な計算方法、源泉徴収票での確認方法、副業や複数の勤務先がある場合の注意点まで解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:給与収入は、原則として税金や社会保険料が引かれる前の給与・賞与などの合計額です。
- 要点2:給与所得は給与収入から給与所得控除などを差し引いた金額で、手取りや課税所得とは別の数字です。
- 要点3:2026年分の所得税では、12月施行の税制改正が年末調整に反映されます。源泉徴収票の「支払金額」を確認し、対象年に合った控除額で計算することが大切です。
【まず結論】給与収入とは税金や社会保険料が引かれる前の総支給額
給与収入は、給与所得者が勤務先から受け取る給与や賞与などの収入金額です。所得税の計算では、源泉徴収される前の金額を収入金額として扱います。国税庁の「No.1400 給与所得」でも、給与所得は収入金額から給与所得控除額を差し引いて求めると説明されています。
給与収入に含まれるのは、基本給だけではありません。残業手当、休日出勤手当、役職手当、住宅手当、家族手当など、給与として支給される各種手当や賞与も原則として対象です。勤務先から受ける一定の経済的利益が、税法上の現物給与に該当する場合もあります。
一方、非課税となる通勤手当の範囲内の金額や、通常必要と認められる出張旅費などは、課税対象となる給与収入から除外される場合があります。したがって、給与明細に表示された支給額の合計と、税法上の給与収入が必ず一致するとは限りません。
例えば、毎月の基本給が30万円、残業手当が月2万円、年間賞与が60万円の場合、単純計算では年間の給与収入は次のとおりです。
- 基本給:30万円×12か月=360万円
- 残業手当:2万円×12か月=24万円
- 賞与:年間60万円
- 給与収入:360万円+24万円+60万円=444万円
この例では、税金や社会保険料が差し引かれる前の444万円が給与収入の目安です。実際の税務上の金額は、非課税手当の有無やその年の支払状況などによって変わります。
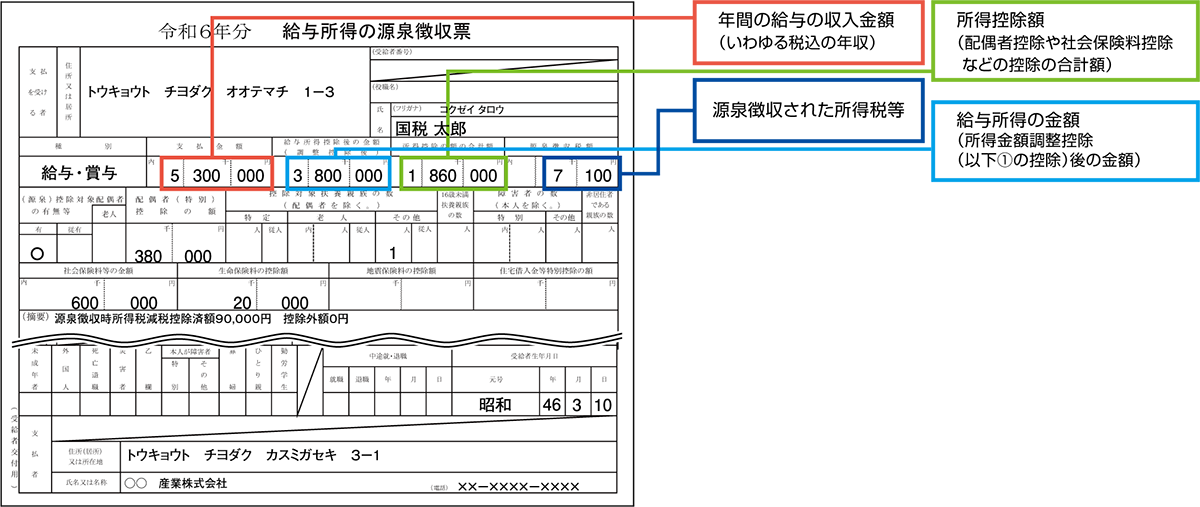
【違いを比較】給与所得・年収・手取り・額面・課税所得は何が違う?
給与収入と混同されやすい言葉は、何を基準に金額を示しているかで整理すると理解しやすくなります。特に重要なのは、給与所得は税金を計算するための所得金額であり、手取りは実際に受け取る金額だという違いです。
| 用語 | 意味 | 計算・確認のポイント |
|---|---|---|
| 給与収入 | 給与や賞与などの税引前の収入 | 源泉徴収票の「支払金額」で確認 |
| 給与所得 | 給与収入から給与所得控除などを差し引いた金額 | 源泉徴収票の「給与所得控除後の金額」を確認 |
| 年収 | 1年間の収入を表す一般的な言葉 | 会社員では給与収入に近い意味で使われることが多い |
| 額面 | 税金などが引かれる前の給与額を表す一般的な言葉 | 給与明細の支給項目や対象となる期間を確認 |
| 手取り | 税金や社会保険料などが差し引かれ、実際に受け取る金額 | 給与明細の差引支給額や銀行への振込額を確認 |
| 課税所得 | 所得から所定の所得控除などを差し引いた税額計算の基礎となる金額 | 給与所得と所得控除を区別して計算 |
この違いを押さえておけば、転職活動や住宅ローンの申し込み、年末調整、確定申告などで、どの金額を記入すべきか判断しやすくなります。
給与収入と給与所得の違い:給与収入から給与所得控除を差し引いたものが、原則的な給与所得の計算の出発点です。給与所得者は、個人事業主のように仕事に使った費用を自由に必要経費として差し引く仕組みではなく、法律で定められた給与所得控除を利用します。一定の要件を満たす人には、所得金額調整控除などが関係する場合もあります。
給与収入と年収の違い:会社員の日常会話では、両者はほぼ同じ意味で使われます。ただし、年収は一般的な用語であり、書類や制度によって対象範囲が異なる場合があります。会社員の給与年収を厳密に確認したいなら、給与収入として扱われる金額を確認するのが確実です。
給与収入と額面の違い:額面は税法上の厳密な所得区分ではありません。給与明細の総支給額を指すことが多いものの、非課税の通勤手当などが含まれていれば、源泉徴収票の支払金額と差が生じることがあります。
給与収入と手取りの違い:給与収入は控除前、手取りは控除後の金額です。手取りから給与収入を逆算するには、所得税、住民税、健康保険料、厚生年金保険料、雇用保険料などの金額を把握する必要があります。手取りは税率や保険料、扶養状況などによって変わるため、一定の割合だけで正確に計算することはできません。
給与収入と課税所得の違い:課税所得は、給与収入から給与所得控除を差し引いただけの金額ではありません。給与所得を求めたうえで、基礎控除、社会保険料控除、扶養控除、生命保険料控除など、適用できる所得控除を差し引いて算出します。国税庁の「No.1000 所得税のしくみ」でも、所得控除後の課税所得金額を基礎として所得税額を計算する仕組みが示されています。
【計算方法を解説】給与所得控除の仕組みと2026年の変更点
給与収入から給与所得を計算するときに使うのが、給与所得控除です。これは、給与所得者について、仕事に伴う支出などを考慮するために設けられた制度で、給与収入に応じた一定額を差し引きます。原則として、実際に仕事で使った費用を一つずつ積み上げる方式ではありません。
基本的な計算式は次のとおりです。
給与所得=給与収入-給与所得控除額
ただし、給与収入が660万円未満の場合は、国税庁が定める給与所得控除後の給与等の金額の表により計算するため、単純な式で求めた金額と端数処理などが異なる場合があります。また、特定支出控除などの適用がある場合は、追加の確認が必要です。
2026年10月26日時点で押さえておきたいのが、令和8年度税制改正です。国税庁の公表資料によると、給与所得控除の最低保障額の引き上げなどは2026年12月1日に施行され、2026年分以後の所得税に適用されます。2026年11月までの源泉徴収事務には変更がなく、12月の年末調整などに影響します。
2026年分・2027年分について、国税庁が示す給与所得控除額は次のとおりです。
- 給与収入220万円以下:74万円
- 給与収入220万円超360万円以下:給与収入×30%+8万円
- 給与収入360万円超660万円以下:給与収入×20%+44万円
- 給与収入660万円超850万円以下:給与収入×10%+110万円
- 給与収入850万円超:195万円(上限)
この金額は2026年12月1日施行の改正を反映したものです。2026年分の所得を見積もる場合は改正後の制度を確認し、過去の年分を計算する場合はその年に適用される控除額を使いましょう。国税庁の「No.1410 給与所得控除」では、年分ごとの控除額と適用時期を確認できます。
具体例:給与収入500万円の場合
2026年分の給与収入が500万円で、所得金額調整控除などの特別な調整がないケースを考えます。給与収入500万円は360万円超660万円以下の区分に当たるため、給与所得控除は次の計算になります。
- 給与所得控除:500万円×20%+44万円=144万円
- 給与所得:500万円-144万円=356万円
この場合、給与収入は500万円、給与所得は356万円です。ここから基礎控除や社会保険料控除などを差し引くと課税所得が求められ、税率などを適用して所得税額を計算します。給与所得356万円が、そのまま課税所得になるわけではありません。
給与所得控除と所得控除の違いにも注意が必要です。給与所得控除は、給与収入の金額に応じて給与所得を算出する段階で差し引くものです。一方、所得控除は、基礎控除や社会保険料控除、扶養控除、医療費控除など、納税者の個人的な事情や負担を考慮して税負担を調整する制度です。
両者を混同すると、税金の計算で二重に控除したり、所得金額を誤って記入したりする原因になります。弥生株式会社の「収入と所得の違い」の解説でも、収入と所得を正しく区別することが、確定申告や各種審査で重要だと説明されています。
【確認方法】源泉徴収票の「支払金額」で給与収入を調べる
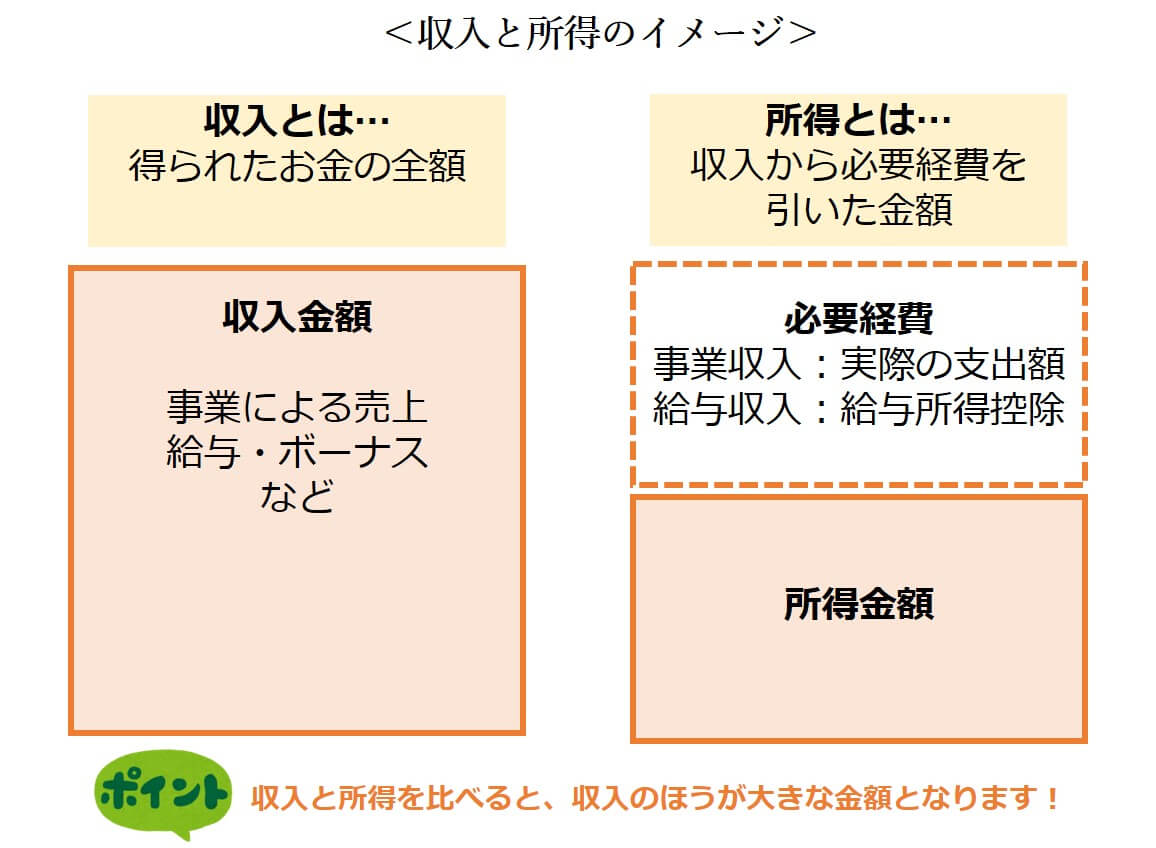
給与収入を正確に確認したいときは、勤務先から交付される「給与所得の源泉徴収票」を見るのが基本です。特に確認したい欄は「支払金額」です。マネーフォワード クラウド給与の解説でも、この欄が、その勤務先で支払われた年間の給与収入を確認するための項目として紹介されています。
源泉徴収票では、次の項目を区別して確認しましょう。
- 支払金額:その年分の給与収入を確認する欄。原則として、税金などが差し引かれる前の給与・賞与などが記載されます。
- 給与所得控除後の金額:給与収入から給与所得控除などを反映した後の給与所得を確認する欄です。
- 所得控除の額の合計額:基礎控除や社会保険料控除など、適用される所得控除の合計額を確認する欄です。
- 源泉徴収税額:その年分の給与について源泉徴収された所得税などの金額を確認する欄です。
注意したいのは、給与明細の「総支給額」と源泉徴収票の「支払金額」が必ず一致するとは限らないことです。例えば、非課税となる通勤手当が給与明細の支給額に含まれている場合、源泉徴収票の支払金額からはその非課税部分が除かれます。
給与収入を自分で概算するなら、対象年の給与明細から課税対象となる給与や手当を集計し、賞与を加える方法もあります。ただし、途中入社や退職、未払い給与、複数の勤務先がある場合は計算が複雑になるため、源泉徴収票と照合するのが確実です。
また、年の途中で転職した場合、前職の給与が現職の年末調整に含まれていることがあります。前職の源泉徴収票を現職に提出し、年末調整で合算されていれば、現職が発行する源泉徴収票の支払金額に前職分が含まれる場合があります。前職分が合算されていない場合は、それぞれの源泉徴収票を確認する必要があります。
マネーフォワード クラウド給与などの給与計算ソフトは、給与明細や年末調整の管理を補助する手段として活用できます。ただし、申請書や確定申告書に記入する際は、ソフトの画面表示だけで判断せず、対象年と源泉徴収票の記載内容を確認しましょう。
【副業・複数の勤務先】給与収入は合算する?確定申告の注意点
副業をしている人や、アルバイトを掛け持ちしている人は、収入の種類を区別することが大切です。副業で得たお金がすべて給与収入になるわけではありません。雇用契約に基づいて勤務先から給与を受け取る場合は給与収入に該当しますが、業務委託などで報酬を受け取る場合は、契約や実態に応じて事業所得や雑所得などとして扱われる可能性があります。
複数の勤務先から給与を受け取っている場合は、原則として、それぞれの給与収入を合算した金額を基に給与所得を計算します。給与所得控除を勤務先ごとに別々に差し引いて合計するわけではありません。国税庁の給与所得者向け案内でも、複数の勤務先から給与を受けている場合は、すべての給与収入を合算して給与所得控除後の金額を求めると説明されています。
例えば、主な勤務先から年間400万円、副業先から年間80万円の給与を受け取った場合、給与収入の合計は480万円です。給与所得控除は、この合計額480万円を基準に計算します。各勤務先で源泉徴収された税額が異なっていても、最終的な所得税の計算では年間の所得を踏まえて精算します。
複数の勤務先がある場合、給与所得者の扶養控除等申告書を提出している主たる勤務先の給与は、原則として源泉徴収税額表の「甲欄」で計算されます。それ以外の勤務先から受け取る従たる給与は、原則として「乙欄」で源泉徴収されます。副業先で所得税が多めに差し引かれていても、それだけで最終的な税額が決まるわけではありません。
確定申告が必要かどうかは、給与収入の合計額だけでは判断できません。国税庁の「No.1900 給与所得者で確定申告が必要な人」によると、給与収入が年間2,000万円を超える人や、年末調整されなかった給与がある人などは、所定の条件に応じて確定申告が必要になります。
給与を2か所以上から受け取っている場合には、年末調整されなかった給与の収入金額と、給与所得・退職所得以外の所得金額などの合計が20万円を超えるかどうかが、申告義務を判断する基準の一つです。ただし、例外や個別の条件があるため、「副業の収入が20万円以下なら必ず申告不要」と決めつけることはできません。
また、所得税の確定申告が不要な場合でも、住民税の申告が必要になることがあります。副業が業務委託なのか給与なのか、主たる勤務先で年末調整されているか、ほかに所得があるかを確認したうえで判断しましょう。
【プロの結論】2026年は「どの収入を、何のために使うか」で判断する
給与収入を正しく扱うために重要なのは、単に金額を把握することではなく、その数字を何に使うのかを明確にすることです。税金の計算、転職時の年収申告、住宅ローンの審査、扶養の判定では、同じ「年収」という言葉が使われていても、確認すべき金額や条件が異なる場合があります。
特に2026年は、所得税の基礎控除や給与所得控除の見直しがあり、年末調整で反映される制度変更にも注意が必要です。国税庁の「令和8年度税制改正による所得税の基礎控除の引上げ等について」によると、改正は原則として2026年12月1日に施行され、2026年分以後の所得税に適用されます。
この改正により、給与所得控除の最低保障額は74万円となり、基礎控除との関係から、ほかに所得がない人の所得税の課税最低限は178万円となります。ただし、これは所得税についての話です。住民税、社会保険の加入条件、健康保険の被扶養者認定、配偶者控除や各種給付の所得要件などが、すべて一律に178万円へ変わるという意味ではありません。
また、2026年分の改正後の控除額は、年末調整などを通じて反映されます。2026年10月時点で給与明細を確認する場合、毎月の源泉徴収額だけを見て、年末の最終的な所得税額を判断するのは適切ではありません。
用途別に確認する数字を整理すると、次のようになります。
- 転職や年収の申告:賞与や対象となる手当を含めた年間の給与収入を確認する。
- 年末調整や確定申告:源泉徴収票の支払金額と給与所得控除後の金額を区別する。
- 所得税の計算:給与所得から適用可能な所得控除を差し引き、課税所得を求める。
- 生活費や家計管理:給与収入ではなく、税金や社会保険料などが差し引かれた手取りを基準にする。
- 扶養や社会保険の判定:税法上の所得要件と社会保険上の収入要件を別々に確認する。
給与収入は、会社員の収入を把握するための基本的な数字です。しかし、給与収入だけで税額や手取り、扶養の可否が決まるわけではありません。必要な書類と制度を照らし合わせ、目的に合った数字を使うことが、誤った申告や判断を防ぐ最も確実な方法です。
【給与収入とは】に関するよくある質問(FAQ)
Q1:給与収入と給与所得はどちらが大きいですか?
A1:通常、給与収入のほうが大きくなります。給与所得は、給与収入から給与所得控除などを差し引いて計算するためです。例えば、2026年分の給与収入が500万円で、給与所得控除が144万円となるケースでは、給与所得は356万円です。
Q2:給与収入にボーナスや賞与は含まれますか?
A2:はい。原則として、その年分の給与として扱われる賞与やボーナスも給与収入に含まれます。基本給だけで計算すると、実際の給与収入より少ない金額になる可能性があります。
Q3:2026年は給与収入が178万円以下なら税金は一切かかりませんか?
A3:いいえ。2026年12月施行の改正により、ほかに所得がない人の所得税については、給与収入178万円以下なら原則として課税されない仕組みになります。ただし、住民税や社会保険料、扶養の判定などは別の制度に基づくため、すべての税金や保険料がなくなるわけではありません。
まとめ:給与収入・給与所得・手取りを正しく使い分ける
給与収入とは、原則として税金や社会保険料が差し引かれる前の給与や賞与などの収入金額です。給与所得は給与収入から給与所得控除などを差し引いた金額であり、課税所得はさらに所定の所得控除を反映した金額です。手取りは、給与から税金や社会保険料などが差し引かれ、実際に受け取る金額を指します。
2026年は税制改正により、給与所得控除の最低保障額などが見直され、12月の年末調整に影響します。過去の年分と2026年分の計算を混同せず、国税庁の公表資料と源泉徴収票を確認することが重要です。
給与収入を調べるときは、まず源泉徴収票の「支払金額」を確認しましょう。副業や複数の勤務先がある場合は、収入の種類を区別し、給与収入を合算したうえで必要な手続きを判断してください。数字の意味と制度上の条件を正しく理解することが、税金の申告や家計管理、各種審査で失敗しないための基本です。 (出典: 給与 収入 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
