月収25万円の手取りはいくら?2026年の税金・社会保険料と生活費、貯金額を徹底解説
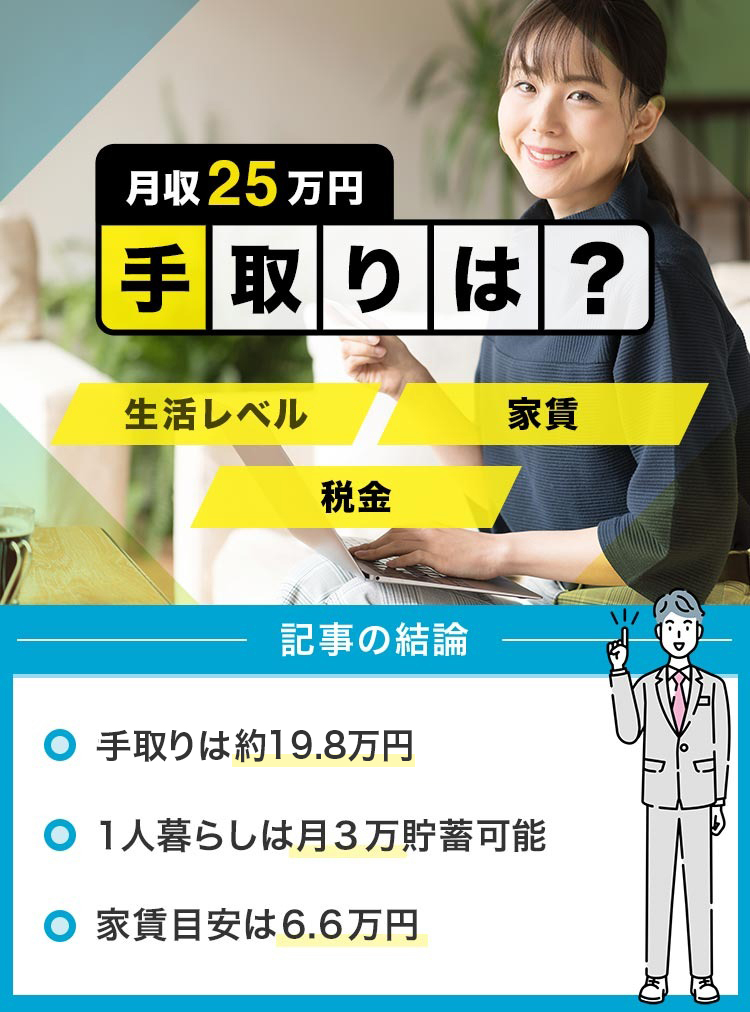
月収25万円の場合、実際に受け取れる手取り額は月19万5,000円〜20万円程度が目安です。額面では25万円あっても、所得税や住民税、健康保険料、厚生年金保険料、雇用保険料などが差し引かれるため、給与明細に記載された支給額と振込額には差が生じます。
2026年は、健康保険料率の改定や子ども・子育て支援金の徴収開始に加え、所得税の基礎控除などに関する制度変更も予定されています。月収25万円の手取り額は、年齢、扶養家族の有無、加入する健康保険、前年の収入によっても変わります。この記事では、最新の制度を踏まえた手取り計算から、一人暮らしの生活費、貯金できる金額、手取り25万円を実現するための額面まで具体的に解説します。
📌 【この記事の重要ポイントまとめ】
- 手取り額の目安:額面25万円なら、通常月の振込額は約19万5,000円〜20万円が目安。
- 2026年の変更点:子ども・子育て支援金の徴収が始まり、所得税の控除見直しは2026年12月の年末調整にも影響する。
- 一人暮らしと貯金:家賃を6万円前後に抑えれば、生活費を管理しながら月2万〜3万円程度の貯金を目指せる。
【結論】月収25万円の手取りはいくら?税金・社会保険料を計算
月収25万円が税金などを差し引く前の「額面給与」を意味する場合、手取り額は月20万円前後が一つの目安です。年間の額面給与は、ボーナスがなければ300万円になります。
ただし、手取り額は一律ではありません。健康保険料率や年齢、住民税の金額、所得税の源泉徴収額などによって変わります。2026年の制度を前提に、会社員が協会けんぽと厚生年金に加入し、扶養家族がいないケースを考えてみましょう。
以下は、月給25万円、賞与なし、一般の事業に勤務、40歳未満、協会けんぽの全国平均保険料率を用いた概算です。標準報酬月額は26万円と仮定しています。
| 項目 | 月額の目安 | 計算・注意点 |
|---|---|---|
| 額面給与 | 250,000円 | 税金・社会保険料を差し引く前 |
| 健康保険料・子ども・子育て支援金 | 約13,200円 | 2026年度の協会けんぽ全国平均を使用 |
| 厚生年金保険料 | 約23,800円 | 標準報酬月額26万円×9.15% |
| 雇用保険料 | 約1,250円 | 一般の事業、労働者負担0.5%で試算 |
| 所得税 | 通常月は約3,000〜5,000円程度のこともある | 月々の源泉徴収と年末調整後の年税額は異なる |
| 住民税 | 約9,000〜10,000円 | 前年の所得や自治体などで変動 |
| 手取り額 | 約19万5,000〜20万円 | 年齢、保険料率、税額などで変動 |
健康保険料は加入先や都道府県によって異なります。2026年度の協会けんぽの健康保険料率は全国平均9.90%で、2026年4月分から全国一律の子ども・子育て支援金率0.23%も加わりました。厚生年金保険料率は18.3%で、会社員本人の負担割合は原則として半分の9.15%です。
なお、上記の所得税額は通常月の給与明細に表示される金額と一致するとは限りません。2026年分の所得税は12月の年末調整で控除の変更が反映されるため、年間を通した実質的な平均手取りと、特定の月の振込額は区別して考える必要があります。

【内訳を解説】額面25万円から引かれる税金と社会保険料の仕組み
額面25万円の手取り計算では、社会保険料と税金を分けて考えると理解しやすくなります。給与明細の控除欄に並ぶ項目は、それぞれ計算方法も役割も異なります。
健康保険料:医療費の自己負担を支える保険
健康保険料は、病気やけがで医療機関を受診した際の医療費負担を軽減するための保険料です。会社員の場合、原則として事業主と本人が折半します。
協会けんぽでは都道府県ごとに健康保険料率が設定されており、同じ月収25万円でも勤務地や加入先によって負担額が変わります。また、2026年度からは子ども・子育て支援金が加わっているため、以前の手取り計算をそのまま当てはめると差が生じる可能性があります。
厚生年金保険料:将来の年金給付にも関わる
厚生年金保険料は、標準報酬月額に保険料率を掛けて計算します。保険料率は18.3%で固定されており、本人と会社が原則半分ずつ負担します。
給与が25万円の場合、標準報酬月額を26万円と仮定すると、本人負担は月23,790円です。実際の標準報酬月額は、基本給だけでなく、通勤手当や住宅手当などを含む報酬を基に決まるため、基本給が25万円だから必ず同じ保険料になるわけではありません。
雇用保険料:失業給付などに備える保険
雇用保険料は、失業した際の基本手当などを支えるための保険料です。厚生労働省が公表する2026年度の料率では、一般の事業における労働者負担は0.5%です。額面給与25万円に単純に当てはめると、月1,250円になります。
農林水産業や建設業などでは負担率が異なるため、勤務先の事業区分も確認しましょう。
所得税:2026年は年末調整の変更に注目
所得税は、給与収入そのものに税率を掛ける仕組みではありません。給与収入から給与所得控除や社会保険料控除、基礎控除などを差し引き、残った課税所得に税率を適用します。
2026年分の税制では、基礎控除の引き上げなどが行われ、原則として2026年12月1日から施行されます。国税庁によると、2026年11月までの源泉徴収事務には変更がなく、12月の年末調整などで新しい制度が反映されます。
年収300万円で給与以外の所得がなく、他の所得控除を考慮しない場合、2026年分の給与所得控除は98万円、基礎控除は104万円です。社会保険料控除を約46万円と仮定すると、課税所得は約52万円となり、所得税と復興特別所得税を合わせた年間税額は概算で約2万7,000円です。
これは年間の税額を試算したもので、毎月の源泉徴収額そのものではありません。実際の税額は、各種控除や給与・賞与の状況によって変わります。
住民税:前年の所得を基に決まる
住民税は、原則として前年の所得に基づいて計算されます。所得割は標準的には合計10%で、これに均等割や森林環境税などが加わります。
そのため、社会人1年目など前年の所得が少ない人は住民税の負担が小さい場合があります。一方、前年に一定の収入があった人は、現在の給与が同じ25万円でも住民税が高くなることがあります。
月収25万円で住民税が月1万円前後になるケースはありますが、扶養控除などの適用状況や自治体によって差があるため、住民税決定通知書で確認することが大切です。
【2026年最新情報】月収25万円の手取りに影響する制度変更
2026年の手取り計算で見落としやすいのは、税制改正と社会保険料の改定が同じタイミングで適用されるわけではない点です。給与明細の変化を理解するには、制度ごとの適用時期を把握しておく必要があります。
所得税の基礎控除などが2026年分から変更
国税庁が公表している2026年度税制改正の案内では、所得税の基礎控除の引き上げや給与所得控除の最低保障額の引き上げなどが示されています。これらは原則として2026年12月1日に施行され、2026年分以後の所得税に適用されます。
年収300万円程度の会社員では、給与所得控除の最低保障額そのものよりも、基礎控除の見直しが年間の所得税額に影響します。ただし、控除額は合計所得金額などの条件に応じて決まるため、年収だけで判断しないようにしましょう。
子ども・子育て支援金が2026年4月分から加算
全国健康保険協会の2026年度の案内によると、健康保険料率の改定は原則として2026年3月分から適用され、4月納付分から反映されます。さらに、2026年4月分からは全国一律の子ども・子育て支援金率0.23%が加わります。
40歳から64歳までの人には、介護保険料率1.62%も加わります。いずれも原則として事業主と本人が負担するため、同じ額面給与でも年齢によって控除額が異なります。
給与明細の変化は月ごとに確認する
制度変更があっても、すべての控除額が同じ月に一斉に変わるわけではありません。所得税は年末調整、住民税は前年所得に基づく年度ごとの決定、社会保険料は保険料率や標準報酬月額など、それぞれ異なる仕組みで動きます。
2026年は、4月以降の社会保険料と12月の年末調整を分けて確認すると、振込額が変わった理由を把握しやすくなります。
【扶養あり・なしで比較】手取り額が変わる理由と年収との関係
月収25万円でも、扶養家族の有無や働き方によって手取り額は変わります。ただし、税金の控除と社会保険の扶養は別の制度です。ここを混同すると、手取り額を誤って見積もる原因になります。
扶養家族がいない場合
扶養控除や配偶者控除などを適用しない場合、所得税や住民税は本人の所得や社会保険料控除などを基に計算されます。今回のモデルケースでは、年収300万円、賞与なしで、年間の手取り額はおよそ240万円前後が目安です。
配偶者や扶養親族がいる場合
所得税や住民税では、配偶者控除や扶養控除などの条件を満たすと課税所得が減り、税負担が軽くなる可能性があります。例えば、控除対象となる配偶者がいる場合、所得税・住民税の負担が年間数万円程度軽減されるケースがあります。
ただし、控除額や適用条件は配偶者・親族の所得、年齢、本人の所得などで異なります。扶養している家族がいるからといって、必ず同じ金額だけ手取りが増えるわけではありません。
一方、会社員の健康保険料や厚生年金保険料は、原則として本人の標準報酬月額などに基づいて計算されます。税法上の扶養家族が増えても、本人の社会保険料がその人数に応じて直接増減する仕組みではありません。
社会保険の加入状況による違い
勤務先の健康保険・厚生年金に加入する会社員と、国民健康保険・国民年金に加入する自営業者などでは、負担の仕組みが異なります。国民健康保険料は自治体や世帯の所得・人数などに応じて決まり、国民年金保険料も厚生年金とは別の仕組みです。
そのため、同じ月収25万円でも、会社員と自営業者の手取りを単純に比較することはできません。自営業者の場合は、事業経費や所得計算、国民健康保険料、国民年金保険料なども含めて考える必要があります。
月収25万円と手取り25万円は別物
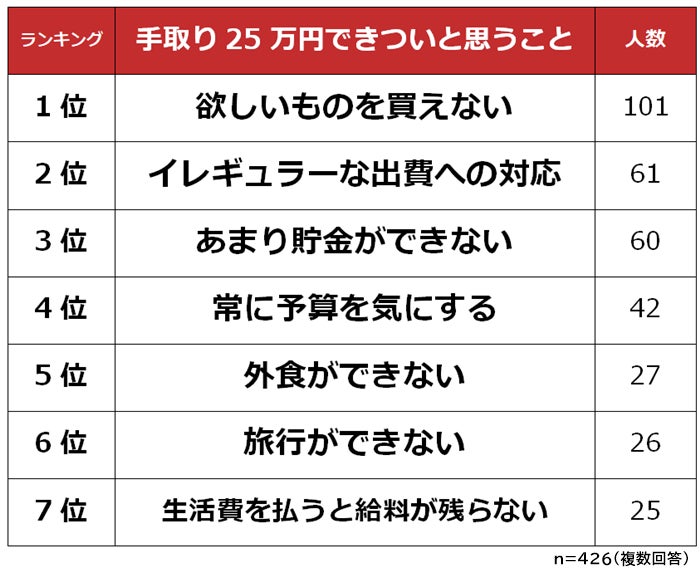
「月収25万円」と「手取り25万円」は意味が異なります。月収25万円が額面給与なら手取りは約20万円ですが、毎月25万円を手取りで受け取りたい場合は、それより高い額面給与が必要です。
手取り25万円を目指す場合、賞与なしの会社員であれば、額面月収31万〜33万円程度が一つの目安になります。年間の額面給与に換算すると約370万〜400万円です。ただし、居住地、年齢、扶養状況、賞与の有無によって必要な額面は変わります。
【一人暮らしの家計】手取り20万円で生活できる?貯金額の目安
手取り約20万円で一人暮らしをすることは可能ですが、生活の余裕は家賃や通勤費、食費によって大きく変わります。特に固定費の中で大きな割合を占める家賃は、毎月の貯金額を左右する重要な項目です。
手取り20万円の生活費モデル
以下は、手取り20万円で暮らす場合の家計モデルです。地域や生活スタイルによって金額は変わりますが、家賃を6万円に抑え、毎月3万円を貯金する想定です。
- 家賃:60,000円
- 食費:35,000円
- 水道光熱費:12,000円
- 通信費:7,000円
- 交通費:8,000円
- 日用品・医療費:10,000円
- 衣服・娯楽・交際費:25,000円
- 保険・サブスクリプション:5,000円
- その他・予備費:8,000円
- 貯金:30,000円
合計は月20万円です。会社から交通費が支給される場合や、家賃補助がある場合は、その分を貯金や生活費に回せる可能性があります。反対に、奨学金の返済や車の維持費がある場合は、娯楽費や貯金額を調整する必要があります。
家賃はいくらまでに抑えるべき?
手取り20万円の場合、家賃6万円なら手取りの30%に相当します。家計に余裕を持たせたいなら、家賃を5万〜6万円台に抑えることが一つの判断基準です。
家賃が8万円になると、6万円の場合と比べて毎月の自由に使えるお金が2万円減ります。年間では24万円の差になるため、住居費は貯金のしやすさに直結します。
都市部で家賃を抑えるのが難しい場合は、駅からの距離や通勤時間、築年数などの条件を調整する方法もあります。ただし、家賃の安さだけで選ぶのではなく、通勤費や移動時間を含めた総コストで比較することが大切です。
月収25万円で貯金できる金額は?
毎月3万円を貯金できれば、年間36万円、5年間で180万円になります。毎月2万円でも年間24万円、5年間で120万円です。臨時出費や収入の変動を考慮する必要はありますが、少額でも継続することでまとまった資金を準備できます。
貯金が難しい場合は、まず給与日に1万円を別口座へ移すなど、無理のない金額から始める方法があります。その後、家計を見直して余裕が生まれたら、月2万円、3万円と段階的に増やすと続けやすくなります。
ただし、貯金額を増やすために食費を極端に削ったり、必要な医療費まで抑えたりするのは避けたいところです。急な出費に備える生活防衛資金を確保しながら、家賃や通信費などの固定費から見直すのが現実的です。
【プロの結論】手取りを正しく把握し、家計と収入を見直す判断基準
月収25万円の手取りを考えるとき、最も重要なのは、単に振込額だけを見るのではなく、給与明細の控除項目と年間の収支を合わせて確認することです。所得税は年末調整で精算され、住民税は前年の所得を基に決まり、社会保険料は標準報酬月額や保険料率などに左右されます。
手取りを増やしたい場合は、次の3点を確認しましょう。
- 給与明細を確認する:健康保険料、厚生年金保険料、雇用保険料、所得税、住民税を分けて把握する。
- 適用できる控除を確認する:扶養控除、配偶者控除、生命保険料控除など、条件を満たす控除が正しく反映されているか確認する。
- 固定費と収入の両方を見直す:家賃や通信費を調整すると同時に、昇給、資格取得、転職などによる収入増加の可能性も検討する。
また、求人票を比較する際は、月給だけでなく賞与、固定残業代、住宅手当、通勤手当、社会保険の加入状況も確認しましょう。額面が同じ25万円でも、賞与や福利厚生、残業時間などが違えば、年間の実質的な待遇は異なります。
【25万円手取り】に関するよくある質問(FAQ)
Q1:月収25万円の手取りは、結局いくらですか?
A1:会社員で社会保険に加入している場合、月19万5,000円〜20万円程度が目安です。年齢、扶養家族、健康保険料率、住民税などによって変わります。
Q2:手取り25万円をもらうには、額面でいくら必要ですか?
A2:賞与なしの会社員なら、額面月収31万〜33万円程度が一つの目安です。年間の額面給与では約370万〜400万円になりますが、個人の条件によって必要額は異なります。
Q3:2026年は税制改正で手取りが増えますか?
A3:2026年分の所得税では基礎控除などの見直しが行われ、12月の年末調整などに影響します。ただし、増加額は所得や控除の状況によって異なります。また、社会保険料や住民税も手取りに影響するため、すべての人が同じ金額だけ増えるわけではありません。
まとめ:月収25万円の手取りを把握して、無理のない生活設計を
月収25万円の手取りは、会社員の場合、月20万円前後が目安です。所得税や住民税、健康保険料、厚生年金保険料などの控除を理解すれば、給与明細の金額が変動する理由も把握しやすくなります。
2026年は、子ども・子育て支援金の徴収や所得税の控除見直しなど、手取り計算に関わる変更があります。特に、12月の年末調整と毎月の源泉徴収額は同じではない点に注意が必要です。
一人暮らしをする場合は、家賃を手取りの30%程度に抑えることを一つの基準とし、生活費を管理しながら月2万〜3万円の貯金を目指すと、将来に向けた資金を準備しやすくなります。自分の給与明細と生活費を照らし合わせ、税金や社会保険料の仕組みを理解したうえで、無理のない家計設計につなげましょう。 (出典: 25 万 手取り(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
