かつみ・さゆりの借金は現在いくら?12億円完済説と金利5%の真相を2026年最新解説
お笑いコンビ「かつみ・さゆり」の借金は、2026年現在いくら残っているのでしょうか。かつて最大12億円に達したと報じられた負債や、2025年に明かされた「2億円・金利5%」という衝撃的な発言、そしてSNSで話題になった「12億円完済説」。それぞれの数字が何を意味するのか、気になっている人も多いはずです。
2026年7月の『せやねん!』出演時、かつみは自身の借金について、最大12億円という金額の内訳を説明しました。同年7月の集英社オンラインのインタビューでは、銀行による借り換えで金利が約1%になり、完済までの道筋が見えてきたことも明かしています。さらに10月には、ABEMAの『エイジレスボーイズ』で、さゆりが借金生活中の節約や栄養失調で入院した過去について語りました。2026年10月29日時点の報道をもとに、借金の真相と現在の返済状況を整理します。
📌 【この記事の重要ポイントまとめ】
- 現在の借金額:2026年7月の報道では、かつみ自身の借金は約2億円と説明されている。
- 12億円の真相:本人の投資・事業による負債約2億円に、父親が保証人となっていた会社の倒産に伴う約10億円の請求が加わった経緯がある。
- 完済の見通し:銀行の借り換えで金利が約1%に下がり、本人の説明では、さゆりが81歳、かつみが87歳になる頃の完済を予定している。2026年時点で完済したという意味ではない。
【2026年最新】かつみ・さゆりの借金は現在いくら?
2026年現在の状況を知るうえで、最も重要なのは「最大12億円」と「現在の約2億円」を区別することです。報道で紹介されている数字は、同じ時点の同じ種類の負債を表しているわけではありません。
直近の具体的な説明は「約2億円」
2025年4月2日放送のABCテレビ『これ余談なんですけど…』で、かつみ・さゆりは借金について語りました。翌3日付のスポニチアネックスによると、かつみは当時の借金額を次のように説明しています。
「まだ2億円ぐらいあるよ、借金」
さらに、2026年7月4日放送のMBSテレビ『せやねん!』では、最大12億円という数字が話題になりました。かつみは最大額が12億円だったと説明し、さゆりも、父親に関係する約10億円分の請求が外れ、本人の借金約2億円に戻ったという経緯を明かしています。
したがって、2026年10月29日時点で把握できる直近の具体的な説明は、本人の借金が約2億円残っているというものです。ただし、これは本人が出演番組などで語った概算であり、金融機関の残高証明書や監査済みの財務資料によって確定された金額ではありません。
2025年の「1億7000万円」との違いは?
2025年4月12日付のデイリースポーツの記事では、かつみが借金について「あと1億7000万ぐらい」と説明したことも報じられています。番組や発言時点によって数字に違いがあるため、1億7000万円と2億円という金額を、必ずしも矛盾する確定値として扱う必要はありません。
返済や借り換え、利息の発生によって残高は変わります。また、芸能人が番組で語る金額は概数である場合もあります。記事を比較する際は、発言日と番組名、そして「現在の借金」なのか「過去の最大額」なのかを確認することが大切です。
【借金の理由】株式投資の失敗から12億円に膨らんだ経緯
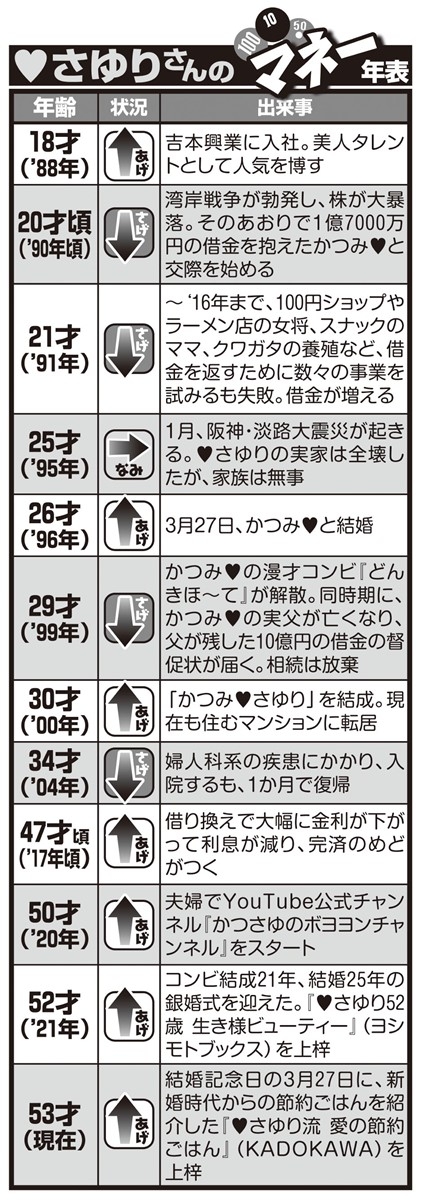
かつみ・さゆりの借金は、単に飲食店の経営に失敗したことだけが原因ではありません。出発点には、バブル期の株式投資と信用取引による大きな損失があり、その後の事業展開や、父親の保証債務をめぐる問題が重なりました。
1. バブル期に株で3億円を稼ぎ、信用取引で4億7000万円を失う
2024年4月28日放送のABEMA『ななにー 地下ABEMA』などで紹介された本人の説明によると、かつみは20代半ばから後半にかけて株式投資に取り組み、一時は約3億円を稼いだといいます。
その成功を背景に、さらに大きな利益を狙って信用取引に踏み切りました。信用取引は、自己資金だけではなく、証券会社から資金や株式を借りて取引規模を拡大する仕組みです。利益が大きくなる可能性がある一方、相場が逆方向に動けば損失も膨らみます。
かつみは、株式投資で4億7000万円を失い、資産を失ったうえで約1億7000万円の借金が残ったと振り返っています。バブル崩壊による相場の下落と、借り入れを伴う投資のリスクが重なったことが、借金生活の大きな出発点でした。
2. 借金返済のために約20種類の事業へ挑戦
投資で生じた負債を返済するため、かつみはさまざまな副業や事業に取り組みました。スポニチアネックスやデイリースポーツなどの報道では、ラーメン店、オオクワガタの繁殖、希少な猫の繁殖、メロンパンの販売、スイーツ食べ放題店などが紹介されています。
本人は過去に、約20種類の事業に手を出したと説明しています。借金を返すために収入源を増やそうとする姿勢は理解できますが、事業を増やすほど運転資金や設備費、仕入れ、店舗家賃などの負担も増えます。新規事業の利益が安定する前に追加投資を重ねれば、返済負担がさらに重くなる可能性もあります。
3. 黒字だったスイーツ店も家賃の急上昇で閉店
2026年4月30日付のスポニチアネックスは、さゆりがMBSテレビ『ゼニガメ』で、夫妻が経営していたスイーツ食べ放題店「ボヨヨンスイーツガーデン」の閉店理由を説明したと報じました。
同店は2012年から約4年間営業し、夫妻の説明では珍しく黒字だったものの、入居していたビルが買収された後に家賃が3倍になり、経営を続けられなくなったといいます。
この事例は、事業の失敗がすべて売り上げ不足や経営能力の問題で起こるわけではないことを示しています。利益が出ている店舗であっても、賃料の急上昇など、自分たちだけでは制御できない条件変更によって継続が難しくなることがあります。
4. 「リゾート開発」「不動産投資」も借金の理由なのか
インターネット上では、かつみの借金の理由として、飲食店経営のほかにリゾート開発、不動産投資、株式先物などを並べる投稿も見られます。ただし、こうした項目を一括して紹介する情報と、本人が番組やインタビューで具体的に説明した経緯は分けて考える必要があります。
株式投資と信用取引による損失、複数の副業への挑戦、不動産に関する投資経験、父親の保証債務に関連した請求については、複数の報道で経緯が説明されています。一方、個々のリゾート開発や不動産投資が、最終的な借金額にそれぞれいくら影響したのかという詳細な内訳は、公表された報道だけでは一律に確定できません。
借金の原因を正しく理解するには、「何に挑戦したか」という事業名の一覧だけでなく、投資損失、借入金、利息、保証債務、返済額を分けて整理することが欠かせません。
【年表で整理】12億円の真相と借金返済の経緯
12億円という数字が大きく報じられるようになった背景には、かつみ自身の投資や事業による借金だけでなく、父親が保証人となっていた会社の倒産に伴う請求がありました。2026年7月の『せやねん!』での説明と、同月の集英社オンラインのインタビューを踏まえると、主な経緯は次のように整理できます。
| 時期 | 出来事 | 借金に関するポイント |
|---|---|---|
| 1980年代後半〜1990年代初頭 | 株式投資で利益を得た後、信用取引で大きな損失を出す | 3億円を稼いだ経験の後、4億7000万円の損失を経験。約1億7000万円の借金が残ったと説明。 |
| 1989年ごろ以降 | さゆりと交際し、借金返済を支える生活が始まる | 借入先や支払先が多く、さゆりは一覧表を作って状況を整理した。 |
| 1990年代〜2000年代以降 | 複数の副業・事業に挑戦 | 飲食店、動物の繁殖、販売事業などを展開。事業の成否が返済生活に影響した。 |
| 1999年ごろ | 父親が保証人となっていた会社の倒産に関連し、約10億円の請求が発生 | 本人の借金約2億円と合わせ、一時的に約12億円規模となった。 |
| その後 | 弁護士の助力で、父親に関係する約10億円分の返済義務がないことを整理 | 本人の借金約2億円に戻ったと説明。 |
| 2017年ごろ | 複数の借金を銀行で借り換え | 2026年のインタビューでは、金利が約1%前後になったと説明。 |
| 2025年4月 | テレビ番組で現在の借金や高金利の負担について語る | 約2億円の借金、金利5%なら年間1000万円の利息という計算を紹介。 |
| 2026年7月 | 『せやねん!』と集英社オンラインで借金の経緯・返済計画を説明 | 最大12億円の背景と、約2億円の借金、将来の完済予定を改めて説明。 |
| 2026年10月 | ABEMA『エイジレスボーイズ』で、さゆりが節約生活を振り返る | 過去の食費節約や栄養失調による入院経験を明かしたが、番組報道で新たな完済発表はなかった。 |
12億円のすべてが、かつみ自身の投資による借金ではなかった
2026年7月4日付の日刊スポーツによると、『せやねん!』では、かつみの父親が生前に保証人となっていた会社が倒産し、父親の死後に約10億円の請求が発生した経緯が説明されました。
集英社オンラインの2026年7月3日付インタビューでも、さゆりは、父親が亡くなってから約10年後に京都の銀行から督促状が届き、その金額が10億円だったと振り返っています。弁護士の助力により返済義務がないことが整理され、最終的に本人の借金約2億円に戻ったという説明です。
つまり、最大12億円という数字は、約2億円の本人の借金に、父親に関係する約10億円の請求が重なった時期の金額です。12億円すべてを株式投資や飲食店経営で失ったお金と捉えると、経緯を誤解することになります。
また、ネット上で見かける「12億円完済」という表現も注意が必要です。12億円を返済し終えたという意味ではなく、約10億円分の請求が整理されたことで、本人の借金が約2億円に戻ったというのが報道で説明された経緯です。
【金利5%で2億円】返しても元金が減らなかった理由と借り換え効果
かつみ・さゆりの借金生活を理解するうえで欠かせないのが、金利の問題です。借金の額が大きい場合、毎月返済していても、支払額の多くが利息に充てられれば、元金がなかなか減らない状態に陥ります。
2億円に金利5%なら、年間の利息は1000万円
2025年4月3日付のスポニチアネックスによると、かつみは、バブル期に借りた金利の高い借金について、2億円に金利5%がかかる場合の負担を説明しました。
計算自体はシンプルです。元金が2億円で、年利5%がそのまま適用されると仮定した場合、1年間の利息は1000万円になります。
2億円 × 5% = 年間1000万円の利息
これは元金が2億円のまま変わらず、金利も一定であると仮定した単純計算です。実際の返済額や利息は、契約条件、返済時期、残高、金利の適用方法などによって変わります。
それでも、年間1000万円の利息が発生する規模の借金では、1000万円を返済したとしても、その全額が元金の減少につながるわけではありません。返済額が利息と同じ程度なら、元金がほとんど減らないという説明は、数字のうえでも理解できます。
銀行の借り換えで金利が約1%に低下
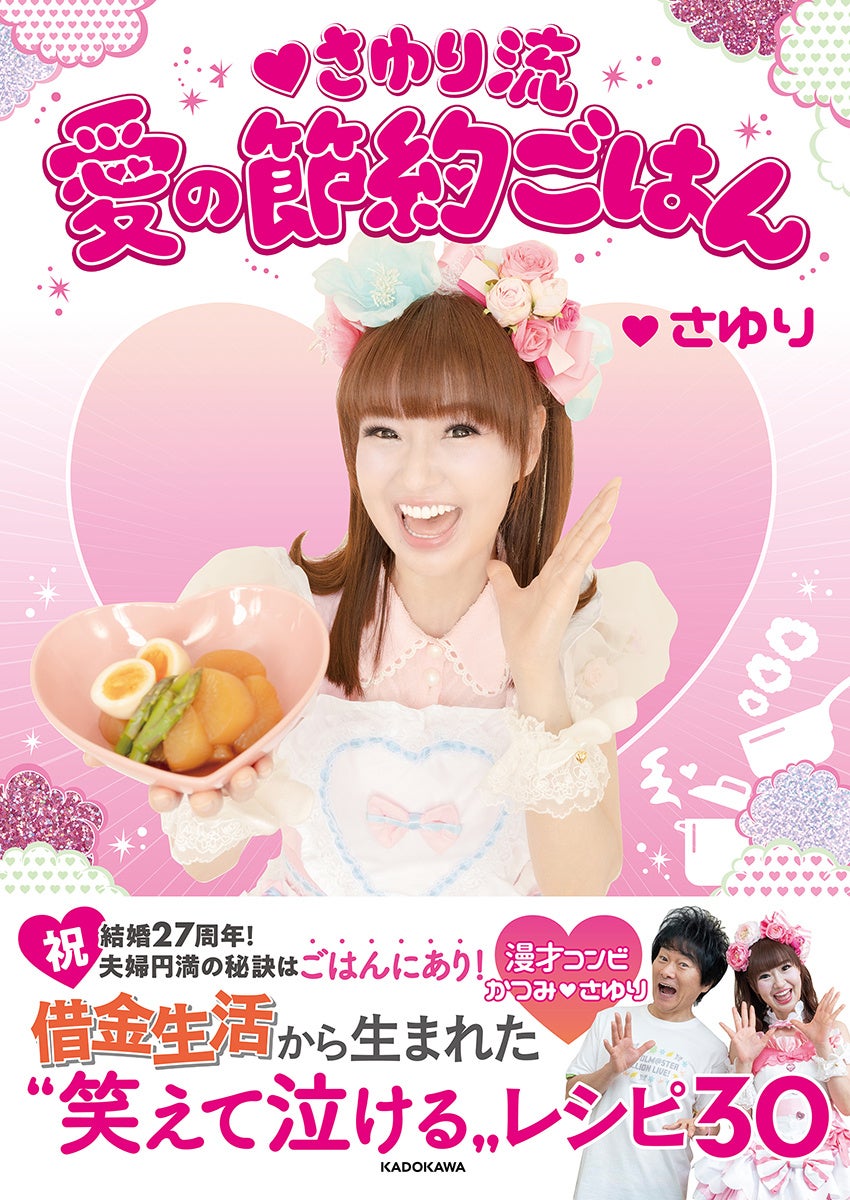
2025年4月の番組で、かつみは複数の借入先に分かれていた借金を池田泉州銀行でまとめてもらい、金利が約1%になったと説明しています。2026年7月の集英社オンラインのインタビューでも、約9年前に銀行が借り換えを引き受けてくれたことで、金利が1%前後に収まったと語っています。
仮に元金が2億円のままで年利1%が適用されると、年間の利息は200万円です。金利5%の場合と比べると、利息の単純計算では年間800万円の差が生まれます。
借金返済にとって、これは大きな転換点です。同じ金額を返済しても、利息に消える割合が小さくなれば、元金の減少に回せるお金が増えます。長期間にわたって返済を続ける場合、金利の違いが完済時期に与える影響は決して小さくありません。
借金を一本化することの意味
集英社オンラインのインタビューでは、さゆりが、かつみとの生活を始めたころ、借入先が多く、返済状況を把握するために一覧表を作った経験も紹介されています。消費者金融8社を含め、支払先が最大43件に及んでいたという説明です。
借入先が多ければ、それぞれの返済日や金利、残高を管理する負担も増えます。複数の借金をまとめ、より低い金利に借り換えることができれば、返済状況を把握しやすくなるだけでなく、利息負担の軽減も期待できます。
ただし、借り換えは必ず成功するわけではありません。新しい借入条件や手数料、返済期間を確認する必要があり、低金利になったからといって借金そのものがなくなるわけでもありません。かつみ・さゆりの場合は、金利の低下によって返済の見通しが立ちやすくなったことが大きな意味を持っています。
【完済の見通し】12億円完済説の正体と2026年の生活
2026年に広がった「12億円完済説」は、実際の発言と照らし合わせると、完済までの道筋が見えたことと、すでに完済したことが混同されたものと考えられます。
完済予定は、さゆりが81歳・かつみが87歳になる頃
2026年7月3日付の集英社オンラインのインタビューで、さゆりは、銀行による借り換えで金利が約1%になったことを説明し、自身が81歳、かつみが87歳になる頃に完済する予定が立ったと語っています。
これは、長年続いてきた返済生活に、ようやく終わりの目安ができたという意味です。完済予定の年齢が具体的に語られたことで、これまでの苦労と今後の見通しが、以前よりも明確になったと受け止められます。
一方で、2026年10月29日までに確認できる報道には、借金をすべて返し終えたという発表はありません。したがって、「12億円を完済した」「現在は借金がゼロになった」という理解は、本人が説明した返済計画とは異なります。
2026年10月、『エイジレスボーイズ』で明かした節約生活
2026年10月22日放送のABEMA『エイジレスボーイズ』第8回では、さゆりが節約しながら続けてきた生活習慣や美容法について語りました。10月26日付のザテレビジョンなどの報道によると、さゆりは57歳の現在も、20年、30年前から着ている服を衣装兼私服として活用していると説明しています。
また、借金生活中には、食費を抑えるためにもやしを中心とした食生活を送っていたことも明かしました。買い物の際には、余計なものを買わないように、もやしを買うための50円だけを持って売り場に向かっていたというエピソードです。
その節約生活は徹底したものでしたが、食費を切り詰めすぎた結果、栄養失調で入院した過去もあったといいます。この経験を経て、さゆりは栄養を意識するようになったと説明しています。
この話は、単なる節約術として受け止めるだけでは十分ではありません。借金返済を優先するあまり、健康維持に必要な食事まで削らざるを得なかった時期があったことを示しています。現在のさゆりが語るローコスト美容法も、支出を抑える工夫の一方で、健康を損なわないことの大切さを考えさせる内容です。
借金返済と芸能活動を両立する夫婦
かつみ・さゆりの借金生活が長く語られてきた理由のひとつは、夫婦が返済の苦労を隠すのではなく、バラエティー番組やインタビューで具体的なエピソードとして話してきたことにあります。
2026年7月の集英社オンラインのインタビューでは、さゆりが、借金の一覧表を作り、返済を終えた借入先に花丸を付けることで、返済を続ける意欲を保っていたことも紹介されました。給料が振り込まれた直後に引き落としで残高がなくなってしまうほど厳しい生活のなかでも、支払先を一つずつ整理してきたといいます。
芸能活動で得た収入を返済に充てながら、事業にも挑戦してきた2人の歩みは、借金が単なる金額の問題ではなく、日々の生活や仕事の選択にも影響することを示しています。2026年現在も、完済という結果に到達したわけではありませんが、金利の引き下げによって返済の見通しが立ったことは、大きな変化です。
【プロの結論】かつみ・さゆりの借金から分かる3つのポイント
かつみ・さゆりの借金の経緯を整理すると、注目すべきなのは「12億円」という数字の大きさだけではありません。投資の失敗、事業経営、保証債務、金利、返済計画という複数の要素が重なっていたことが重要です。
1. 最大借金額と現在の残高を混同しない
最大12億円という数字は、本人の借金約2億円に、父親が保証人となっていた会社の倒産に関連する約10億円の請求が加わった時期の金額です。その後、約10億円分の返済義務がないことが整理され、本人の借金約2億円に戻ったと説明されています。
そのため、最大額だけを見て「12億円をすべて返済した」と理解するのは正確ではありません。過去の最大額、現在の残高、返済済みの金額、法的に支払う必要がなくなった請求は、それぞれ区別して考える必要があります。
2. 借金の返済では、金利と元金の関係を見る
2億円に年利5%が適用される場合、単純計算で年間1000万円の利息が発生します。金利が約1%になれば、同じ元金に対する年間利息は約200万円です。元金が同じでも、金利の違いによって返済の進み方が大きく変わることが分かります。
借金を抱えたときは、返済額だけでなく、利息がいくら発生しているのか、元金がどれだけ減っているのかを把握することが重要です。かつみ・さゆりのケースでは、借り換えによる金利負担の軽減が、長期的な完済計画につながっています。
3. 節約は、健康を損なわない範囲で続ける
さゆりが2026年10月の番組で語った栄養失調による入院経験は、極端な節約が生活に及ぼす影響を示しています。支出を減らすことは大切ですが、食事や医療など、健康を守るために必要な費用まで削ってしまえば、かえって生活の維持が難しくなるおそれがあります。
家計を改善する際には、支出を整理すること、金利や返済条件を把握すること、健康を守るための予算を確保することを同時に考える必要があります。借金返済を長く続けるためには、短期的な節約だけでなく、無理なく継続できる生活設計が欠かせません。
かつみ・さゆりの借金に関するよくある質問(FAQ)
Q1:かつみ・さゆりの借金は2026年現在いくらですか? A1:2026年7月の『せやねん!』出演時の説明では、かつみ自身の借金は約2億円です。10月までの報道では、完済したという発表は確認できません。
Q2:かつみ・さゆりは12億円の借金を完済したのですか? A2:12億円をすべて返済したわけではありません。本人の借金約2億円に、父親が保証人となっていた会社の倒産に伴う約10億円の請求が加わり、一時的に約12億円規模となりました。その後、約10億円分の返済義務がないことが整理されたと説明されています。
Q3:金利5%で2億円を借りると、利息はいくらですか? A3:元金2億円に年利5%がそのまま適用されると仮定した場合、年間の利息は1000万円です。金利が約1%なら、同じ元金に対する年間利息は約200万円になります。
Q4:かつみ・さゆりの借金は、いつ完済する予定ですか? A4:2026年7月の集英社オンラインのインタビューで、さゆりは自身が81歳、かつみが87歳になる頃の完済を予定していると説明しています。これは将来の返済計画であり、2026年時点で完済済みという意味ではありません。
Q5:借金の原因は飲食店の経営失敗だけですか? A5:いいえ。バブル期の株式投資と信用取引による損失、複数の副業や事業への挑戦、父親の保証債務をめぐる請求など、複数の要因が関係しています。飲食店の経営だけで12億円に達したわけではありません。
Q6:さゆりが栄養失調で入院したというのは本当ですか? A6:2026年10月22日放送のABEMA『エイジレスボーイズ』についての報道で、さゆりは借金生活中に食費を切り詰めすぎ、栄養失調で入院した過去を明かしたと伝えられています。これは過去の経験についての話です。
まとめ:12億円完済説の真相と今後の返済に注目
かつみ・さゆりの借金は、2026年10月29日時点で、本人が説明した直近の具体的な数字では約2億円です。最大12億円という金額は、バブル期の株式投資やその後の事業による借金だけでなく、父親が保証人となっていた会社の倒産に関連する約10億円の請求が重なったことで生じたものでした。
2025年に語られた金利5%の負担は、2億円の借金に対して年間1000万円の利息が発生するという計算で説明できます。その後、銀行の借り換えによって金利が約1%に下がり、返済計画に具体的な見通しが立ったことが、2026年のインタビューで明かされています。
ただし、「12億円完済」という表現は、12億円を返し終えたという意味ではありません。最大額が発生した経緯と、現在残っている借金、そして将来の完済予定を区別することが、最新情報を正しく理解するためのポイントです。
2026年10月の『エイジレスボーイズ』で紹介された、さゆりの節約生活や栄養失調で入院した経験も、長い返済生活の厳しさを伝えています。夫婦が今後どのように仕事と生活を両立しながら返済を続けていくのか、完済予定に向けた新たな発言や具体的な残高の公表が注目されます。 (出典: かつみ さゆり 借金(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
