有限会社とは?2026年の現状、株式会社との違い・メリットと変更手続きを徹底解説
「有限会社とは、どのような会社なのか」「2026年現在も設立できるのか」「株式会社と比べて信用力や経営上のメリットに違いはあるのか」。取引先の会社情報や求人情報、企業の登記情報を調べるなかで、こうした疑問を持つ人は少なくありません。
有限会社は、2006年5月1日の会社法施行によって新たに設立できなくなった会社形態です。ただし、当時存在していた会社がすべて消滅したわけではありません。現在も「特例有限会社」として営業を続ける会社があり、株式会社とは異なる特例が適用されています。2026年10月時点の制度を踏まえ、有限会社の歴史、資本金、責任範囲、メリット・デメリット、合同会社との違い、株式会社への変更手続きまで整理します。
📌 【この記事の重要ポイントまとめ】
- 要点1:有限会社は2006年5月1日以降、新設できない。ただし、既存の会社は特例有限会社として現在も存続できる。
- 要点2:特例有限会社は法律上、株式会社として扱われるが、取締役の任期や株式譲渡などに独自の特例がある。
- 要点3:株主の責任は原則として出資額の範囲内。株式会社への変更は義務ではなく、資金調達や事業拡大などの目的に応じて判断できる。
【2026年最新】有限会社とは?現在も存続する「特例有限会社」の仕組み
有限会社とは、もともと旧有限会社法に基づいて設立されていた会社形態です。株主に相当する出資者の責任を原則として出資額の範囲に限定し、比較的小規模な事業にも利用しやすい制度として運用されていました。
現在、法律上の正式な会社類型として新たな有限会社を設立することはできません。一方、2006年5月1日の会社法施行時点で存在していた有限会社は、会社法の施行に伴う関係法律の整備等に関する法律(以下、整備法)の規定によって、株式会社として存続することになりました。この会社が「特例有限会社」です。
法務省の「会社法の施行に伴う会社登記についてのQ&A」でも、旧有限会社が株式会社として存続し、特例有限会社という名称で扱われる仕組みが説明されています。既存会社が制度変更のたびに通常の株式会社へ移行する必要はなく、従来の商号を維持して事業を継続できる仕組みが設けられました。
ここで押さえておきたいのは、特例有限会社が旧制度のまま完全に独立して残っているわけではない、という点です。法律上は株式会社でありながら、整備法によって一部の会社法の規定が適用除外となったり、特別な扱いが設けられたりしています。
たとえば、特例有限会社には次のような特徴があります。
- 商号に「有限会社」という文字を使用する。
- 株式には譲渡制限があるものとみなされる。
- 取締役会を設置できない。
- 通常の株式会社に適用される取締役の任期に関する規定が適用されない。
- 株主総会を中心とした比較的シンプルな会社運営が可能である。
つまり、2026年現在も有限会社は存在します。ただし、新しく会社を立ち上げる際に選べる会社形態ではなく、過去に設立された会社が特例のもとで存続しているものです。
【なぜ新設できない?】2006年の会社法改正と有限会社制度の歴史
有限会社が新設できなくなった直接の理由は、会社法の施行に伴い、有限会社という独立した会社類型が廃止されたことです。会社法は2005年7月26日に公布され、2006年5月1日に施行されました。
経済産業省が公表している会社法の現代化に関する資料では、会社類型の見直しや、企業の実情に合わせた柔軟な組織設計が改正のポイントとして示されています。株式会社の制度を見直すとともに、現在の合同会社につながる新たな会社形態も導入されました。
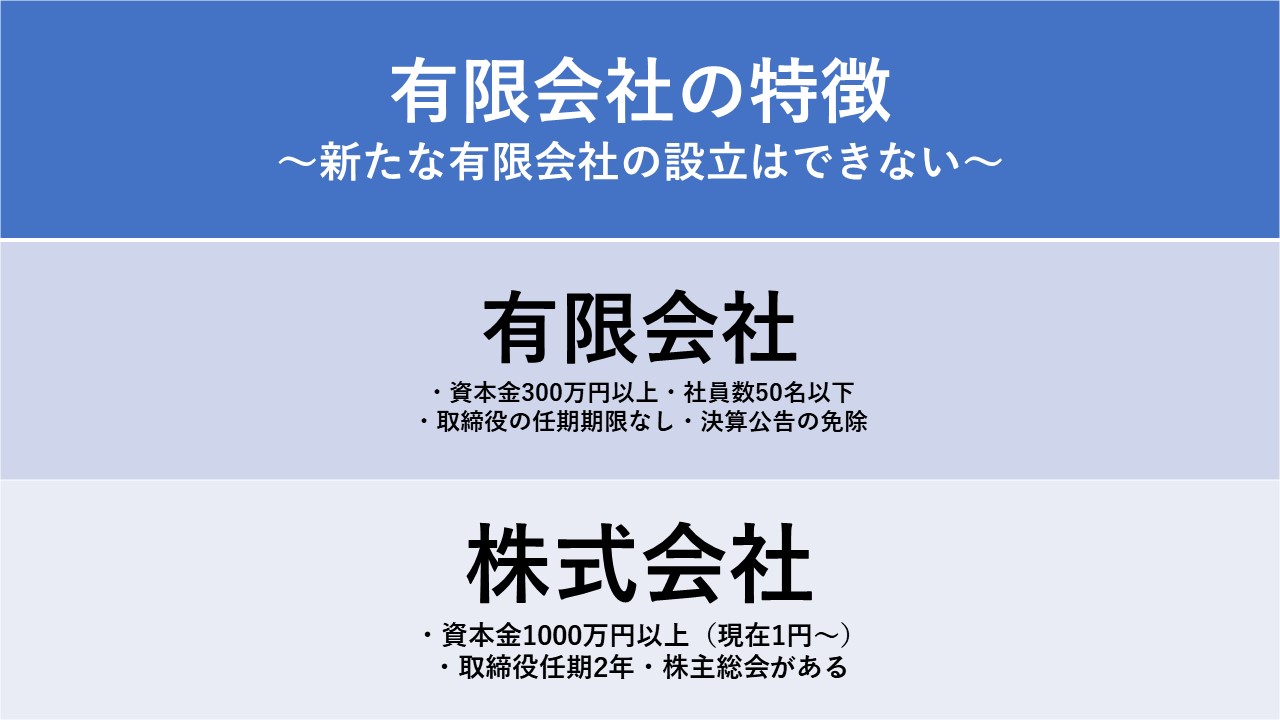
改正前の有限会社は、原則として資本金300万円以上という最低資本金制度の対象でした。株式会社にも、原則として資本金1,000万円以上という最低資本金制度が設けられていました。
しかし、会社法施行後は最低資本金制度が撤廃され、株式会社や合同会社を資本金1円から設立することも制度上可能になりました。資本金の最低額という観点から、有限会社を独立した会社形態として維持する必要性が小さくなったことも、制度再編の背景として理解できます。
この改正で重要なのは、有限会社を禁止すべき会社形態と判断したわけではないことです。会社の種類を整理する一方、既存の有限会社については、社名や組織を直ちに変更する負担が生じないよう経過措置を設けました。
制度変更の流れを整理すると、次のとおりです。
- 2005年7月26日:会社法が公布される。
- 2006年5月1日:会社法が施行され、有限会社の新設制度が廃止される。
- 2006年5月1日以降:施行時に存在していた有限会社は、特例有限会社として存続する。
- 2026年現在:特例有限会社は引き続き存続できるが、新たに有限会社を設立することはできない。
したがって、「有限会社は法律上なくなった」という説明は、半分正しく、半分不正確です。なくなったのは新設できる独立した会社類型であり、既存会社の営業や法人としての存続が一律に終了したわけではありません。
【一覧で比較】有限会社・株式会社・合同会社の違いと設立費用
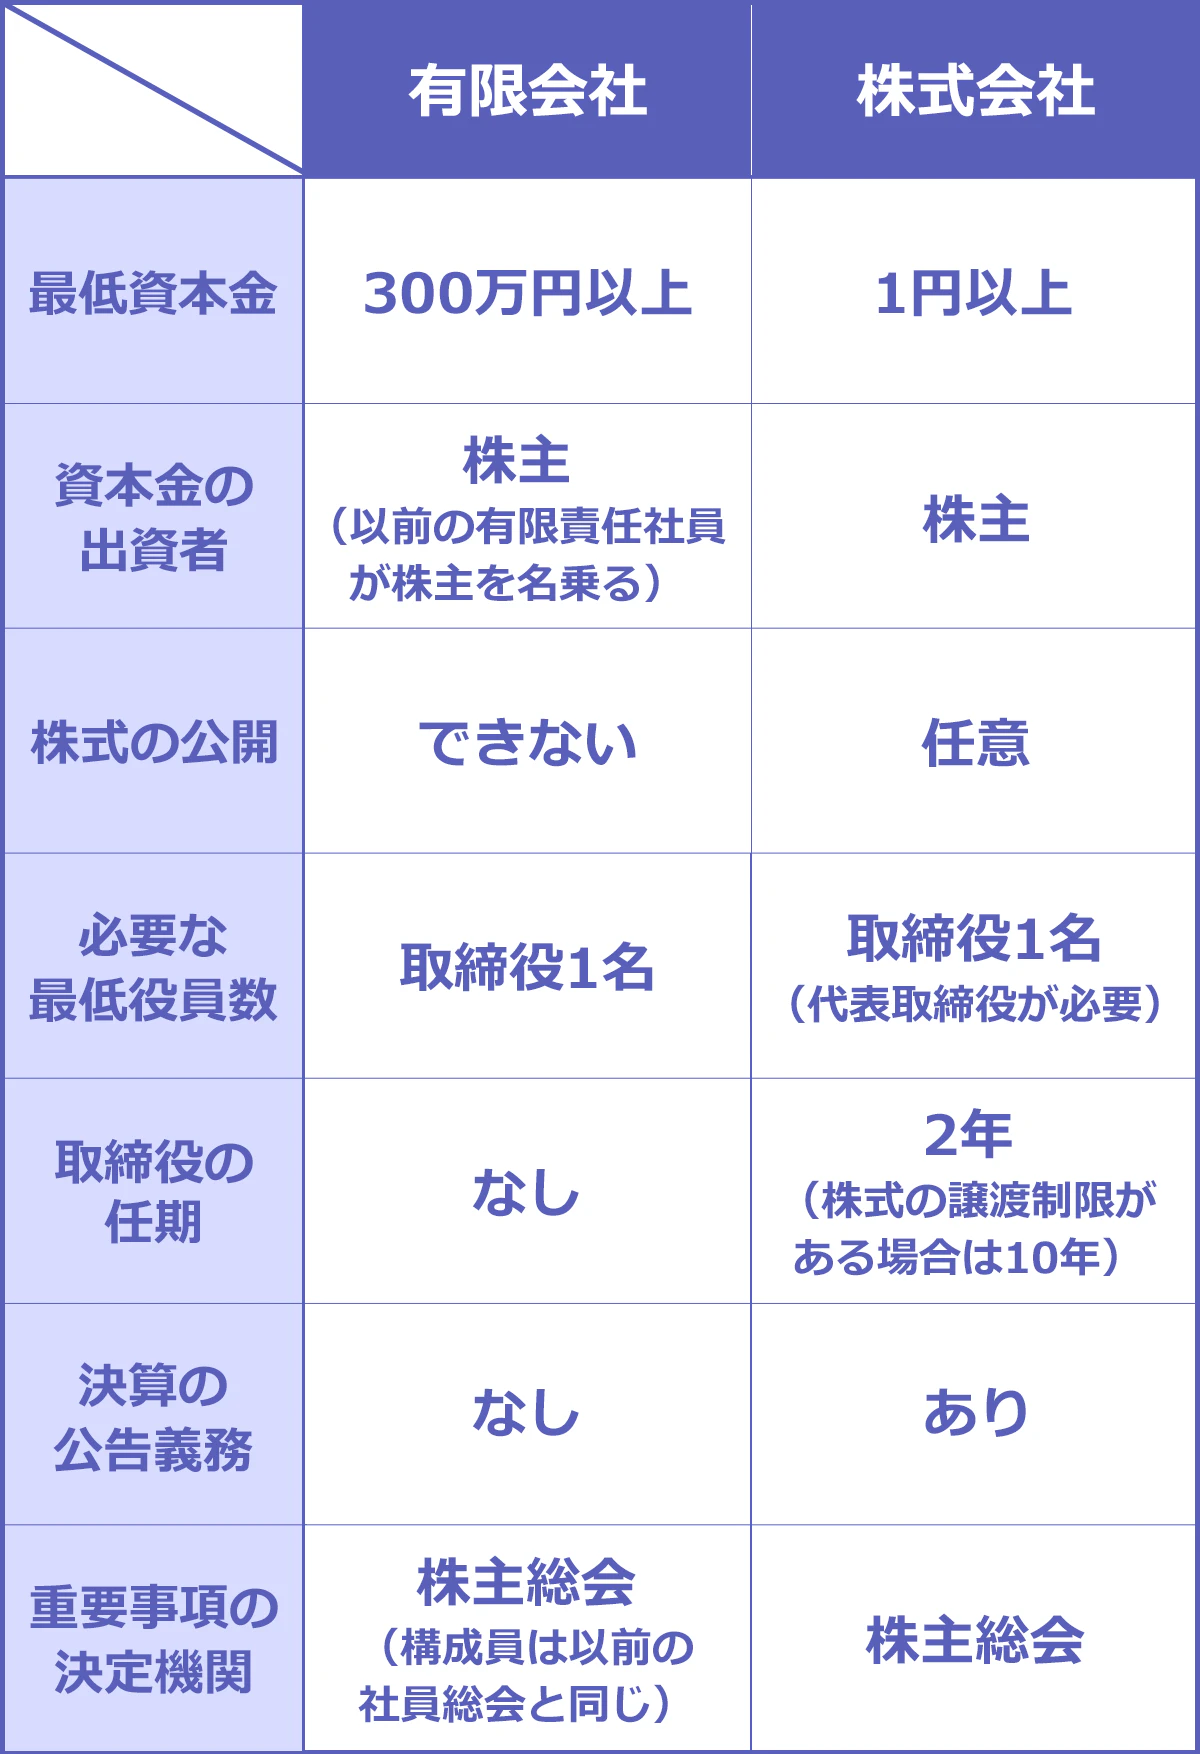
有限会社と株式会社の違いを理解するには、特例有限会社と通常の株式会社を比較する必要があります。特例有限会社も法律上は株式会社ですが、役員の任期や株式の譲渡などに特別なルールがあるためです。
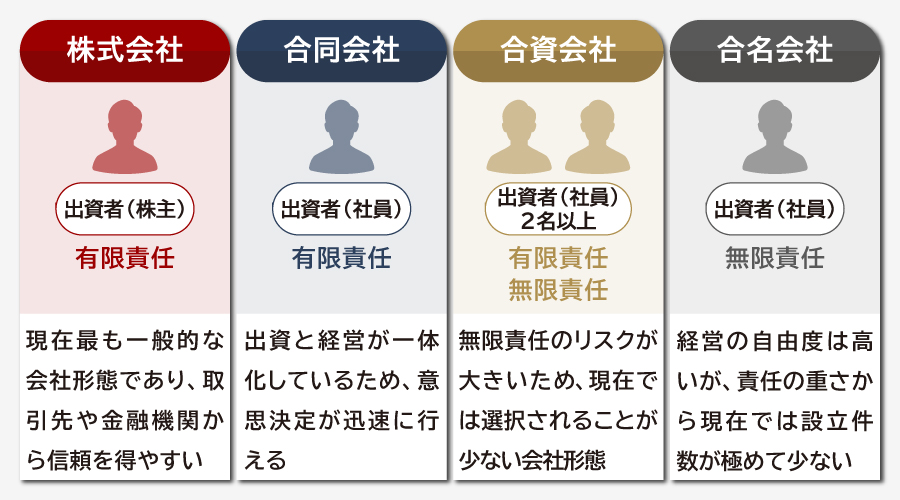
また、有限会社と合同会社の違いも重要です。合同会社は2006年の会社法施行によって導入された会社形態で、現在、新たに設立できます。有限会社のような名称を持つ既存企業とは異なり、これから起業する人が選択できる制度です。
| 比較項目 | 特例有限会社 | 株式会社 | 合同会社 |
|---|---|---|---|
| 2026年の新設 | 不可 | 可能 | 可能 |
| 法律上の位置づけ | 特例が適用される株式会社 | 株式会社 | 持分会社 |
| 出資者の呼び方 | 株主 | 株主 | 社員(出資者) |
| 最低資本金 | 一律300万円という現行の最低額はない | 1円から設立可能 | 1円から設立可能 |
| 取締役の任期 | 会社法の任期規定が適用されない | 原則2年。一定の非公開会社では最長10年まで伸長可能 | 株式会社の取締役制度とは異なる |
| 株式・持分の譲渡 | 株式譲渡に会社の承認が必要とみなされる | 定款などにより譲渡制限を設けられる | 持分譲渡には原則として他の社員の承諾が必要 |
| 定款認証 | 既存会社のため、新設時の認証はない | 原則必要 | 不要 |
| 設立登記の登録免許税 | 新設できないため該当なし | 最低15万円 | 最低6万円 |
| 定款の印紙税 | 新設時の費用は該当なし | 紙の定款は原則4万円、電子定款は不要 | 紙の定款は原則4万円、電子定款は不要 |
株式会社の設立費用は、定款認証の手数料や登録免許税などによって決まります。日本公証人連合会の案内によると、定款認証手数料は条件に応じて1万5,000円から5万円です。さらに、設立登記の登録免許税は資本金の額の1,000分の7で、最低額は15万円となります。
合同会社は定款認証が不要で、登録免許税の最低額も6万円です。そのため、電子定款を利用して自分で手続きを進める場合、法定費用を抑えやすい仕組みになっています。実際の総額には、印鑑作成費用や専門家への報酬などが加わる場合があります。
なお、特例有限会社は新設できないため、2026年に「有限会社を設立するための費用」は発生しません。既存の特例有限会社が株式会社へ移行する際の登記費用は、通常の新規設立費用とは分けて検討する必要があります。
この比較から見えてくるのは、会社形態を選ぶ際、設立費用だけでなく、資金調達、経営権の管理、役員変更の手間、将来の事業承継まで考慮する必要があるということです。
【資本金と責任範囲】有限会社の出資者はどこまで責任を負うのか
有限会社の責任範囲を考えるうえで、まず区別すべきなのは、会社そのものが負う債務と、出資者個人が負う責任です。
特例有限会社の株主は、原則として引き受けた株式についての出資額を限度に責任を負います。会社が取引先への支払いを滞らせたり、金融機関からの借入金を返済できなくなったりしても、それだけで株主個人の預金や自宅が会社の債務の返済に充てられるわけではありません。
ただし、有限責任には例外があります。代表者などが会社の借入れについて個人保証をしている場合には、保証契約に従って個人として返済義務を負うことがあります。また、役員自身の違法行為や第三者に対する損害賠償責任など、法律上の要件を満たす場合には、個人の責任が問われることもあります。
「有限会社だから、経営者はどんな場合でも個人資産を守れる」という理解は誤りです。会社形態による有限責任と、個人保証や役員個人の責任は分けて考えなければなりません。
資本金についても、300万円以上なければ有限会社として存続できない、という説明は現在の制度を正確に表していません。旧有限会社法のもとでは原則300万円の最低資本金制度がありましたが、会社法施行後は最低資本金制度が撤廃されています。現在の特例有限会社についても、一律に300万円以上という最低額が課されているわけではありません。
個別の会社の資本金を知りたい場合は、登記事項証明書などで登記された資本金の額を確認するのが確実です。ただし、資本金は設立時や資本政策に関する情報であり、現在の預金残高や売上高、利益、支払能力をそのまま示す数字ではありません。
たとえば、資本金が大きくても赤字が続いている会社はあり、資本金が比較的小さくても安定した取引基盤を持つ会社もあります。資本金だけを見て、取引の安全性を判断するのは適切ではありません。
【メリット・デメリットを検証】有限会社の信用力と評判、見分け方
特例有限会社には、長年の事業を継続しやすい制度上の利点があります。一方で、株式会社への移行を検討したほうがよいケースもあります。会社の規模や評判だけでなく、経営方針や今後の資金調達計画を踏まえて評価することが大切です。
特例有限会社の主なメリット
- 取締役の任期に関する負担が小さい:通常の株式会社に適用される取締役の任期規定が適用されないため、任期満了に伴う重任登記を繰り返す必要がない。
- シンプルな経営体制を維持しやすい:取締役会を設置できず、株主総会を中心とした比較的簡素な組織運営ができる。
- 長い事業歴を示す場合がある:2006年以前から存続している会社であれば、長期にわたって事業を続けてきたことが、取引先への説明材料になることがある。
- 有限責任の仕組みがある:株主の責任は原則として出資額の範囲内に限定される。
ただし、取締役の任期がないことは、役員変更の登記がすべて不要という意味ではありません。取締役が実際に交代した場合などには、必要な変更登記を行う必要があります。
特例有限会社の主なデメリット
- 新設できない:新たに事業を始める人は、株式会社や合同会社など、現在設立できる会社形態から選ぶ必要がある。
- 機関設計に制約がある:取締役会を設置できないため、事業規模の拡大に合わせて経営体制を変更したい場合には制約となることがある。
- 株式譲渡に制限がある:株式を第三者へ移転する場合には、会社の承認が必要となる仕組みがある。
- 将来の資金調達や組織再編で不都合が生じる場合がある:外部投資家の受け入れや株式上場などを目指す場合、通常の株式会社への移行を検討する必要がある。
では、有限会社の信用力や評判は、株式会社より低いのでしょうか。
会社形態の名称だけで、信用力の優劣を決めることはできません。「株式会社」という名称は、取引先にとってなじみがあり、対外的な説明がしやすい場合があります。一方、「有限会社」という名称が長年の事業継続を想起させることもあります。ただし、どちらも会社名だけで経営の健全性を保証するものではありません。
取引先として信用力を確かめたい場合は、次の情報を組み合わせて確認するのが実務的です。
- 登記事項証明書で会社の正式名称、所在地、代表者、資本金などを確認する。
- 決算書や信用調査情報を通じて、業績、財務状況、支払い能力を確認する。
- 必要な許認可を取得しているか、事業内容と登録情報に矛盾がないかを確認する。
- 取引実績、契約条件、支払い条件、保証の有無を確認する。
有限会社の見分け方は比較的簡単です。正式な商号に「有限会社」という文字が含まれているかを確認し、必要に応じて法務局の登記事項証明書を取得します。法人番号の公表情報も会社の特定に役立ちますが、詳細な登記事項や最新の役員情報などを確認するには、登記情報を別途調べる必要があります。
つまり、有限会社という名称は、その会社が現在どのような法律上の扱いを受けているかを知る手がかりです。しかし、企業の評判や安全性については、会社形態とは別の客観的な情報で判断する必要があります。
【株式会社への変更手続き】特例有限会社から移行する方法と注意点
特例有限会社は、希望すれば通常の株式会社へ移行できます。株式会社への変更は義務ではありませんが、事業拡大、外部からの資金調達、経営体制の見直し、企業イメージの刷新などを目的として検討されることがあります。
法務省の商業・法人登記に関する案内によると、特例有限会社から株式会社へ移行する場合、単に商号の文字を変更するだけでは手続きは完了しません。商号変更に伴う定款変更を決議し、特例有限会社の移行による解散登記と、株式会社の商号変更による設立登記を同時に申請する必要があります。
具体的な手続きは、次の流れで進めます。
- 1. 移行の目的と会社の現状を整理する:資金調達、取引先への説明、組織体制の変更など、株式会社へ移行する理由を明確にする。
- 2. 株主総会で決議する:商号に含まれる「有限会社」を「株式会社」に変更するため、定款変更に必要な株主総会の特別決議を行う。特例有限会社では、原則として総株主の半数以上が出席し、その議決権の4分の3以上の賛成が必要となる。
- 3. 登記書類を準備する:株主総会議事録、変更後の定款、登記申請に必要な書類などを整える。
- 4. 解散登記と設立登記を同時に申請する:本店所在地における登記は、原則として決議から2週間以内に申請する。
- 5. 取引関係や社内情報を更新する:銀行、取引先、契約書、請求書、会社印、許認可、税務・社会保険関係など、名称変更に伴う対応を確認する。
ここで注意したいのは、登記上、解散登記と設立登記という形式を取るからといって、通常の廃業と新規創業を行うという意味ではないことです。特例有限会社から株式会社への移行は、整備法に定められた手続きであり、事業を継続しながら会社形態を変更するための制度です。
費用については、登記に必要な登録免許税、書類の取得費用、司法書士などへ依頼する場合の報酬を確認します。通常の株式会社の新規設立と同じ金額になるとは限らないため、特例有限会社からの移行であることを伝えたうえで、法務局や専門家に見積もりを依頼するとよいでしょう。
また、移行する前には、株主構成や株式の扱い、役員構成、定款の内容、取引先との契約条件を整理しておくことが重要です。会社形態を変えることで得られる利点が、手続きや社内管理の負担を上回るかを検討する必要があります。
反対に、現在の経営体制で十分に事業を継続できており、株式上場や大規模な資金調達を予定していない場合には、特例有限会社のまま存続する選択肢もあります。制度上の理由だけで、株式会社への移行を急ぐ必要はありません。
【有限会社とは】に関するよくある質問(FAQ)
Q1:有限会社は2026年現在も存在していますか?
A1:はい。2006年5月1日の会社法施行時点で存在していた有限会社は、特例有限会社として現在も存続できます。ただし、新たに有限会社を設立することはできません。
Q2:有限会社の資本金は300万円以上必要ですか?
A2:現在、一律に300万円以上の資本金が必要という制度にはなっていません。旧有限会社法では原則300万円の最低資本金制度がありましたが、会社法施行後に最低資本金制度は撤廃されています。個別の会社の資本金は登記事項証明書などで確認できます。
Q3:有限会社は株式会社に変更しなければなりませんか?
A3:いいえ。特例有限会社は、そのまま事業を継続できます。株式会社への移行は、資金調達、組織設計、事業拡大などの必要性に応じて判断するものです。移行する場合は、株主総会の決議と所定の登記手続きが必要になります。
まとめ:有限会社は制度の歴史と事業の実態を分けて判断する
有限会社とは、2006年の会社法施行によって新設できなくなった会社形態です。しかし、既存の会社は特例有限会社として現在も存続でき、株主の有限責任やシンプルな経営体制などの特徴を維持しています。
株式会社との違いは、単なる名称の差ではありません。取締役の任期、株式譲渡の扱い、機関設計、将来の資金調達や組織再編などに制度上の違いがあります。一方、合同会社は現在も新設でき、定款認証が不要であることなどから、設立費用を抑えたい起業家の選択肢になっています。
有限会社の資本金や責任範囲を調べる場合には、旧制度の情報と現在の法律を混同しないことが大切です。また、企業の信用力を判断するときも、有限会社という名称や資本金だけで結論を出すのではなく、登記情報、財務状況、取引実績などを総合的に確認する必要があります。
【プロの結論】 既存の特例有限会社を経営している場合は、会社形態を変えること自体を目的にするのではなく、将来の事業計画から逆算して判断するのが合理的です。現在の体制で十分に経営できるなら存続を選び、外部投資家の受け入れや組織の拡大が必要なら株式会社への移行を検討する。これから起業する場合は、株式会社と合同会社の設立費用、経営体制、資金調達の可能性を比較することが、後悔のない選択につながります。 (出典: 有限 会社 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
