ヤマハ発動機株価掲示板を徹底解剖!2026年の株価・配当・決算と今後の見通し
ヤマハ発動機(東証プライム・証券コード7272)の株価は、2026年10月28日の終値で1,740円となりました。年初来高値の1,987円からは調整している一方、2月につけた年初来安値1,033円と比べると大幅に上昇した水準です。Yahoo!ファイナンスのヤマハ発動機株価掲示板では買いを期待する声が優勢ですが、足元の株価下落や今後の業績、配当の持続性を気にする投資家にとっては、慎重に確認したい材料もあります。
注目すべきは、2026年8月4日に発表された中間決算です。ヤマハ発動機は上期の大幅な増収増益を受け、通期業績予想を上方修正しました。年間配当予想は1株50円を維持しています。好決算にもかかわらず株価が下落する背景には何があるのか。最新の市場データ、公式IR、掲示板の投票傾向を照らし合わせ、7272の株価の実態と2026年後半から先の投資判断に役立つポイントを整理します。
📌 【この記事の重要ポイントまとめ】
- 株価の現在地:2026年10月28日終値は1,740円。年初来高値1,987円、年初来安値1,033円のレンジ内で推移しています。
- 業績と配当:8月4日に通期業績予想を上方修正。2026年12月期の年間配当予想50円は据え置かれています。
- 掲示板の評判:Yahoo!ファイナンスでは買い意向が優勢ですが、投稿者の評価は市場全体の意見や将来の株価を保証するものではありません。
【2026年10月最新】ヤマハ発動機7272の株価現在と年初来高値・安値
2026年10月28日の東京証券取引所におけるヤマハ発動機の終値は1,740円で、前日比44円安、下落率は2.47%でした。Yahoo!ファイナンスの同日株価情報では、出来高は約521万株。短期的には売りが優勢となった一日です。
ただし、年初からの値動きを振り返ると、単純な下落相場とは異なる姿が見えてきます。年初来安値は2月4日の1,033円、年初来高値は8月17日の1,987円です。10月28日の終値は高値から約12.4%下落しているものの、年初来安値からは約68.4%高い水準にあります。
つまり、2026年のヤマハ発動機株は、年初の低迷から大きく反発した後、夏場の高値を経て調整局面に入ったと捉えられます。高値からの下落だけを見ると弱気に傾きやすい一方、安値からの反発率を見ると、すでに相応の業績回復期待が株価に反映されている可能性があります。
株価の数字を確認するときは、日々の値動きだけでなく、どの価格を起点にするかが重要です。高値を基準にすれば下落が目立ち、安値を基準にすれば上昇が目立ちます。掲示板で強気派と弱気派の見方が分かれる背景には、こうした比較基準の違いもあります。
【ヤマハ発動機株価掲示板の評判】強気と弱気の声をどう読むべきか
Yahoo!ファイナンスのヤマハ発動機掲示板に掲載された「みんなの評価」では、2026年10月28日時点の直近1週間について、投稿時に選択された感情の割合が「強く買いたい」37.5%、「買いたい」50%、「様子見」12.5%となっています。「売りたい」「強く売りたい」は、同じ集計ではいずれも0%でした。
この数字だけを見ると、掲示板の評価は明確に買い寄りです。8月の業績予想上方修正や年間50円の配当予想、年初来安値からの株価回復などが、投資家の期待を支える材料になっていると考えられます。
ただし、この割合は掲示板で投稿時に選択された感情の集計です。日本株の投資家全体を対象とした世論調査ではなく、投稿者の保有状況や投資期間、売買経験も一様ではありません。買い意向が88%近くを占めているからといって、株価が上がる確率が88%あるという意味でもありません。
掲示板の評判を読む際には、強気・弱気という結論よりも、その根拠に注目する必要があります。例えば、強気意見が会社の上方修正や利益率の改善を根拠にしているなら、決算資料と照合できます。一方、「必ず上がる」「大口が買っているから安心」といった、検証可能な数字や資料を伴わない主張は、投資判断の根拠としては弱いものです。
また、掲示板の雰囲気は株価が大きく動いた直後に変化しやすい傾向があります。株価が上がると買いを推奨する投稿が目立ち、下落すると悲観的な投稿が増えることがあります。こうした反応は市場心理を把握する手掛かりにはなりますが、企業価値そのものを測る指標とは区別して扱うべきです。
【最新決算を検証】2026年上期の増収増益と業績予想修正の経緯
ヤマハ発動機の2026年の株価を考えるうえで、最も重要な材料の一つが8月4日の中間決算発表です。公式発表によると、2026年1~6月期は二輪車を中心に販売が伸び、売上収益、営業利益、親会社の所有者に帰属する中間利益がいずれも前年同期を上回りました。会社は上期の売上収益、営業利益、当期利益について、中間期として過去最高と説明しています。
業績予想の修正幅も大きく、売上収益は従来の2兆7,000億円から2兆9,000億円へ、営業利益は1,800億円から2,600億円へ、親会社の所有者に帰属する当期利益は1,000億円から1,700億円へ引き上げられました。上方修正は利益面で特に大きく、会社の収益見通しが年初の想定から改善したことが分かります。
主要な数字を整理すると、次のとおりです。
| 項目 | 2026年の実績・予想 | 確認したいポイント |
|---|---|---|
| 10月28日終値 | 1,740円 | 前日比44円安、年初来高値から約12.4%下落 |
| 年初来高値 | 1,987円(8月17日) | 上方修正後の期待が株価に反映された局面 |
| 年初来安値 | 1,033円(2月4日) | 年初の株価低迷を示す水準 |
| 2026年上期売上収益 | 1兆4,980億円 | 前年同期比17.2%増 |
| 2026年上期営業利益 | 1,585億円 | 前年同期比88.6%増 |
| 2026年上期純利益 | 1,139億円 | 前年同期比114.7%増 |
| 2026年通期売上収益予想 | 2兆9,000億円 | 従来予想から2,000億円引き上げ |
| 2026年通期営業利益予想 | 2,600億円 | 従来予想1,800億円から44.4%増額 |
| 2026年通期純利益予想 | 1,700億円 | 従来予想1,000億円から70%増額 |
| 年間配当予想 | 1株50円 | 中間25円、期末25円の予想を維持 |
| 会社予想PER・PBR | 約9.93倍・約1.35倍 | PERだけでなく利益の持続性や資産価値も確認 |
| 信用倍率 | 3.75倍(10月23日) | 信用買い残が信用売り残を上回る状況 |
出典はヤマハ発動機の2026年8月4日付決算発表、Yahoo!ファイナンスの2026年10月28日株価情報および10月23日信用取引データです。株価指標や信用残高は更新時点によって変わるため、売買前には最新の公表値を確認する必要があります。
上期の増益を支えたのは、販売数量の増加に加え、為替の円安効果や販売費・一般管理費の削減などです。会社は米国の追加関税の還付や、年間を通じた追加関税の影響が当初想定を下回る見通しも、上方修正の要因として挙げています。
一方、増益のすべてを恒常的な事業競争力の向上とみなすのは早計です。為替や関税の還付といった外部要因は、将来の業績にも同じ規模で寄与するとは限りません。今後の決算では、販売台数の伸び、製品ごとの採算、経費削減の継続性を確認し、利益の質を見極める必要があります。
【株価下落理由を分析】好決算でもヤマハ発動機が売られる背景
2026年8月に通期業績予想を上方修正したにもかかわらず、ヤマハ発動機の株価は10月に入って調整しています。Yahoo!ファイナンスの値動き解説によると、10月21日の1,795円から10月28日の1,740円まで、株価は約3.1%下落しました。10月26日には1,794円まで戻していたものの、その後は再び下押ししています。
好決算と株価下落は、必ずしも矛盾しません。株価は過去の業績だけでなく、将来の利益に対する期待を先取りして動くからです。業績予想の上方修正が発表されても、市場がそれ以上の成長を期待していた場合や、上昇後の利益確定売りが増えた場合には、株価が下落することがあります。
ヤマハ発動機の今後を考えるうえで、特に注意したい要因は次の4つです。
1.年初来高値をつけた後の利益確定売り
8月17日の1,987円は、2026年の年初来高値です。そこから株価が下落しているため、安値で買った投資家による利益確定や、上昇を見込んで買った投資家の損失回避売りが需給に影響している可能性があります。ただし、日々の株価だけで売買主体や下落原因を断定することはできません。
2.米国関税と原材料コストの不確実性
会社は8月の決算発表で、米国追加関税の影響や調達コストの上昇に言及しています。追加関税の影響が想定を下回る見通しは上方修正の一因ですが、関税負担や原材料価格が今後どのように変動するかは、利益率を左右する要素です。掲示板で業績回復が話題になっていても、このリスクを無視することはできません。
3.アウトドアランドビークル事業の構造改革
ヤマハ発動機は、米国のアウトドアランドビークル(OLV)事業について構造改革方針を策定しました。改革は不採算事業への対応という点で中長期的な採算改善につながる可能性がある一方、移行に伴う一過性費用が発生する見込みです。短期的には利益の押し下げ要因となり得るため、改革後の収益改善と費用負担の両面を確認する必要があります。
4.円相場と海外需要の変化
同社は海外販売の比重が高く、円安は円換算した売上収益や利益を押し上げる方向に働く場合があります。しかし、為替の変化だけでなく、地域ごとの需要、製品構成、販売価格、調達費用も収益を左右します。会社が通期業績予想で置いている為替前提と、実際の相場や販売動向が乖離すれば、利益予想の達成度も変わり得ます。
したがって、ヤマハ発動機の株価下落理由を一つのニュースだけで説明するよりも、上昇後の需給調整と、将来の利益を左右する複数の要因を分けて考えることが重要です。
【株価の今後の見通し2026】PER・PBRとホンダとの比較で分かる割安度
2026年10月28日時点で、Yahoo!ファイナンスが示すヤマハ発動機の会社予想PERは約9.93倍、実績PBRは約1.35倍です。会社予想EPSは約175.17円となっています。予想PERが10倍前後という数字は、利益予想を前提にすれば、株価が利益に対して高い倍率で評価されている状態ではないことを示します。
ただし、PERが低いから必ず割安とは限りません。2025年12月期の親会社の所有者に帰属する当期利益は約161億円でしたが、2026年12月期の会社予想は1,700億円です。利益の大幅な回復を前提とした予想PERは、利益が想定どおりに達成されるかどうかによって見え方が変わります。
2026年の予想利益が実現すれば、現在の株価は利益面から見て評価しやすい水準となる可能性があります。一方、為替の変化、関税負担、需要減速、構造改革費用などで利益が予想を下回れば、実際のPERは見かけより高くなります。割安度を判断するときは、予想値だけでなく、過去の業績と将来の利益の確度を一緒に確認することが欠かせません。
PBR約1.35倍は、株価が1株当たり純資産を上回る水準にあることを意味します。PBRが1倍を超えているから割高だと決めつけることも、PERが低いから買いだと決めつけることも適切ではありません。ROEや資本効率、将来の収益力、株主還元方針を組み合わせて判断する必要があります。
本田技研工業(ホンダ、7267)との比較も参考になります。2026年10月28日午前の市場データでは、ホンダのPERは約17.3倍、PBRは約0.56倍、予想配当利回りは約3.9%でした。これに対し、ヤマハ発動機の同日終値ベースでは、PER約9.93倍、PBR約1.35倍、予想配当利回り約2.87%です。更新時刻が異なるため厳密な同時点比較ではありませんが、指標の違いは確認できます。
この比較から分かるのは、ヤマハ発動機がPERでは相対的に低い一方、PBRではホンダより高く、配当利回りでは低いという点です。ただし、両社は事業構成や利益の変動要因が異なるため、指標だけで優劣を決めることはできません。二輪車、マリン、産業用ロボットなどの事業構成と、各社の収益回復の持続性を考慮する必要があります。
今後の株価見通しを判断するうえでは、11月6日に予定されている2026年12月期第3四半期決算が重要な確認材料です。上方修正後の利益計画に対して進捗がどうなっているか、販売数量や利益率が維持されているか、構造改革費用がどの程度業績に影響するかが注目点となります。
【配当予想2026年】年間50円は長期保有の魅力になるのか
ヤマハ発動機の2026年12月期の年間配当予想は、1株当たり50円です。会社は2026年2月13日に年間配当50円を公表し、8月4日の業績予想上方修正時にも変更しませんでした。予想の内訳は中間配当25円、期末配当25円です。
10月28日の終値1,740円を基準に計算すると、予想配当利回りは約2.87%となります。100株を保有する場合、年間配当の予想額は税引き前で5,000円です。100株の購入金額は同日の終値で約17万4,000円となりますが、実際の取得単価や取引手数料によって投資額は変わります。
配当の推移を見ると、2024年12月期の年間配当は50円、2025年12月期は35円でした。2026年は50円への回復が予想されています。したがって、今回の配当予想は過去の水準への回復を期待させる材料ですが、今後も50円が固定的に支払われると約束されたわけではありません。
ヤマハ発動機の公式IRでは、配当について業績見通しや将来の成長投資を考慮しながら、安定的かつ継続的に実施する方針を示しています。また、中期経営計画期間の累計で総還元性向40%以上を目安としています。総還元性向には配当だけでなく自己株式取得も関係するため、年間配当額のみで株主還元全体を判断しないことが大切です。
長期保有を検討する場合は、予想配当利回りだけでなく、利益とキャッシュフローが配当を支えられるかを確認しましょう。2026年は利益の大幅な回復が見込まれているものの、翌期以降も同じ利益水準を維持できるかは別の問題です。配当を受け取ることを目的とする場合でも、株価下落による評価損が配当収入を上回る可能性を考慮する必要があります。
【信用買残・信用倍率】掲示板の強気相場に潜む需給リスク
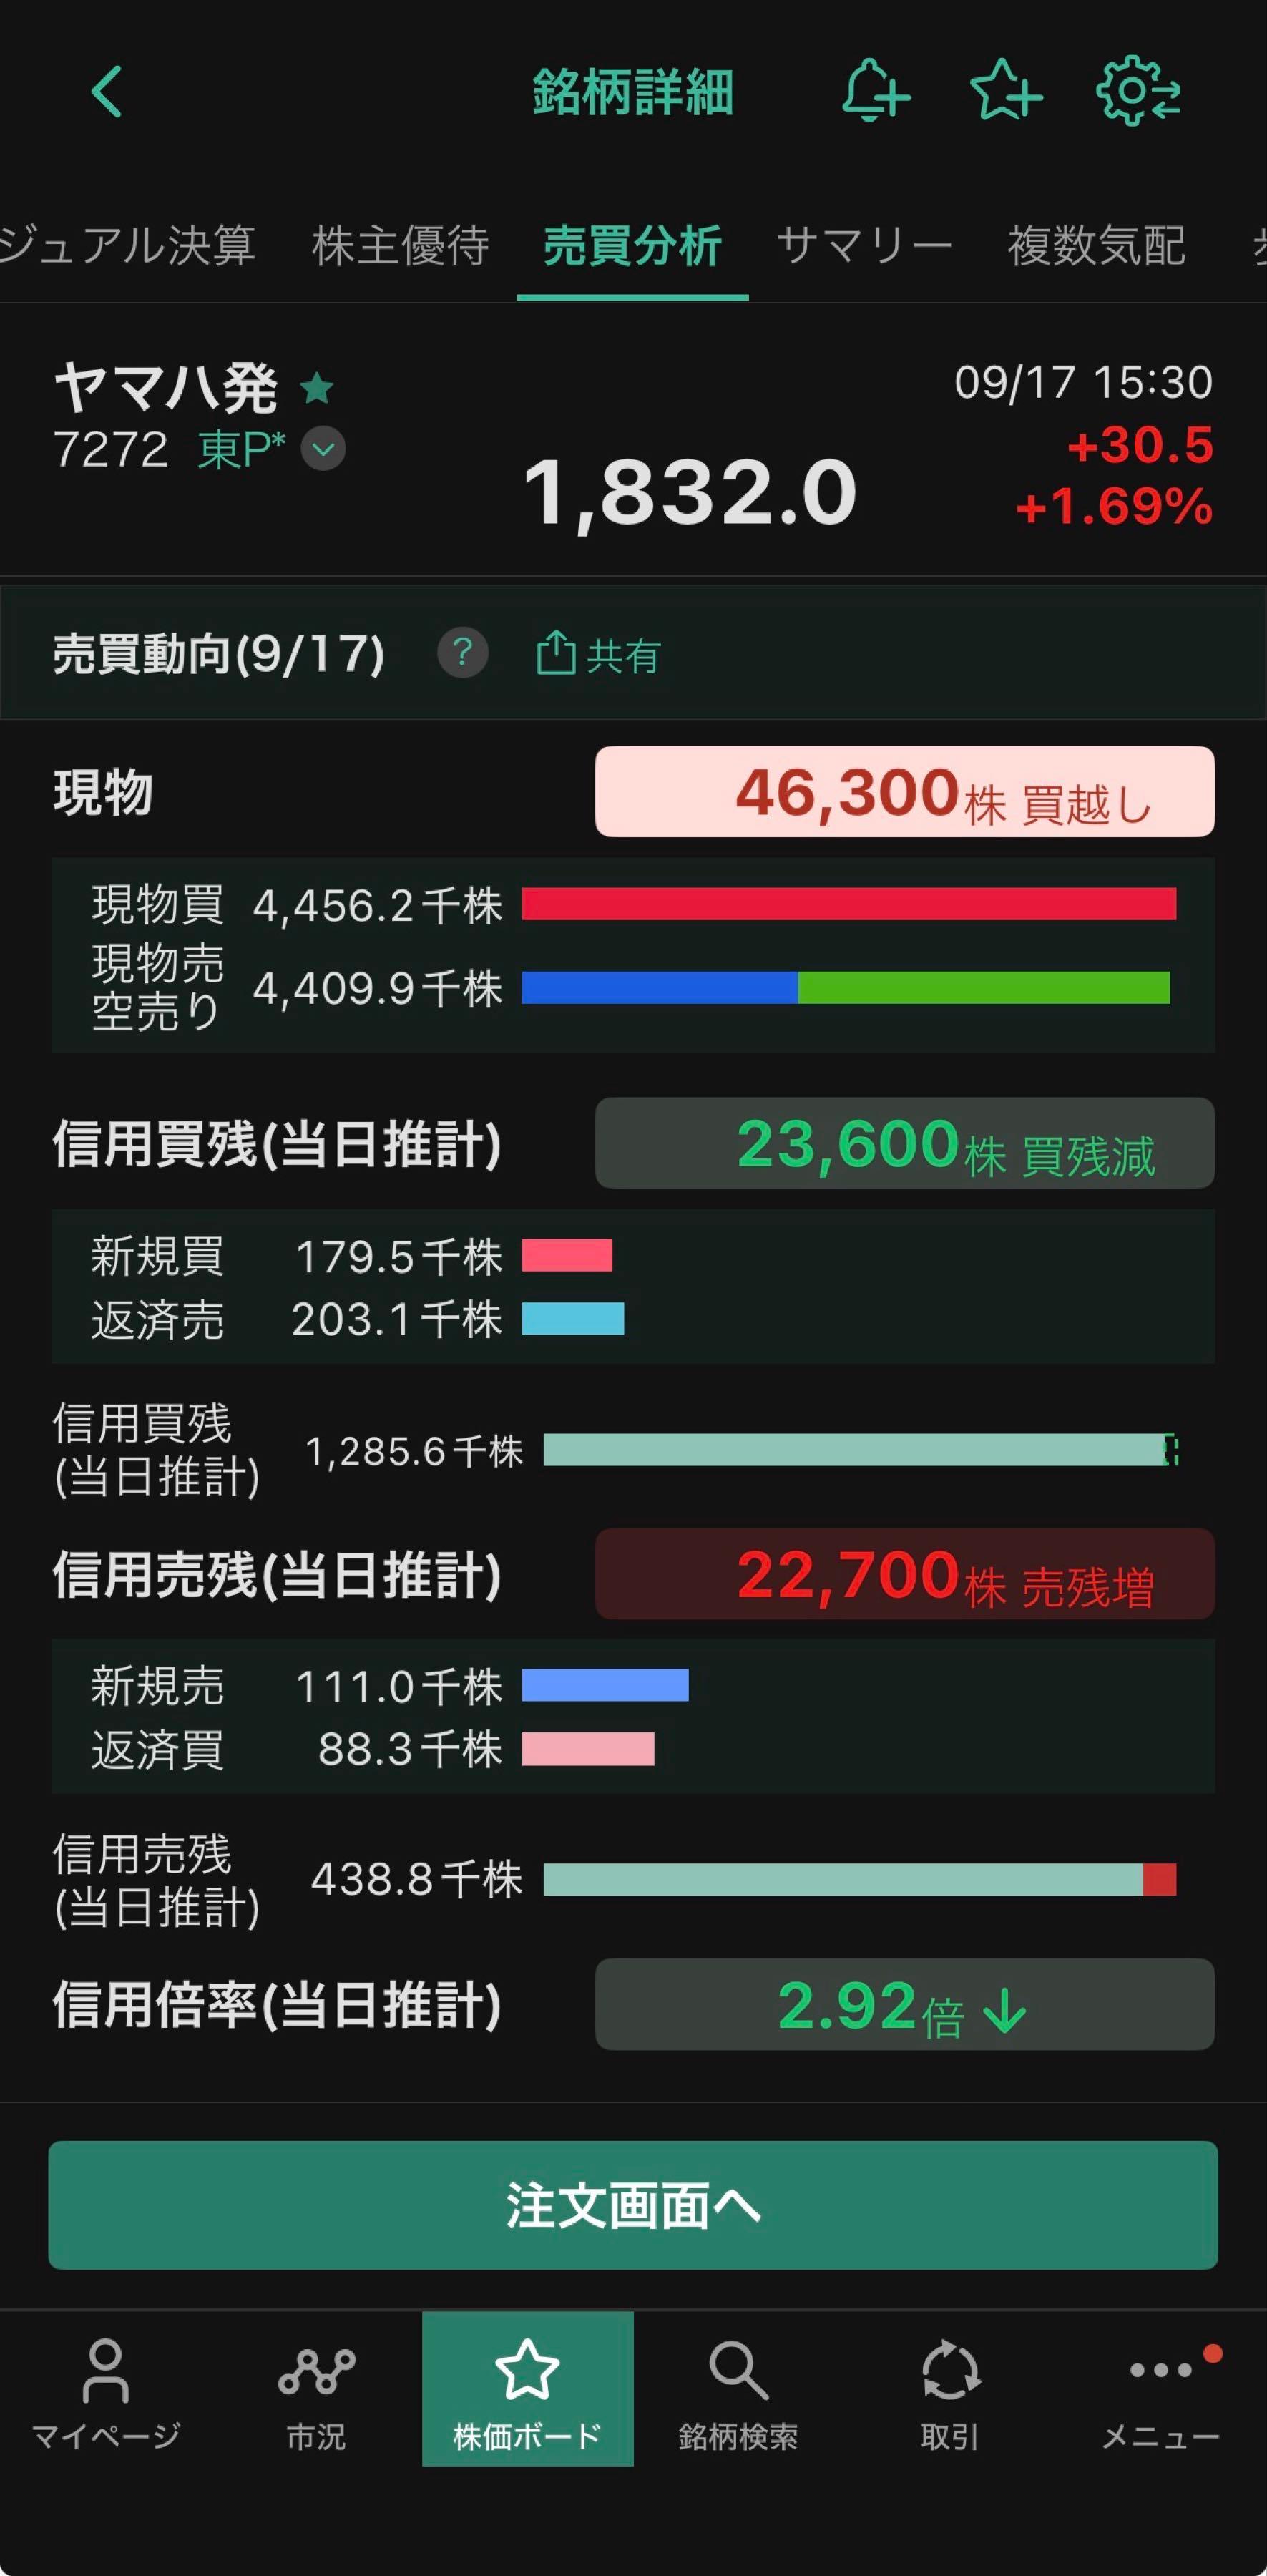
株価掲示板の評価とあわせて確認したいのが、信用取引の状況です。Yahoo!ファイナンスの2026年10月23日時点のデータでは、信用買い残は109万5,200株、信用売り残は29万2,000株、信用倍率は3.75倍でした。信用買い残が信用売り残を大きく上回っています。
信用倍率は、信用買い残を信用売り残で割った数値です。一般に、信用買い残が多い銘柄では、将来の返済売りが株価の上値を抑える要因になることがあります。ただし、信用倍率が高いだけで株価下落が確定するわけではなく、売買の方向を判断するには、残高の増減や出来高、株価の推移も必要です。
例えば、株価が下落するなかで信用買い残が増え続けている場合、反発を期待する買いが積み上がっている可能性があります。その後に株価がさらに下落すれば、信用取引の返済売りが増えるリスクも考えられます。一方、買い残が減少しながら株価が安定している場合には、需給面の重荷が軽くなっている可能性があります。
ただし、信用残高は公表時点に注意が必要です。10月28日の株価と10月23日時点の信用残高は異なる日付の情報であり、両者を同じ時点の数字として扱うことはできません。信用取引のデータを確認する際は、残高の基準日と前週比をセットで確認しましょう。
掲示板の強気意見、株価指標、信用倍率は、それぞれ異なる情報です。掲示板は投資家心理、PERやPBRは企業価値に対する市場評価、信用倍率は信用取引の需給を示します。三つを組み合わせることで、株価の動きをより多面的に理解できますが、いずれか一つだけで売買を決めるのは避けたいところです。
【掲示板情報の見分け方】ヤマハ発動機の投資判断で確認したい5つの基準
ヤマハ発動機株価掲示板を投資情報として活用するなら、投稿を読む順番を決めておくと判断がぶれにくくなります。特に、株価が大きく動いているときは、断定的な意見や短期的な値動きの解釈に目を奪われやすくなります。
1.業績に関する主張は公式IRと照合する。
「業績が上振れする」「配当が増える」といった投稿を見た場合、決算短信、業績予想修正の発表、配当予想の資料を確認します。2026年8月4日の上方修正のように、具体的な公表資料がある情報は検証できます。一方、出典のない内部情報や断定的な予想は、確かな事実として扱わないことが重要です。
2.株価予想と実績を分けて考える。
目標株価や「年末までに上がる」といった投稿は、将来に対する意見です。実際の株価と、投稿者が想定している目標株価は別物です。目標価格が示されている場合には、想定する期間、業績前提、利益水準が明らかになっているかを確認しましょう。
3.配当利回りは株価と配当予想の両方を見る。
配当利回りは、1株当たりの年間配当予想を株価で割って求めます。株価が下がると利回りは上がりますが、将来の配当が維持される保証はありません。高利回りだけを根拠に購入するのではなく、利益やキャッシュフロー、会社の還元方針を確認する必要があります。
4.信用残高と株価の組み合わせを確認する。
信用倍率が高いときは、買い残の増減と株価の動きをあわせて観察します。信用倍率は単独で売買シグナルになる指標ではありませんが、掲示板で強気意見が増えている局面に信用買い残も膨らんでいる場合、需給の偏りを検討する材料になります。
5.投稿者の利害と時間軸を意識する。
短期売買を前提とする人と、数年間の配当収入を目的とする人では、同じ株価下落に対する評価が異なります。短期の値上がりを期待する投稿を、長期保有の根拠としてそのまま採用するのは適切ではありません。保有期間、許容できる損失、投資目的に合う情報かどうかを見極めましょう。
ヤマハ発動機のように海外需要、為替、関税、複数事業の採算が株価に影響する企業では、掲示板を材料探しの入口として利用し、最終判断は公式資料と市場データで行う方法が有効です。掲示板を読む目的は、他人の結論に従うことではなく、自分がまだ確認していない論点を見つけることにあります。
【ヤマハ発動機株価掲示板】に関するよくある質問(FAQ)
Q1:ヤマハ発動機の株価は2026年10月28日現在いくらですか?
A1:2026年10月28日の終値は1,740円です。前日比44円安で、年初来高値は8月17日の1,987円、年初来安値は2月4日の1,033円でした。リアルタイムの取引価格は市場の営業日や確認時刻によって変わります。
Q2:ヤマハ発動機の2026年の配当予想はいくらですか?
A2:会社予想は年間1株50円です。中間配当25円、期末配当25円の内訳で、8月4日の業績予想上方修正時にも変更されませんでした。10月28日終値を基準にした予想配当利回りは約2.87%ですが、実際の配当は今後の決定によります。
Q3:ヤマハ発動機の株価は今後上がるのでしょうか?
A3:上昇を支える材料は、2026年上期の増収増益、通期業績予想の上方修正、年間配当50円の予想です。一方、米国関税、原材料価格、為替、OLV事業の構造改革費用、株価の需給には注意が必要です。11月6日に予定される第3四半期決算で、利益計画の進捗や採算の変化を確認することが判断材料になります。
Q4:ヤマハ発動機のPERが約10倍なら割安ですか?
A4:予想PER約9.93倍は、会社予想EPS約175.17円を前提にした数値です。2026年の大幅な利益回復が実現すれば割安感が意識される可能性はありますが、利益が想定を下回れば評価は変わります。PERだけでなく、PBR、ROE、キャッシュフロー、将来の利益の持続性を確認してください。
Q5:Yahoo!ファイナンスの掲示板で買いたい人が多ければ、購入してもよいですか?
A5:掲示板の買い意向は投資家心理を知る参考情報ですが、株価上昇を保証するものではありません。投稿の根拠を公式IRや決算資料と照合し、株価指標、信用残高、保有期間、損失許容度を踏まえて判断する必要があります。
まとめ:ヤマハ発動機の株価を判断するなら業績・配当・需給を一体で見る
2026年10月28日のヤマハ発動機株価は1,740円で、年初来高値1,987円からは調整しているものの、年初来安値1,033円からは大幅に上昇しています。掲示板では買い意向が優勢ですが、投稿者の期待と企業の実際の収益力は分けて評価する必要があります。
会社の公式発表では、2026年上期の売上収益が1兆4,980億円、営業利益が1,585億円、純利益が1,139億円となり、通期の売上収益予想2兆9,000億円、営業利益予想2,600億円、純利益予想1,700億円へ上方修正されました。年間配当予想50円も維持されています。こうした数字は株価を支える材料ですが、為替や関税、構造改革費用などによって利益が変動する可能性もあります。
投資判断で優先したいのは、掲示板の雰囲気よりも、上方修正後の業績がどこまで実現するかという点です。11月6日に予定される第3四半期決算で利益の進捗、販売動向、費用負担を確認し、PER・PBRと信用残高を合わせて評価することで、短期の値動きに振り回されにくくなります。
【プロの結論】 ヤマハ発動機は、2026年の利益回復と配当予想50円が注目される一方、株価がすでに大きく反発した後の調整局面にあります。短期売買を考える人は株価の勢いと信用需給、長期保有を考える人は利益の持続性と配当を支えるキャッシュフローを重視するのが基本です。掲示板は市場心理を把握する補助材料として使い、売買の根拠は公式IRと最新の市場データに置くことが、判断の精度を高める近道です。 (出典: ヤマハ 発動 機 株価 掲示板(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
