扶養内はいくらまで?2026年の178万円・169万円・130万円の壁を徹底比較
2026年に扶養内で働くなら、年収はいくらまでに抑えるべきなのか。所得税の非課税ラインが178万円に引き上げられる一方、配偶者(特別)控除の目安は169万円、社会保険の扶養には原則130万円の基準があり、それぞれの数字が意味するものは異なる。年収の壁を一つの数字だけで判断すると、想定外の社会保険料が発生したり、配偶者の税金や勤務先の家族手当に影響したりする可能性がある。
国税庁の「家族と税」や令和8年度税制改正の資料、厚生労働省の社会保険適用拡大に関する公表資料を踏まえ、2026年10月28日時点の制度を整理する。所得税がかからない年収、配偶者の税負担、社会保険の加入条件、月収の目安、手取りを比較する際の注意点まで、働き方を決めるために必要な情報をまとめた。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年分の所得税は、給与収入178万円以下でほかに所得がなければ原則かからない。改正は12月1日施行で、年末調整などに反映される。
- 要点2:配偶者の年収169万円は、配偶者特別控除を含めて最大38万円の控除を受けられる目安。社会保険の扶養基準とは別物。
- 要点3:2026年10月には、短時間労働者の社会保険加入に関する月額8.8万円の賃金要件が撤廃された。週20時間以上などの条件を満たす場合、年収106万円未満でも加入対象になり得る。
【2026年最新】扶養内はいくらまで?178万円・169万円・130万円の違い
2026年の扶養内パートで最初に押さえたいのは、所得税、配偶者の税金、社会保険の3つを分けて考えることだ。所得税がかからない年収まで働けても、社会保険の扶養に入ったままでいられるとは限らない。
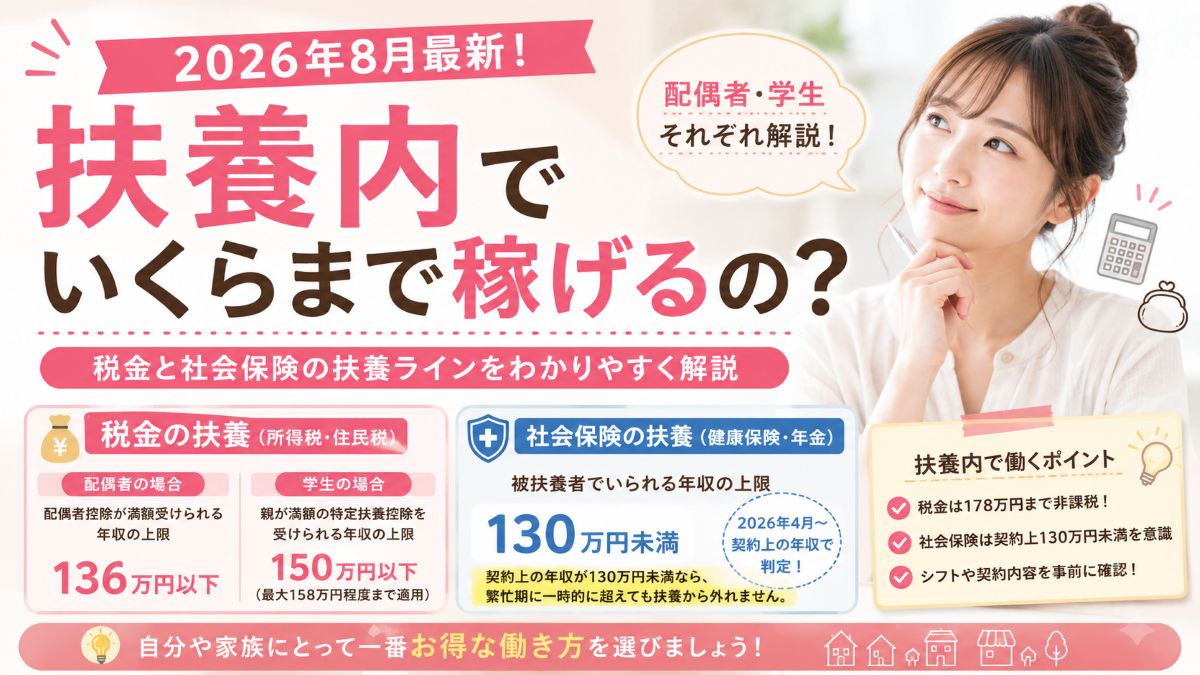
国税庁が公表する令和8年度税制改正後の案内では、給与収入が178万円以下でほかに所得がない場合、所得税等はかからないとされている。一方、配偶者が一定の要件を満たして38万円の配偶者(特別)控除を受けられる収入の目安は169万円以下だ。社会保険では、原則として年収130万円未満が被扶養者認定の基準となる。
つまり、「所得税がかからない」「配偶者の控除が満額」「社会保険の扶養に入っている」は、それぞれ別の状態だ。年収178万円まで働くことと、社会保険料を負担せずに働くことは同じではない。
また、2026年12月1日に施行される所得税の改正は、2026年分の所得税から適用される。10月28日時点では施行前であり、11月までの源泉徴収事務は従来どおりだが、12月の年末調整などで改正が反映される。年収178万円という数字は、年間の給与収入に対する基準として理解しておきたい。

【令和8年度税制改正】所得税178万円と配偶者控除169万円の中身
2026年の税制改正では、物価上昇への対応や就業調整の緩和を目的に、基礎控除や給与所得控除が見直された。財務省の令和8年度税制改正に関する資料によると、所得税の課税最低限は178万円まで引き上げられ、2026年分と2027年分について特例措置が設けられている。
給与収入だけで働く人の場合、所得税の計算では給与所得控除と基礎控除などを差し引く。2026年分の給与所得控除の最低保障額は74万円、基礎控除の最高額は104万円となり、合計178万円まで所得税の課税対象となる所得が生じない仕組みだ。ただし、ほかの所得がある場合や個別の所得控除などによって条件は変わる。
ここで注意したいのが、169万円という数字の意味だ。一般に「配偶者控除169万円」と紹介されることがあるが、厳密には、配偶者控除と配偶者特別控除を合わせた控除額の目安である。
2026年分の制度では、給与収入のみの場合、配偶者本人の年収が136万円以下なら、一定の条件のもとで配偶者控除の対象になる。136万円を超えて169万円以下の場合は、配偶者特別控除によって、控除を受ける側の合計所得金額が900万円以下などの条件を満たせば、最大38万円の控除を受けられる。
控除を受ける側の合計所得金額が900万円を超えると控除額は段階的に減り、1,000万円を超える場合は配偶者控除・配偶者特別控除を受けられない。したがって、169万円以下なら誰でも一律に38万円の控除が受けられるわけではない。
さらに、配偶者特別控除は、配偶者本人の税金がゼロになる制度ではない。配偶者の収入に応じて、もう一方の配偶者が所得控除を受けられる仕組みだ。本人の所得税と、配偶者側の控除額を混同しないことが大切になる。
【早見表】2026年の年収の壁と扶養内パートの月収目安
それぞれの基準を月収に換算すると、働き方を考える際の目安になる。以下は年収を12か月で割った概算であり、実際の社会保険の加入判定や扶養認定を決める金額そのものではない。
| 年収の目安 | 月収換算 | 基準の意味 | 注意点 |
|---|---|---|---|
| 178万円 | 約14万8,333円 | 2026年分の所得税の非課税ライン | 給与収入のみでほかに所得がない場合。社会保険料は別判定。 |
| 169万円 | 約14万833円 | 配偶者(特別)控除が最大38万円となる目安 | 配偶者側の所得など、一定の要件を満たす必要がある。 |
| 130万円 | 約10万8,333円 | 社会保険の被扶養者認定の原則的な収入基準 | 勤務先で社会保険の加入対象になる場合は、年収だけで判断できない。 |
| 119万円 | 約9万9,167円 | 住民税の所得割が非課税となる目安 | 給与収入のみの場合。均等割などは自治体や条件によって異なる。 |
| 106万円 | 約8万8,333円 | 従来の社会保険加入に関する賃金要件に由来する目安 | 2026年10月に月額8.8万円の賃金要件が撤廃されたため、現在はこの金額だけでは判定できない。 |
この表で重要なのは、金額が大きい順に安全な働き方が決まるわけではないという点だ。たとえば、年収120万円の人でも、勤務先や労働時間などの条件によっては社会保険に加入する。一方、勤務先の社会保険の加入対象にならず、被扶養者の収入基準を満たしている人は、年収130万円未満を目安に扶養を維持できる場合がある。
住民税にも注意が必要だ。国税庁の案内では、給与収入のみでほかに所得がない場合、2026年分の所得に対応する住民税について、119万円以下なら所得割はかからないとされている。この基準は住民税では2027年度から適用される。ただし、119万円以下でも居住する市区町村によっては均等割が課される場合があるため、住民税全体が必ずゼロになるとは限らない。
【2026年10月に変更】106万円の壁は撤廃された?社会保険の加入条件を解説
2026年10月から、短時間労働者の社会保険加入要件の一つだった月額8万8,000円以上という賃金要件が撤廃された。厚生労働省は2026年9月29日の大臣記者会見でも、最低賃金の引き上げを踏まえ、同年10月に賃金要件を撤廃する方針を説明している。
これまで「106万円の壁」と呼ばれてきた基準は、月額8万8,000円の賃金要件を年収換算した目安だった。2026年10月以降は、この金額を下回るかどうかだけで社会保険への加入を判断することはできない。
2026年10月時点で、従業員数が51人以上の企業など、短時間労働者への社会保険適用要件を満たす勤務先では、主に次の条件を確認する必要がある。
- 週の所定労働時間が20時間以上であること。
- 2か月を超えて雇用される見込みがあること。
- 原則として学生ではないこと。
- 勤務先が短時間労働者への社会保険適用対象であること。
このため、年収が106万円未満でも、週20時間以上働くなどの条件を満たせば、勤務先の健康保険・厚生年金保険に加入することがある。反対に、年収だけを理由に加入義務の有無を判断することもできない。
企業規模要件も、2026年10月にすべて撤廃されたわけではない。厚生労働省の説明では、対象企業は段階的に拡大され、従業員36人以上の企業は2027年10月、21人以上は2029年10月、11人以上は2032年10月から対象となり、2035年10月には企業規模要件そのものが撤廃される予定だ。
一方、社会保険の130万円の壁は別の仕組みである。勤務先の社会保険に加入する対象ではない人が、配偶者などの健康保険の被扶養者として認定される場合、原則として年収130万円未満が基準になる。収入が基準を超えて被扶養者から外れ、勤務先の社会保険にも加入しない場合は、国民健康保険や国民年金への加入が必要になることがある。
130万円の判定は、税法上の年間所得だけで決まるものではなく、今後の収入見込みや保険者の認定基準などを確認する必要がある。繁忙期などの一時的な収入増については、事業主の証明を用いて扶養認定を継続できる仕組みもあるが、恒常的な収入増まで無条件に認められる制度ではない。
【手取りを比較】扶養内パートの月収はいくらが得?年収別の考え方
年収の壁を考える際、最も気になるのが「結局、手取りはいくら残るのか」という問題だ。しかし、年収だけから手取り額を一律に比較することは難しい。所得税や住民税のほか、社会保険料、年齢、加入する健康保険、勤務先の条件などによって負担が変わるためだ。
まず、所得税の178万円のラインを超えたからといって、年収全額に対して一律に高い税率がかかるわけではない。課税所得に応じて税額が計算されるため、税金だけを理由に年収を178万円以下へ必ず抑えなければならないわけではない。
一方、社会保険への加入によって健康保険料や厚生年金保険料の負担が発生すると、額面の収入が増えても、短期的には手取りの増加が小さくなることがある。勤務先の社会保険に加入しないまま130万円の基準を超えた場合も、国民健康保険料や国民年金保険料などの負担が生じる可能性がある。
ただし、社会保険料は単なる損失ではない。厚生年金に加入すれば将来の年金給付に反映され、健康保険には傷病手当金などの給付がある。加入条件や個々の給付要件によって異なるものの、短期的な手取りだけでなく、保障や将来の年金も含めて比較することが重要だ。
年収の壁をまたぐときは、次の3点を確認すると判断しやすい。
- 年収130万円未満を目安に働く:社会保険の被扶養者でいることを優先したい場合。ただし、週20時間以上などの条件により、130万円未満でも勤務先の社会保険に加入する可能性がある。
- 年収169万円前後を目安に働く:配偶者(特別)控除の満額を意識する場合。配偶者本人の税金と、控除を受ける側の所得要件を分けて確認する。
- 年収178万円以上も視野に入れる:所得税の非課税ラインだけで就業調整せず、社会保険料を含めた手取りと、労働時間を増やすメリットを比較する。
具体的な手取りを比較するなら、年収だけでなく、勤務先の社会保険への加入前後、通勤手当などの扱い、住民税、配偶者の所得、勤務先独自の家族手当を確認したうえで試算したい。特に家族手当は会社独自の制度であり、税法上の配偶者控除や社会保険の扶養基準と連動するとは限らない。

【扶養を外れる条件】メリット・デメリットと失敗しない判断基準
扶養を外れる条件は、税金と社会保険で異なる。税法上は、配偶者本人の所得や控除を受ける側の所得などによって、配偶者控除・配偶者特別控除の適用や控除額が決まる。社会保険では、勤務先の適用条件や労働時間、雇用見込み、被扶養者の収入認定などが判断材料になる。
この違いを理解せずに「178万円までなら扶養内」と考えると、所得税はかからなくても、社会保険料の負担が発生する可能性がある。反対に、配偶者の控除額が減ったからといって、直ちに自分の社会保険の扶養から外れるわけでもない。
扶養内で働くメリットは、勤務時間を調整しやすく、家事や育児、介護などと両立しやすいことにある。社会保険の被扶養者として認定され、勤務先の加入要件にも該当しなければ、自分で社会保険料を負担せずに済む場合もある。
一方、働く時間を抑えることで収入を増やしにくくなり、昇給やキャリア形成の機会を逃す可能性もある。社会保険に加入した場合には短期的な手取りが減ることがあるものの、将来の年金や保障が手厚くなる面もある。
【プロの結論】年収より先に確認したい3つの判断基準
第一に、勤務先の社会保険加入条件を確認する。2026年10月以降は、106万円という金額だけで加入の有無を判断できない。週20時間以上働くか、勤務先が適用対象か、雇用契約がどうなっているかを先に確認したい。
第二に、税金と社会保険を別々に計算する。所得税178万円、配偶者(特別)控除169万円、社会保険130万円は、それぞれ目的が異なる。ひとつの基準だけを守っても、ほかの負担や加入条件まで回避できるとは限らない。
第三に、世帯全体の手取りと将来の保障を比較する。配偶者の収入や会社独自の家族手当まで含めて確認し、短期的な手取りを優先するのか、収入増や厚生年金の上乗せを重視するのかを決めることが大切だ。
扶養内に収めることが向いているのは、勤務時間に制約があり、世帯の収入や保障を踏まえて就業調整を選ぶ人だ。一方、勤務時間を増やせる人や長期的な収入アップを目指す人は、扶養を維持することだけを目標にせず、社会保険加入後の手取りと将来の給付を含めて比較する価値がある。
【扶養内いくら】に関するよくある質問(FAQ)
Q1:2026年は年収178万円までなら所得税がかからない?
A1:給与収入のみでほかに所得がなければ、2026年分の所得税は178万円以下で原則かからない。令和8年度税制改正は2026年12月1日に施行され、2026年分の所得税から適用されるため、年末調整などで反映される。社会保険料や住民税までゼロになるという意味ではない。
Q2:配偶者の年収が169万円でも扶養内でいられる?
A2:税法上、一定の条件を満たせば、配偶者特別控除を含めて最大38万円の控除を受けられる目安が169万円だ。ただし、社会保険の扶養は別の基準で判断される。勤務先の社会保険加入条件に該当すれば、年収169万円より低くても被扶養者から外れることがある。
Q3:106万円の壁が撤廃されたら、130万円まで社会保険に加入しなくていい?
A3:そうとは限らない。2026年10月に撤廃されたのは、短時間労働者の社会保険加入に関する月額8万8,000円の賃金要件だ。週20時間以上などの条件を満たせば、年収130万円未満でも勤務先の社会保険に加入する場合がある。勤務先の適用条件を確認する必要がある。
まとめ:今後の動向と失敗しないための判断基準
2026年の扶養内の基準は、所得税178万円、配偶者(特別)控除の満額の目安169万円、社会保険の被扶養者認定の原則130万円未満と、目的ごとに分けて理解することが重要だ。さらに、住民税の所得割には119万円という目安があり、自治体によって均等割などの扱いも異なる。
国税庁が案内する所得税の改正は2026年12月1日に施行され、2026年分から適用される。一方、厚生労働省が進める社会保険の適用拡大では、106万円の壁に由来する賃金要件が2026年10月に撤廃され、企業規模要件も今後段階的に見直される。
扶養内でいくらまで働くかを決める際は、年収の数字だけでなく、週の労働時間、勤務先の社会保険加入条件、配偶者の所得、住民税、会社独自の家族手当を確認したい。短期的な手取りを優先する場合も、将来の年金や保障を重視する場合も、税金と社会保険を切り分けて世帯全体の収支を比較することが、働き方を選ぶうえでの確かな判断基準になる。 (出典: 扶養 内 いくら(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
