自動車保険で水没車は補償される?台風・豪雨と地震・津波の違いを2026年最新解説
台風や集中豪雨によって愛車が水没した場合、自動車保険で修理費用や車両の買い替え費用を補償してもらえるのでしょうか。2026年10月現在、基本的な判断基準は、加入している車両保険の補償内容と水没の原因です。台風・豪雨による洪水と、地震に伴う津波では、保険金の支払い条件が大きく異なります。
日本損害保険協会や東京海上日動、ソニー損保、SOMPOダイレクトなどの公式情報を確認すると、車両保険に加入していても、契約タイプや自宅・車庫での水災に関する設定によって補償の可否が変わるケースがあります。水没車の全損認定、免責金額、翌年の等級、保険金請求の進め方まで、実際に確認すべきポイントを整理します。
📌 【この記事の重要ポイントまとめ】
- 要点1:台風・豪雨・洪水による水没は、原則として車両保険の補償対象。ただし、契約内容や通常の保管場所に関する条件を確認する必要があります。
- 要点2:地震・噴火・それらによる津波の損害は、通常の車両保険では原則として補償対象外です。対応する特約があっても、支払いには所定の条件があります。
- 要点3:水没車はエンジンを始動せず、保険会社へ早めに連絡することが大切です。洪水による保険金請求では、一般的なノンフリート契約の場合、翌年に1等級ダウンすることがあります。
【結論】自動車保険で水没した車は補償される?原因別の判断基準
自動車保険で水没した車の損害を補償できるかどうかは、まず「車両保険に加入しているか」「何が原因で水没したか」「契約上の補償対象に含まれているか」の3点で判断します。
日本損害保険協会の「損害保険Q&A」では、車両保険の補償対象となる事故の例として、台風、洪水、高潮などを挙げています。一方、地震・噴火・それらによる津波は、通常の自動車保険では補償対象外とされています。
2026年10月1日の改定内容を反映した東京海上日動の公式FAQでも、台風や大雨による洪水で車が水没した場合は、車両保険に加入していれば補償されると案内されています。地震・噴火・津波については、別途、所定の特約が必要です。
主なケースを整理すると、次のようになります。
- 台風による洪水で水没:車両保険の補償対象となるのが一般的です。
- 集中豪雨による道路冠水:車両保険の契約内容に応じて補償されます。
- 河川の氾濫による水没:通常、車両保険の補償対象となります。
- 高潮による浸水:対象となる契約が一般的ですが、補償条件を確認してください。
- 地震に伴う津波による水没:通常の車両保険では原則として対象外です。
- 車両保険に未加入:自分の車の水没損害について、通常の対人・対物賠償保険から修理費用が支払われるわけではありません。
ここで注意したいのは、同じように車が水に浸かっていても、原因によって保険上の扱いが変わる点です。海岸付近での水没でも、台風や高潮によるものか、地震による津波なのかで判断が異なります。事故状況を保険会社に正確に伝え、約款に基づく確認を受けましょう。
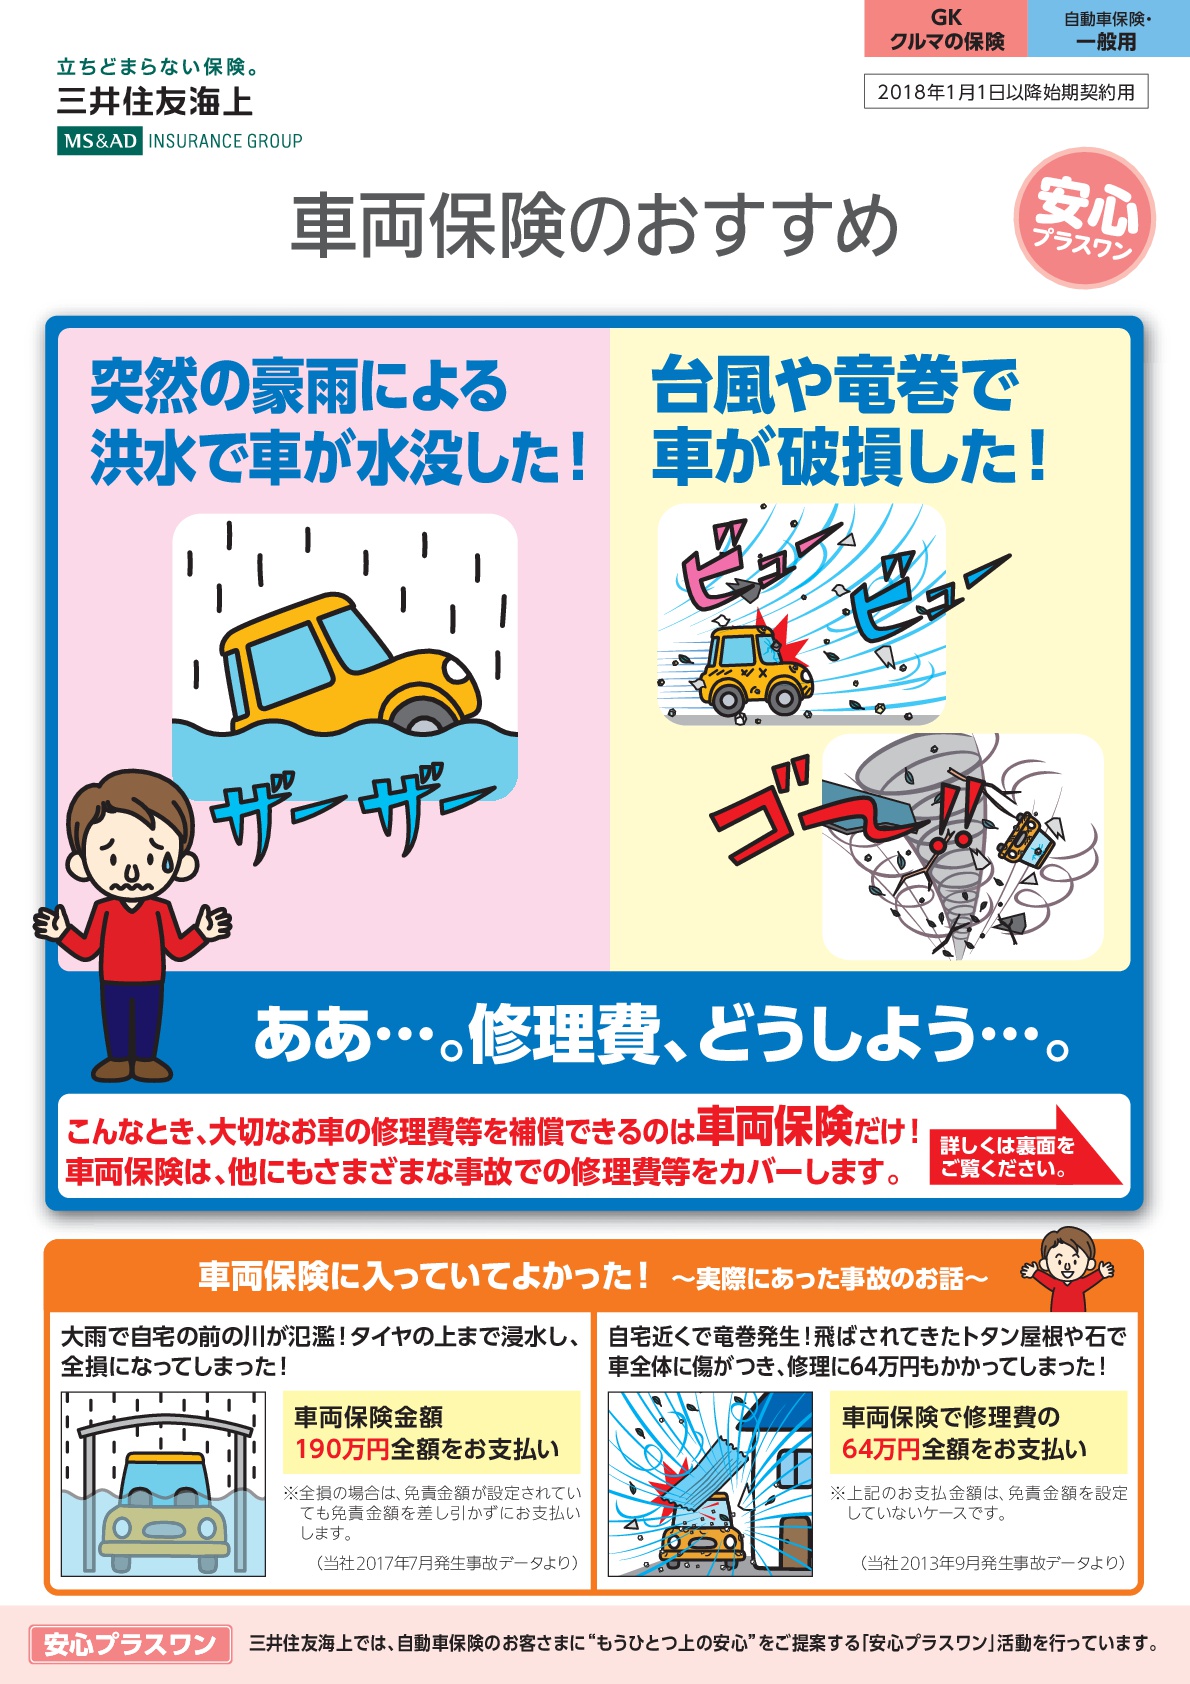
【補償範囲を比較】台風・豪雨の水没と地震・津波の決定的な違い
水没車の保険金請求で、特に誤解されやすいのが自然災害の種類による違いです。「自然災害だから自動車保険では補償されない」「車両保険に入っていれば、どのような水没でも補償される」という理解は、どちらも正確ではありません。
台風・豪雨による水災と、地震・津波による損害では、通常の車両保険における扱いが異なります。
| 水没・損害の原因 | 通常の車両保険の扱い | 確認すべき条件 |
|---|---|---|
| 台風・集中豪雨 | 原則として補償対象 | 契約タイプ、通常の保管場所に関する補償設定 |
| 河川の氾濫・洪水 | 原則として補償対象 | 車両保険の加入状況、約款上の補償範囲 |
| 高潮による浸水 | 対象となる契約が一般的 | 水災の補償条件、発生原因 |
| 地震による津波 | 原則として補償対象外 | 地震・噴火・津波に対応する特約の有無 |
| 地震による車体の損傷 | 原則として補償対象外 | 特約の付帯条件と全損の認定基準 |
この違いを理解するうえで重要なのが、地震・噴火・津波危険車両全損時一時金特約です。東京海上日動や損保ジャパンなどでは、地震・噴火・津波による車両損害について、所定の条件を満たした場合に一時金を支払う特約を案内しています。
ただし、この特約は、通常の車両保険と同じように、損傷した部品の修理費をすべて補償するものとは限りません。例えば、損保ジャパンの公式案内では、所定の全損条件を満たした場合に50万円を支払い、車両保険金額が50万円を下回る場合はその金額を上限とする内容が示されています。
特約の名称や支払条件、支払額は保険会社や商品によって異なります。地震・津波による車の損害に備えたい場合は、特約が付いているかだけでなく、どのような損害が支払い対象になるのかまで確認する必要があります。
【一般型とエコノミー型】車両保険の違いと水没補償の注意点
車両保険には、一般型やエコノミー型など、補償範囲の異なるタイプがあります。一般に、一般型は単独事故なども含めて幅広く補償する一方、エコノミー型は補償範囲を限定することで保険料を抑えやすい仕組みです。
ただし、エコノミー型だから洪水による水没が必ず補償対象外になる、というわけではありません。ソニー損保は公式解説で、台風や大雨による洪水の水没損害について、一般型・エコノミー型のいずれも補償対象になると案内しています。
一方、保険会社によっては、通常の保管場所に駐車しているときの水災について、独立した補償設定を設けています。そのため、契約タイプの名称だけで判断せず、実際の補償項目を確認することが欠かせません。
一般型とエコノミー型を選ぶ際は、次のような違いを意識しましょう。
- 一般型:水災に加え、単独事故なども含めて幅広く備えたい人に向いています。
- エコノミー型:補償範囲を絞って保険料を抑えたい人に選択肢となります。ただし、個別の水災条件を確認することが前提です。
- 車両保険なし:保険料は抑えられますが、自分の車が水没した場合の修理費や買い替え費用を保険でまかなうことは、原則としてできません。
比較するときは、保険料だけでなく、洪水、高潮、台風、盗難、単独事故、当て逃げなど、必要な補償がどこまで含まれるかを確認することが大切です。特に水害リスクのある地域では、エコノミー型の補償範囲を具体的にチェックしましょう。
【自宅・車庫で水没】通常の駐車場所によって補償が変わるケース
自宅の駐車場や車庫で車が水没した場合、車両保険に加入していても補償条件の確認が必要です。保険会社や商品によっては、通常の保管場所で発生した水災を補償するかどうか、契約時に選択できる仕組みがあります。
例えば、SOMPOダイレクトの「おとなの自動車保険」では、「自宅・車庫での水災」に関する補償設定が案内されています。この補償を付けていない場合、通常の保管場所で発生した洪水や高潮、集中豪雨による浸水・水没が補償対象外となることがあります。
ここでいう通常の保管場所は、自宅の敷地内にある駐車場だけを指すとは限りません。契約内容によっては、継続的に借りている月極駐車場なども該当します。
反対に、旅行先や買い物先など、通常の保管場所とは異なる場所で水没した場合には、別の補償条件が適用されることがあります。通常の保管場所に関する水災補償を外しているからといって、あらゆる場所での水没が補償対象外になるとは限りません。
契約内容を確認する際は、次の項目をチェックしてください。
- 車両保険のタイプが一般型かエコノミー型か
- 「自宅・車庫での水災」などの補償が付帯されているか
- 通常の保管場所として扱われる駐車場の範囲
- 洪水・高潮・集中豪雨などによる浸水が補償対象に含まれるか
- 免責金額や車両保険金額がいくらに設定されているか
保険証券や契約者向けマイページで確認できない場合は、保険会社や代理店に問い合わせるのが確実です。補償の名称や選択方法は保険会社によって異なるため、他社の説明をそのまま自分の契約に当てはめないようにしましょう。
【修理費用と全損認定】水没車の保険金額・免責金額はどう決まる?
水没した車の保険金は、必ずしも修理工場から提示された見積額の全額が支払われるわけではありません。車両保険金額、損害の程度、修理費用、免責金額、契約上の支払条件などによって決まります。
水没車では、エンジンだけでなく、電子制御装置、配線、各種センサー、内装、ブレーキ関連部品などにも影響が及ぶ可能性があります。水が引いた後に一見問題なく動くように見えても、内部の腐食や電装系の不具合が後から発生するおそれがあります。
そのため、修理できるかどうかだけでなく、修理費用が車両の保険価額を超えるかどうかも重要な判断材料です。修理費が車両の評価額を上回る場合などは、経済的全損と判断されることがあります。損傷の状態によっては、修理が困難な物理的全損と判断される場合もあります。
全損と認定された場合、車両保険では契約上の車両保険金額を基準に保険金が支払われるのが一般的です。日本損害保険協会の説明では、通常の車両保険について、全損の場合は免責金額を差し引かずに保険金を支払う扱いが示されています。ただし、実際の支払額や費用保険金の有無は契約内容によって異なります。
一方、修理可能な損害で全損に該当しない場合には、修理費などの損害額から免責金額を差し引いた金額が支払われるのが基本です。車両保険金額が支払限度額となるため、修理費用が高額でも、契約上の上限を超えて無制限に支払われるわけではありません。
例えば、修理費用が80万円、免責金額が5万円で、契約上の支払限度額などに抵触しない場合、単純計算では保険金は75万円です。ただし、これは計算方法を示す仮定例であり、実際の支払額は損害査定と契約条件に基づいて決まります。
保険金請求では、次の点を確認しましょう。
- 車両保険金額:契約上、車両損害に対して支払われる保険金の上限となる金額です。
- 免責金額:契約者が自己負担する金額です。全損時の扱いは約款で確認してください。
- 全損認定:修理の可否だけでなく、修理費用と車両の評価額などを踏まえて判断されます。
- 費用保険金や特約:全損時の臨時費用などが付帯しているか、別途確認が必要です。
車両保険金額は、新車購入時の価格がそのまま維持されるとは限りません。契約時の車両評価や車種・年式などに応じて設定されるため、古い車や中古車では、買い替えに必要な金額と支払われる保険金に差が出る可能性があります。
【水没直後の対処と請求手続き】エンジン始動・レッカー移動で注意すること
車が水没したときは、保険金の手続きより先に安全を確保してください。道路や駐車場に水が残っている場合、無理に車へ近づいたり、冠水した場所を歩いたりすることも危険です。
車内に浸水した場合や、車両が冠水した場合は、エンジンを再始動しないでください。JAFは、車内まで冠水した車について、電装系のショートやエンジンの破損、ブレーキ機構の異常などのおそれがあるとして、点検前のエンジン始動を避けるよう案内しています。
特に海水に浸かった車は、塩分による電気系統の腐食やショート、火災の危険にも注意が必要です。ハイブリッド車や電気自動車は高電圧部品があるため、むやみに触らず、専門業者に相談してください。
水没車の保険金請求は、次の流れで進めると整理しやすくなります。
- 1. 安全を確保する:冠水場所から離れ、必要に応じて避難します。車が浸水している場合は、エンジンを始動しません。
- 2. 保険会社に連絡する:契約内容と事故状況を伝え、水没損害の補償対象になるか、今後の対応を確認します。
- 3. 状況を記録する:安全に撮影できる範囲で、車両の状態、水位、駐車場所、被害状況などの写真を残します。発生日時や原因についても記録しておきます。
- 4. レッカーや搬送を手配する:保険会社のロードサービスや指定業者の利用条件を確認します。自分で手配する場合も、費用負担について事前に相談してください。
- 5. 損害調査と修理見積もりを進める:保険会社の案内に従って車両の確認を受け、修理工場で見積もりを取得します。修理を始める前に保険会社へ連絡することが大切です。
- 6. 必要書類を提出する:保険金請求書、損害状況の写真、修理見積書など、保険会社から指定された書類を提出します。
- 7. 支払内容を確認する:損害査定や全損認定の結果、免責金額、支払われる保険金の内訳を確認します。
日本損害保険協会の保険金請求に関する案内では、請求内容に応じて、保険金請求書、事故を証明する書類、修理見積書、損害状況の写真などが必要になると説明されています。必要書類は事故の内容によって異なるため、保険会社の案内に従いましょう。
なお、災害時に市区町村などが発行する罹災証明書については、自動車保険の請求で必ず必要になるわけではありません。日本損害保険協会は2026年9月の災害に関する案内で、損害保険の保険金請求に際して罹災証明書の提出は原則不要としています。ただし、個別の請求に必要な資料は保険会社に確認してください。
レッカー移動費用も、車両保険に加入していれば必ず全額補償されるとは限りません。ロードサービスの利用条件、搬送距離、事故原因、特約の有無などによって扱いが変わります。東京海上日動は、地震・噴火・それらによる津波で冠水した車のレッカー搬送について、通常のロードアシストの対象外と案内しています。
保険会社へ連絡する前に車を修理したり、損害の状態を大きく変えたりすると、事故状況の確認が難しくなる場合があります。安全確保や緊急対応を優先しつつ、修理や搬送については保険会社と相談して進めてください。
【水没車の保険適用後】翌年の等級と保険料はどうなる?
台風や洪水による水没で車両保険を利用した場合、翌年の等級や保険料にも影響することがあります。一般的なノンフリート契約では、台風・洪水・高潮などの自然災害による車両保険の保険金支払いは、1等級ダウン事故として扱われます。
日本損害保険協会の「損害保険Q&A」でも、盗難や台風、洪水、高潮などによって車両保険の保険金を受け取った場合、原則として1事故につき1等級下がり、翌年は事故有係数適用期間が1年加算される仕組みが説明されています。
つまり、水没による保険金を受け取った場合、修理費用の負担を減らせる一方で、翌年以降の保険料が上がる可能性があります。ただし、実際の保険料は契約条件や等級、保険会社の料率などによって異なります。
保険を使うかどうか迷った場合は、修理見積もりを確認したうえで、保険会社に保険金の見込み額と、保険を使用した場合の翌年以降の保険料への影響を問い合わせましょう。
修理費用が少額の場合、自己負担で修理したほうが、長期的には負担を抑えられることもあります。一方、全損に近い高額な損害では、保険を利用するメリットが大きくなる場合があります。判断する際は、目先の修理費だけでなく、今後の保険料も含めて比較することが大切です。
【プロの結論】水没車の補償で失敗しないための判断基準
自動車保険の水没補償で最も重要なのは、「車両保険に入っているか」だけで判断しないことです。災害の原因、契約タイプ、通常の保管場所に関する補償、免責金額、車両保険金額まで確認して、初めて自分の契約でどこまで備えられているかが分かります。
特に、次の3点は契約内容を確認する際の優先事項です。
- 第一に、自然災害の種類を確認する。台風・豪雨による洪水と、地震に伴う津波では補償条件が異なります。地震・津波への備えが必要な場合は、専用特約の有無と支払条件を確認してください。
- 第二に、通常の保管場所の水災補償を確認する。自宅の車庫や月極駐車場での浸水について、補償が設定されているかを確認しましょう。一般型・エコノミー型という名称だけでは判断できません。
- 第三に、保険金額と保険利用後の負担を確認する。全損時に支払われる金額、免責金額、付帯する費用保険金、翌年以降の等級や保険料への影響を把握しておくことが大切です。
また、水没車は、修理すれば必ず安全に使えるとは限りません。エンジンや電装系の損傷、腐食、ブレーキの不具合などが残る可能性があるため、自己判断でエンジンを始動せず、専門業者による点検を受けてください。
保険金請求を代行する業者などから「保険を使えば必ず無料で修理できる」といった勧誘を受けた場合も注意が必要です。修理契約を結ぶ前に、契約している保険会社や代理店へ直接相談し、補償範囲と支払条件を確認しましょう。
【自動車保険水没】に関するよくある質問(FAQ)
Q1:自動車保険の車両保険に入っていれば、水没した車は必ず補償されますか?
A1:必ず補償されるとは限りません。台風・豪雨・洪水による水没は原則として補償対象ですが、契約タイプや通常の保管場所に関する水災補償の設定によって対象外となる場合があります。また、地震・噴火・津波による損害は、通常の車両保険では原則として補償対象外です。
Q2:水没した車のエンジンをかけても大丈夫ですか?
A2:エンジンを始動しないでください。浸水した車は、エンジンや電装系の損傷、ショート、火災などの危険があります。JAFや販売店などの専門業者に相談し、安全を確認したうえで点検を受けてください。ハイブリッド車や電気自動車は高電圧部品にも注意が必要です。
Q3:水没車で車両保険を使うと、翌年の等級は下がりますか?
A3:一般的なノンフリート契約では、台風・洪水・高潮による車両保険の利用は1等級ダウン事故として扱われ、翌年の等級が1つ下がることがあります。事故有係数適用期間も加算される場合があります。実際の扱いは契約条件によって異なるため、保険会社に確認してください。
まとめ:水没車の補償は原因・契約条件・全損認定の確認が重要
2026年10月現在、台風・豪雨・洪水による水没は、車両保険の補償対象となるのが一般的です。一方、地震・噴火・津波による損害は通常の車両保険では原則として補償されず、専用特約の有無や支払条件が重要になります。
また、一般型とエコノミー型の違いだけで水没補償の可否が決まるわけではありません。自宅・車庫での水災補償、車両保険金額、免責金額、全損認定の条件を確認することで、いざというときの自己負担を把握しやすくなります。
水没した場合は、エンジンを始動せず、安全を確保したうえで保険会社へ連絡してください。写真や事故状況を記録し、レッカー移動や修理について事前に相談することも大切です。
災害への備えは、保険料の安さだけでなく、実際に被害を受けたときに必要な補償が機能するかどうかで判断する必要があります。契約更新時には、駐車場所の水害リスクや地震・津波への備えも含めて、補償内容を見直しておきましょう。 (出典: 自動車 保険 水没(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
