年末調整はなんのため?還付金の仕組み・確定申告との違いと2026年改正を徹底解説
年末が近づくと、会社から提出を求められる年末調整の書類。「毎年書いているけれど、なんのために必要なの?」「税金が戻ってくる人と、逆に追加徴収される人がいるのはなぜ?」と疑問に感じる人も多いのではないでしょうか。
年末調整は、毎月の給与や賞与から天引きされた所得税と、1年間の所得に基づいて計算した本来の税額を精算する手続きです。2026年(令和8年)分は、基礎控除や給与所得控除などに関する税制改正があり、12月の年末調整で計算方法が変わる点にも注意が必要です。
📌 【この記事の重要ポイントまとめ】
- 要点1:年末調整は、毎月の給与から概算で徴収された所得税と、本来納めるべき年税額との差額を精算するために行う。
- 要点2:還付金が戻るか、追加徴収されるかは、年間の源泉徴収税額と各種控除を反映した年税額のどちらが大きいかで決まる。
- 要点3:2026年分は12月1日施行の税制改正により、基礎控除や給与所得控除の最低保障額などが変更される。11月までの源泉徴収事務には変更がない。
【年末調整はなんのため?】毎月の所得税と本来の年税額を精算する仕組み
年末調整を行う最大の理由は、給与から毎月差し引かれている所得税が、必ずしも1年間に納めるべき税額と一致しないためです。
会社員やパート・アルバイトなどの給与所得者は、通常、給与や賞与を受け取る際に所得税と復興特別所得税を源泉徴収されています。会社が給与を支払うたびに税金を差し引き、従業員に代わって国に納付する仕組みです。
ただし、毎月の源泉徴収額は、一定のルールに基づいて計算した概算額です。年末になって年間の給与総額や適用できる所得控除が確定すると、実際に納めるべき税額との差が生じることがあります。
そこで、会社が年末に1年間の所得や控除を確認し、源泉徴収済みの税額と本来の税額を比較します。この精算が年末調整です。
年末調整の計算はどのように進む?
国税庁が公表している「年末調整のしかた」では、年間の給与額から給与所得控除などを反映し、所得控除を差し引いたうえで税額を計算する手順が示されています。
- ステップ1:1年間の給与・賞与の総額を集計する。
- ステップ2:給与所得控除などを反映し、給与所得を計算する。
- ステップ3:基礎控除、配偶者控除、扶養控除、社会保険料控除などを差し引き、課税所得を計算する。
- ステップ4:所得税率などを適用し、年税額を計算する。
- ステップ5:年間の源泉徴収税額と年税額を比較し、過不足を精算する。
たとえば、年間の給与から天引きされた所得税が合計12万円で、年末調整によって確定した年税額が9万円だったとします。この場合、差額の3万円は納め過ぎとなっているため、原則として還付されます。
反対に、源泉徴収済みの税額が9万円で、年税額が12万円なら、差額の3万円を追加で納める必要があります。
このように、年末調整は会社が独自に従業員へお金を配る制度でも、必ず還付金がもらえる制度でもありません。1年間の税金を正しい金額に合わせるための精算手続きです。

【還付金はいつ戻る?】追加徴収が起こる理由も解説
年末調整の結果は、給与明細に反映されることが一般的です。ただし、還付になるか追加徴収になるか、また精算が何月の給与に反映されるかは、それぞれの状況によって異なります。
年末調整の還付金はいつ戻る?
還付金は、通常、年末調整を行った月の給与などを通じて返されます。多くの会社では12月の給与や賞与が精算のタイミングになりますが、給与計算の締め日や事務処理の都合によっては、翌年1月の給与などに反映される場合もあります。
国税庁の説明では、会社は年末調整で生じた過納額を、原則として年末調整を行った月分の源泉徴収税額から差し引き、従業員に還付します。その月の徴収税額だけでは還付しきれない場合には、後の納付分から順次還付する仕組みです。
そのため、「12月に必ず振り込まれる」とは限りません。還付金の入金時期が気になる場合は、勤務先の給与担当者に確認するのが確実です。
還付金が発生する主な理由
年末調整で還付が発生するのは、年間の源泉徴収税額が、最終的な年税額を上回った場合です。代表的な理由には、次のようなものがあります。
- 生命保険料控除などが反映された:年末調整で控除を申告すると、課税所得や税額が下がる場合がある。
- 扶養親族や配偶者の状況が変わった:控除の適用条件を満たすことで、最終的な税額が下がる場合がある。
- 毎月の給与や賞与が変動した:月々の源泉徴収額と年間を通じた税額に差が生じることがある。
- 年末調整で適用される控除が増えた:毎月の源泉徴収時点では反映されていなかった控除が、年税額の計算に反映される。
ただし、控除が増えたからといって、その控除額と同じ金額が現金で戻るわけではありません。所得控除は原則として課税所得を減らす仕組みであり、実際の税額への影響は所得金額や税率などによって異なります。
年末調整で追加徴収されるのはなぜ?
追加徴収は、年間の源泉徴収税額が本来の年税額を下回っていた場合に発生します。必ずしも会社の計算ミスやペナルティを意味するわけではありません。
- 給与や賞与が増えた:年間の所得が増え、最終的な税額が月々の徴収額の合計を上回った。
- 扶養親族の状況が変わった:就職などによって扶養控除の適用条件を満たさなくなった。
- 申告した控除が適用されなかった:所得要件やその他の条件を満たしていなかった。
- 毎月の源泉徴収額が少なかった:月々の概算額と年間の正確な税額に差が生じた。
追加徴収が発生した場合は、給与明細の年末調整欄や税額の内訳を確認しましょう。扶養親族の人数や控除の申告内容に誤りがあると感じた場合は、会社の給与担当者に確認することが大切です。
【控除の意味と申告書の書き方】年末調整で損をしないための確認ポイント
年末調整で提出する書類には、扶養親族や配偶者の情報、本人の所得見込み、生命保険料などを記入する欄があります。これらは単なる会社の事務書類ではなく、適用できる控除を確認し、正しい所得税額を計算するための資料です。
そもそも控除とは?
控除とは、税金を計算する際に一定の金額を差し引く仕組みです。所得税では、所得から差し引く「所得控除」と、計算した税額から差し引く「税額控除」を区別する必要があります。
- 基礎控除:納税者本人の合計所得金額などに応じて適用される控除。
- 配偶者控除・配偶者特別控除:配偶者の所得など所定の条件を満たす場合に適用される控除。
- 扶養控除:一定の所得要件などを満たす扶養親族がいる場合に適用される控除。
- 社会保険料控除:本人や一定の条件を満たす親族の社会保険料を支払った場合などに適用される控除。
- 生命保険料控除・地震保険料控除:対象となる保険料を支払った場合に適用される控除。
- 住宅借入金等特別控除:住宅ローン控除とも呼ばれ、要件を満たす場合に税額から直接差し引く税額控除。
所得控除は課税所得を減らし、税額控除は算出された税額を直接減らす点が大きな違いです。控除の種類によって適用条件や計算方法が異なるため、書類に記入しただけで必ず控除されるわけではありません。
年末調整の申告書は何を記入する?
2026年分の年末調整では、主に次の書類が関係します。勤務先から配布された書類の名称と、その年の様式を確認しながら記入しましょう。
- 給与所得者の扶養控除等(異動)申告書:本人や扶養親族などに関する情報を記入する。扶養親族がいない人も、原則として提出が必要。
- 基礎控除申告書:本人の合計所得金額の見積額などを記入し、適用される基礎控除を確認する。
- 配偶者控除等申告書:配偶者の所得見込みなど、控除の判定に必要な情報を記入する。
- 特定親族特別控除申告書:所定の要件を満たす特定親族について、適用を受けるための情報を記入する。
- 所得金額調整控除申告書:対象となる人が所定の要件を満たす場合に記入する。
- 給与所得者の保険料控除申告書:生命保険料や地震保険料など、対象となる保険料の情報を記入する。
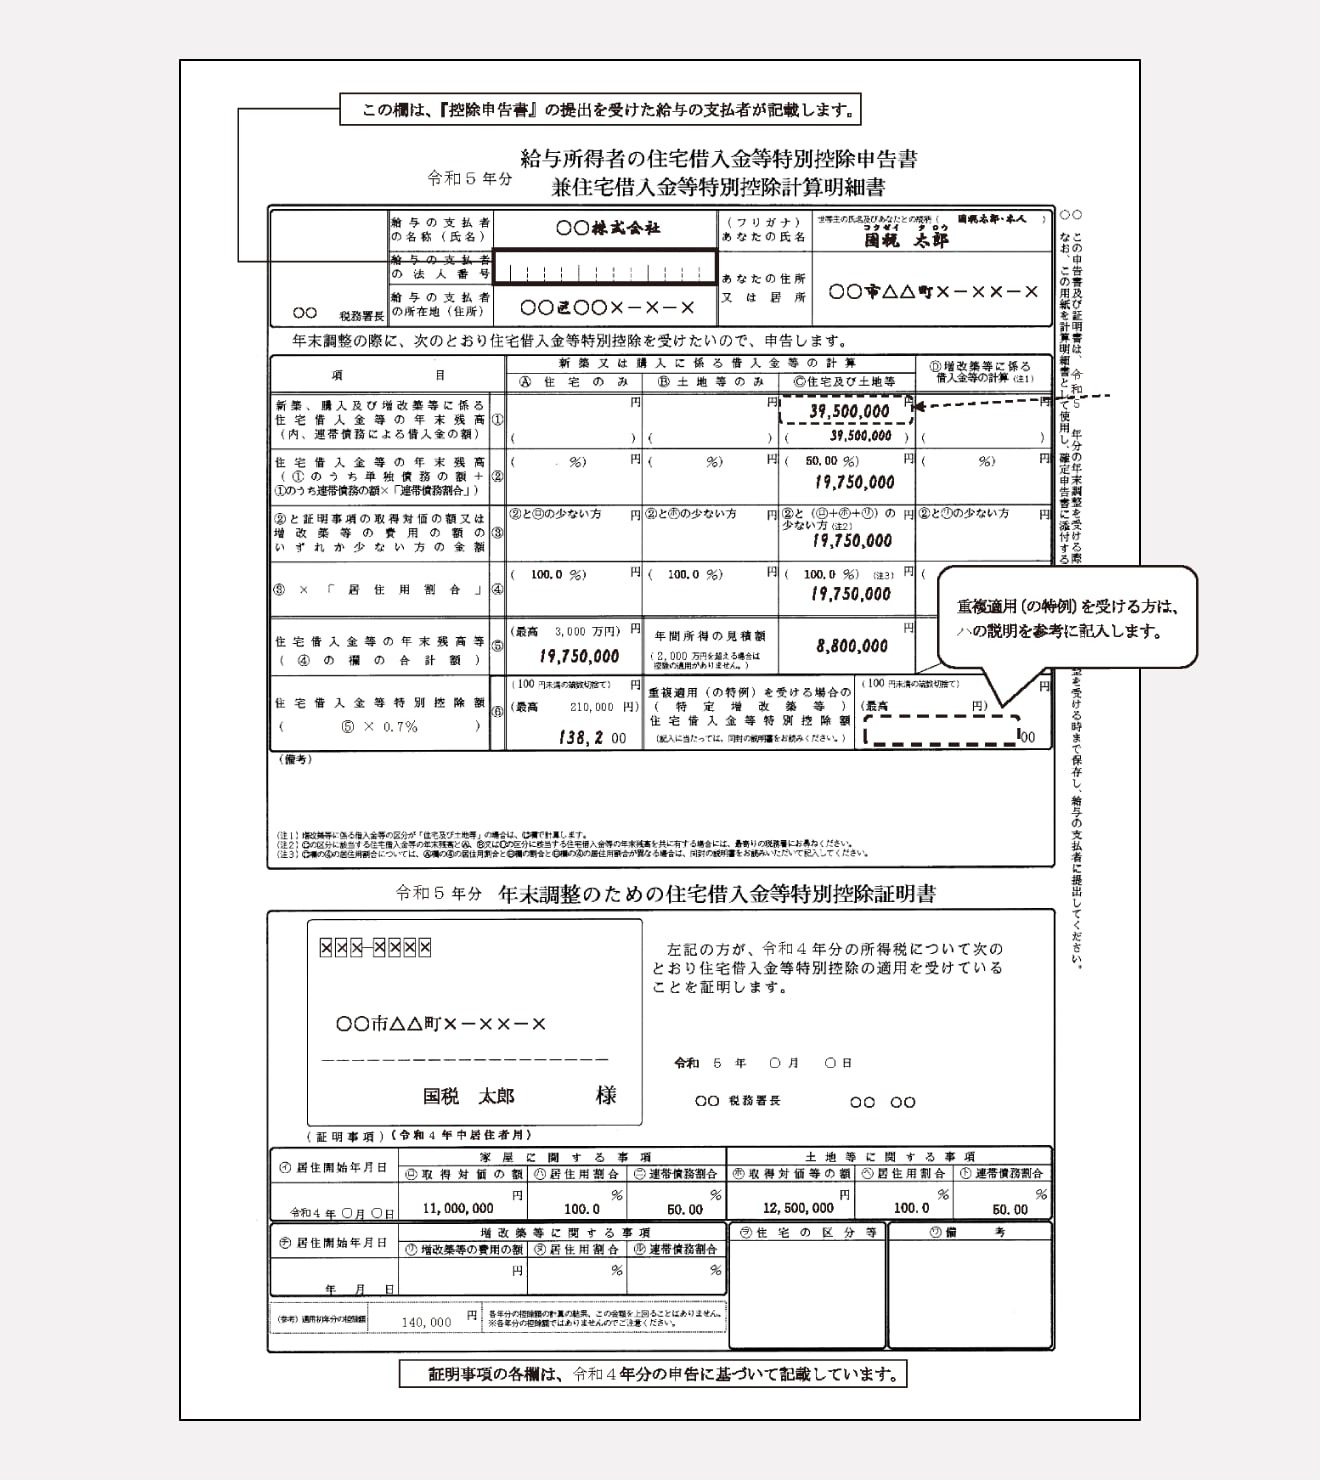
- 住宅借入金等特別控除申告書:住宅ローン控除を年末調整で受ける場合に、対象者が必要書類とともに提出する。
基礎控除申告書、配偶者控除等申告書、特定親族特別控除申告書、所得金額調整控除申告書は、様式上、一体となっているものがあります。すべての人がすべての申告書を提出するわけではありません。
申告書を書くときに注意したい3つのポイント
1.年収と所得を混同しない。給与収入は会社から支払われる給与や賞与の総額です。一方、給与所得は給与収入から給与所得控除などを反映した金額です。基礎控除や扶養親族の判定では、合計所得金額などを確認する必要があるため、年収をそのまま所得欄に記入しないよう注意しましょう。
2.保険料控除証明書などを確認する。保険会社などから届く証明書や、勤務先が認める電子データなどを確認し、対象となる保険料を正しく記入します。控除証明書の提出・提示方法は、会社の案内に従ってください。
3.家族の所得や状況を最新の情報に更新する。配偶者や扶養親族の就職、退職、結婚などによって控除の適用条件が変わることがあります。年間の所得見込みを確認し、必要な変更を申告しましょう。
なお、住宅ローン控除は、原則として初年度に確定申告が必要です。2年目以降は所定の条件を満たせば年末調整で適用できます。医療費控除など、年末調整では対応できない控除もあるため、申告書を提出すればすべての税金の手続きが終わるわけではありません。
【年末調整の対象者と確定申告の違い】会社員でも別の手続きが必要なケース
年末調整の対象となるのは、原則として、勤務先に「給与所得者の扶養控除等(異動)申告書」を提出している一定の給与所得者です。ただし、給与収入が多い人や、年の途中で退職して再就職しない人など、年末調整の対象にならないケースもあります。
年末調整の対象者は誰?
国税庁によると、12月に年末調整を行う対象者には、1年を通じて勤務している人や、年の途中で就職して年末まで勤務している人などが含まれます。
一方、1年間に支払うべきことが確定した給与の総額が2,000万円を超える人は、通常の12月の年末調整の対象外です。また、年の途中で退職した人も、退職時の状況などによって対象になる場合とならない場合があります。
年末調整を受ける勤務先が複数あるわけではない点にも注意が必要です。複数の会社から給与を受け取っている場合、通常は「扶養控除等申告書」を提出した主たる勤務先で年末調整を行います。ほかの勤務先の給与などは、必要に応じて確定申告で精算します。
年末調整と確定申告は何が違う?
年末調整と確定申告は、どちらも所得税を精算する手続きですが、誰が行うか、何を対象にするかが異なります。
- 年末調整:勤務先が給与所得者の年間の所得税を精算する。多くの会社員はこれによって給与に関する納税が完了する。
- 確定申告:納税者本人が、原則として1年間の所得や控除を申告して税額を精算する。給与以外の所得がある場合や、年末調整では扱えない控除を受ける場合などに必要となる。
給与所得者でも、給与の年間収入が2,000万円を超える場合や、一定の副業所得がある場合などには、確定申告が必要になることがあります。医療費控除や寄附金控除などを適用して税金の還付を受けたい場合にも、確定申告が必要になるケースがあります。
ただし、副業所得の金額や所得の種類、勤務先の数、ほかの条件によって申告義務は変わります。年末調整を受けたからといって、すべての人が確定申告不要になるわけではありません。
【2026年最新】令和8年分の年末調整は税制改正で何が変わる?
2026年分の年末調整で特に注意したいのが、令和8年度税制改正による基礎控除の引き上げ、給与所得控除の最低保障額の引き上げ、扶養親族などの所得要件の見直しです。
国税庁の公表資料によると、これらの改正は原則として2026年12月1日に施行され、令和8年分以後の所得税に適用されます。このため、2026年12月の年末調整では新しい控除額などを反映しますが、11月までの源泉徴収事務には変更がありません。
令和8年分の主な変更点
| 項目 | 改正前・従来の基準 | 2026年分の変更内容 |
|---|---|---|
| 基礎控除 | 本人の合計所得金額などに応じて、最高58万円を基本とする制度や所得に応じた特例が適用されていた | 所得区分に応じて見直し。合計所得金額655万円超2,350万円以下の区分では58万円から62万円へ引き上げ |
| 低所得者の基礎控除 | 2025年分は合計所得金額132万円以下で95万円など、所得区分に応じた額 | 2026年分は合計所得金額132万円以下で104万円、132万円超336万円以下で99万円など、所得区分に応じた額 |
| 給与所得控除の最低保障額 | 65万円 | 2026年分は74万円に引き上げ |
| 扶養親族などの所得要件 | 対象となる区分の所得要件が58万円以下 | 対象となる区分の所得要件を62万円以下に引き上げ |
| 給与所得者の申告書 | 従来の様式・所得要件に基づいて記入 | 基礎控除申告書などの様式や記載内容を確認し、改正後の所得要件・控除額に基づいて申告 |
| 所得税の課税最低限 | 2025年分は、給与収入のみなど一定の条件下で160万円が目安 | 2026年分は、給与収入のみなど一定の条件下で178万円以上が目安 |
上表の金額は、国税庁や財務省が公表している令和8年度税制改正の資料に基づくものです。基礎控除は一律の金額ではなく、本人の合計所得金額によって異なります。また、課税最低限の目安は、給与以外の所得や適用条件などによって変わります。
2026年の基礎控除引き上げで手取りは増える?
基礎控除が引き上げられると、対象者は課税所得が減り、所得税の負担が軽くなる可能性があります。給与所得控除の最低保障額の引き上げも、給与所得の計算に影響します。
特に、2026年分は年末調整で新しい控除を反映するため、毎月の給与から差し引かれた税額と、年末調整で計算される年税額との差が生じる場合があります。改正によって年税額が下がる人は還付につながる可能性がありますが、全員が同じ金額の還付を受けるわけではありません。
さらに、扶養親族などの所得要件も変更されます。家族の収入によっては、これまで対象外だった親族が控除の対象となる場合があります。該当する可能性がある場合は、勤務先の案内を確認し、必要に応じて扶養控除等申告書の変更内容を申告しましょう。
「年収178万円まで非課税」なら何も気にしなくていい?
ここで誤解したくないのは、178万円という数字が、あらゆる所得や税金に共通する非課税ラインではないことです。
2026年分の所得税については、給与収入のみなど一定の条件下で、基礎控除104万円と給与所得控除74万円を合わせた178万円が課税最低限の目安になります。しかし、給与以外の所得がある場合や、控除の適用条件が異なる場合は、税額の計算結果も変わります。
また、所得税の課税最低限と、社会保険の加入条件や保険料負担に関するいわゆる「年収の壁」は別の制度です。178万円以下なら社会保険料も発生しない、あるいはすべての税金がかからないという意味ではありません。
年末調整では、2026年分の最新様式と勤務先の提出期限を確認し、本人の所得見込みや家族の所得を正確に申告することが大切です。

【プロの結論】年末調整をしないとどうなる?今やるべきこと
年末調整は、対象となる給与所得者にとって、年間の所得税を正しく精算するための重要な手続きです。必要書類を提出しないままにすると、適用できる控除が反映されなかったり、税額の精算が済まなかったりする可能性があります。
年末調整をしない場合に起こり得ること
1.本来受けられる控除が反映されない。保険料控除や配偶者控除などの申告がなければ、勤務先が控除を適用できない場合があります。その結果、本来の税額より多く源泉徴収されることがあります。
2.確定申告で精算する必要が生じる。年末調整を受けていない人は、源泉徴収票などをもとに確定申告を行うことで、税額を精算できる場合があります。源泉徴収額が本来の税額を上回っていれば、還付を受けられる可能性もあります。
3.納税が完了していない場合がある。年末調整を受けていないことだけで、すべての人に直ちにペナルティが発生するわけではありません。ただし、確定申告が必要な状況で申告・納税を怠れば、追加の税負担が生じる場合があります。
なお、年末調整は本人や会社の都合だけで自由に実施するかどうかを決められる手続きではありません。対象となる従業員については、法令に従って精算する必要があります。
年末調整で失敗しないためのチェックリスト
- 勤務先から指定された申告書を一通り確認したか。
- 本人の年間所得見込みを、給与収入と給与所得に分けて確認したか。
- 配偶者や扶養親族の年間所得見込みを確認したか。
- 生命保険料や地震保険料など、控除の対象となる支払いを確認したか。
- 転職した人は、前職の源泉徴収票など必要書類を提出したか。
- 2026年分の新しい控除額や所得要件を確認したか。
- 年末調整で扱えない控除や給与以外の所得について、確定申告が必要か確認したか。
転職して年内に再就職した人は、前職の給与や源泉徴収税額を確認するため、前の勤務先の源泉徴収票が必要になる場合があります。必要な情報が確認できなければ、転職先で年末調整を行えないこともあります。
また、年末調整が終わった後に扶養親族の状況などが変わった場合や、申告内容に誤りが見つかった場合は、勤務先に相談しましょう。年末調整で対応できない場合でも、確定申告などによって税額を精算できるケースがあります。
【年末調整なんのため】に関するよくある質問(FAQ)
Q1:年末調整はなんのために行うのですか?
A1:毎月の給与や賞与から源泉徴収された所得税と、1年間の所得や控除をもとに計算した本来の年税額を一致させるためです。納め過ぎがあれば還付され、不足があれば追加徴収されます。
Q2:年末調整の還付金はいつ戻ってきますか?
A2:通常は年末調整を行った月の給与などで精算され、12月に反映されることが多いものの、勤務先の給与計算の都合で翌年1月などになる場合もあります。具体的な時期は給与担当者に確認してください。
Q3:年末調整で追加徴収されるのはなぜですか?
A3:年間の源泉徴収税額が本来の年税額より少なかったためです。給与や賞与の変動、扶養親族の状況、適用される控除などが影響します。追加徴収そのものがペナルティというわけではありません。
Q4:2026年分の年末調整では何が変わりますか?
A4:令和8年度税制改正により、基礎控除や給与所得控除の最低保障額、扶養親族などの所得要件が変更されます。原則として2026年12月1日から施行され、12月の年末調整などで新しい基準が反映されます。
Q5:年末調整をすれば確定申告は必要ありませんか?
A5:多くの給与所得者は年末調整で給与に関する納税が完了しますが、給与収入が2,000万円を超える場合、一定の副業所得がある場合、複数の勤務先から給与を受け取っている場合などには、確定申告が必要になることがあります。医療費控除などを受けるために申告したほうがよいケースもあります。
まとめ:年末調整は税金の過不足を正し、控除を適切に反映するための手続き
年末調整は、毎月の給与から差し引かれた所得税と、1年間の所得や控除をもとに計算した年税額を精算するために行います。還付金が戻るか追加徴収になるかは、年間の源泉徴収税額と本来の年税額との差によって決まります。
2026年分は、令和8年度税制改正によって基礎控除や給与所得控除の最低保障額などが変更されます。特に12月の年末調整では、新しい控除額や扶養親族などの所得要件を確認し、勤務先から案内された申告書を正確に提出することが大切です。
年末調整は、単に還付金を受け取るための手続きではありません。納めるべき税金を正しく計算し、利用できる控除を適切に反映するための仕組みです。年末調整で精算できない所得や控除がある場合には、確定申告が必要かどうかも確認しましょう。 (出典: 年末 調整 なん の ため(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
