扶養家族数とは?履歴書の数え方・配偶者や子どもの扱いと2026年改正を徹底解説
履歴書の「扶養家族数」とは、一般的に、自分の収入で生活を支えている家族が何人いるかを記入する項目です。配偶者を含めるのか、子どもは何人まで数えるのか、別居している親も対象になるのかなど、家族構成によって判断に迷うことがあります。
さらに、扶養には税法上の扶養と社会保険上の扶養があり、対象者の年齢や収入条件も同じではありません。2026年は、令和8年度税制改正によって扶養親族の所得要件が12月1日から変更されるため、従来の「年収103万円」「年収123万円」といった数字だけでは判断できなくなります。
📌 【この記事の重要ポイントまとめ】
- 要点1:履歴書の「扶養家族数(配偶者を除く)」は、配偶者を数に入れず、扶養している子どもや親などを数えるのが基本です。
- 要点2:税法上の扶養は2026年12月1日から所得要件が変わり、給与収入のみの場合、扶養親族の所得要件に対応する収入額は原則136万円以下になります。
- 要点3:健康保険の扶養には原則年収130万円未満などの別基準があり、税法上の扶養に該当しても社会保険上の扶養に入れるとは限りません。
【基本を解説】扶養家族数とは?履歴書では誰を何人まで数えるのか
扶養家族数とは、自分が経済的に支えている家族の人数を表すものです。履歴書でこの項目が設けられている場合は、応募先が指定する記入ルールに従い、扶養している家族の人数を記入します。
ここで注意したいのは、扶養家族数が「同居している家族の総人数」や「戸籍に記載されている家族の人数」と同じではないことです。家族が何人いるかという事実だけでなく、誰が誰の生活を支えているかが判断のポイントになります。
また、履歴書の扶養家族数には、税法や社会保険の被扶養者数と完全に一致する全国一律の定義があるわけではありません。一般的な履歴書では「扶養家族数(配偶者を除く)」と表記されることが多く、この場合は配偶者を除いて数えます。
例えば、配偶者と子ども2人を養っている場合、配偶者を除く形式なら扶養家族数は「2人」です。一方、扶養している家族がいない場合は「0人」と記入します。
なお、厚生労働省が公表している履歴書様式例では、「扶養家族数(配偶者を除く)」「配偶者」「配偶者の扶養義務」の各項目は設けられていません。すべての履歴書で必ず記入する項目ではなく、使用する様式によって扱いが異なります。

【具体例で確認】扶養家族数の数え方と配偶者・子ども・親の扱い
扶養家族数を正しく記入するには、家族の続柄だけでなく、誰が経済的に支えているかを確認する必要があります。履歴書の記入例として、代表的なケースを整理します。
ケース1:独身で、扶養している家族がいない
扶養家族数は「0人」です。実家で暮らしていても、親に生活費を負担してもらっているなど、自分が家族を扶養していないのであれば、同居している親や兄弟姉妹を自動的に数えるわけではありません。
ケース2:配偶者と子ども1人を扶養している
「配偶者を除く」と記載された履歴書では「1人」と記入します。配偶者が専業主婦・専業主夫であっても、配偶者の人数は扶養家族数に加えません。配偶者の有無や扶養義務については、別欄があればそれぞれ記入します。
ケース3:配偶者と子ども2人を扶養している
配偶者を除く形式なら「2人」です。子どもが小学生や中学生であっても、履歴書上の扶養家族数を記入する際に、税法上の扶養控除の対象年齢である16歳以上という条件をそのまま当てはめる必要はありません。履歴書の人数と税法上の控除対象者数は、別々に考えます。
ケース4:独身で、子ども2人を扶養している
自分が子ども2人の生活を支えており、記入欄の条件にも合致する場合は「2人」です。配偶者がいないことと、扶養家族がいないことは別の問題です。
ケース5:別居している親に仕送りをしている
別居している親でも、生活費を継続的に負担しているなど、扶養の実態があれば対象になる可能性があります。ただし、税法上の扶養親族に該当するか、健康保険の被扶養者として認定されるかは、それぞれの要件で判断されます。仕送りをしているという理由だけで、必ず扶養家族数に加えられるわけではありません。
ケース6:夫婦共働きで、子どもは配偶者側の扶養に入っている
子どもがいるという事実だけで、夫婦それぞれの扶養家族数に同じ子どもを二重に加えるのは適切ではありません。実際の扶養状況と履歴書の記入ルールを確認し、自分が扶養している人数を記入します。税法上の扶養控除を夫婦のどちらが受けるかなども、別途確認が必要です。
このように、扶養家族数は家族構成だけで機械的に決まる数字ではありません。特に子どもや親を数える場合は、履歴書の記入条件と、税金・健康保険の手続きで使う扶養の条件を混同しないことが大切です。
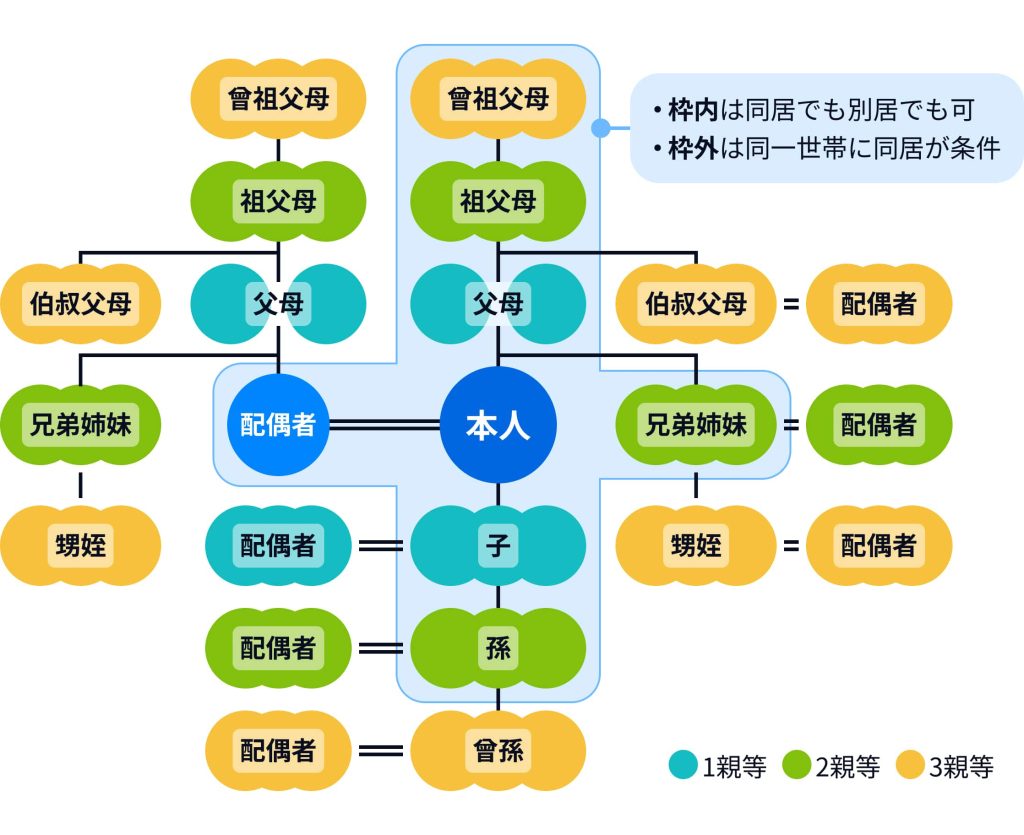
【早見表】履歴書・税法・社会保険・住民票では扶養の意味が違う
「扶養家族数が何人か」という質問に対して、税務書類、健康保険の手続き、履歴書で異なる人数になることがあります。それぞれの制度が、異なる目的で扶養関係を確認しているためです。
| 区分 | 主な判断基準 | 年収・年齢などの条件 | 注意点 |
|---|---|---|---|
| 履歴書の扶養家族数 | 自分が経済的に支えている家族かどうか | 使用する履歴書や応募先の指示による | 「配偶者を除く」とある場合、配偶者は数に入れない |
| 税法上の扶養 | 親族関係、生計、所得など | 2026年12月1日から、扶養親族の合計所得金額は原則62万円以下。給与収入のみなら原則136万円以下 | 扶養控除は原則16歳以上が対象 |
| 社会保険上の扶養 | 主として被保険者の収入で生計を維持しているか | 原則年収130万円未満。60歳以上などは180万円未満、19歳以上23歳未満の一定の親族は150万円未満 | 収入基準だけでなく、同居・別居や生計維持の条件も確認する |
| 住民票上の世帯 | 住民基本台帳上の世帯構成 | 税法上・社会保険上の所得基準とは別 | 同じ世帯にいることだけでは扶養に該当しない |
税法上の扶養では、配偶者は「扶養親族」には含まれず、配偶者控除や配偶者特別控除など、別の仕組みで判断されます。一方、健康保険では配偶者も被扶養者になり得ます。この違いが、扶養家族数の混乱を招きやすい理由の一つです。
また、住民票に記載されている世帯員の人数と扶養家族数は一致するとは限りません。親と同居していても、親が自分の収入で生活していれば扶養しているとは限りません。反対に、離れて暮らす親に仕送りをしている場合は、条件を満たせば税法上や社会保険上の扶養対象になる可能性があります。
履歴書の人数を決めるときは、住民票の人数をそのまま転記するのではなく、記入欄の定義を確認することが重要です。
【税法上の扶養】所得要件・扶養控除の対象年齢と親を含める条件
税法上の扶養親族に該当するには、親族関係、生計、所得などの条件を満たす必要があります。国税庁の説明では、原則として、その年の12月31日時点で、配偶者以外の一定の親族などであること、納税者と生計を一にしていること、合計所得金額が所定の基準以下であることなどが要件になります。
2026年12月1日以降に適用される所得要件は、合計所得金額62万円以下です。給与収入だけの場合は、2026年分・2027年分について、原則として年収136万円以下が対応する目安になります。給与以外に事業所得や不動産所得などがある場合は、単純に年収だけで判定できません。
また、税法上の扶養親族に該当することと、扶養控除を受けられることは同じではありません。扶養控除の対象となるのは、原則としてその年の12月31日時点で16歳以上の扶養親族です。16歳未満の子どもは所得税の扶養控除の対象にはなりませんが、だからといって履歴書上の扶養家族数にも数えられないという意味ではありません。
19歳以上23歳未満の親族については、特定扶養親族に関する控除や、所得が一定範囲にある場合の特定親族特別控除も関係します。年齢や所得によって控除額が変わるため、大学生の子どもがアルバイトをしている家庭では、扶養親族の所得要件だけでなく、特別控除の対象になるかも確認する必要があります。
親を扶養親族に含める場合も、同居しているかどうかだけでは判断できません。別居していても、生計を一にしていることや所得要件などを満たせば対象となる可能性があります。高齢の親については、年齢や同居状況によって扶養控除額が変わる場合もあります。
なお、税法上の「生計を一にする」は、必ずしも同じ住所に住んでいることを意味しません。別居していても、生活費や療養費などを継続的に負担している実態があれば、要件を満たす可能性があります。最終的には、親族関係や所得、生活費の負担状況などを確認して判断します。
【2026年最新】12月1日施行の所得要件改正で何が変わる?
2026年に確認しておきたいのが、令和8年度税制改正による所得税の基礎控除や給与所得控除の見直し、それに伴う扶養親族等の所得要件の変更です。国税庁が公表した改正資料では、これらの改正は原則として2026年12月1日に施行され、2026年分以後の所得税に適用されます。
扶養親族の所得要件について、改正前と改正後の主な違いは次のとおりです。
- 改正前:扶養親族の合計所得金額58万円以下。給与収入のみの場合、原則123万円以下。
- 改正後:扶養親族の合計所得金額62万円以下。給与収入のみの場合、2026年分・2027年分は原則136万円以下。
この変更によって、これまで所得要件を超えていた親族が、2026年分の税法上の扶養親族に該当する可能性があります。ただし、収入が給与だけではない場合や、親族関係・生計などの条件を満たしていない場合には、年収の数字だけで扶養に入れるとは判断できません。
特に注意したいのは、改正が12月1日に施行される点です。国税庁によると、2026年11月までの源泉徴収事務には変更がなく、12月に行う年末調整などで改正後の基準を反映します。年間を通じて同じ数字が適用されるように見えても、実際の給与計算や年末調整の処理時期には注意が必要です。
さらに、2026年の税制改正で変更される所得要件と、健康保険の被扶養者認定で用いる年収基準は別の制度です。税法上の年収基準が136万円に変わったからといって、健康保険の一般的な年収基準も136万円になるわけではありません。
健康保険では、原則として年収130万円未満が基準です。60歳以上または一定の障害がある人は180万円未満、19歳以上23歳未満の一定の親族については、配偶者を除き150万円未満という基準が設けられています。これらは税法上の所得要件とは別に確認しなければなりません。
また、日本年金機構は2026年4月1日以降の被扶養者認定について、労働条件通知書などに記載された賃金から見込まれる年間収入を基に判断する取り扱いを案内しています。ほかの収入が見込まれず、生計維持などの条件を満たす場合には、契約内容を基に認定される可能性があります。実際の認定では、加入先の健康保険の案内も確認しましょう。
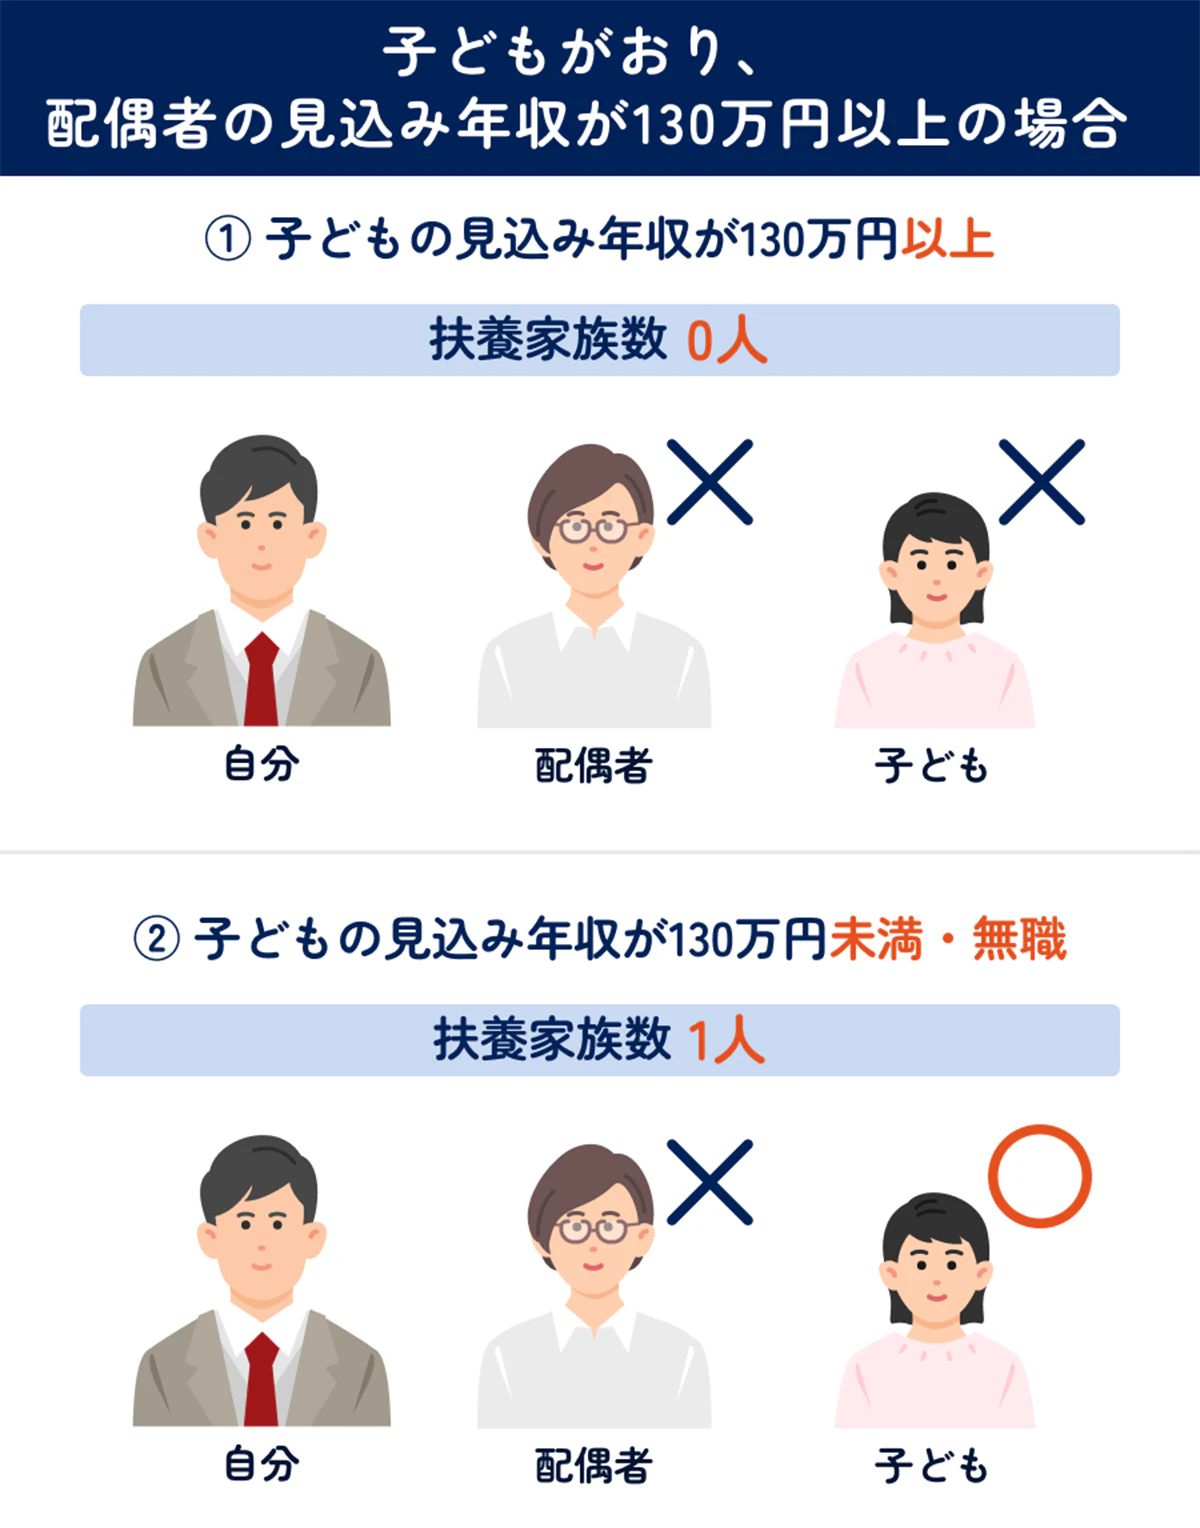
【履歴書の書き方】扶養家族数0人の記入例と配偶者の扶養義務との違い
履歴書に扶養家族数の欄がある場合は、まず「配偶者を除く」という注記があるかを確認します。そのうえで、自分が扶養している家族の人数を記入しましょう。
扶養家族数が0人の場合は、「0人」または記入欄の指定に応じて「0」と記入します。該当する家族がいないのであれば、空欄のままにするよりも、記入要領に従って0人であることを明確に示すほうが適切です。
配偶者がいて、子どもがいない場合は、「扶養家族数(配偶者を除く)」の欄には「0人」と記入します。配偶者がいることは、別の「配偶者」欄があればそこで示します。
配偶者と子ども2人を扶養している場合は、配偶者を除く形式なら「2人」です。子どもの年齢だけを理由に人数から外すのではなく、履歴書の定義と実際の扶養状況を基に記入します。
ここで混同しやすいのが、「配偶者」と「配偶者の扶養義務」の違いです。
- 配偶者:結婚相手がいるかどうかを示す項目です。
- 配偶者の扶養義務:配偶者の生活を自分が経済的に支えているかどうかを確認する項目です。
- 扶養家族数:指定されたルールに従い、配偶者を除くなどの条件で扶養している家族の人数を記入する項目です。
例えば、配偶者がいても、配偶者が自分の収入で生活している場合があります。反対に、配偶者の収入が少なく、自分が主に生活費を負担している場合もあります。そのため、「配偶者あり」と「配偶者の扶養義務あり」は同じ意味ではありません。
なお、扶養家族数や配偶者の扶養義務の記入欄がない履歴書では、独自に項目を追加する必要はありません。厚生労働省の履歴書様式例では、これらの項目は省かれています。応募先から別途確認を求められた場合は、その目的と記入方法を確認し、正確に回答しましょう。
【扶養家族数とは】に関するよくある質問(FAQ)
Q1:履歴書の扶養家族数に配偶者は含まれますか? A1:「扶養家族数(配偶者を除く)」と書かれている場合、配偶者は含めません。配偶者の有無や扶養義務は、それぞれの専用欄があれば別に記入します。注記がない場合は、履歴書の説明や応募先の指示に従ってください。
Q2:子どもが16歳未満でも扶養家族数に数えますか? A2:履歴書上の扶養家族数では、16歳未満という理由だけで対象外になるわけではありません。自分が生活を支えている子どもであれば、記入欄の定義に従って数えます。税法上は16歳未満の子どもが所得税の扶養控除の対象にならないため、両者を混同しないことが大切です。
Q3:扶養家族数が0人の場合はどう書けばよいですか? A3:扶養している家族がいなければ、「0人」または指定された形式で「0」と記入します。独身か既婚かだけで人数が決まるわけではないため、配偶者がいても、配偶者を除く扶養家族がいなければ0人になる場合があります。
【プロの結論】扶養家族数で失敗しないための判断基準
扶養家族数を正しく判断するうえで大切なのは、「家族が何人いるか」ではなく、「何のために扶養関係を確認するのか」を最初に整理することです。履歴書、所得税、健康保険、住民票は、それぞれ異なる目的と判断基準を持っています。
履歴書では、配偶者を除く形式かどうかを確認し、自分が経済的に支えている家族の人数を記入します。税法上の扶養では、親族関係、生計、合計所得金額、年齢などを確認します。健康保険では、収入基準に加えて、主として被保険者の収入で生計を維持しているかどうかも確認します。
2026年12月1日からは、税法上の扶養親族の所得要件が原則62万円以下に引き上げられ、給与収入のみの場合の目安も変わります。ただし、これは健康保険の被扶養者認定基準を一律に変更するものではありません。税金の手続きと社会保険の手続きを分けて確認することが、誤った申告を防ぐ近道です。
履歴書の扶養家族数に迷ったときは、使用する様式の注記、応募先の指示、実際の生活費の負担状況を順に確認しましょう。税法上の扶養や健康保険の扶養に該当するか判断に迷う場合は、国税庁、日本年金機構、加入先の健康保険などの最新の案内を確認することが大切です。 (出典: 扶養 家族 数 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
