スーパーブラックでも借りれる?2026年の審査基準と正規業者の見分け方を徹底解説
2026年現在、「スーパーブラックでも借りれる」と検索する人の多くは、過去の長期延滞や債務整理、自己破産、複数社からの借入れなどを理由に、一般的なローンの審査に不安を感じているのではないでしょうか。信用情報に金融事故の記録がある場合でも、借入れの可能性が一律にゼロになるわけではありません。ただし、審査に通ることを保証する正規の貸金業者は存在せず、現在の収入や借入残高、返済能力によって判断は異なります。
特に注意したいのが、「ブラックでも即日融資」「審査なしで誰でも借りられる」といった広告です。切迫した状況につけ込む違法業者や、融資を装って個人情報・手数料を要求する手口もあります。金融庁、日本信用情報機構(JICC)、指定信用情報機関CIC、日本貸金業協会の公表情報をもとに、信用情報の仕組み、中小消費者金融の審査、正規業者の確認方法、申込み前の注意点を整理します。
📌 【この記事の重要ポイントまとめ】
- 借入れの可能性:スーパーブラックは法律上の正式な区分ではなく、信用情報や現在の返済能力によって審査結果が変わる。
- 審査の現実:中小消費者金融でも審査は必要。「審査が甘い」「必ず借りられる」という広告だけで判断してはいけない。
- 安全性の確認:金融庁の登録貸金業者情報検索サービスで登録を確認し、返済が難しい場合は新たな借入れよりも公的な相談窓口を優先する。
【2026年最新】スーパーブラックでも借りれる?審査通過の現実
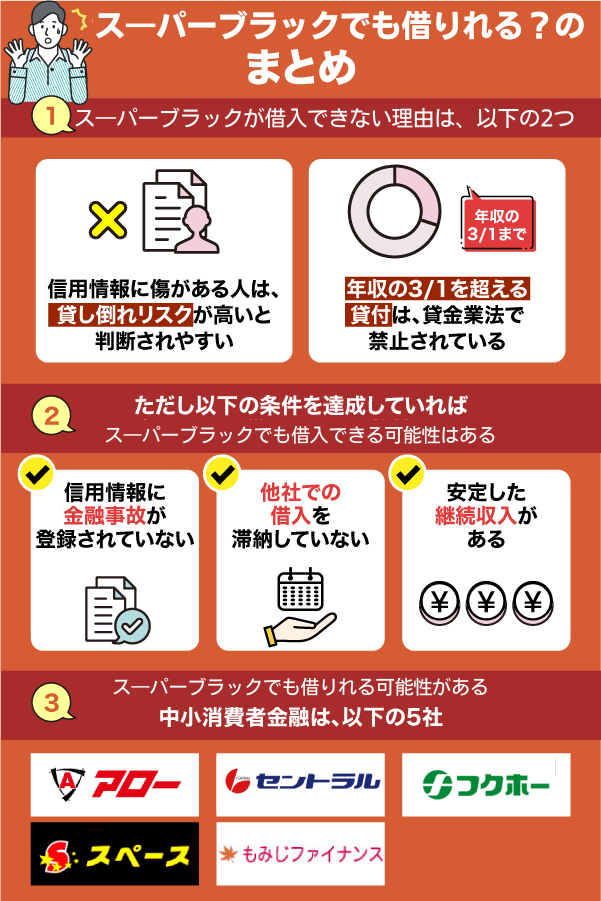
結論からいえば、過去に金融事故があっても、すべての借入れが永久に不可能になるわけではありません。ただし、信用情報に重大な問題が残っている場合や、現在も延滞中の場合は、正規の貸金業者からの借入れが難しくなる傾向があります。
「スーパーブラック」は正式な金融用語ではない
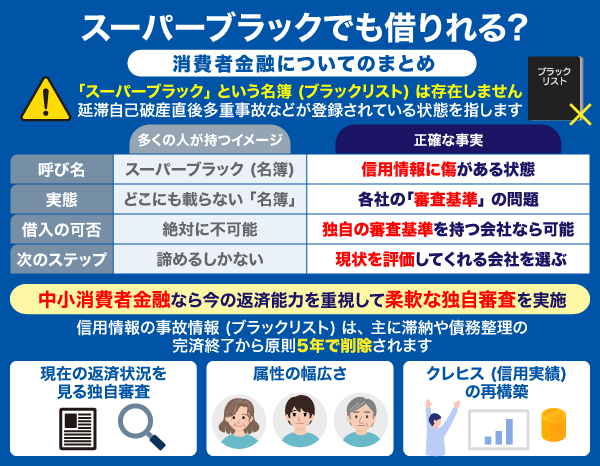
「スーパーブラック」「金融ブラック」「ブラックリスト」といった言葉は、一般に、延滞や債務整理、保証履行、自己破産などの金融事故に関連する信用情報が登録されている状態を指す俗称です。金融機関が共通して使用する正式な審査区分ではありません。
また、「ブラックリスト」という名称の単一の名簿が存在し、そこに名前がある人はすべての金融サービスを利用できなくなる、という仕組みでもありません。信用情報機関には、契約内容、返済状況、延滞、申込みなどの情報が登録され、貸金業者や金融機関はそれらを審査材料の一つとして利用します。
そのため、同じように「ブラック」と呼ばれる状況でも、過去の延滞をすでに解消している人と、現在も複数社への返済が滞っている人とでは、審査上の事情が異なります。
借入れが難しくなる主なケース
- 現在、クレジットカードやローンの返済を長期間延滞している。
- 自己破産や個人再生、任意整理などに関する情報が信用情報機関に登録されている。
- 複数の貸金業者から借りており、返済負担が大きい。
- 収入が不安定で、借入れ後の返済原資を十分に説明できない。
- 申込内容と本人確認書類、収入証明書などの情報に食い違いがある。
これらの事情があれば必ず審査に落ちると断定することはできませんが、特に現在の延滞や返済能力の不足は大きな問題です。過去の金融事故だけを理由に「どこかなら借りられる」と考えるのではなく、まず現在の信用情報と家計の状況を把握することが出発点になります。
【信用情報と審査の仕組み】金融事故・債務整理後の借入れは何で決まる?
信用情報の審査では、過去に問題があったかどうかだけでなく、現在の借入状況や返済能力も確認されます。金融事故の記録が残っている場合、収入があるからといって必ず審査に通るわけではありません。一方で、過去の事故が解消されているか、現在の返済負担がどの程度かによっても状況は異なります。
信用情報機関に登録される情報
日本の主な信用情報機関には、CIC、日本信用情報機構(JICC)、全国銀行個人信用情報センターがあります。加盟する金融機関や情報の種類はそれぞれ異なり、保有期間も一律ではありません。
CICの公式案内によると、クレジット情報は原則として契約期間中および契約終了後5年間、申込情報は照会日から6か月間保有されます。JICCでも、契約内容や返済状況、債務整理などの取引事実について、契約時期や情報の種類に応じた登録期間が定められています。
つまり、「債務整理をしてから5年経てば必ず借りられる」「自己破産から一定期間が経過すれば審査に通る」と単純にはいえません。どの情報が、どの信用情報機関に、いつから登録されているかを確認する必要があります。
審査で確認される主なポイント
- 信用情報:延滞、契約状況、返済履歴、債務整理などの登録内容。
- 現在の収入:給与、年金などの定期的な収入と、その継続性。
- 他社借入れ:借入残高、借入先の数、毎月の返済額。
- 返済能力:家賃、生活費、既存の返済額を差し引いて返済できるか。
- 申込内容:本人確認、勤務先、収入、希望額などに不自然な点がないか。
なお、貸金業者は貸金業法に基づいて返済能力を調査し、返済能力を超える貸付けを行ってはならないとされています。信用情報に問題がないことだけでなく、借入れ後も返済を続けられるかが重要です。
自分の信用情報を確認する方法
審査に落ちた理由がわからない場合や、債務整理後に申込みを検討している場合は、信用情報の本人開示を利用する方法があります。CICやJICCなどの公式窓口から、自分に関する登録内容を確認できます。銀行ローンに関係する情報を調べたい場合は、全国銀行個人信用情報センターの開示制度も確認しましょう。
開示した情報に誤りがあれば、登録元の会社や信用情報機関の案内に従って確認・訂正の手続きを進めます。登録期間が経過した情報は削除される仕組みですが、情報が削除されたこと自体は、新しい借入れの承認を意味しません。
【中小消費者金融の審査】「審査が甘い」より確認すべき現実的な条件
スーパーブラックでも借りられる可能性を探す際、検索候補になりやすいのが中小消費者金融です。大手とは異なる審査運用を行う会社もありますが、会社ごとに審査基準は異なり、信用情報や収入、借入状況を確認せずに融資するという意味ではありません。
中小消費者金融なら必ず借りられるわけではない
中小消費者金融のなかには、申込者の事情を個別に確認する会社もあります。ただし、個別審査があることと、金融事故のある人に融資を認めることは別です。現在も延滞が続いている、返済資金を確保できない、総量規制に抵触しているといった場合には、正規業者であっても融資が難しくなります。
「審査が甘い消費者金融」「ブラックでも即日融資」といった検索語は、借入先を探すきっかけにはなりますが、審査基準の客観的な証明にはなりません。広告の表現だけで、審査通過率や融資の可能性を判断するのは避けてください。
総量規制は年収の3分の1が原則
金融庁の「貸金業法Q&A」によると、総量規制では、貸金業者からの個人の借入残高が原則として年収の3分の1を超える場合、新たな借入れが制限されます。
例えば、年収300万円で、総量規制の対象となる借入残高がすでに80万円ある場合、単純計算で新たに借りられる上限の目安は20万円です。ただし、これは法令上の総量規制だけを考えた計算であり、実際に20万円の融資が認められることを意味しません。審査では、収入や返済能力なども確認されます。
銀行の貸付けは貸金業法上の総量規制の対象外ですが、だからといって信用情報に問題がある人でも借りやすいわけではありません。銀行は独自の審査を行うため、総量規制を回避する目的だけで申込み先を変えるのは適切ではありません。
審査通過を断言する広告には警戒が必要
「審査なし」「誰でも必ず借りられる」「ブラックOKで100%融資」など、審査通過を断言する広告には注意が必要です。正規の貸金業者であれば、申込者の返済能力などを確認する必要があり、事前に個々の審査結果を保証することはできません。
特に、融資の前に保証料や登録料などの名目で送金を要求する、SNSの個人アカウントだけで契約を進める、銀行口座や身分証明書の画像を不自然な形で要求するといった業者は利用を避けてください。融資を装った詐欺や、個人情報の悪用につながるおそれがあります。
【比較表】借入先の選び方とスーパーブラックの人が注意すべき点
金融事故がある場合、重要なのは「どこが一番借りやすいか」だけでなく、正規の事業者か、返済できる条件か、借入れ以外の解決方法がないかを比較することです。代表的な選択肢と確認事項を整理しました。
| 選択肢 | 確認すべきポイント | 注意点 |
|---|---|---|
| 大手消費者金融 | 信用情報、収入、他社借入れ、返済能力 | 金融事故がある場合は審査が難しくなることがある |
| 中小消費者金融 | 登録の有無、審査条件、金利、返済総額 | 個別審査でも融資は保証されず、審査が甘いとは限らない |
| 銀行カードローン | 銀行独自の審査、収入、信用情報、返済負担 | 総量規制の対象外でも、必ず借りられるわけではない |
| 公的な貸付制度・生活相談 | 対象要件、必要書類、申請先、支援内容 | 審査・手続きがあり、即日で資金を受け取れるとは限らない |
| 闇金・無登録業者 | 登録の有無、違法な勧誘、契約条件 | 利用しない。違法な高金利や悪質な取立て、個人情報悪用などの危険がある |
この比較で見落としたくないのが、借入れ以外の選択肢です。生活費が不足している場合は、自治体の生活相談窓口や社会福祉協議会で利用可能な支援制度を確認できます。借金の返済そのものが難しい場合には、追加融資よりも債務整理や家計の立て直しを検討したほうが、長期的な負担を抑えられる可能性があります。
また、即日融資を希望する場合でも、申込時間、本人確認、収入確認、審査状況などによって実際の入金時刻は変わります。「即日対応」と表示されていても、当日中の入金が確約されているとは限りません。急いでいるときほど、契約内容と返済額を確認してから判断してください。
【闇金の見分け方】正規の貸金業者を金融庁の検索サービスで確認する
借入先を決める前に、必ず確認したいのが貸金業登録の有無です。金融庁は2026年9月18日更新の「違法な金融業者にご注意!」で、貸金業を営むには登録が必要であり、登録を確認できない業者から借り入れないよう注意を呼びかけています。
金融庁の登録貸金業者情報検索サービスを使う
金融庁の「登録貸金業者情報検索サービス」では、貸金業者が登録されているかを確認できます。会社名や電話番号などを使って検索し、表示された情報と、広告や契約書に記載された情報が一致するかを確認しましょう。
特に確認したい項目は、次のとおりです。
- 会社名:広告の会社名と登録上の商号・名称が一致しているか。
- 登録番号:表示された登録番号が正規の登録情報と一致しているか。
- 所在地・電話番号:登録情報と連絡先に食い違いがないか。
- 契約条件:金利、返済方法、手数料などが明示されているか。
- 勧誘方法:審査なしの断言や、契約前の送金要求などがないか。
ただし、金融庁の検索サービスは、登録情報の更新時点によっては最新の状態が反映されていない場合があります。検索しても見つからないときは、すぐに安全な業者だと判断せず、登録先の財務局や都道府県に確認してください。
登録番号が書いてあれば安全とは限らない
闇金のなかには、実在する貸金業者の登録番号や会社名を無断で使用したり、類似した名称で正規業者を装ったりするものがあります。そのため、広告に登録番号が書かれているという理由だけで信用するのは危険です。
金融庁の注意喚起でも、架空の登録番号や他社の登録番号を詐称する悪質業者が取り上げられています。登録番号だけでなく、会社名、所在地、電話番号、公式な連絡先まで照合することが大切です。
日本貸金業協会にも相談できる
登録業者かどうか判断できない場合や、契約内容に疑問がある場合は、日本貸金業協会の「貸金業相談・紛争解決センター」も利用できます。登録業者の確認、ヤミ金融に関する相談、返済に困った場合の債務相談などを受け付けています。
電話相談は0570-051-051、受付時間は平日9時から17時までです。土日祝日と年末年始は休業となります。実際に闇金から借りてしまった場合や脅迫的な取立てを受けている場合は、警察相談専用電話「#9110」への相談も検討してください。
【申込み前の注意点】即日融資を急ぐ前に確認したい5つのこと
審査に通るか不安なときほど、複数の業者に次々と申込みをしたり、広告の条件を十分に確認せず契約したりしがちです。しかし、焦って行動すると、返済負担が増えたり、違法業者に個人情報を渡したりする危険があります。申込み前に、次の5点を確認してください。
1. 現在の借入残高と毎月の返済額を把握する
借入先ごとの残高、金利、毎月の返済額、返済日を一覧にします。新たに借りた場合の返済額も加え、家賃や食費などの生活費を支払ったあとに無理なく返せるかを確認してください。返済資金を別の借入れで補う状態になっている場合、追加融資が問題を深刻化させる可能性があります。
2. 信用情報の内容を確認する
信用情報を開示し、延滞や契約終了の状況、申込みの記録などを確認します。登録内容を把握しておけば、審査の見通しを考える際の材料になります。情報に誤りがあれば、登録元に確認しましょう。
3. 借入れの総額と金利を確認する
広告に表示された金利だけでなく、実際に適用される金利、毎月の返済額、返済期間、返済総額を確認します。融資可能額が大きく表示されていても、その金額を借りる必要があるとは限りません。必要最小限の金額にとどめ、返済計画を立てることが大切です。
4. 即日融資の条件を確認する
即日融資を希望する場合は、審査の受付時間、本人確認の方法、収入証明書の必要性、振込の締切時刻などを確認してください。申込みが当日中に完了しても、審査や確認が終わらなければ入金されない場合があります。時間に追われて契約条件を読み飛ばさないようにしましょう。
5. 返済できない場合の相談先を先に把握する
すでに返済が苦しい場合、借入れを重ねる前に、日本貸金業協会の債務相談、自治体の生活相談窓口、法テラスなどで相談できる選択肢を確認してください。債務整理中や返済条件の変更を検討している場合は、担当の弁護士・司法書士などに相談せず新たな借入れを行うことは避けたほうがよいでしょう。
金融事故の記録がある人にとって、審査に通ることだけが最終的な目的ではありません。借りたあとに生活が破綻しないこと、違法業者の被害に遭わないこと、将来的に返済状況を改善できることまで含めて判断する必要があります。
【スーパーブラックでも借りれる】に関するよくある質問(FAQ)
Q1:スーパーブラックでも借りれる消費者金融はありますか?
A1:過去の金融事故があっても、すべての借入れが一律に不可能になるわけではありません。ただし、正規の消費者金融は返済能力などを審査するため、融資を保証することはできません。会社名だけで判断せず、金融庁の登録貸金業者情報検索サービスで登録を確認してください。
Q2:債務整理後は何年経てば借入れできますか?
A2:一律に「何年経てば借りられる」とは決まっていません。信用情報機関や情報の種類、契約終了時期などによって登録期間が異なります。CICやJICCなどで本人開示を行い、現在の登録状況を確認することが第一歩です。登録情報が削除されても、審査通過が保証されるわけではありません。
Q3:「審査なし」「ブラックでも必ず融資」という広告は信用できますか?
A3:信用しないでください。審査通過を断言する広告や、融資前の保証料・手数料の送金要求、SNSだけで契約を進める勧誘などには警戒が必要です。貸金業者の登録状況を確認し、疑問があれば日本貸金業協会や警察などに相談してください。
まとめ:スーパーブラックでも借りれるかは、信用情報と返済能力で判断する
スーパーブラックでも借りれる可能性は、過去の金融事故の内容、現在の信用情報、収入、他社借入れ、返済能力などによって異なります。「ブラックリストに載ったら一生借りられない」という考え方も、「中小消費者金融なら必ず借りられる」という考え方も、実態を正しく表していません。
まずはCICやJICCなどで信用情報を確認し、現在の借入残高と毎月の返済額を整理しましょう。そのうえで借入れを検討する場合は、金融庁の登録貸金業者情報検索サービスを使って正規業者かどうかを確認し、金利や返済総額、即日融資の条件まで比較してください。
審査に通ることだけを追い求めて「審査なし」「必ず融資」といった広告に飛びつくのは危険です。返済が難しい状況なら、追加の借入れよりも債務相談や公的支援の利用を優先する選択肢があります。安全な借入先を見極めることと、借りた後の生活を守ること。その両方を判断基準にすることが、金融事故後の資金問題を解決するための現実的な第一歩です。 (出典: スーパー ブラック でも 借り れる(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
