退職金控除は勤続年数でいくら変わる?2026年の計算式とiDeCo10年ルールを徹底解説
退職金を受け取るとき、税金の負担を大きく左右するのが「退職所得控除」です。勤続20年以下なら原則として1年につき40万円、20年を超えると超過分は1年につき70万円が控除額に加算されます。勤続30年なら控除額は1,500万円となり、退職金2,000万円を受け取っても、通常の退職所得の計算では課税対象となる金額は250万円です。
2026年(令和8年)は、退職金の基本的な控除額の計算式だけでなく、iDeCo(個人型確定拠出年金)の老齢一時金と会社の退職金を別々の年に受け取る場合にも注意が必要です。2026年1月からは、一定の条件下で過去の受給履歴を確認する期間が拡大され、いわゆる「退職所得控除の10年ルール」が適用されます。国税庁の公表資料をもとに、控除額の早見表、税額シミュレーション、申告書の提出要否、受取順序による違いまで整理します。
📌 【この記事の重要ポイントまとめ】
- 控除額の基本:勤続20年以下は40万円×勤続年数、20年超は800万円+70万円×(勤続年数-20年)。最低控除額は80万円。
- 課税対象の計算:一般的な退職金は、退職金から控除額を差し引いた残額の2分の1が課税退職所得金額になる。
- 2026年の注意点:iDeCoの老齢一時金を先に受け取った場合、一定の条件下で過去9年以内の受給が重複期間の調整対象になる。申告書の提出状況も税額を左右する。
【基本知識】退職金控除とは?勤続年数で税負担が変わる仕組み
「退職金控除」は一般的な呼び方で、税法上の正式な名称は「退職所得控除」です。長年の勤務に対する報償として支給される退職金について、給与などとは別に税額を計算し、税負担を軽減するために設けられています。
国税庁のタックスアンサー「No.1420 退職金を受け取ったとき」によると、退職所得控除額は勤続年数に応じて決まります。勤続年数が長いほど控除額が増える仕組みですが、20年を境に1年当たりの加算額が変わる点が特徴です。
退職所得控除の計算式
通常の退職金に適用される控除額は、次の式で求めます。
- 勤続年数20年以下:40万円 × 勤続年数。ただし、計算額が80万円未満の場合は80万円。
- 勤続年数20年超:800万円 + 70万円 ×(勤続年数 − 20年)。
例えば、勤続10年なら控除額は400万円、勤続20年なら800万円、勤続30年なら1,500万円です。20年を超えると、控除額は毎年70万円ずつ増えていきます。
勤続年数は、原則として退職日までの勤続期間を基に計算し、1年未満の端数は切り上げます。10年2か月勤務していれば11年として扱うため、控除額は400万円ではなく440万円です。1日の端数でも1年に切り上げられる場合があるため、会社の在籍期間を確認しておきましょう。
また、在職中に障害者となったことが直接の原因で退職した場合は、通常の控除額に100万円が加算されます。ただし、過去に退職金を受け取っている場合や、同じ年に複数の退職手当等を受け取る場合は、控除額の調整が必要になることがあります。

【早見表】2026年の退職所得控除額はいくら?計算式と勤続年数の関係
自分の控除額を把握するには、まず勤続年数を確認するのが近道です。国税庁が示す計算式に基づく、一般的な退職所得控除額の早見表は次のとおりです。
| 勤続年数 | 退職所得控除額 | 計算のポイント |
|---|---|---|
| 1年 | 80万円 | 最低控除額を適用 |
| 2年 | 80万円 | 最低控除額を適用 |
| 3年 | 120万円 | 40万円×3年 |
| 5年 | 200万円 | 40万円×5年 |
| 10年 | 400万円 | 40万円×10年 |
| 15年 | 600万円 | 40万円×15年 |
| 20年 | 800万円 | 20年以下の計算式を適用 |
| 21年 | 870万円 | 800万円+70万円×1年 |
| 25年 | 1,150万円 | 800万円+70万円×5年 |
| 30年 | 1,500万円 | 800万円+70万円×10年 |
| 35年 | 1,850万円 | 800万円+70万円×15年 |
| 40年 | 2,200万円 | 800万円+70万円×20年 |
勤続20年を超えると控除額の伸び方が変わる
勤続20年から21年になると、控除額は800万円から870万円へ70万円増えます。勤続30年では1,500万円、40年では2,200万円です。長期勤続者ほど控除額が大きくなる構造が、計算式から読み取れます。
一方、勤続年数が長ければ、退職金の全額が非課税になるとは限りません。控除額を超える退職金がある場合には、原則として超過額の2分の1が課税対象になります。退職金の支給額と控除額の両方を確認することが大切です。
なお、ここで示した金額は通常の退職所得控除の計算によるものです。過去に受け取った退職金やiDeCoの一時金との重複期間調整、短期退職手当等の特例などが適用される場合は、実際の控除額や課税所得が変わる可能性があります。
【税額シミュレーション】退職金2,000万円なら所得税と住民税はいくら?
退職所得控除額が分かったら、次に確認したいのが実際の税負担です。一般的な退職金は、給与所得とは分けて課税される「分離課税」の対象となり、原則として退職所得控除後の金額をさらに2分の1にして課税退職所得金額を求めます。
勤続30年・退職金2,000万円の計算例
勤続30年で退職金2,000万円を受け取り、過去の退職金との重複調整などがない一般的なケースを考えます。
- 退職金の支給額:2,000万円
- 退職所得控除額:800万円+70万円×10年=1,500万円
- 控除後の残額:2,000万円-1,500万円=500万円
- 課税退職所得金額:500万円×2分の1=250万円
この場合、税金の計算に使う課税退職所得金額は250万円です。退職金2,000万円全額に所得税や住民税がかかるわけではありません。
2026年分の所得税・住民税の目安
国税庁の2026年分の税額表に基づくと、課税退職所得金額250万円に対する所得税は、次のように計算します。
250万円×10%-9万7,500円=15万2,500円
さらに、2026年分の所得税には復興特別所得税が加わるため、所得税と復興特別所得税の合計は、端数処理後で約15万5,702円です。
住民税は、通常のケースでは課税退職所得金額に対して合計10%が目安となります。市民税・区民税が6%、道府県民税・都民税が4%で、上記の例では合計25万円です。税額は自治体の端数処理などによって調整されます。
- 所得税・復興特別所得税:約15万5,702円
- 住民税:約25万円
- 合計税額:約40万5,702円
この金額は、一般退職手当等に通常の計算式を適用した場合の試算です。役員退職金、短期退職手当等、複数の退職金の受給、過去の受給履歴などがある場合には結果が変わります。
退職金が控除額以下なら税金はどうなる?
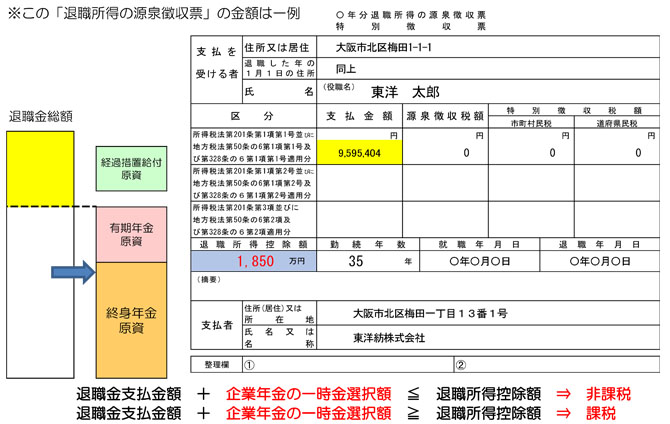
一般的な退職金で、支給額が退職所得控除額以下なら、課税退職所得金額は原則としてゼロになります。例えば、勤続20年で退職金800万円なら、控除額も800万円となり、通常の退職所得に対する所得税・住民税は基本的に発生しません。
ただし、同じ年に複数の退職手当等を受け取る場合や、過去の退職金・iDeCoの一時金との重複期間調整がある場合は別です。「控除額以下だから必ず非課税」と判断する前に、受給履歴も確認してください。
【申告手続き】退職所得の受給に関する申告書と確定申告は必要?
退職金の税務手続きで特に重要なのが、「退職所得の受給に関する申告書」です。退職金の支給を受ける前に支払者へ提出しているかどうかで、源泉徴収の計算方法が変わります。
申告書を提出した場合
勤務先などの退職金支払者に申告書を提出すると、支払者が退職所得控除額や課税退職所得金額に応じて所得税等を計算し、退職金の支給時に源泉徴収します。この場合、退職所得に関する所得税等の精算は通常、源泉徴収で完了するため、原則として確定申告は不要です。
ただし、医療費控除や寄附金控除などを受けるために確定申告を行う場合は、退職所得についても申告書に記載する必要があります。確定申告が不要というのは、あくまで退職所得についての通常の取り扱いであり、ほかの所得に関する申告義務までなくなるわけではありません。
申告書を提出しなかった場合
申告書を提出しなかった場合、原則として退職金の支給額に対して20.42%の所得税・復興特別所得税が源泉徴収されます。通常の退職所得控除を反映した税額とは異なるため、確定申告によって税額を精算することになります。
例えば、退職金800万円を受け取る場合、20.42%で源泉徴収されると163万3,600円です。勤続年数や控除額によっては、最終的な税負担より多く徴収されている可能性があります。
退職時に確認したい手続き
- 退職金支払者から「退職所得の受給に関する申告書」の提出を求められたら、必要事項を記入して期限内に提出する。
- 過去に別の勤務先から退職金を受け取ったことがある場合は、源泉徴収票などを用意し、重複期間の調整に必要な情報を伝える。
- 退職金の支給後は、退職所得の源泉徴収票を受け取り、支給額・控除額・源泉徴収税額を確認する。
- 申告書を提出していない場合や、ほかの理由で確定申告が必要な場合は、国税庁の案内に従って税額を精算する。
退職所得に対する住民税も、原則として退職金の支給時に支払者が計算し、特別徴収します。通常は、退職金に関する住民税のためだけに別途申告する必要はありませんが、個別事情によって取り扱いが異なることがあります。
【2026年最新】iDeCoと退職金の受取順序で変わる10年ルール・5年ルール・19年ルール
2026年に退職金を受け取る人が特に注意したいのが、会社の退職金とiDeCoの老齢一時金の受取時期です。どちらも退職所得として扱われる場合がありますが、同じ勤続期間や加入期間に対応する控除を重複して利用できるとは限りません。
国税庁が公表した令和7年度税制改正の資料では、2026年1月1日以後に受け取るiDeCoなどの老齢一時金について、一定の条件を満たす場合、後から受け取る退職手当等の控除額を計算する際の重複期間調整が見直されました。
iDeCoを先に受け取る場合の「10年ルール」
2026年1月1日以後にiDeCoの老齢一時金を受け取り、その後に会社の退職金などを受け取る場合、一定の条件下で、後の退職金の受給年からさかのぼって前年以前9年内の老齢一時金が重複期間調整の対象になります。
この取り扱いは、一般に「10年ルール」と呼ばれます。法令上の基準は「前年以前9年内」であり、受給年を含めた期間の数え方から10年ルールと呼ばれています。
ここで重要なのは、iDeCoを受け取った後、必ず10年間待たなければならないという意味ではないことです。過去の受給時期や勤続期間などに応じて控除額を調整する仕組みであり、実際に調整される金額は個別の受給履歴によって異なります。
また、2026年より前に受け取った老齢一時金については経過的な取り扱いがあり、以前の4年内という基準が関係します。2026年以後の受給と、それ以前の受給を一律に同じ期間で判断しないことが大切です。
「5年ルール」はどのようなケースに関係する?
いわゆる「5年ルール」は、主に通常の退職手当等を複数回受け取る場合の重複期間調整を説明する際に使われる呼び方です。一般的な退職手当等については、後の受給年から前年以前4年内に受け取った退職手当等が、一定の条件で調整対象になります。
「前年以前4年内」という期間に受給年を加えて、通称5年ルールと呼ぶことがあります。ただし、iDeCoの老齢一時金を先に受け取るケースでは、2026年以後の新しい9年内の基準が関係する場合があるため、従来の5年ルールだけで判断すると誤る可能性があります。
会社の退職金を先に受け取り、iDeCoを後に受け取る場合
反対に、会社の退職金を先に受け取り、後の年にiDeCoの老齢一時金を受け取る場合は、前年以前19年内に受け取った退職手当等が重複期間調整の対象になることがあります。これは一般に「19年ルール」と呼ばれる取り扱いです。
つまり、2026年以後の受取計画では、次の違いを理解しておく必要があります。
- iDeCoを先に受け取る:2026年以後の老齢一時金について、一定の条件下で前年以前9年内の受給が調整対象になる。
- 通常の退職手当等を複数回受け取る:原則として前年以前4年内の受給が重複期間調整に関係する。
- 会社の退職金を先に受け取り、iDeCoを後に受け取る:前年以前19年内の退職手当等が調整対象になる場合がある。
受取順序を決める前に確認したいこと
iDeCoの受取時期を決めるときは、控除額だけでなく、会社の退職金の支給予定年、iDeCoの加入期間、実際の受給額、過去に受け取った退職金の有無を確認しましょう。受取時期をずらせば必ず有利になるわけではなく、重複期間調整の対象になるかどうかによって結果が変わります。
国税庁の「No.2732 退職手当等に対する源泉徴収」や「No.2735 同じ年に2か所以上から退職手当等が支払われるとき」では、過去の退職手当等との重複期間を考慮する計算方法が示されています。複数の受給を予定している場合は、受給年ごとに計算することが重要です。
【注意点】短期退職手当等の300万円ルールで税額が変わる
退職所得の基本的な計算式には、例外があります。特に勤続年数が短い人は、「退職所得控除額を差し引いた残額の2分の1」という計算が、すべての金額に適用されるとは限りません。
短期退職手当等とは
国税庁の「No.2740 勤続年数が5年以下の者に対する退職手当等(短期退職手当等)」によると、短期勤続年数が5年以下で、役員等に該当しない人が受け取る一定の退職手当等は「短期退職手当等」として扱われます。
この場合、退職金から退職所得控除額を差し引いた残額が300万円以下なら、通常どおり残額の2分の1が退職所得となります。一方、残額が300万円を超える場合、300万円を超えた部分には2分の1課税が適用されません。これが「300万円ルール」です。
具体例:勤続5年・退職金800万円の場合
短期退職手当等に該当する人が、勤続5年で800万円の退職金を受け取るケースを考えます。
- 退職所得控除額:40万円×5年=200万円
- 控除後の残額:800万円-200万円=600万円
- 300万円以下の部分:300万円×2分の1=150万円
- 300万円を超える部分:600万円-300万円=300万円
- 課税退職所得金額:150万円+300万円=450万円
通常の2分の1課税を全額に適用すると課税対象は300万円ですが、短期退職手当等の特例では450万円になります。この違いは税額に直結するため、勤続年数が5年以下の人は注意が必要です。
なお、勤続年数が5年以下の役員等に対する「特定役員退職手当等」は別の取り扱いとなり、原則として2分の1課税が適用されません。短期退職手当等と特定役員退職手当等は同じ制度ではないため、役員等に該当するかどうかも確認してください。
【プロの結論】控除額だけでなく、受給履歴と手続きを確認する
退職金の税負担を正しく把握するには、次の順番で確認するのが実務的です。
- 第一に、勤続年数を確定する。1年未満の端数は切り上げるため、入社日と退職日を確認する。
- 第二に、退職所得控除額を計算する。20年以下と20年超で計算式を使い分ける。
- 第三に、過去の受給履歴を確認する。会社の退職金、iDeCoの老齢一時金、同じ年の複数の退職手当等がないかを調べる。
- 第四に、特例の適用を確認する。短期退職手当等、特定役員退職手当等、障害者退職の加算などを確認する。
- 第五に、申告書を提出する。退職所得の受給に関する申告書を支払者に提出し、源泉徴収票で計算結果を確認する。
特にiDeCoと会社の退職金を両方受け取る人は、税額の試算を一度行っただけで受取順序を決めるのではなく、受給年と重複期間を含めて比較することが重要です。控除額が大きくても、重複期間調整によって控除額が変わる可能性があるためです。
【退職金控除】に関するよくある質問(FAQ)
Q1:退職所得控除は勤続10年ならいくらですか?
A1:勤続10年なら、40万円×10年で400万円です。10年2か月など1年未満の端数がある場合は、原則として勤続年数を切り上げて計算します。
Q2:退職金を受け取ったら確定申告は必要ですか?
A2:退職金の支給前に「退職所得の受給に関する申告書」を提出していれば、退職所得に関する所得税等は通常、源泉徴収で精算されるため、原則として確定申告は不要です。申告書を提出していない場合は、原則として確定申告による精算が必要です。医療費控除などのために確定申告する場合は、退職所得も記載します。
Q3:iDeCoと会社の退職金は、どちらを先に受け取ると有利ですか?
A3:一律に有利な順序はありません。2026年以後は、iDeCoの老齢一時金を先に受け取った場合に、一定の条件下で前年以前9年内の受給が重複期間調整の対象になります。会社の退職金を先に受け取って後からiDeCoを受け取る場合は、前年以前19年内の退職手当等が調整対象になることがあります。受給額、受給年、加入期間を踏まえた個別の試算が必要です。
まとめ:2026年の退職金控除で失敗しないための判断基準
退職所得控除は、勤続年数20年以下なら原則40万円×勤続年数、20年超なら800万円+70万円×(勤続年数-20年)で計算します。一般的な退職金は、控除後の残額の2分の1が課税退職所得金額となるため、退職金の支給額そのものに課税する仕組みとは異なります。
2026年の重要な変更点は、iDeCoの老齢一時金と会社の退職金を異なる年に受け取る際の重複期間調整です。いわゆる10年ルールは、2026年1月1日以後に受け取る老齢一時金などについて、一定の条件下で前年以前9年内の受給履歴を調整対象とする仕組みです。従来の5年ルールや、iDeCoを後から受け取る場合の19年ルールとの違いを理解する必要があります。
退職時には、控除額の早見表だけで判断せず、勤続年数、過去の退職金、iDeCoの受取予定、短期退職手当等への該当、申告書の提出状況を確認してください。複数の退職給付を受け取る予定がある場合は、国税庁の最新資料や税理士などの専門家を活用し、受取順序ごとの税額を比較してから決めることが、手取り額を守るための確実な方法です。 (出典: 退職 金 控除(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
