宗教法人はなぜ非課税?お布施・賽銭、法人税と8,000万円報告要件を2026年最新解説
宗教法人は税金を払わなくてよい――。そんなイメージを持つ人は少なくないかもしれません。しかし、2026年現在の税制を確認すると、宗教法人のすべての収入や事業が非課税になるわけではありません。お布施や賽銭、初穂料などの宗教活動に伴う収入と、駐車場経営や不動産賃貸、物品販売などの収益事業では、税金の扱いが大きく異なります。
国税庁が2026年1月に公表した「令和8年版 宗教法人の税務」では、法人税、地方法人税、消費税、源泉所得税などの取り扱いが整理されています。また、宗教活動による年間収入が8,000万円を超える場合には、法人税の確定申告義務がなくても、損益計算書などの提出が必要になるケースがあります。なぜ宗教法人には特別な税制が設けられているのか。結婚式と披露宴の課税差や、非課税と不課税の違いも含め、2026年の制度と実態を解説します。
📌 【この記事の重要ポイントまとめ】
- 非課税の理由:宗教活動による収入と、営利的な収益事業を区別する税制が採用されているため。
- 課税対象:駐車場、不動産賃貸、一般的な物品販売など、法人税法上の収益事業に該当する事業の所得には法人税が課される。
- 8,000万円の基準:宗教活動による年間収入が一定額を超える場合の損益計算書等の提出要件であり、課税が始まる金額ではない。
- 2026年のポイント:国税庁の最新税務資料でも、収益事業の区分経理や源泉徴収など、宗教法人に求められる税務上の義務が示されている。
【2026年最新】宗教法人が非課税とされる理由と制度の仕組み
宗教法人が非課税と呼ばれる背景には、宗教活動と一般企業の営利活動を税法上で区別する仕組みがあります。株式会社などの営利法人は、原則として各事業年度の所得全体が法人税の課税対象になります。一方、宗教法人は税法上の「公益法人等」に位置づけられ、法人税については、原則として法律で定められた収益事業から生じた所得が課税対象になります。
つまり、宗教法人に対する税制上の配慮は、法人の収入すべてを無条件で免税にする制度ではありません。宗教活動と商業活動を区分し、それぞれの性質に応じて課税の有無を判断する仕組みです。
宗教法人の税制が一般企業と異なる理由
宗教活動では、参拝者や信者が寄せるお布施、賽銭、玉串料などが、商品の購入代金や一般的なサービス料金とは異なる性質を持ちます。宗教的な儀式や信仰活動に対する喜捨として受け取られる金銭を、通常の商取引による売上と同じように扱うことには制度上の違いがあります。
そのため、法人税法では宗教法人などの公益法人等について、収益事業に該当する活動から生じた所得を中心に課税する方式が採用されています。宗教活動を支える収入と、継続的な商業活動による利益を分けることが基本的な考え方です。
「宗教法人だから税金が一切かからない」は誤解
宗教法人であっても、収益事業に該当する事業を行えば法人税の納税義務が生じます。また、給与や報酬を支払う際の源泉徴収、課税対象となる取引に関する消費税、一定の文書に対する印紙税など、税目ごとに異なるルールがあります。
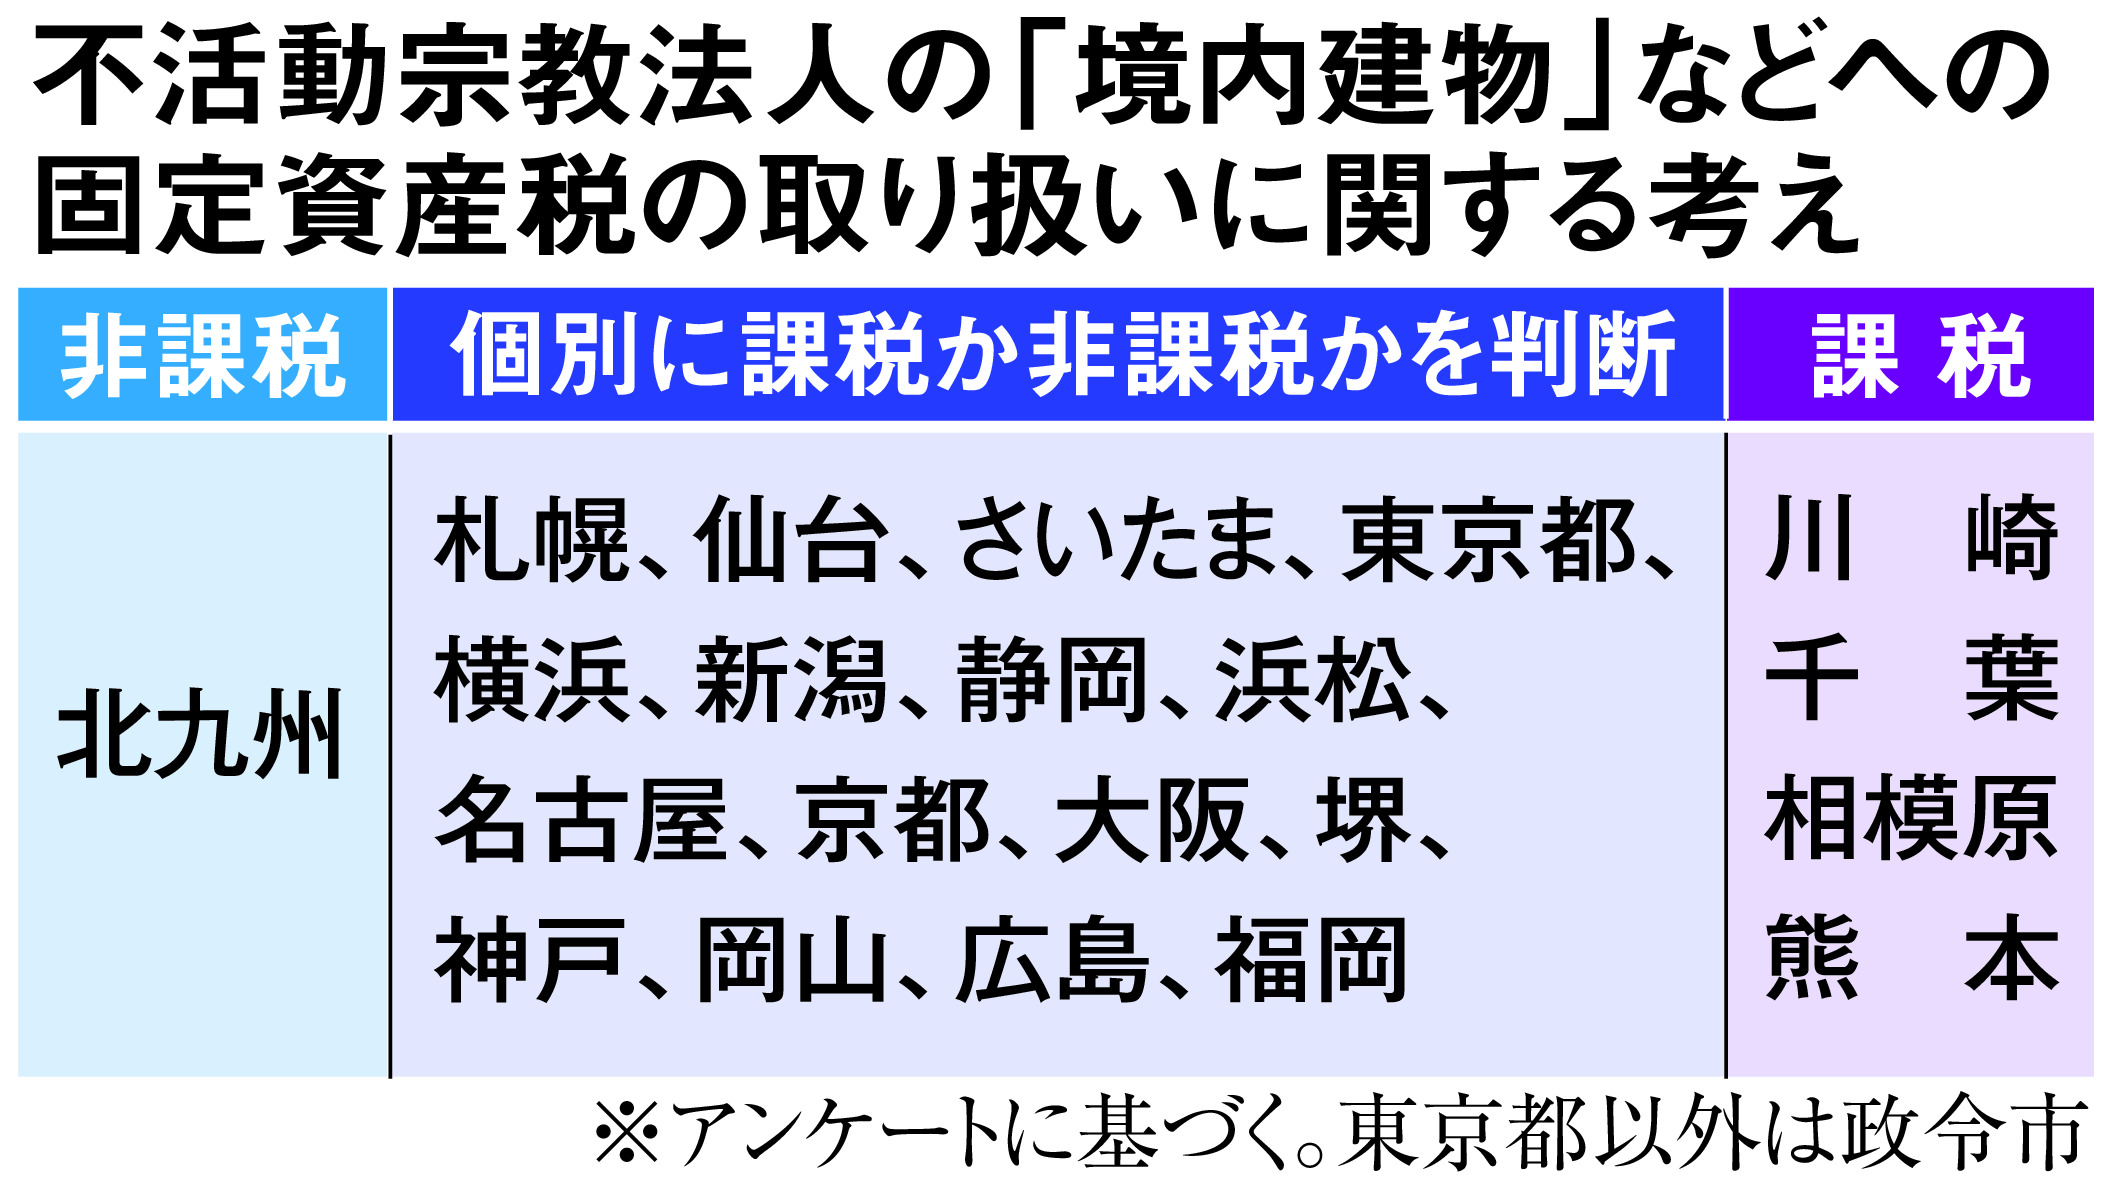
宗教法人が所有する土地や建物についても、固定資産税などの地方税や登録免許税などは、それぞれの法律が定める要件に基づいて判断されます。宗教法人名義で所有しているという理由だけで、すべての資産や取引が一律に非課税になるわけではありません。
したがって、宗教法人の非課税制度を理解する際には、「宗教法人かどうか」だけでなく、「どの税金について、どのような活動や資産が対象となっているのか」を分けて考える必要があります。
【お布施・賽銭・初穂料】宗教活動の収入に税金はかかる?
宗教法人の非課税を考えるうえで、最も身近な疑問がお布施、賽銭、初穂料の扱いです。これらは通常の宗教活動に伴う喜捨として受け取られる場合、法人税法上の収益事業による所得とは区別されます。消費税についても、対価を得て行う資産の譲渡やサービスの提供に当たらない寄附などは、原則として課税対象になりません。
お布施・戒名料・賽銭はどう扱われる?
葬儀や法要で渡すお布施、戒名料、神社の賽銭などは、一般に宗教活動に伴う喜捨として扱われます。宗教法人がこうした収入を得たという事実だけで、法人税の収益事業に該当するわけではありません。
消費税についても、国税庁の「No.6209 非課税と不課税の違い」などが示すように、単なる寄附は、原則として対価を得て行う取引に該当しません。そのため、お布施などの金銭は、通常、消費税の課税対象外となる不課税取引として扱われます。
神社の初穂料・玉串料は非課税なのか
神社で祈祷や祭祀に際して納める初穂料、玉串料なども、宗教活動に対する喜捨として受け取られる場合は、通常、一般的な商業収入とは区別されます。ただし、「初穂料」という名目を使っていれば、どのような取引でも自動的に非課税になるわけではありません。
税務上の判断では、金銭を受け取る目的、提供される物品やサービスの内容、対価性の有無など、取引の実態が重要になります。宗教活動への喜捨と、実質的に商品やサービスを販売して得た代金は、名称だけで同じ扱いにはできません。
お守り・お札・おみくじの販売は?
お守り、お札、おみくじなどの頒布についても、売価と仕入原価の関係などから見て、差額が通常の商業的な利益ではなく、実質的な喜捨と認められる場合には、法人税法上の物品販売業に該当しないことがあります。
一方、絵はがき、写真帳、線香、ろうそく、数珠、記念品など、一般の小売店でも販売されるような物品を通常の販売価格で継続的に販売する場合には、物品販売業として収益事業に該当する可能性があります。
この取り扱いは、国税庁の法人税基本通達に示されています。重要なのは、販売する物品の名前や販売場所だけではなく、販売価格、原価、頒布の目的、事業としての実態などを総合的に判断する点です。
【比較表】宗教法人の非課税と課税対象の違いは?結婚式と披露宴も比較
宗教法人の活動が非課税かどうかは、宗教行為そのものなのか、それとも継続的な商業活動なのかによって変わります。国税庁の税務資料では、宗教法人が行う神前結婚式や仏前結婚式と、式の後に提供する披露宴のサービスについても区別が示されています。
以下は、主な活動と法人税上の取り扱いを整理した比較です。個々の取引については、実際の運営方法や契約内容などによって判断が異なる場合があります。
| 収入・事業の種類 | 法人税上の主な扱い | 判断のポイント |
|---|---|---|
| お布施・賽銭・初穂料 | 通常の宗教活動による収入は収益事業に該当しない | 宗教活動に伴う喜捨としての実態があるか |
| お守り・お札・おみくじ | 実質的な喜捨と認められる場合は収益事業に該当しないことがある | 売価、原価、頒布の目的、販売実態など |
| 一般向けの物品販売 | 収益事業に該当する可能性がある | 通常の商品を継続的に販売し、商業的利益を得ているか |
| 駐車場の経営 | 収益事業に該当する可能性がある | 一般向けの駐車場提供など、事業の実態や運営方法 |
| 不動産の賃貸 | 原則として収益事業の不動産貸付業に該当し得る | 賃貸物件、契約、継続性など |
| 神前結婚式・仏前結婚式の挙式 | 本来の宗教活動の一部と認められる場合、収益事業に該当しない | 宗教行為としての挙式であるか |
| 披露宴の会場貸し・飲食提供 | 収益事業に該当し得る | 宴会場の席貸し、料理、衣装貸付け、写真撮影などの商業的サービス |
結婚式は非課税なのに披露宴は課税対象になる理由
国税庁の「宗教法人の税務」では、宗教法人が行う神前結婚式や仏前結婚式のうち、本来の宗教活動の一部と認められる挙式は、法人税法上の収益事業に該当しないとされています。
これに対して、挙式後の披露宴で宴会場を貸し出す行為、飲食物を提供する行為、衣装などを貸し付ける行為、記念写真を撮影する行為、それらをあっせんする行為などは、収益事業に該当します。
つまり、同じ施設内で行われる結婚関連のサービスでも、宗教的な儀式と、一般の事業者も提供できる宴会・飲食・貸付けなどのサービスでは、法人税上の扱いが異なり得ます。
なお、ここでいう課税対象とは、主として法人税法上の収益事業に該当するかどうかを指します。消費税については別の判定が必要であり、法人税上の取り扱いをそのまま当てはめることはできません。

【法人税】宗教法人の収益事業は34種類!課税対象になる仕組み
宗教法人の収益事業について、国税庁は法人税法施行令に定められた34種類の事業を基準としています。これらの事業を継続して事業場を設けて行う場合、原則として収益事業に該当し、その事業から生じた所得が法人税の課税対象になります。収益事業に関連する付随的な行為も、対象に含まれる場合があります。
課税対象になり得る代表的な事業
宗教法人が行う事業のうち、収益事業に該当し得る代表例には、次のようなものがあります。
- 一般向けの物品販売業
- 不動産販売業・不動産貸付業
- 金銭貸付業
- 物品貸付業
- 駐車場の経営
- 旅館業などの宿泊サービス
- 飲食店業
- 出版業や写真業など、法令上の収益事業に該当する事業
これらは例示であり、上記の事業を少しでも行えば必ず同じ結論になるという意味ではありません。法人税法上の業種区分、継続性、事業場の有無、提供内容、運営実態などを踏まえて判断する必要があります。
駐車場や宿坊の運営は必ず課税されるのか
例えば、境内の一部を不特定多数の人に時間貸しする駐車場や、月極めなどで継続的に駐車場所を提供する事業は、駐車場業に該当する可能性があります。また、宿坊の運営や不動産賃貸についても、提供するサービスの内容や継続性などによって、収益事業に該当するかが問題になります。
宗教施設の一部を使用していることや、収益を宗教活動に充てていることだけで、収益事業としての性質がなくなるわけではありません。反対に、宗教活動に付随する行為であれば、すべてが当然に課税対象になるというわけでもありません。
収益事業と宗教活動の会計は区分する必要がある
宗教法人が収益事業を営む場合、収益事業に関する経理は、宗教活動など収益事業以外の経理と区分する必要があります。収益事業の収入と支出を明確にし、課税対象となる所得を適切に計算することが求められます。
また、収益事業を行う宗教法人は、原則として各事業年度終了の日の翌日から2か月以内に法人税の確定申告書を提出し、税額を納付しなければなりません。国税庁の2026年版資料では、収益事業に関する帳簿だけでなく、収益事業以外の事業に関する財務書類も申告時の添付対象になることが示されています。
宗教法人が収益事業を行っている場合、利益が出たときだけ申告を考えればよいというものではありません。事業開始時の届出や日常の区分経理を含め、税務上の義務を確認することが重要です。
【消費税・源泉徴収】宗教法人にも税務上の義務がある
宗教法人の税金を考えるときは、法人税だけでなく消費税や源泉所得税も区別する必要があります。法人税の収益事業に該当するかどうかと、消費税の課税対象となる取引かどうかは、別々の法律に基づいて判断されるためです。
消費税の「非課税」と「不課税」は別の概念
国税庁の「No.6209 非課税と不課税の違い」によると、消費税の不課税取引とは、そもそも消費税の課税対象となる要件を満たさない取引です。単なる寄附や贈与など、対価を得て行う資産の譲渡やサービスの提供に当たらない取引が、その代表例です。
一方、非課税取引は、国内で事業として対価を得て行う取引であっても、法律上、消費税を課さないこととされている取引を指します。土地の譲渡や一定の土地の貸付け、預貯金の利子などが代表例です。ただし、土地の貸付けであっても、駐車場などの施設利用に伴う場合や、一定の短期間の貸付けなどは例外となります。
この違いは、消費税の計算にも影響します。非課税取引は原則として課税売上割合の分母に含まれますが、不課税取引は分母にも分子にも含まれません。宗教法人の収入を分析する際も、単に「消費税がかからない」とまとめるのではなく、取引の法的な区分を把握する必要があります。
お布施などの収入があっても、すべての取引が不課税になるわけではない
お布施、戒名料、玉串料などは、対価性のない喜捨として受け取られる場合、消費税の課税対象にならないのが原則です。しかし、宗教法人が物品を販売したり、施設を貸し付けたり、飲食物や宿泊サービスを提供したりする場合は、別途、消費税の課税対象となるかを判断する必要があります。
また、宗教法人を含む公益法人等が一般課税で仕入税額控除を計算する場合、寄附金や喜捨金などの特定収入に関する調整が必要になることがあります。国税庁は、特定収入割合が5%を超える場合などに、一定の計算方法による調整が必要となる仕組みを説明しています。消費税については、収入側だけでなく支出側の計算も重要です。
宗教法人が給与や報酬を支払う場合の源泉徴収
宗教法人は、職員や宗教活動に従事する人などに給与を支払う場合、税法上の要件に応じて源泉徴収義務を負います。報酬・料金の支払いについても、対象となる支払いであれば源泉徴収が必要です。
さらに、宗教法人と個人の家計は明確に区分する必要があります。宗教法人が負担する費用であっても、実態として個人が負担すべき支出や、個人に対する経済的利益の供与に当たる場合には、給与課税などの問題が生じる可能性があります。
宗教法人という法人格を持っていることは、役員や職員、宗教活動に従事する個人の所得税まで一律に免除するものではありません。法人の税務と個人の税務を分けて考えることが大切です。
【年間収入8,000万円超】損益計算書の提出要件と2026年の実態
宗教法人の税務で誤解されやすいのが、年間収入8,000万円という数字です。この基準は、宗教活動の収入が一定額を超えたら法人税が発生するという意味ではありません。収益事業を行わず、法人税の確定申告書を提出する義務がない宗教法人であっても、一定の収入がある場合には、損益計算書または収支計算書などを税務署に提出する義務が生じるというものです。
8,000万円は「課税が始まるライン」ではない
国税庁の「令和8年版 宗教法人の税務」によると、収益事業を行っていないため法人税の確定申告書を提出する義務がない宗教法人でも、お布施などを含む年間の収入金額の合計が8,000万円を超える場合には、損益計算書等を所轄税務署長に提出する必要があります。
この年間収入の計算では、資産の売却による収入のうち臨時的なものは除外されます。また、提出する書類は、事業年度終了の日の翌日から4か月以内に提出する必要があります。他の法令に基づいて作成した損益計算書等で、事業収入が事業の種類ごとに区分されているものや、事業収入の明細書が添付されているものは、所定の要件を満たせば提出書類として使用できます。
注意したいのは、ここで基準となるのが「所得」や「利益」ではなく「収入金額」であることです。支出を差し引いた結果として赤字であっても、収入金額が基準を超えていれば、提出要件を満たす可能性があります。
8,000万円を超えると法人税が自動的に課税されるのか
答えは、いいえです。8,000万円を超えたという事実だけで、宗教活動による収入が法人税の課税対象に変わるわけではありません。この金額は、一定の宗教法人に対する財務書類の提出要件に関係する基準です。
ただし、宗教法人が別途、法人税法上の収益事業を行っている場合は、その事業から生じた所得について法人税の課税関係が生じます。年間収入8,000万円の報告要件と、収益事業に関する法人税の申告義務は、混同しないようにする必要があります。
2026年1月の報道で浮かび上がった宗教法人の税務問題
2026年1月28日、THE GOLD ONLINEは「非課税の聖域と言われた『宗教法人』に課税の網迫る…国税当局と検察当局が『宗教活動の補助』を超えた営業実態を問題視」と題する記事を掲載しました。同記事では、宿坊、駐車場、不動産、物品販売など、宗教法人による経済活動の多様化を取り上げ、宗教活動の補助という範囲を超えた事業の実態が税務上の論点になると報じています。法人格の名義貸しについても、問題となり得る論点として挙げられました。
こうした報道から読み取れるのは、宗教法人という名称だけで事業の税務上の扱いが決まるわけではなく、実際にどのような事業を営み、どのように収入を得ているかが重要だという点です。ただし、個別の報道をもって、2026年に宗教法人全体への一律課税が決定したと理解するのは正確ではありません。法人税の収益事業に関する基本的な枠組みと、個々の取引の実態に基づく判断を区別する必要があります。
2026年の制度を確認するうえでは、国税庁が公表した令和8年版の税務資料と、2026年4月1日現在の法令等に基づく消費税の案内が参考になります。税制の改正や個別の事業形態によって判断が変わる可能性があるため、実務では最新の公式資料と具体的な取引内容を照らし合わせることが重要です。
【宗教法人非課税】に関するよくある質問(FAQ)
Q1:宗教法人はお布施や賽銭が年間数億円あっても法人税がかからないのですか?
A1:通常の宗教活動に伴うお布施や賽銭などは、法人税法上の収益事業による所得とは区別されます。そのため、収入額が大きいことだけで直ちに法人税が課されるわけではありません。ただし、年間収入が8,000万円を超える場合には、一定の要件のもとで損益計算書等の提出義務が生じます。また、別途、収益事業を営んでいる場合には、その事業から生じた所得に法人税が課される可能性があります。
Q2:宗教法人が駐車場や不動産賃貸を行うと、必ず法人税がかかりますか?
A2:必ず課税されると一律に決まるわけではありませんが、駐車場業や不動産貸付業は、法人税法上の収益事業に該当し得る代表例です。継続性、事業場の有無、契約内容、運営方法などを確認して判断します。収益事業に該当する場合は、その事業から生じた所得について法人税の申告・納付義務が生じます。
Q3:宗教法人の収入が8,000万円を超えたら、必ず法人税の申告が必要ですか?
A3:8,000万円という基準は、収益事業を行わない宗教法人などに関する損益計算書等の提出要件であり、それだけで法人税の確定申告義務が生じるという意味ではありません。年間の収入金額が基準を超える場合、原則として事業年度終了の日の翌日から4か月以内に所轄税務署長へ損益計算書等を提出します。収益事業を行っている場合は、それとは別に法人税の申告義務を確認する必要があります。
まとめ:【プロの結論】宗教法人の非課税は名称ではなく取引の実態で決まる
宗教法人非課税の仕組みを正しく理解するには、「宗教法人だから税金がかからない」という単純な見方を改める必要があります。制度の中心にあるのは、宗教活動による収入と、法人税法上の収益事業による所得を区別する考え方です。
お布施、賽銭、初穂料などは、通常、宗教活動に伴う喜捨として扱われます。一方、一般向けの物品販売、不動産賃貸、駐車場経営、披露宴の飲食サービスなどは、事業の実態によって法人税の課税対象になり得ます。消費税についても、不課税取引と非課税取引は異なる概念であり、法人税の取り扱いと同じ基準で判断することはできません。
また、年間収入8,000万円超の損益計算書等の提出要件は、課税開始の基準ではなく、一定の宗教法人に求められる報告義務です。収益事業の法人税申告、消費税、源泉徴収などの義務も、それぞれ独立して確認する必要があります。
宗教法人の税制をめぐる議論では、非課税か課税かという二択だけでなく、どの収入がどの税目の対象となるのか、宗教活動と商業活動が適切に区分されているか、必要な財務書類が提出されているかという具体的な判断が欠かせません。2026年現在も、国税庁の公式資料に基づいて制度の範囲を把握し、個別の事業の実態に即して判断することが、宗教法人の税務を理解するうえで最も重要なポイントです。 (出典: 宗教 法人 非課税(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
