電気自動車の税金は本当に安い?2026年度税制見直しと維持費の真相を徹底比較
2026年を迎え、カーボンニュートラルへの移行が加速する中で、電気自動車(EV)を取り巻く優遇税制は大きな転換点を迎えています。「EVは税金が圧倒的に安い」という認識が広く定着していますが、税制改正の議論が進む現在、具体的にどの名目の税金がいくら優遇され、いつまでその恩恵が続くのかを正確に把握しておく重要性が高まっています。
新車購入時の初期費用から毎年の維持費、さらには軽EVやガソリン車との具体的な維持費比較、中古EVを購入した際のシミュレーションまで、複雑な税額の仕組みと将来的な負担リスクをファクトベースで詳細に読み解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:EVは排気量ゼロのため自動車税種別割は一律「1リットル以下」の最下限(年額25,000円)が適用され、新車登録翌年度はグリーン化特例により概ね75%軽減(6,500円)となる。
- 要点2:自動車重量税はエコカー減税によって新車購入時および初回車検時まで免税措置が維持されているが、環境性能割の適用基準や今後の税制見直し方針に注意が必要である。
- 要点3:脱炭素化に伴う揮発油税(ガソリン税)の税収減を補うため、将来的な「走行距離課税」の導入検討など、EV特有の新たな課税リスクが中長期的な焦点となっている。
【税金の仕組み】電気自動車にかかる4つの税金と優遇措置の全体像
電気自動車を所有・運行するにあたって関わる税金は、主に「自動車税種別割(軽自動車税種別割)」「自動車重量税」「環境性能割(旧自動車取得税)」そして「消費税」の4種類で構成されています。内燃機関を持つガソリン車と根本的に異なるのは、課税基準の多くが「排気量」や「燃費基準達成度」に基づいて設計されている点です。
エンジンを持たないEVは、シリンダーの総排気量が存在しないため、地方税法上の取り扱いとして「1リットル以下」の最低区分(自家用普通乗用車で標準税率年額25,000円)に分類されます。2.0リッターや3.0リッター級の高級車と同等以上のボディサイズやモーター出力を備える大型EVであっても、排気量区分は一律で最下限となる点が、制度上の大きな特徴です。
さらに、新車登録の翌年度に適用される「グリーン化特例」によって自動車税が概ね75%軽減されるほか、車両重量に応じて課される「自動車重量税」についてもエコカー減税の適用により新車購入時および初回継続検査(車検)時において全額免税となる優遇措置が敷かれています。
【徹底シミュレーション】EV・軽EV・ガソリン車の税額差一覧
EVを導入した際、実際に年間および車検時に支払う税額はガソリン車や軽自動車と比べてどの程度の差が生じるのでしょうか。代表的な普通車EV(日産リーフ想定)、圧倒的な販売台数を誇る軽EV(日産サクラ想定)、および一般的なガソリン普通車(1.5Lクラス)・ガソリン軽自動車をモデルケースとして、標準税率ベースの負担額を比較します。
| 車種区分・代表モデル | 自動車税(年額・通常) | 新車翌年度(グリーン化特例) | 自動車重量税(年換算) | 初回車検時 重量税 | 年間の基本税負担(通常時) |
|---|---|---|---|---|---|
| 普通EV(日産リーフ・60kWh等) | 25,000円 | 6,500円(約75%減) | 免税(0円) | 免税(0円) | 25,000円 |
| 軽EV(日産サクラ等) | 10,800円 | 2,700円(約75%減) | 免税(0円) | 免税(0円) | 10,800円 |
| ガソリン普通車(1.5L・1.2t) | 30,500円 | 軽減なし(本則適用) | 12,300円(年額換算) | 24,600円(2年分) | 42,800円 |
| ガソリン軽自動車(660cc・0.9t) | 10,800円 | 軽減なし(本則適用) | 3,300円(年額換算) | 6,600円(2年分) | 14,100円 |
上記の通り、普通車EVと一般的な1.5Lガソリン乗用車を比較した場合、自動車税単体でも年間5,500円の差があり、重量税の免税措置が効いている期間を含めると年間で約17,800円以上の税負担差が生じます。3年間の保有期間で見ると、グリーン化特例や購入時重量税免税の相乗効果により、税額面だけで約6万円前後のコスト差が生まれる計算です。
一方で、軽EVの「日産サクラ」は、軽自動車税種別割の10,800円が適用され、登録翌年はわずか2,700円に抑えられます。ガソリン軽自動車との差額は重量税の減免分が主となりますが、日常のエネルギーコスト(電気代対ガソリン代)と合算することで維持費全体の圧縮に直結しています。
【2026年度の税制見直し】エコカー減税と環境性能割の変遷
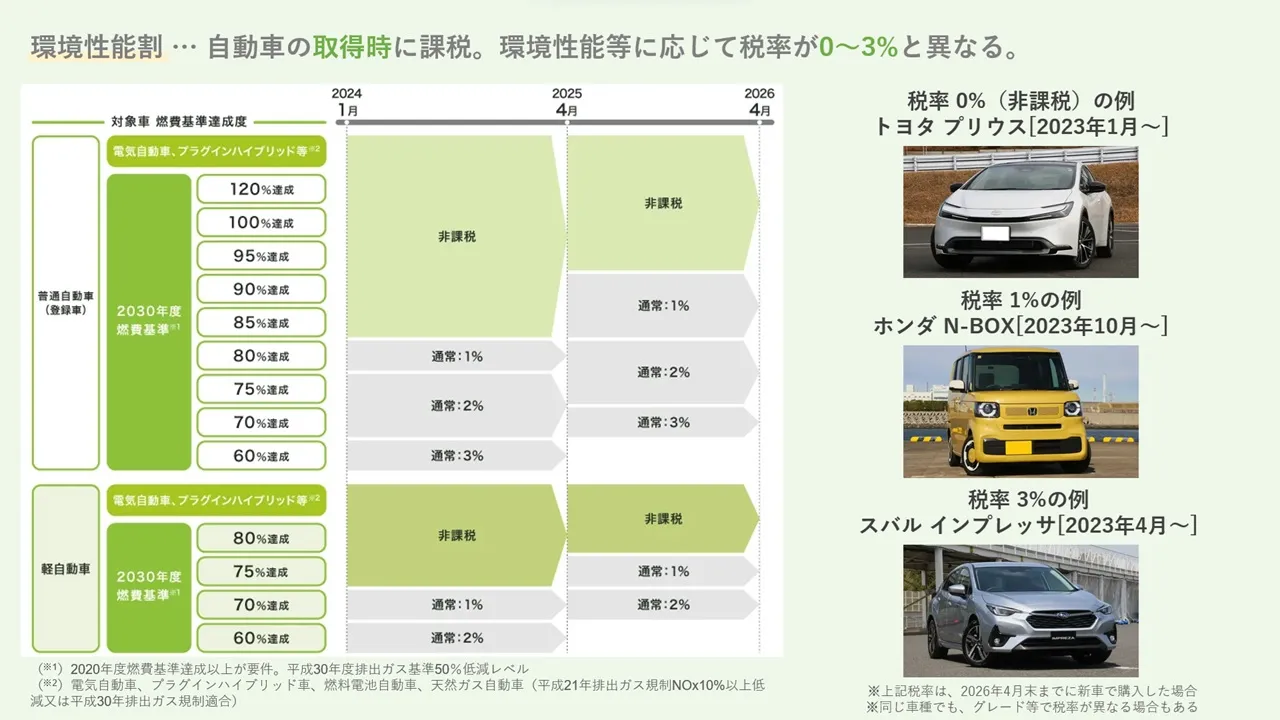
自動車関係諸税は定期的な税制改正プロセスを経て見直されており、2026年度以降もその枠組みが大きく変動しています。特に注目すべきは「環境性能割」と「エコカー減税」の基準厳格化です。燃費基準の算定見直しに伴い、純内燃機関車に対する減税枠は事実上ほぼ消滅し、優遇の対象はプラグインハイブリッド(PHEV)やEVなどのゼロエミッションビークルへと明確にシフトしてきました。
新車購入時に車両取得価額に対して課される環境性能割において、電気自動車は非課税(0%)の扱いが継続されています。一般的なガソリン車では取得価額の2%〜3%に相当する税額が課されるため、車両本体価格が400万円の車両であれば、環境性能割だけで約8万〜12万円の初期費用差が生じる計算になります。
しかし、自動車重量税のエコカー減税に関しては、優遇措置の終了期限や対象区分の絞り込みが段階的に協議されています。政府・関係各省庁の税制改正議論においては、普及率の上昇に伴って「いつまで免税措置を継続すべきか」という論点が度々浮上しており、現行の完全免税スキームが恒久的なものではない点には留意が必要です。
【中古EVの税額シミュレーション】型落ちモデル購入時の注意点
EV市場の拡大に伴い、初期費用を抑えて中古のEVを購入するユーザーが急増しています。ここで見落とされがちなのが、新車登録時に享受できる税制優遇と中古車購入時の税制ルールの違いです。
まず、自動車税のグリーン化特例(約75%軽減)は「新車新規登録を行った翌年度の1回限り」しか適用されません。そのため、初度登録から2年以上が経過した中古EVを購入した場合、初年度から正規の自動車税額(普通車であれば年額25,000円、軽EVであれば年額10,800円)を納付することになります。
自動車重量税についても同様です。新車登録時の3年免税は前オーナーが享受した状態となるため、購入時または車検時の減免措置が継続検査で適用可能かどうかは、車検証に記載された初度登録年月と直近の制度基準によって左右されます。ただし、EVは本則において排気ガスゼロの区分に属するため、一般的な中古ガソリン車よりも重量税の判定基準は依然として有利なテーブルが維持されます。
さらに、13年を超えて長期保有した場合の「経年重課(増税)」にも注意が必要です。ガソリン車の場合、初度登録から13年を経過すると自動車税が約15%増税されますが、電気自動車に関しては現行法上、環境負荷が低いことから13年超の重課対象から除外されています。この点は、長期的に年式の古い個体を維持する上での隠れたメリットといえます。
【将来の負担リスク】走行距離課税と新たなEV課税の見通し
EVの普及が進むにつれて不可避となるのが、道路特定財源を源流とする道路整備財源の不足問題です。従来のガソリン車は、燃料代に含まれる「揮発油税および地方揮発油税(ガソリン税)」を通じて、走行量に応じた道路利用負担を間接的に納めてきました。しかし、燃料を一切給油しないEVは、走行距離がどれだけ伸びてもガソリン税を1円も負担していません。
この税負担の公平性を確保するため、政府税制調査会や財務省を中心に中長期的な課題として議論されているのが「走行距離課税(利用距離連動課税)」や「バッテリー容量課税」の構想です。GPSや車載通信モジュール、車検時のオドメーター記録などを利用して走行距離に応じた課税を行う仕組みが検討されています。
地方自治体や物流業界、マイカー通勤を余儀なくされる地方在住者からの反発が根強いため、短期間での全国一斉導入には慎重論が根強いものの、「EVが増えるほど既存の道路財源が枯渇する」という構造的課題は解消されていません。現在は手厚い優遇を受けているEVですが、将来的にはガソリン税に代わる新たな課税制度が創設されるリスクは常に想定しておく必要があります。
【電気自動車税金】に関するよくある質問(FAQ)
Q1:日産リーフなどの普通車EVの自動車税は排気量がないのにどう決まりますか?
A1:地方税法において、排気量を持たない電気自動車は一律「総排気量1リットル以下」の最下限区分に分類されます。そのため、標準税率は自家用普通乗用車で年額25,000円です。さらに新車登録の翌年度はグリーン化特例により約75%軽減され、年額6,500円となります。
Q2:電気自動車の重量税はいつまで免税ですか?
A2:エコカー減税の適用により、電気自動車は新車購入時(3年分)および初回車検時(2年分)の自動車重量税が全額免税(0円)となります。2回目の車検以降の取り扱いや制度基準については、税制改正の進捗によって要件が更新されるため最新の告知を確認することが推奨されます。
Q3:中古で3年落ちのEVを買った場合も税金は安くなりますか?
A3:新車登録翌年度の「グリーン化特例(約75%軽減)」は適用されず、通常の自動車税(年額25,000円、軽EVは10,800円)を納める必要があります。ただし、環境性能割が非課税となる点や、将来的な13年超の経年増税(重課)から除外されている点は中古EVであっても有効なメリットです。
まとめ:今後の動向と失敗しないための判断基準
電気自動車における税制上のアドバンテージは、2026年時点においても依然として大きく、特に「排気量最下限扱いによる自動車税の安さ」や「購入時・初回車検時の重量税免税」「環境性能割の非課税」は、高価格になりがちな車体本体価格を補う強力な要素となっています。
しかし、普及拡大の裏でエコカー減税の基準厳格化が進められており、将来的な走行距離課税などの新税議論も確実に進行しています。EVの導入を検討する際は、「現行の税制優遇が確実に適用される期間」を前提にランニングコストを算出し、補助金施策や自宅充電の電気代プランとセットで総合的な維持費を見極めることが賢明なアプローチです。 (出典: 電気 自動車 税金(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
