月収30万円の手取り額はいくら?税金内訳から一人暮らしの生活レベルまで徹底解説
2026年現在、転職や昇給、あるいは就職活動などを機に「額面月収30万円の実際の手取り額がどれくらいになるのか」に関心を寄せるビジネスパーソンや学生が急増しています。求人票などでよく目にする「月収30万円」という数字ですが、実際に銀行口座に振り込まれる金額は、そこから税金や社会保険料が差し引かれるため、見た目の金額とは異なります。
本記事では、国税庁や日本年金機構、全国健康保険協会の公式データおよび最新の手取り計算ツールを基に、額面月収30万円のリアルな手取り額を徹底解説します。税金や社会保険料の具体的な内訳をはじめ、一人暮らしにおける家賃の目安、気になる生活レベル、さらには効率的な貯金方法や年収アップのヒントまで網羅的にお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:額面月収30万円の実際の手取り額は約24万円となり、支給額から約6万円が控除されます。
- 要点2:手取り額の差額には、健康保険料、厚生年金保険料、雇用保険料、所得税、住民税が含まれています。
- 要点3:一人暮らしの場合、家賃の目安は手取りの3分の1である約8万円が適正ラインとなります。
額面月収30万円の手取りは約24万円!その具体的な計算と手取り額の仕組み
求人情報や給与明細でよく耳にする「額面」とは、各種控除が引かれる前の総支給額を指します。国税庁や日本年金機構、全国健康保険協会の公式情報をもとに試算すると、額面月収30万円の場合、手取り額はおよそ24万円前後になります。
額面の月収(30万円)と実際の手取り額(約24万円)の差額である約6万円には、国や自治体に納める税金や、万が一の際に備える社会保険料が含まれています。この控除額は、年齢、居住している都道府県、扶養家族の有無、さらには前年の所得によって変動するため、個人のライフステージや地域性によって若干の増減が生じるのが特徴です。
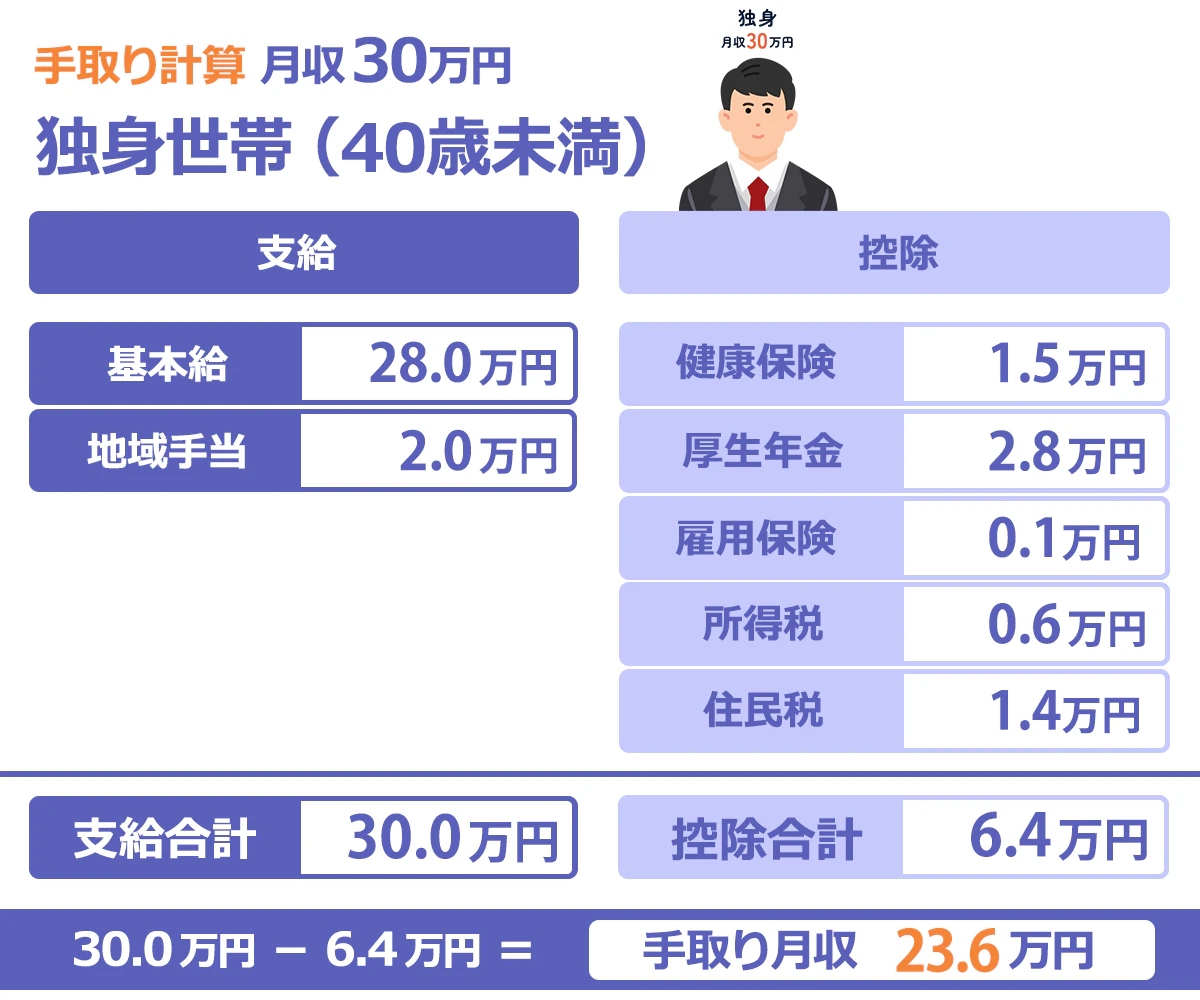
月収30万円の税金・社会保険料の内訳と控除の正体
月収30万円から差し引かれる約6万円の控除の内訳を知ることは、自身の給与体系を正しく理解する上で非常に重要です。社会保険料や税金は、毎月の給与から天引きされる形で確実に徴収されます。
主な控除項目としては、病気やケガの際に医療費の負担を軽減する健康保険料、将来の老齢年金や障害年金の受給に向けた厚生年金保険料、失業時や育児休業時に手当を受け取るための雇用保険料があります。これらはいわゆる「社会保険料」として総支給額の大部分を占め、残りの部分に所得税や住民税といった「税金」が課される仕組みになっています。
手取り24万円のリアルな生活レベルと一人暮らしの家賃目安
手取り24万円という金額は、日本の平均的な単身者世帯において、どの程度の生活水準を実現できるのでしょうか。結論から言うと、節約や無駄な出費の管理を怠らなければ、十分ゆとりを持った一人暮らし生活を送ることが可能です。
一人暮らしにおける家賃の理想的な目安は「手取り額の3分の1以下」と言われています。手取り24万円であれば、家賃の適正上限はおよそ8万円前後となります。大都市圏の都心部ではややコンパクトな物件や駅から離れた物件を選ぶ必要がありますが、地方都市や郊外であれば、設備が整った快適な1LDKや広めの1K物件を無理なく選択することができます。
| 生活費の項目 | 目安金額 | 内訳・アドバイス |
|---|---|---|
| 家賃(住居費) | 約75,000円〜80,000円 | 手取りの3分の1が目安。管理費込みで予算内に収めると安全。 |
| 食費 | 約40,000円〜50,000円 | 自炊を適度に取り入れることで、外食費を抑えつつ栄養バランスを保持。 |
| 光熱費・通信費 | 約15,000円〜20,000円 | 電気・ガス・水道代と、スマホ・インターネット回線費用の合計。 |
| 趣味・交際費 | 約25,000円〜30,000円 | 友人との付き合いや娯楽に使う予算。使いすぎに注意。 |
| 貯金・投資 | 約40,000円〜50,000円 | 毎月先取り貯金を行い、確実に資産を形成する推奨ライン。 |
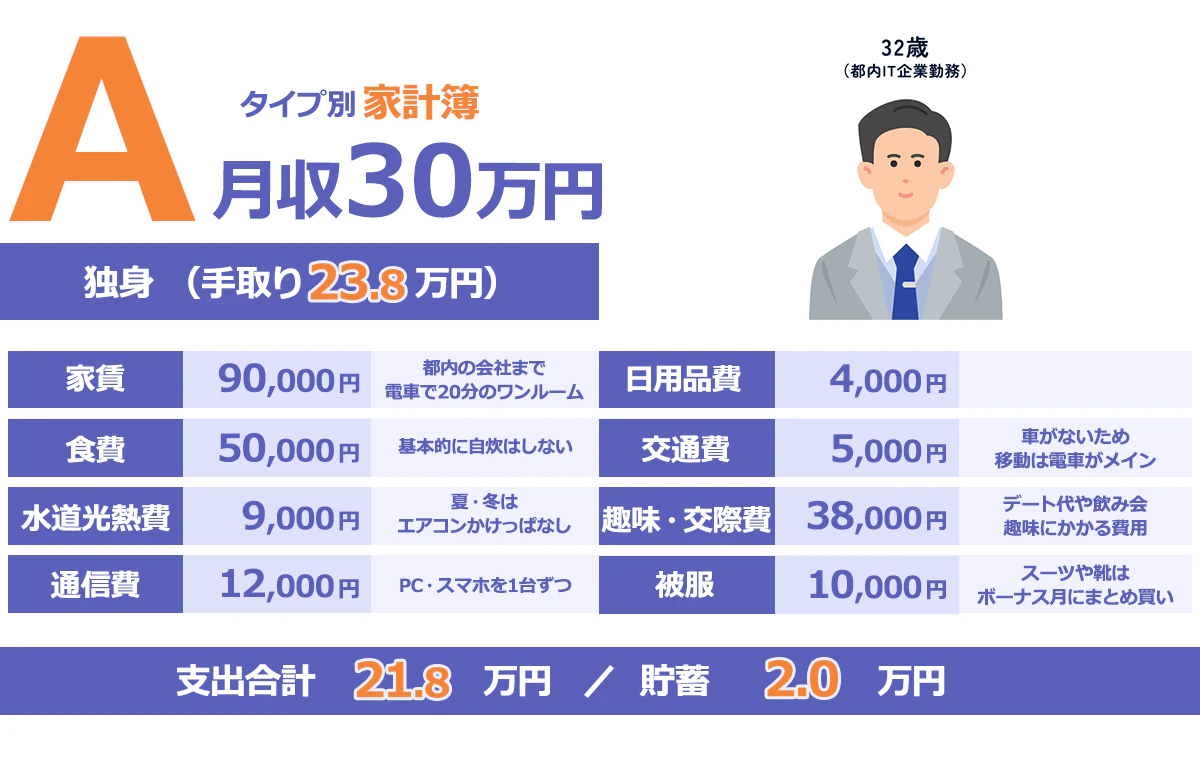
年収360万円相当の月収30万円における効率的な貯金方法
額面月収30万円を12ヶ月間継続した場合、年収ベースでは約360万円(賞与を含まない場合)となります。この収入水準において、将来への備えや資産形成をスムーズに行うためには、「先取り貯金」の仕組みを取り入れることが最も確実なアプローチです。
給与が入った口座から使った余りを貯金しようとすると、どうしても散財しがちになります。そのため、給与振込口座から自動的に積立用口座へ一定額(例えば毎月4万円から5万円)が移動する仕組みを構築することで、無理なく手堅く貯金を増やすことができます。また、NISA制度などを活用した少額からの積立投資を併用することで、インフレに備えた資産運用を行うビジネスパーソンも増えています。
手取りを増やすための具体的な方法と年収アップへのアプローチ
「手取り額をもっと増やしたい」と感じたとき、単に会社の昇給を待つだけでなく、自発的に行動を起こすことで収入アップの道筋を切り開くことができます。手取りを増やす代表的な手段には、以下のようなアプローチがあります。
まず一つ目は、資格手当や専門スキルを習得し、社内評価を高めて基本給そのものを引き上げる方法です。二つ目は、近年の働き方の多様化に合わせて副業やスキマ時間を活かしたリモートワークを行い、事業所得を増やすことです。そして三つ目は、自分の市場価値を正しく評価してくれる企業への転職活動です。スキルセットを磨きながらより条件の良い環境に挑戦することで、月収ベースでの底上げを実現する人が増えています。

【額面 30 万手取り】に関するよくある質問(FAQ)
Q1:月収30万円には賞与やボーナスは含まれていますか?
A1:一般的に「月収30万円」と表記されている場合、毎月の基本給や諸手当の総額を指し、賞与(ボーナス)は含まれていないケースがほとんどです。賞与が支給される企業であれば、年収ベースでは360万円に加えて年数回のボーナスが上乗せされるため、実際の年間総支給額はさらに高くなります。
Q2:独身と既婚者(扶養あり)で手取り額は変わりますか?
A2:はい、変わります。配偶者や子供などの扶養親族がいる場合、所得税や住民税の計算において扶養控除が適用されるため、独身者に比べて税負担が軽減され、その分だけ手取り額が数千円から数万円程度多くなる傾向があります。
Q3:最新の手取り計算機やツールを使う際の注意点はありますか?
A3:インターネット上の手取り計算ツールは非常に便利ですが、お住まいの自治体によって住民税率の微細な違いや、加入している健康保険組合の料率によって実際の振込額と数十円〜数百円の誤差が生じる場合があります。あくまで目安として活用するのが賢明です。
まとめ:今後のキャリア設計と賢く手取りを活かす判断基準
額面月収30万円という給与水準は、日本の平均的な給与構造と比較しても堅実な生活基盤を築くことができる水準です。手取り額の約24万円という実態を正しく把握し、税金や社会保険料の仕組みを理解した上で生活設計を行うことが何よりも大切です。
日々の家計管理を徹底しつつ、一人暮らしの住居費や貯金のバランスを最適化することで、将来への安心感と豊かなライフスタイルの両立が可能になります。自身のキャリアビジョンを見据えながら、計画的な資産形成とスキルアップに取り組んでいきましょう。 (出典: 額面 30 万 手取り(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
