大雨や洪水で車が水没したときの車両保険の補償範囲と等級ダウンの仕組み
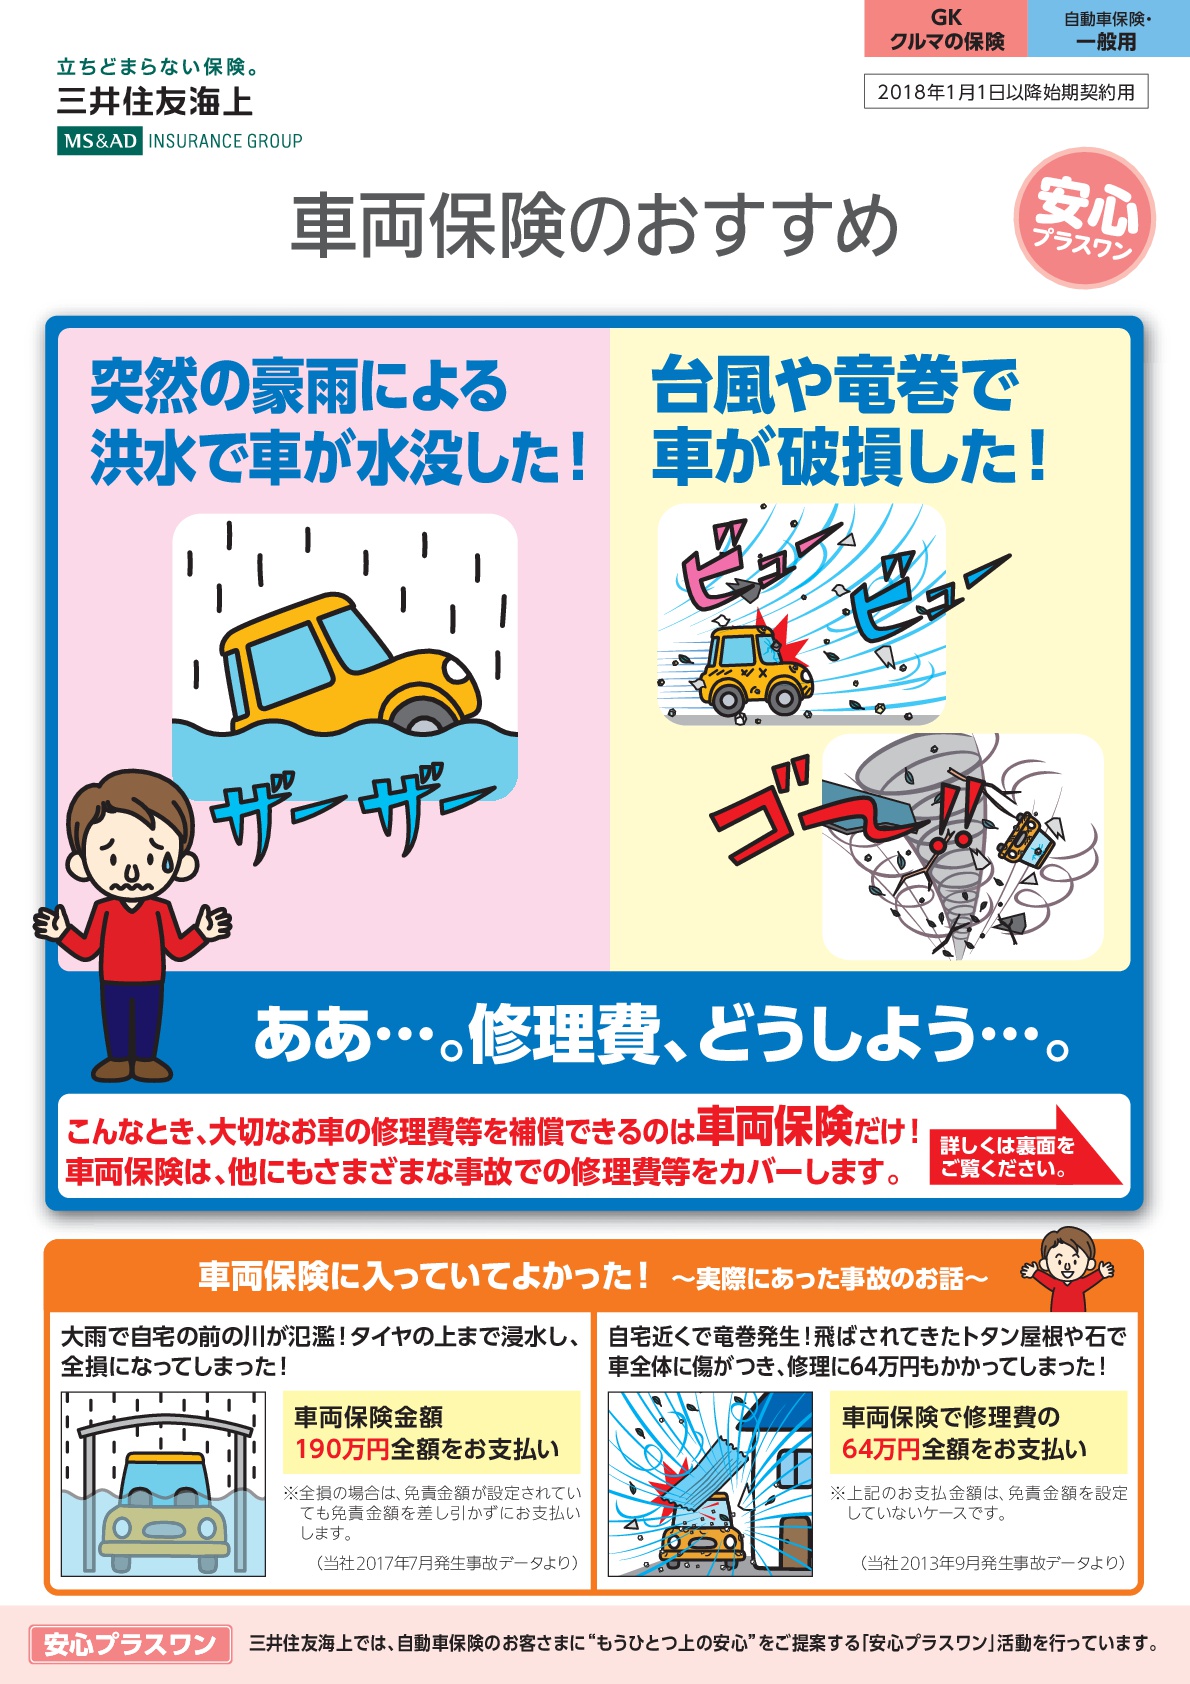
近年、異常気象によるゲリラ豪雨や大型台風の襲来が増加し、予測不能な大雨や河川の氾濫による水害リスクが高まっています。こうした災害でマイカーが浸水・冠水被害に遭った際、「自分の加入している自動車保険でどこまで補償されるのか」という不安を抱くドライバーは少なくありません。車両保険の契約内容によっては補償対象外となるケースもあるほか、保険金を受け取ることで翌年以降の保険料や等級に影響が出る点にも注意が必要です。
本記事では、大雨や洪水などの水害で車が水没した際に車両保険が適用される範囲をはじめ、等級ダウンや事故有係数の仕組み、万が一車両保険に加入していない場合の対処法、そして修理か廃車・買い替えかを決める際の判断基準まで詳しく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:台風や洪水などの水害による車の水没は、一般的な車両保険(一般型・エコノミー型問わず)の補償対象となります。
- 要点2:保険金請求を行うと翌年の等級が1等級下がり、さらに「事故有係数」が適用されるため数年間は保険料が割高になります。
- 要点3:車両保険未加入の場合は自費での修理または廃車・買い替えが必要となり、自治体のり災証明書を活用した支援制度の確認が重要です。
大雨や洪水による車両保険の補償範囲と水害適用の仕組み
台風や大雨、洪水、高潮などによって車が水没・冠水した場合、自動車保険の「車両保険」に加入していれば、その損害に対して保険金が支払われます。保険会社である三井住友海上や東京海上日動をはじめ、多くの損害保険会社の一般的な約款において、自然災害による水害は補償の対象として明確に位置づけられています。
車両保険には、自損事故やあて逃げなどもカバーする「一般型(フルカバー型)」と、補償範囲を限定して保険料を抑えた「エコノミー型(限定型)」が存在します。多くの保険会社では、エコノミー型であっても台風や洪水、高潮といった自然災害による水害は補償の範囲内に含めているケースが一般的です。ただし、契約しているプランや保険会社ごとの細かな約款によって異なる場合があるため、自身の保険証券や契約内容を事前に確認することが大切です。
なお、注意が必要な点として「地震・噴火・津波」による損害は通常の車両保険では補償対象外となります。例えば、津波によって車が水没した場合は、通常の車両保険だけでは保険金が下りないため、「地震・噴火・津波『車両全損時定額払』特約」などの特約に加入している必要があります。大雨や河川の氾濫による水害であれば通常の車両保険が適用されますが、災害の発生原因(豪雨・洪水か津波か)によって適用される補償が異なる点を把握しておきましょう。

水害で車両保険を使うとどうなる?等級ダウンと事故有係数の影響
車が水没し、車両保険を使って修理や買い替えを行う場合、気になるのが翌年以降の等級や保険料の変化です。保険金の支払を受けた場合、基本的に翌年の等級は「1等級下がり」、さらに保険料の割引率が低くなる「事故有係数」が適用されます。
例えば、三井住友海上などの保険会社における取り扱いでも、台風や竜巻、洪水、高潮などの水害被害で車両保険を使うと、継続契約の等級が1等級下がります。等級の数字が小さくなるほど、また事故有係数適用期間が長くなるほど、数年間は保険料の負担が増加する仕組みになっています。
自然災害という不可抗力であっても、保険金を請求した実績がある以上は等級が下がるため、「保険を使って修理すべきか、自費で直すべきか」の判断が重要になります。修理見積もりの金額と、数年間で値上がりする保険料の総額を比較してシミュレーションを行うことが賢明です。
車両保険水没時の補償内容・等級影響および主な対応の比較
水害時の車両保険の適用状況や等級への影響、未加入時の対処法を分かりやすく整理しました。
| 項目 | 一般型車両保険 | エコノミー型車両保険 | 車両保険に入っていない場合 |
|---|---|---|---|
| 水害・洪水・冠水の補償 | 対象 | 対象(※一部例外あり要確認) | 対象外(全額自己負担) |
| 等級ダウン・事故有係数 | 1等級ダウン・適用あり | 1等級ダウン・適用あり | 影響なし(保険を使わないため) |
| 主な対応と選択肢 | 修理または保険金を元手に買い替え | 修理または保険金を元手に買い替え | 自費修理、廃車、廃車買取・買い替え |

車両保険に入っていない場合の対処法と廃車・買い替えの判断基準
万が一、車両保険に加入していない状態で車が水没してしまった場合、修理費用や買い替え費用は原則として全額自己負担となります。エンジン内部まで水が浸入した重度の水没車は、電気系統のショートや将来的な故障リスクが非常に高いため、修理費用が車の時価額を大きく上回る「全損」状態になるケースが少なくありません。
車を修理せずそのまま廃車にする場合や、新しく買い替える場合の主な対処法は以下の通りです。
第一に、不動車や水没車を専門に引き取る「廃車買取」サービスの活用があります。自走できない状態であっても、パーツ単位での価値や鉄スクラップとしての価値が評価され、買取価格がつく場合があります。ディーラーでの下取りがつかない場合でも、廃車買取業者に査定を依頼することで思わぬ現金化が期待できます。
第二に、自治体が発行する「り災証明書」の取得です。大規模な大雨や洪水被害が発生した場合、自治体にり災証明書を申請することで、税金の減免や各種支援金の受給、廃車手続きにかかる手数料の免除などを受けられる可能性があります。水害に遭った際は、被害状況の写真や動画を必ず複数方向から撮影し、証拠を残しておくことがスムーズな手続きにつながります。
【車両保険水没】に関するよくある質問(FAQ)
Q1:水没した車は、エンジンをかけ直して動かしても大丈夫ですか?
A1:絶対にエンジンをかけ直してはいけません。エンジン内部に水が浸入している状態で始動させると、電気系統のショートやウォーターハンマー現象によってエンジンが完全に破壊される危険性があります。異変を感じたら速やかにキーをオフにし、ロードサービスや保険会社に連絡してレッカー搬送を依頼してください。
Q2:ローンが残っている車が水没して廃車になった場合、ローンはどうなりますか?
A2:車が廃車になっても、自動車ローンの残債は残り続けます。車両保険に加入しており「車両保険金額」がローンの残債を上回っていれば保険金で相殺できますが、保険金額が不足している場合は差額を自己資金で一括返済するか、金融機関と相談して組み替えを行う必要があります。
Q3:修理せずに車を買い替えた場合でも、車両保険の保険金は受け取れますか?
A3:受け取ることができます。車両保険の保険金は、必ずしも修理に充てなければならないという決まりはありません。全損または修理費が保険金額を超える損害と認定された場合、現金として保険金を受け取り、それを次の車の購入資金や生活再建費に充てることが可能です。
まとめ:今後の動向と失敗しないための判断基準
大雨や洪水による車の水没は、事前の備えと正しい知識の有無によってその後の経済的負担が大きく変わります。車両保険に加入していれば水害の大部分が補償される一方で、翌年の等級ダウンや事故有係数の適用による保険料の増加を計算に入れておく必要があります。
万が一の水害が発生した際は、自己判断でエンジンを始動させず、保険会社やロードサービスへの連絡を最優先に行いましょう。また、車両保険未加入の場合でも、廃車買取や自治体の支援制度を組み合わせることで損失を最小限に抑えることができます。気象情報に注意しつつ、自身の契約プランを定期的に見直し、予測不能な自然災害への備えを万全にしておくことが求められます。 (出典: 車両 保険 水没(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
