未支給年金とは何か?受け取れる遺族の範囲・時効5年の請求手順と税金・確定申告の全貌
2026年現在、高齢化社会の進展とともに家族の終活や相続に関する関心が高まる中、見落とされがちな重要な手続きの一つが未支給年金の受給です。年金受給者が亡くなった際、故人がまだ受け取っていない月分までの年金が存在する場合、自動的に振り込まれるわけではなく、遺族自身が請求手続きを行わなければなりません。本記事では、未支給年金とは具体的にどのような制度なのか、受け取れる人の範囲や請求期限(時効5年)、必要書類、そして税金・確定申告の扱いまで、日本年金機構や国税庁の案内に沿って徹底解説します。
年金受給権者が死亡したという事実だけでも精神的・肉体的な負担が大きいものですが、故人が遺した財産や公的給付の漏れを防ぐためには、正確な知識に基づいた迅速な対応が求められます。期限を過ぎてしまうと受給権が消滅してしまうため、制度の全体像をあらかじめ把握しておくことが何よりも重要です。以下では、誰がどのように手続きを進めるべきか、実務的なポイントを分かりやすく紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:未支給年金とは、亡くなった方がまだ受け取っていない亡くなった月分までの年金を生計同一の遺族が受け取れる制度。
- 要点2:受給できる遺族の範囲は配偶者、子、父母、孫、祖父母、兄弟姉妹などの「3親等内の親族」で、請求期限(時効)は死亡日の翌日から5年。
- 要点3:受給には年金事務所への請求書および必要書類の提出が必要であり、受け取ったお金は相続税の対象外だが「一時所得」として確定申告の検討が必要。
未支給年金とは何か?制度の基本概念と支給の仕組み
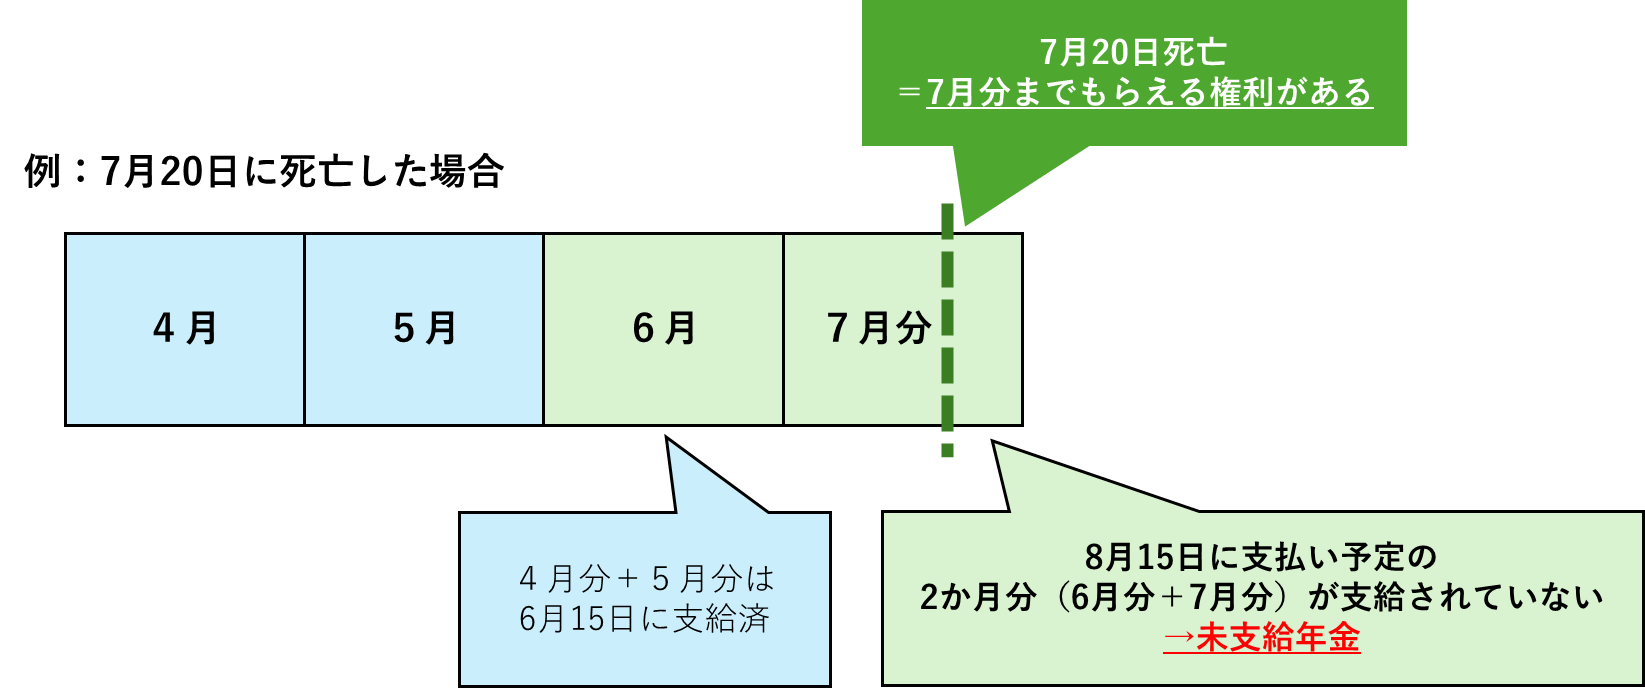
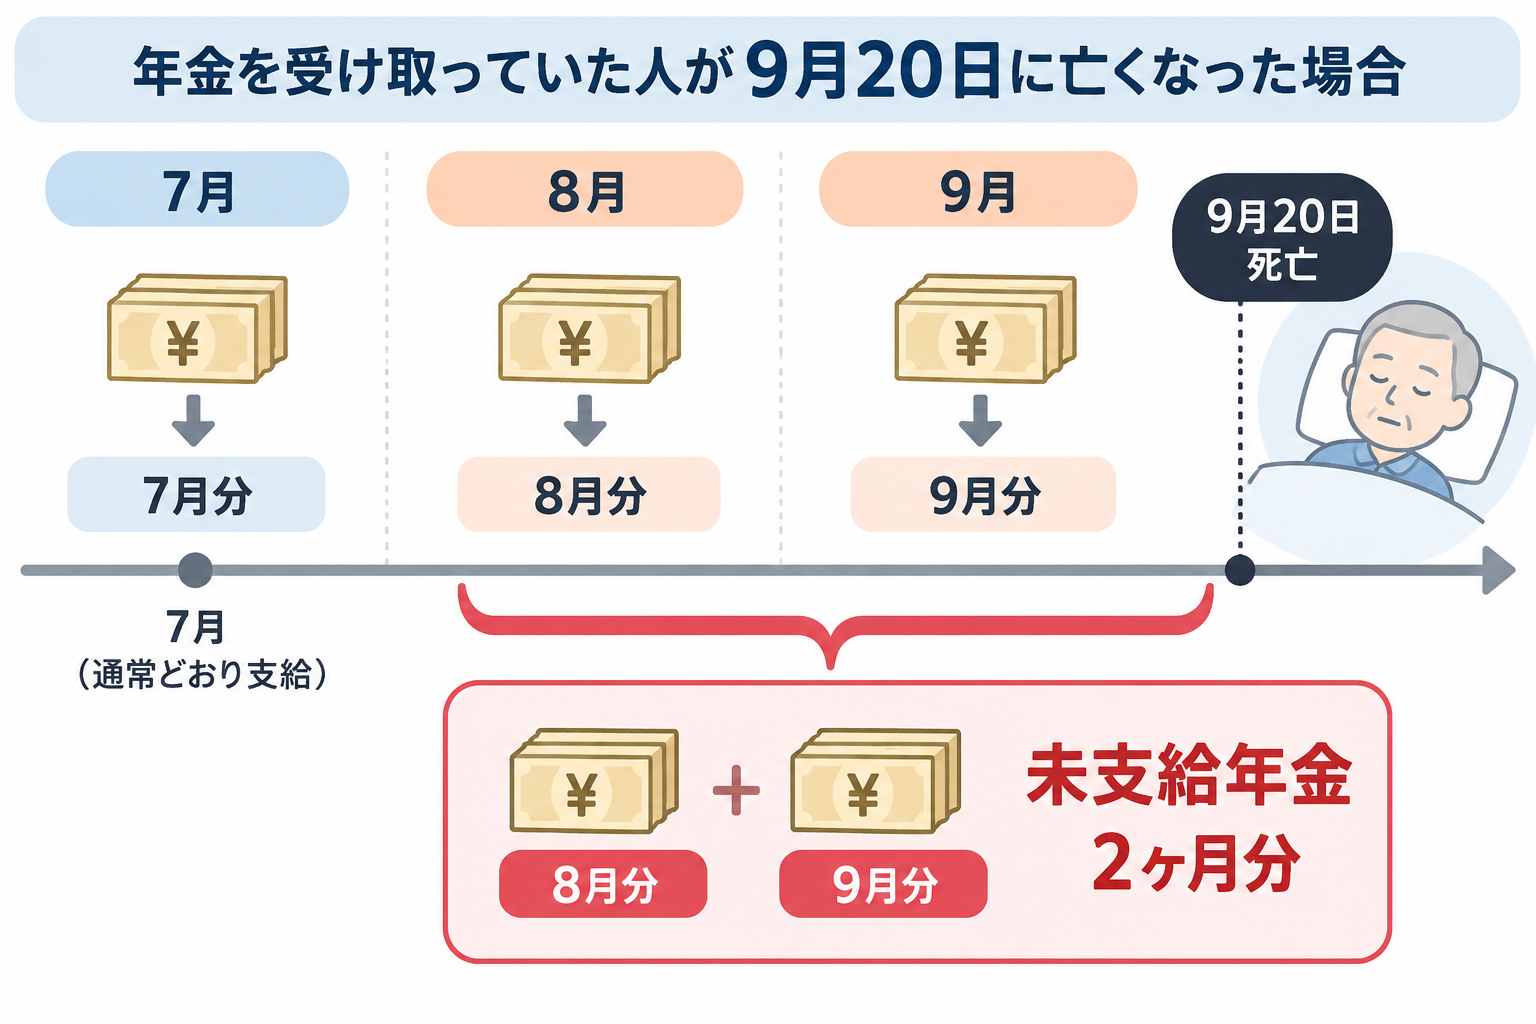
公式発表資料や専門家の解説によると、未支給年金とは、老齢年金や障害年金、遺族年金などを受給していた方が亡くなった際に、まだ受け取っていなかった年金、および亡くなった月分までの年金を指します。日本の公年金制度では、年金は偶数月の15日に前2カ月分が支払われる仕組み(後払い方式)をとっています。そのため、受給者が亡くなったタイミングによっては、数カ月分の年金が未払いのまま残されることになります。
ここで多くの人が誤解しがちなのが、「銀行口座が凍結される前に、故人の口座から勝手に引き出してしまってもよいか」「自動的に遺族の口座に振り込まれるのではないか」という点です。実際には、自動振込は一切行われないため、遺族自らが日本年金機構に対して請求手続きを行わなければ、支給されるべきお金がそのまま国庫に帰属してしまうおそれがあります。したがって、制度の存在を知り、速やかにアクションを起こすことが不可欠です。
未支給年金を受け取れる人の範囲と厳格な優先順位
未支給年金を請求できる人は誰でもよいわけではなく、法律によって厳格な要件と優先順位が定められています。最大の前提条件として、故人と生計を同一にしていたことが挙げられます。別居していた場合でも、仕送りや生活費の補助、定期的な連絡や経済的依存関係が証明できれば「生計同一」と認められるケースがありますが、同居していた親族が最優先されるのが一般的です。
また、受け取れる遺族の範囲は、法律上「3親等内の親族」に限られています。さらに、その中においても明確な受給順位が設定されており、上位の順位に該当する人がいる場合は、下位の人は受け取ることができません。
| 順位 | 受け取れる親族の範囲 | 主な要件・留意事項 |
|---|---|---|
| 第1順位 | 配偶者 | 故人と法律上の婚姻関係にあった配偶者(生計同一が前提) |
| 第2順位 | 子 | 故人の子(実子・養子を含む。生計同一が条件) |
| 第3順位 | 父母 | 故人の実父母や養父母(生計同一が条件) |
| 第4順位 | 孫 | 故人の孫(生計同一が条件) |
| 第5順位 | 祖父母 | 故人の祖父母(生計同一が条件) |
| 第6順位 | 兄弟姉妹 | 故人の兄弟姉妹(生計同一が条件) |
請求期限はいつまで?時効5年の法的リミットと注意点
未支給年金を請求する上で絶対に忘れてはならないのが、法律で定められた請求期限(時効5年)です。未支給年金の受給権の消滅時効は、年金法に基づき「死亡日の翌日から起算して5年」と厳格に規定されています。この期間を1日でも過ぎてしまうと、どれだけ正当な遺族であっても、法律上一切請求することができなくなります。
故人の死亡直後は、葬儀の手配や各種名義変更、相続手続きなどで多忙を極めるため、気づいた時には時効が迫っていたというケースも少なくありません。特に、離れて暮らしていた3親等内の親族が請求する場合などは、故人の年金受給状況の把握に時間がかかることもあるため、死亡届の提出や年金受給権者死亡届の提出と並行して、早めに最寄りの年金事務所や街角の年金相談センターへ相談することが賢明です。
手続きの流れと準備すべき必要書類の全貌
未支給年金を確実に受給するための手続きの流れは、大きく分けて「受給権者死亡届の提出」と「未支給年金請求書の提出」の2ステップで構成されます。実務上は、これらを同時に、または一連の流れとして行うのがスムーズです。具体的な手順と必要書類は以下の通りです。
【手続きの主な流れと必要書類】
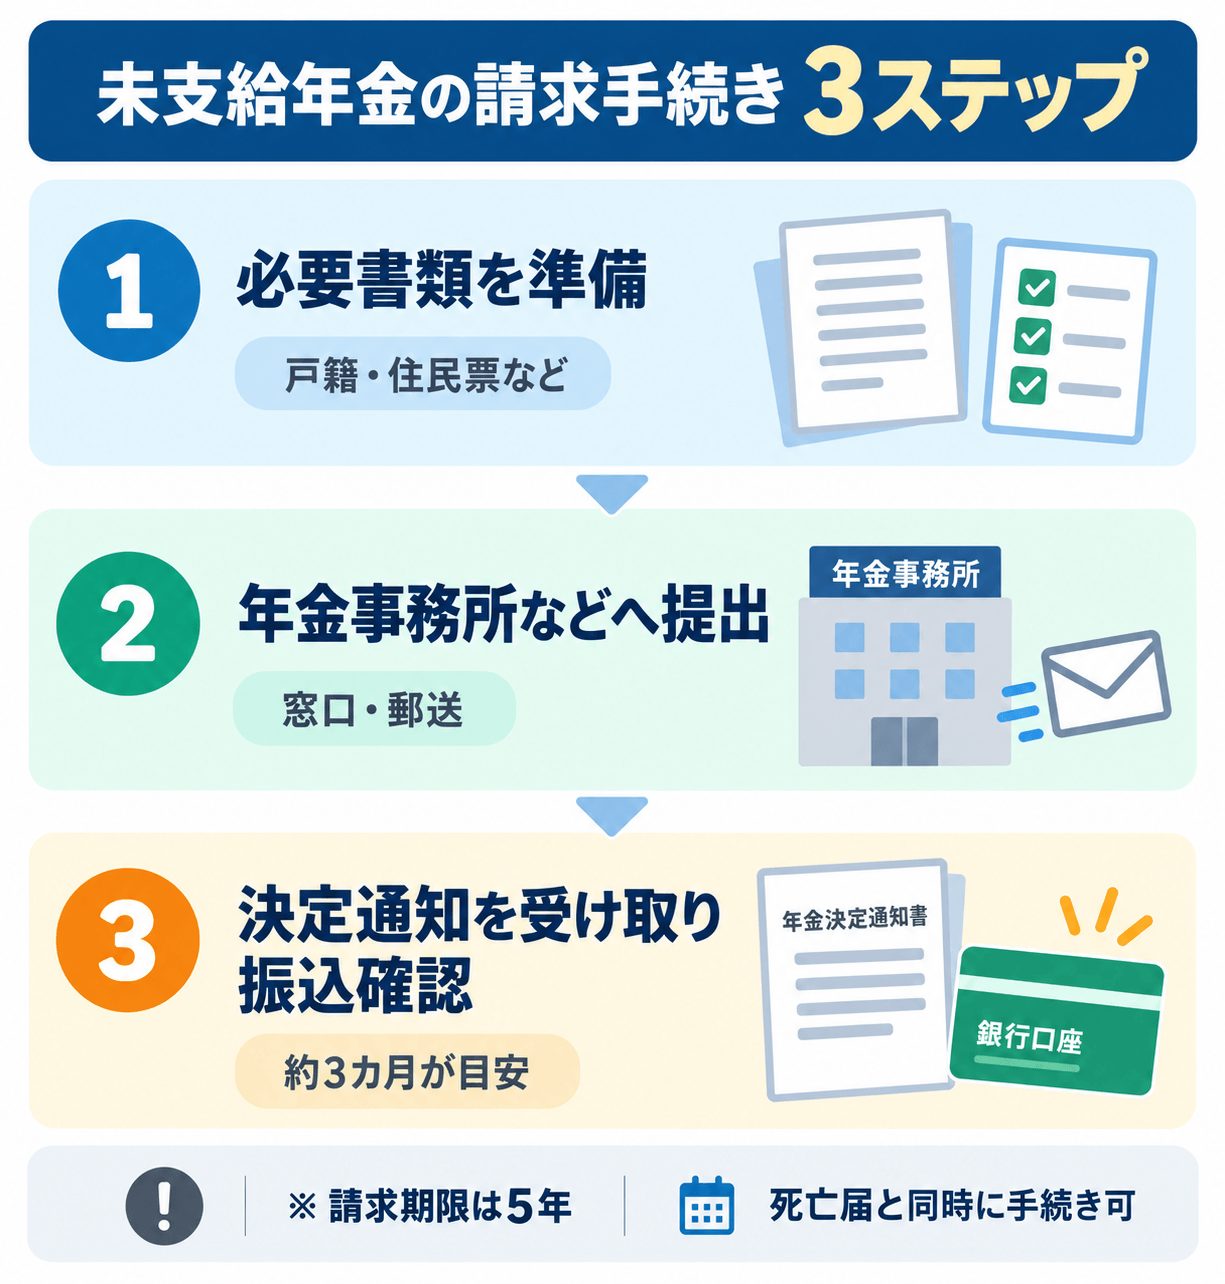
1. 必要書類の収集:「未支給年金・未支給育児手当等請求書」「故人の年金証書」「請求者の世帯全員の住民票(または戸籍謄本など生計同一関係を証明する書類)」「請求者の金融機関の口座番号がわかるもの(通帳やキャッシュカード)」を準備します。
2. 請求先の窓口へ提出:故人の住民票所在地を管轄する年金事務所、または「街角の年金相談センター」に書類を提出します(郵送での提出も可能な場合が多いため、事前に確認すると確実です)。
3. 審査と口座振込:日本年金機構での審査が完了した後、指定した請求者の口座へ未支給年金が振り込まれます。審査期間は通常、書類が受理されてから1カ月から2カ月程度かかるのが一般的です。
税金・確定申告の扱い:相続税対象外と一時所得の仕組み
未支給年金を受け取った際、多くの方が疑問に感じるのが税金の扱いです。「相続財産になるのか」「相続税や所得税の申告は必要なのか」という点について、国税庁の法令解釈や公式ガイドラインに沿って整理します。
まず、未支給年金を受け取った遺族の立場から見ると、その金銭は故人から相続によって取得した財産(相続財産)ではなく、「故人の死亡によって自己の権利として直接受け取るもの」として扱われます。そのため、遺産分割協議の対象には含まれず、相続税の課税対象外となります。
一方で、所得税法上における扱いは異なります。未支給年金を受け取った遺族にとっては、その収入は「一時所得」に該当します。ただし、一時所得には50万円の特別控除枠が設けられており、他に生命保険金の一時金などを受け取っていない限り、未支給年金の金額が年間50万円以下であれば原則として所得税の納税や確定申告は不要となります。金額が多額である場合や、他の一時所得と合算して特別控除額を超える場合には、税務署での確認や確定申告が必要になるため注意が必要です。
【未支給年金とは】に関するよくある質問(FAQ)
Q1:未支給年金は、故人の借金の返済に充てなければなりませんか?
A1:いいえ、充てる必要はありません。未支給年金を受け取る権利は、法律上「請求者自身の固有の権利」として支給されるものであるため、故人の遺産や負債(借金)とは切り離して考えられます。そのため、故人に多額の借金があり相続放棄をした場合でも、生計同一の遺族であれば問題なく未支給年金を受け取ることができます。
Q2:故人が亡くなった後、年金の口座に振り込まれたお金はどうすればいいですか?
A2:受給者の死亡後に年金が口座に振り込まれた場合、それは自動振込による「過払い」や「未支給分の調整前」である可能性があります。勝手に故人の口座から引き出して費消すると後々トラブルになる恐れがあるため、必ず年金事務所に連絡し、未支給年金請求手続きとあわせて正しい受給・返還の手続きを確認してください。
Q3:別居して暮らしていた親の未支給年金は請求できますか?
A3:物理的に別居していても、生活費の仕送りや定期的な経済的支援を行っており、「生計同一関係」が客観的に証明できる場合には請求が認められるケースがあります。ただし、単なる親族というだけでは認められないため、生活費の振込履歴や領収書など、生計を支え合っていた事実を証明する資料が必要となります。
まとめ:確実に受給するための判断基準と今後の留意点
ここまで解説してきたように、未支給年金とは、故人が遺した大切な権利でありながら、遺族が自ら動かなければ受け取れない受給システムとなっています。請求期限である時効5年を過ぎてしまうと救済措置はないため、万が一の際には速やかに必要書類を揃え、年金事務所へ足を運ぶことが最大の自衛策となります。
判断基準として、まずは「故人と同居していたか、あるいは経済的な生計同一関係にあったか」「3親等内の親族のどの順位に該当するか」「請求期限の5年以内であるか」の3点を冷静に確認してください。故人の死を悼む時期にあたって煩雑な手続きに直面するのは負担が大きいものですが、制度の正しい知識を武器に漏れなく手続きを完了させ、安心して次の一歩を踏み出すための参考にしてください。 (出典: 未 支給 年金 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
