月給25万円の手取りはいくら?控除額・生活レベル・2026年最新税制を徹底解説
2026年現在、転職や就職、昇給のタイミングで多くのビジネスパーソンや求職者が最も気になるお金のトピックの一つが、額面給与に対する実際の「手取り額」です。特に「月給25万円」という金額は、新社会人から若手中堅層にかけて非常にボリュームの多い水準ですが、「実際に口座に振り込まれる金額はいくらになるのか」「税金や社会保険料でどれくらい引かれるのか」といった疑問を持つ人は少なくありません。
本記事では、2026年最新の税制データや社会保険料率(協会けんぽの料率、子どもの子育て支援金など)をもとに、月給25万円の正確な手取り額を徹底解説します。所得税や住民税、社会保険料の具体的な控除額から、一人暮らしや家族持ちのリアルな生活レベル、さらには年収換算や手取りから額面を割り出す逆算方法まで、網羅的に解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:月給25万円の額面に対する実際の月手取り額は約20万円前後(年収換算で約300万円〜320万円)。
- 要点2:健康保険・厚生年金・雇用保険に加え、所得税や住民税、さらには2026年最新の料率や負担金が控除される。
- 要点3:一人暮らしであれば家賃相場や固定費の管理次第で十分貯金も可能だが、ライフステージや扶養状況で手取りは変動する。
月給25万円の手取り額は約20万円!所得税・住民税・社会保険料の内訳
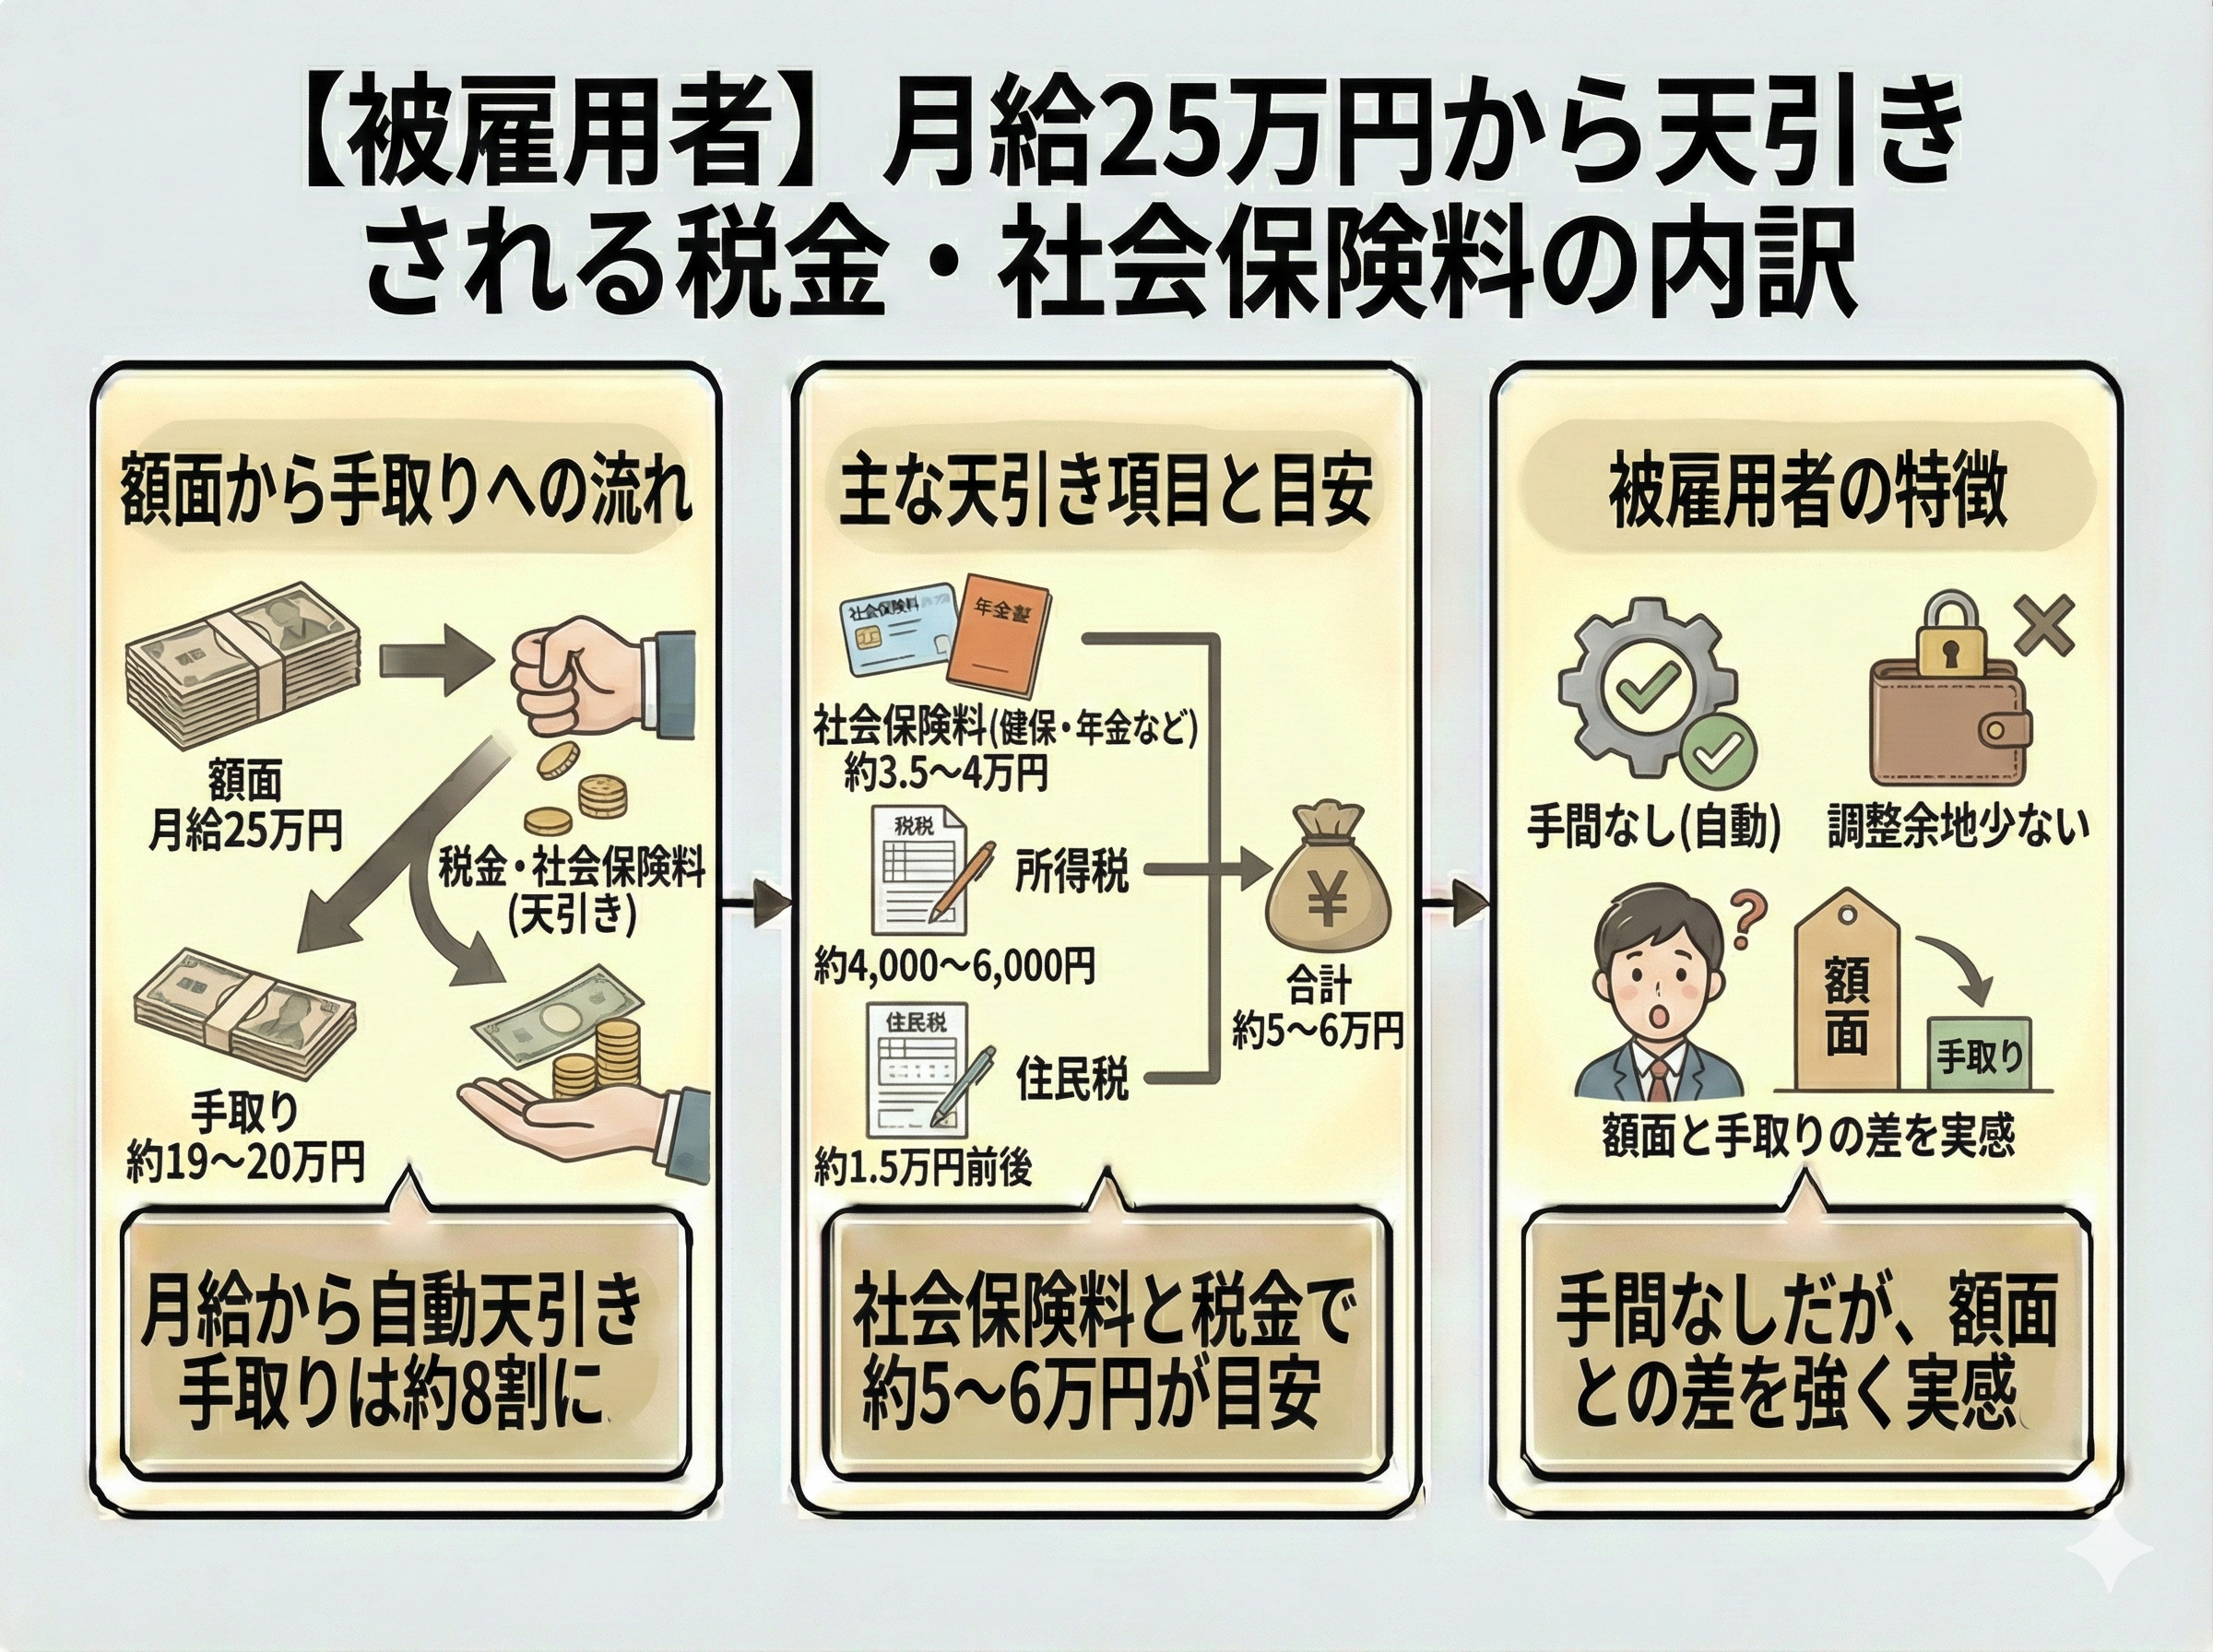
月給25万円(総支給額)という金額を見たとき、多くの人が「そのまま25万円がもらえるわけではない」と知ってはいても、具体的に何にどれくらいのお金が引かれているのかを正確に把握しているケースは意外と多くありません。2026年現在の税制および社会保険料の仕組みに基づくと、月給25万円のケースでは、額面から約4万5千円から5万円弱が天引きされ、手元に残る手取り額はおおむね20万円前後となります。
この控除の内訳には、大きく分けて「社会保険料」と「税金(所得税・住民税)」が含まれます。社会保険料は健康保険、厚生年金保険、雇用保険の3つが基本となり、これらは給与額に比例して変動します。さらに、2026年度においては、協会けんぽの最新料率の適用に加え、少子化対策の一環として導入・運用されている「子ども・子育て支援金(料率0.23%など)」の負担も考慮する必要があります。税金面では、毎月の給与から源泉徴収される「所得税」と、前年の所得に対して課され原則として社会人2年目以降に天引きが始まる「住民税」が差し引かれます。
額面25万円の控除額と最新の税制・保険料率(2026年版)
給与計算やシミュレーションツール(2026年版の手取り計算機や社労士向けの最新給与計算データ)によると、月収25万円における各項目の大まかな目安は、健康保険料が約1万2千円前後、厚生年金保険料が約2万3千円前後、雇用保険料が数千円、そして所得税や住民税を合わせると合計で4万円〜5万円強の控除となります。これにより、額面25万円は綺麗な20万円、あるいは19万8千円〜20万3千円のレンジに収まることが一般的です。
以下に、月給25万円における主要な項目と控除の仕組み、および年収・手取りの相関関係を分かりやすく比較表にまとめました。
| 給与・控除項目 | 月額の目安(額面25万円) | おもな内容・適用背景 |
|---|---|---|
| 総支給額(額面) | 250,000円 | 基本給に各種手当(残業代や通勤手当など)を含んだ総額 |
| 健康保険料(介護含む) | 約12,000円 〜 13,000円 | 協会けんぽなどの最新料率に基づき労半(半分ずつ負担) |
| 厚生年金保険料 | 約22,000円 〜 23,500円 | 将来の受給額や報酬月額等級に応じて算定 |
| 雇用保険料 | 約750円 〜 1,000円 | 雇用保険料率(一般事業)に基づき算出 |
| 子ども・子育て支援金 | 数百円(料率0.23%等) | 2026年現在の医療保険制度に伴う新たな拠出金 |
| 所得税 & 住民税 | 約15,000円 〜 22,000円 | 前年の所得や扶養親族の有無により変動 |
| 実際の月手取り額 | 約198,000円 〜 203,000円 | 諸控除を差し引いて実際に口座に振り込まれる金額 |
手取り20万円(月給25万円)のリアルな生活レベルと一人暮らしの家賃相場
手取りが約20万円である場合、日本の都市部や地方都市においてどのような生活レベルを送ることができるのでしょうか。世間一般の統計データや一人暮らしの家賃相場を踏まえて検証します。一般的に、一人暮らしにおける家賃の理想的な上限は「手取りの3分の1以下」と言われており、手取り20万円であれば家賃6万5千円〜7万円前後の物件が無理なく生活できる目安となります。
この家賃予算であれば、都内近郊のワンルームや1K、あるいは地方都市であれば築浅の広めな物件を選ぶことが可能です。食費や光熱費、通信費、日用品代などの固定費を合計しても、月々3万〜5万円程度の貯金や趣味への投資に回す余力を十分に確保できます。ただし、ボーナスなしの職場環境である場合や、外食やサブスクリプションサービスの利用頻度が高いと、貯蓄スピードが鈍化する傾向があるため、毎月の収支管理は依然として重要となります。
年収300万円台の立ち位置と人口に占める割合・手取りからの逆算
月給25万円でボーナスが年2ヶ月分程度支給される場合、年収はおおむね320万円〜350万円前後となります。日本の平均年収と比較すると、20代の若手層や地方在住の社会人にとっては標準的、あるいはやや上の水準に位置づけられます。人口に占める割合や給与水準の難易度としても、無理なく到達できる現実的なステップであると同時に、生活設計をしっかりと立てるべきマイルストーンです。
また、反対に「手取り25万円をもらうには額面いくら必要なのか?」という逆算のニーズも多く存在します。手取り25万円を達成するためには、控除額を逆算すると額面で約31万〜32万円が必要となり、月給ベースでは少しハードルが上がります。転職や昇給交渉の際には、単に「月給25万円」という額面だけでなく、手取りベースや賞与の有無を含めたトータルの条件を確認することが失敗しないための鉄則です。
【月給 25 万手取り】に関するよくある質問(FAQ)
Q1:月給25万円でボーナスがない場合、年収や生活はどうなりますか?
A1:ボーナスがない場合、年収は「月給25万円×12ヶ月」で約300万円となります。毎月の手取りは約20万円で安定するため、計画的な家計管理はしやすい一方、まとまった出費に対する備えを意識的に貯金から捻出する必要があります。
Q2:扶養家族がいる場合、手取り額は変わりますか?
A2:はい、配偶者や19〜22歳の子どもなどの扶養家族がいる場合、所得税の計算において扶養控除が適用されるため、独身者に比べて毎月の源泉所得税や住民税が軽減され、手取り額が数千円〜1万円程度高くなるケースがあります。
Q3:手取りから額面を逆算する方法はありますか?
A3:2026年最新の「手取り計算機」や逆引きシミュレーションツールを活用するのが最も正確です。おおよその目安として、希望する手取り額に約1.22〜1.25を乗じることで、必要な額面の目安を大まかに算出することができます。
まとめ:今後の動向と失敗しないための判断基準
月給25万円の手取り額の実態は、約20万円前後であり、2026年現在の最新社会保険料率や税制を踏まえても、堅実な生活設計を行えば十分自立した生活が送れる水準です。しかし、物価の変動や社会保険料の動向、ボーナスの有無によって実質的な生活の豊かさは大きく左右されます。
給与明細をただ眺めるだけでなく、健康保険や厚生年金、各種税金の控除の仕組みを正しく理解し、自身のライフステージに応じた家賃設定や貯蓄プランを構築することが、これからの時代を生き抜くための確実な判断基準となります。 (出典: 月給 25 万 手取り(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
