貸借対照表と損益計算書の違いやつながりを分かりやすく解説!BSとPLの基礎知識と見方
企業活動の全体像や財務健全性を正確に把握するために欠かせないのが、決算時に作成される各種の財務諸表です。なかでも企業の「現在の財政状態」を示す貸借対照表(BS)と、「一定期間の経営成績」を示す損益計算書(PL)は、ビジネスパーソンが必ず押さえておくべき極めて重要な2大書類です。
本記事では、弥生株式会社などの公式解説やマネーフォワード等の実務データを基に、両者の基本的な違いやつながり、ストック情報とフロー情報の概念、そして効率的な財務諸表の見方までを詳しく紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:貸借対照表(BS)は特定時点の財政状態を示すストック情報であり、損益計算書(PL)は一定期間の経営成績を示すフロー情報である。
- 要点2:損益計算書で算出された当期純利益は、貸借対照表の純資産へと組み込まれるという緊密なつながりを持っている。
- 要点3:両者をセットで読み解くことで、企業の収益力だけでなく、安全性や資金の蓄積状況まで多角的に見極めることができる。
貸借対照表(BS)と損益計算書(PL)の基礎知識とは
企業がどのような状態にあるのかを把握するためには、財務諸表の基礎知識をおさらいしておく必要があります。企業の決算書において、貸借対照表と損益計算書はいずれも経営状況を可視化するための根幹をなすものです。
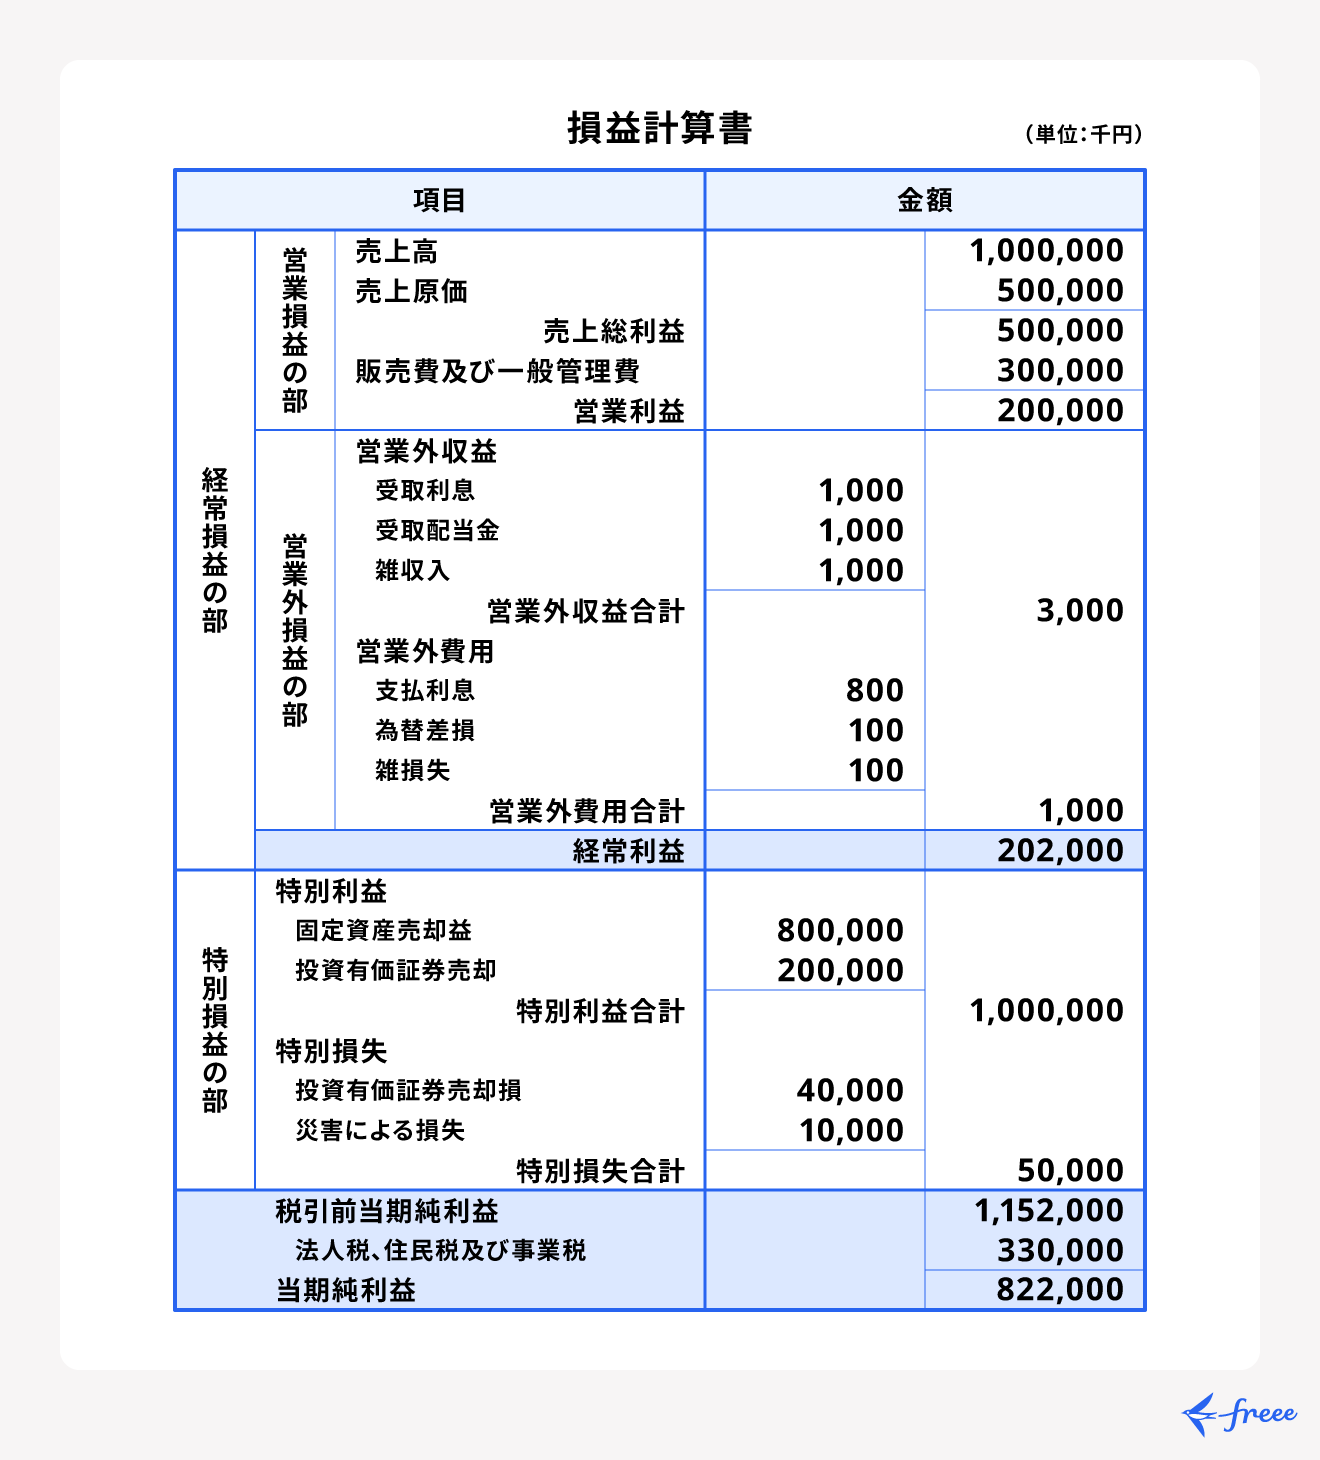
貸借対照表は「Balance Sheet(バランス・シート)」の略称であり、一般にBSと呼ばれます。これは会社が資金をどのように集め(負債・純資産)、どのように運用しているのか(資産)を特定の一時点において切り取るものです。一方、損益計算書は「Profit and Loss Statement(プロフィット・アンド・ロス・ステートメント)」の略称であり、PLと呼ばれます。こちらは1年間などの一定期間において、企業がどれだけの収益を上げ、どれだけの費用を投じていくら利益を出したのかを示す成績表となっています。
ストック情報とフロー情報の違い:BSとPLの本質
財務諸表を読み解くうえで最も核心的な違いとなるのが、「ストック情報」と「フロー情報」という性質の区別です。クラウド会計ソフトのマネーフォワードなどの解説でも強調されている通り、両者は捉えている時間軸がまったく異なります。
貸借対照表が表すのは、創業から決算日までの長きにわたって企業が積み上げてきた財産の「残高」、すなわちストック情報です。銀行預金や土地、建物、借入金の残高などがこれに該当します。これに対し、損益計算書が表すのは、その事業年度の1年間という「一定期間」に流れた売上や経費といった動き、すなわちフロー情報です。水道の蛇口から流れる水に例えると、バケツの中にたまっている水の量がBSのストックであり、蛇口から注がれている水の勢いがPLのフローと言えます。
貸借対照表と損益計算書を繋ぐ「当期純利益」のメカニズム
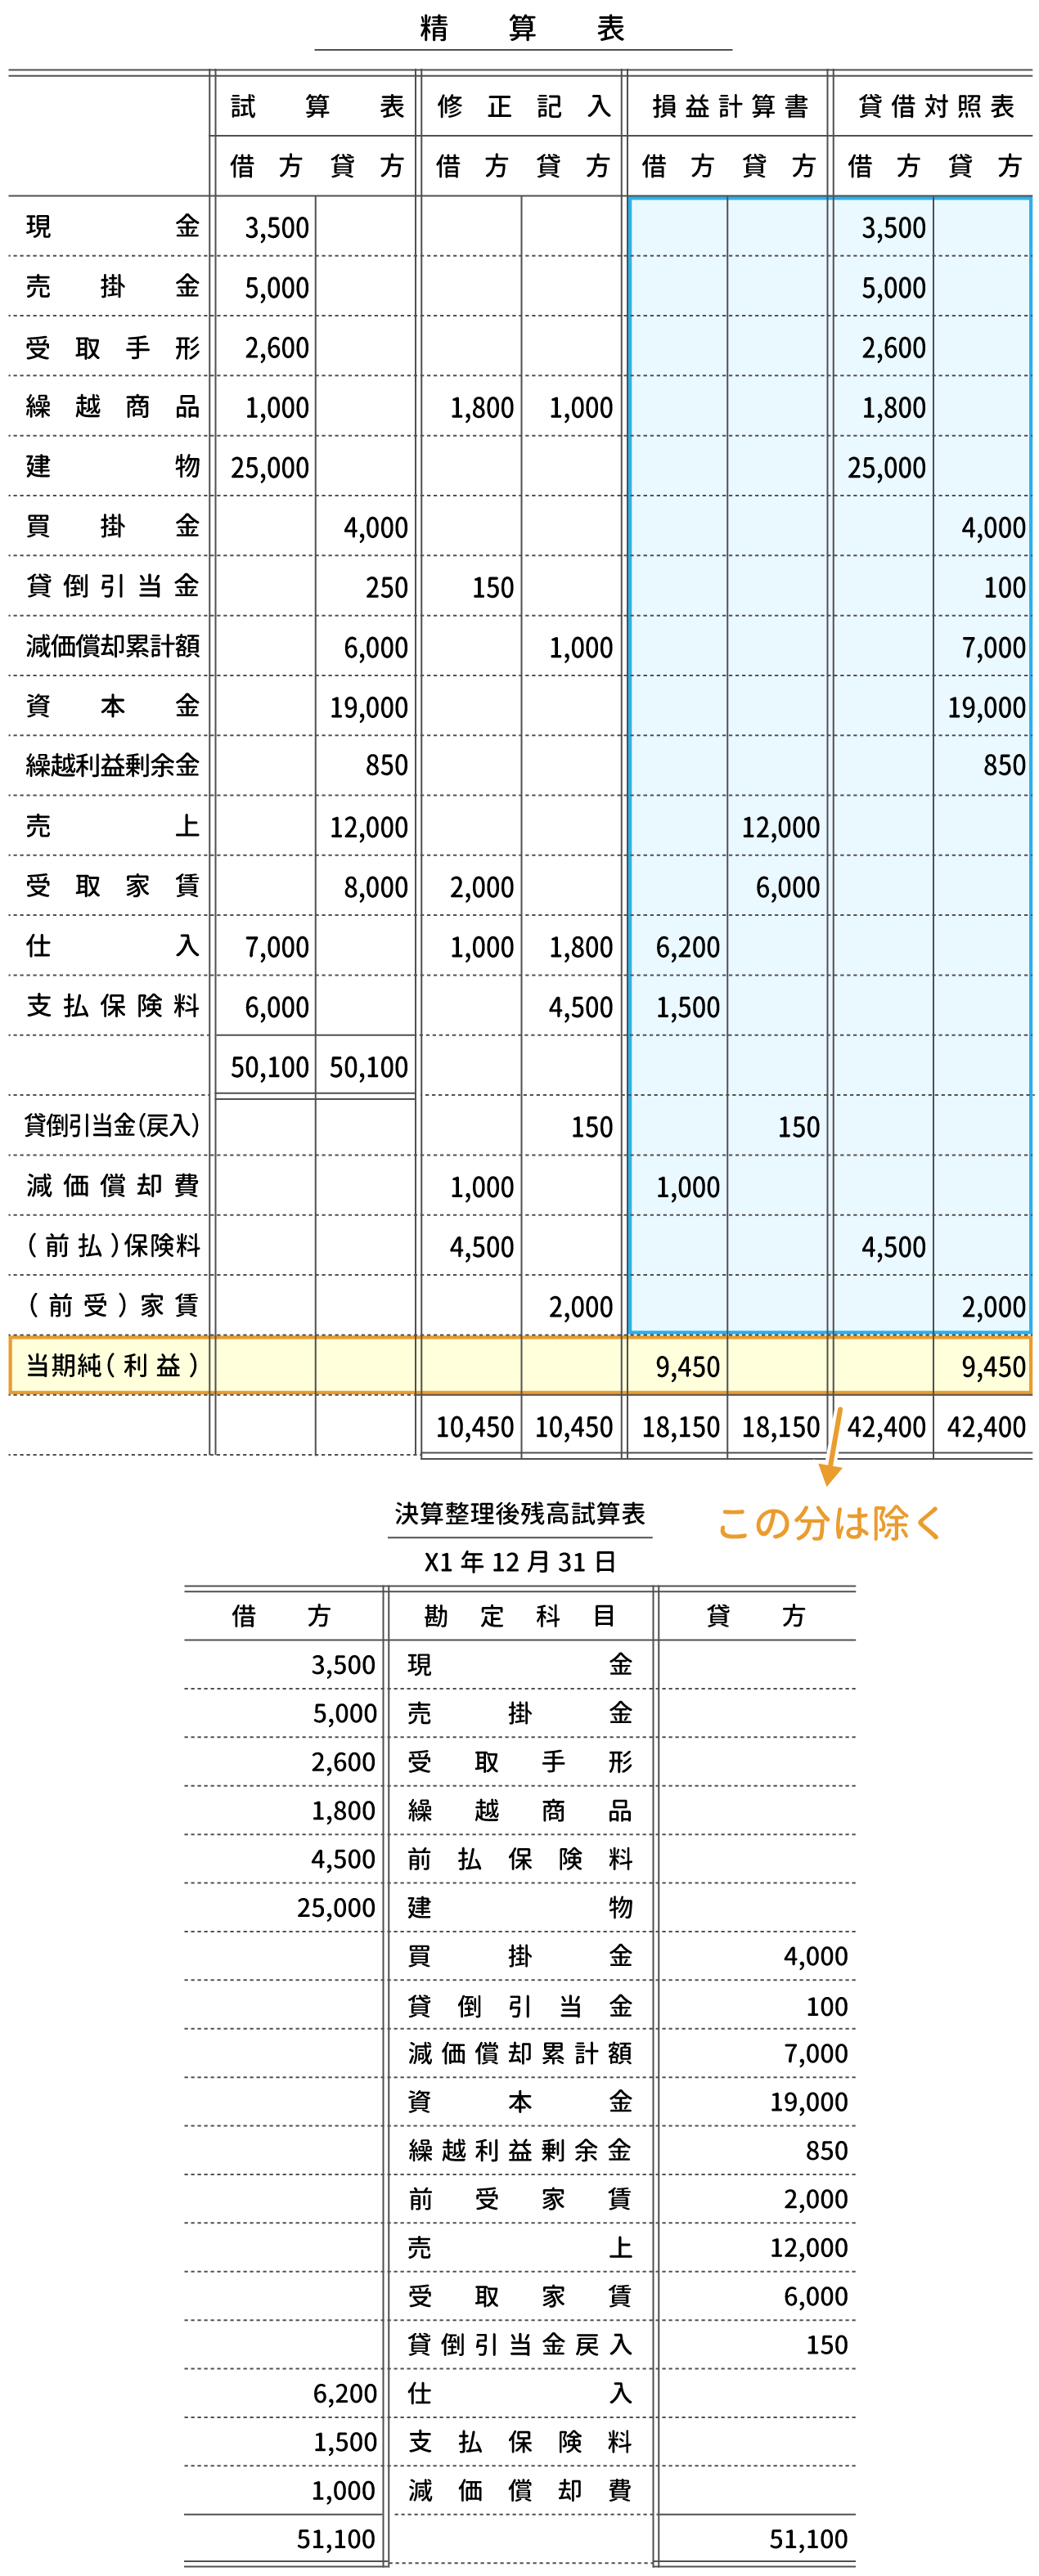
形式や目的が異なるBSとPLですが、これらは決して別個の独立したデータではありません。両者は「当期純利益」という架け橋を通じて、密接につながっています。
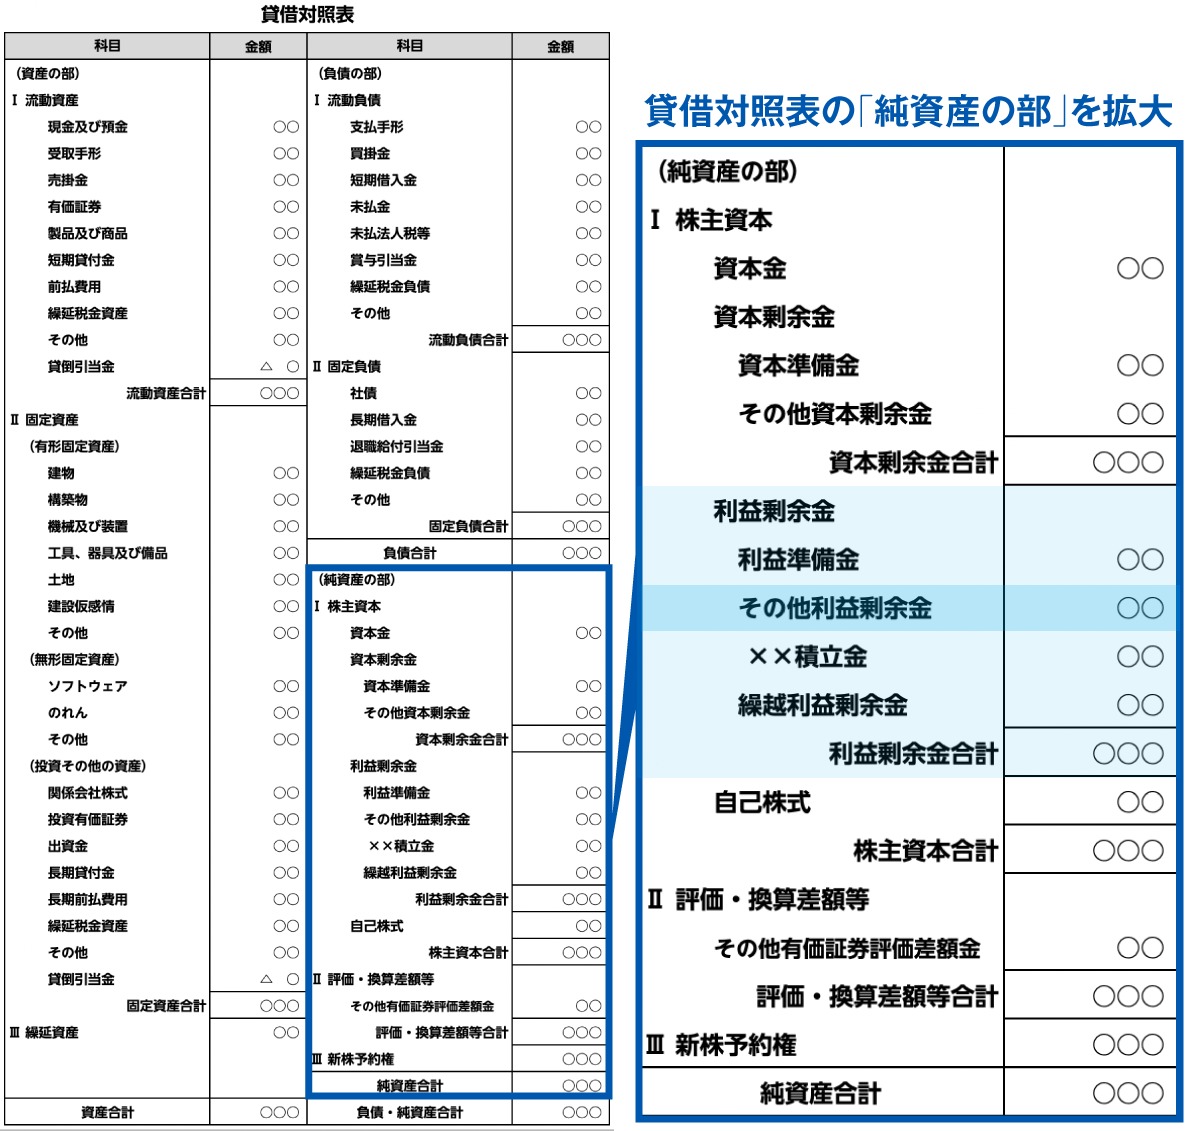
1年間、損益計算書(PL)においてすべての収益から費用を差し引いた結果導き出されるのが「当期純利益(または当期純損失)」です。この1年間の努力の結晶である当期純利益は、決算のタイミングで貸借対照表(BS)の「純資産の部」にある「利益剰余金」へと合算されます。つまり、PLで稼ぎ出した利益が翌期のBSにおける自己資本(ストック)を厚くし、会社の財務基盤をより強固なものにしていくという循環構造が存在しているのです。
| 項目 | 貸借対照表(BS / バランス・シート) | 損益計算書(PL / 損益計算書) |
|---|---|---|
| 英語名称 | Balance Sheet | Profit and Loss Statement |
| 情報の性質 | 特定時点(決算日など)の財政状態 | 一定期間(事業年度など)の経営成績 |
| 情報タイプ | ストック情報(資産・負債・純資産の残高) | フロー情報(収益・費用の発生額) |
| 主な目的 | 企業の安全性や財産の健全性を測る | 企業の稼ぐ力や収益性を測る |
| 連動性 | 当期純利益が純資産(利益剰余金)に組み込まれる | 売上から費用を差し引き当期純利益を算出する |
財務諸表の効率的な見方と実践的な分析アプローチ
実際のビジネスや投資の現場では、貸借対照表と損益計算書を片方だけ見るのではなく、両者を組み合わせて効率的に分析することが求められます。ここでは実務に役立つ見方のポイントを整理します。
第一に、損益計算書を見て「利益がしっかり出ているか」を確認します。売上高営業利益率などをチェックし、本業で効率よく稼げているかを判断します。しかし、それだけでは不十分です。第二に、その稼ぎが貸借対照表の財務基盤にどう反映されているかを確かめます。どれほど利益が出ていても、負債の残高が過剰であれば安全性に懸念が生じます。自己資本比率や流動比率を確認し、外部環境の変化に耐えうる頑健なストックを持っているかを見極めることが肝要です。
【貸借対照表損益計算書】に関するよくある質問(FAQ)
Q1:貸借対照表と損益計算書は、どちらを優先して見るべきですか?
A1:企業の「稼ぐ力」を知りたい場合は損益計算書を、「安全性や倒産リスク」を知りたい場合は貸借対照表を優先します。ただし、経営状態を正確に把握するには両者をセットで検証することが不可欠です。
Q2:初心者でも分かりやすい効率的な見方のコツはありますか?
A2:まずは損益計算書の「売上高」と「当期純利益」の規模を見つつ、貸借対照表の「総資産」に対する「自己資本(純資産)の割合(自己資本比率)」を確認するのが最もシンプルで効果的です。
Q3:なぜ貸借対照表の左右の合計金額は必ず一致するのですか?
A3:左側に記載される「資産(資金の運用形態)」と、右側に記載される「負債・純資産(資金の調達源泉)」は、同一の資金を異なる側面から表しているため、簿記の仕組み上、必ず一致(バランス)するようになっています。
まとめ:財務諸表のつながりを理解し経営状態を正しく見極める
貸借対照表と損益計算書は、企業の過去からの歩みと現在の状態を映し出す車の両輪です。ストック情報であるBSが財産の蓄積と安全性を物語り、フロー情報であるPLが一定期間の稼ぎの勢いを描き出します。
両者のつながりを正しく理解し、当期純利益がどのように資産に還元されているかを読み解く視点を持つことで、数字の裏側にある企業の本当の経営状態や課題が鮮明に見えてきます。日々の業務や企業分析において、ぜひこの視点を活用してください。 (出典: 貸借 対照 表 損益 計算 書(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
