自損事故とは?単独事故との違いや過失割合、補償内容と警察への届出義務を徹底解説
自動車を運転している最中、電柱やガードレールへの衝突、あるいは道路からの転落など、他の車を巻き込まずに起こしてしまった事故は「自損事故」と呼ばれます。相手がいないため「自分さえ怪我をしなければ大した問題はない」と考えてしまいがちですが、法律上の義務や保険の適用範囲、さらには今後の経済的リスクを正しく理解しておかなければ予期せぬトラブルに直面することになります。
本記事では、自損事故の基本的な定義から、単独事故との微妙な違い、過失割合の考え方、万が一の際の補償内容、警察への届出義務、そして保険を使わない場合のリスクまで、実務に即して徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:自損事故とは自分以外の相手(他車や歩行者)がいない、運転者自身の不注意による事故のことである。
- 要点2:相手がいないため基本の過失割合は運転者側が100%となり、自賠責保険だけでは自身の怪我や車両の修理費用が補償されない。
- 要点3:警察への届出や人身傷害保険・車両保険の活用、等級ダウンのリスクなど、事後対応の選択肢を正確に把握しておく必要がある。
自損事故とは?単独事故との違いと基本的な定義
「自損事故」という言葉は、日常会話や保険の手続きにおいて頻繁に耳にしますが、その正確な定義を整理しておくことが重要です。一般的な交通事故は相手(加害者と被害者)が存在しますが、自損事故は文字通り「自分が損をする」事故であり、法律や保険の仕組み上は「相手方がいない、自分側の事故」を指します。
具体的には、以下のようなケースが自損事故に該当します。
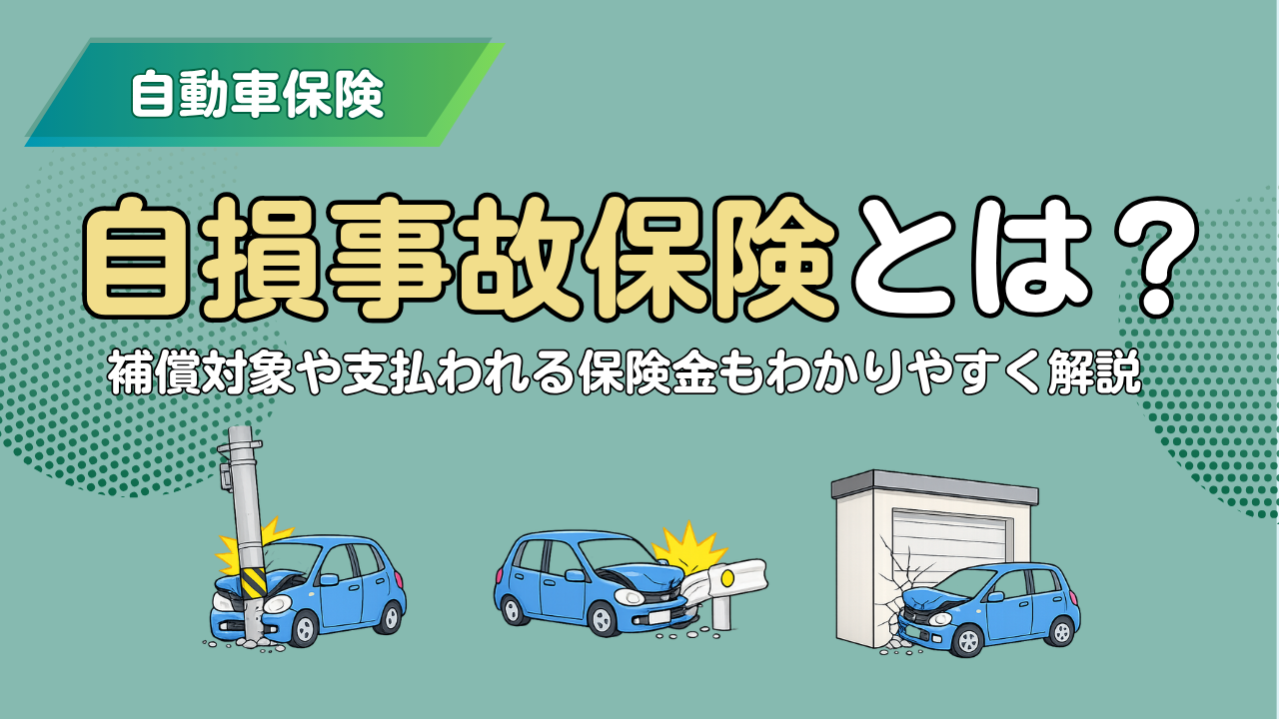
- 前方不注意や居眠りにより、道路脇の電柱やガードレール、標識に衝突した
- 駐車スペースや自宅の敷地内で、建物の壁や門扉に自車のバンパーをぶつけた
- 山道やカーブを曲がりきれずに、道路外へ転落したり横転したりした
- ブレーキとアクセルを踏み間違えて、自ら障害物に突っ込んだ
ここでしばしば混同されるのが「単独事故」という表現です。保険業界や法律実務の文脈では、単独事故も「相手がいない事故」という大枠で自損事故と同義として扱われることが多くあります。しかし厳密な区分として、電柱やガードレールといった「公共物や私有物(物損)」にぶつかったケースや、誰をも巻き込まずに単に横転したケースを自損事故と呼ぶのに対し、単独事故には文字通り「他者が一切関与しないすべての状況」が含まれます。
いずれにせよ、どちらのケースも共通しているのは「事故の当事者が自分(または同乗している家族や友人)だけである」という点です。相手が存在しないため、事故の相手方と示談交渉を行う必要はありませんが、その一方で、自分の損害をすべて自分で引き受けなければならないという構造的な特徴を持っています。
過失割合の仕組み:なぜ自損事故は「自分の過失が100%」になるのか
交通事故における「過失割合」は、事故の責任の度合いを百分率(%)で表したものであり、損害賠償金の支払額を決定する重要なファクターです。通常の事故であれば、お互いの前方不注意やスピード違反などを総合的に考慮して「70対30」「50対50」といった過失相殺が行われます。
しかし、自損事故の場合における過失割合は、例外なく「運転者側が100%(全責任)」となります。専門的な実務データや保険会社の基準においても、相手がいない以上、全ての原因は運転者の操作ミス、確認不足、あるいは体調不良や車両の管理不備に帰着するためです。
| 事故の類型 | 当事者の構成 | 過失割合の基本原則 | 補償・責任の所在 |
|---|---|---|---|
| 一般的な交通事故 | 加害車両 + 被害車両(または歩行者) | 双方の不注意に応じて分配(例: 80対20、50対50など) | 相手の保険(対人・対物賠償)から過失相殺後に支払われる |
| 自損事故(単独事故) | 運転者のみ(物損対象:電柱・ガードレール等) | 運転者側が 100% | 相手からの賠償はなし。自分の保険や自費で損害を負担 |
この「過失割合100%」という事実が意味するのは、自分の車がどれほど大破しようとも、あるいはガードレールを破損させて自治体等から賠償請求されようとも、その全額を原則として自己負担または自分の任意保険でカバーしなければならないという厳しさです。他人の財物を壊した場合は「対物賠償保険」が適用されますが、自分自身の怪我や車の全損については、契約している補償内容をあらかじめ確認しておく必要があります。
自損事故における補償の仕組み:自賠責保険と任意保険の壁
交通事故が発生した際、多くの人が「保険に入っているから安心だ」と考えがちですが、自損事故の場合は保険の適用範囲において非常に重要な落とし穴が存在します。補償の仕組みを正しく理解していないと、予想外の経済的負担を強いられることになります。
まず大前提として、すべての自動車に加入が義務付けられている「自賠責保険(自動車損害賠償責任保険)」は、文字通り「他人に怪我をさせたり死亡させたりしたときの損害」を救済するためのものです。したがって、運転者本人が電柱に衝突して負傷したような自損事故においては、自賠責保険からの保険金は一切支払われません。
では、任意の自動車保険(任意保険)ではどのように扱われるのでしょうか。補償の構造は以下のようになります。
- 対人賠償保険:自分の運転ミスで同乗者が怪我をした場合、家族や親族の制限を除き、原則として補償の対象となります(同乗していた友人や知人は他人の扱いとなるため対象)。
- 対物賠償保険:事故によって電柱、ガードレール、民家の塀などを破損させた場合に適用されます。公共物や他人の財産に対する賠償責任をカバーする重要な補償です。
- 人身傷害保険(または人身傷害補償保険):運転者本人や同乗者が自損事故によって怪我を負った場合、あるいは死亡・後遺障害を負った場合に、過失割合に関わらず実際の損害額(治療費や休業損害など)が支払われます。
- 自損事故傷害特約:人身傷害保険に加入していない場合でも、単独事故で運転者が死亡または重度後遺障害等を負った際に、一定の基準で定額の保険金が支払われる特約です(※近年の保険商品では人身傷害保険への加入が主流となっています)。
- 車両保険:自車の修理費用を補償する保険です。通常の車両保険に加え、電柱への衝突や単独の転落といった「自損事故」をカバーするプランに加入していなければ、自分の車の修理代は全額自己負担となります。
このように、自損事故で自身の身体と車の両方を完全に守るためには、単に保険に加入しているだけではなく、人身傷害保険や自損事故をカバーする車両保険に特約として加入していることが絶対条件となります。
警察への届出義務と、届出を怠った場合のリスク
自損事故を起こした際、車が少し凹んだだけだからといって、その場を立ち去ったり警察への連絡を怠ったりするケースが見受けられます。しかし、これは道路交通法上の重大な違反につながる行為です。
道路交通法第72条では、交通事故が発生したときは、当該車両の運転者等は直ちに車を停止し、負傷者を救護し、道路における危険を防止する等の必要な措置を講じなければならないと定められています。さらに、警察官に事故の発生を報告する義務が課されています。
もし、電柱にぶつかった後に「人にぶつかったわけではないから大丈夫だろう」とそのまま走り去ってしまうと、以下のような深刻なリスクやペナルティが発生します。
- 道路交通法違反(報告義務違反・いわゆる当て逃げの扱い):警察への不届きや現場からの無断離脱は、行政処分および刑事処分の対象となります。
- 保険金の不払い(事故証明書の欠如):保険会社に保険金を請求する際には、原則として警察が発行する「交通事故証明書」が必要となります。警察を呼ばずに後から保険会社に連絡しても、事故の公的な証明が得られず、補償を受けられない可能性が高くなります。
- 公共物損壊に関する責任の追及:ガードレールや標識などを破損させたまま放置した場合、後日監視カメラや目撃情報から特定され、建造物損壊や道路交通法違反として厳しい処分を下されることになります。
どれほど軽微な自損事故であっても、物損の有無に関わらず、発生した直後に必ず警察へ通報し、適切な指示を受けることが法的義務であり、自分を守るための最大の防御策となります。
保険を使わない場合のリスクと「等級・保険料」への影響
自損事故を起こした際、「保険を使うと翌年から保険料が大幅に上がるから、自費で直した方が得ではないか」と考えるドライバーは少なくありません。しかし、保険を使用するかどうかを判断する際には、長期的なコストとリスクを慎重に比較検討する必要があります。
自動車保険には「等級制度(ノッチ・システム)」があり、事故を起こして保険を使用すると、翌年の等級が原則として3等級(または事故内容によっては1等級)下がり、事故有係数適用期間が加算されるため、数年間は保険料が跳ね上がります。
例えば、修理費用が10万円程度の軽微なバンパーの傷であれば、保険を使って等級を下げるよりも、自己資金で修理した方がトータルの支出が安くなるケースがあります。一方で、車が全損してしまったり、ガードレールの弁償代や高額な医療費が発生して数十万円から数百万円に上るようなケースでは、保険を使わずに自費でまかなうことは現実的ではありません。
また、保険を使わない場合における最大の隠れたリスクは、「人身事故としての隠蔽や、後から発覚する身体的後遺症への対応の欠如」です。事故直後は「体に異常はない」と感じていても、数日経過してからむち打ちや首・腰の痛みが現れることは珍しくありません。警察に届け出ず、保険の手続きもしないまま自己解決を図ってしまうと、後から治療費を全額自己負担しなければならなくなるだけでなく、法的なトラブルに発展した際に不利な立場に置かれるリスクを抱えることになります。
【自損事故とは】に関するよくある質問(FAQ)
Q1:自宅の駐車場で自分の車と自宅の塀をぶつけました。これも自損事故になりますか?
A1:はい、公道ではなく私有地や自宅の敷地内で起きた事故であっても、相手方が存在しない単独の衝突事故であれば自損事故に該当します。ただし、自宅の塀の修理には対物賠償保険が適用されない場合があるため、保険適用の条件を事前に確認する必要があります。
Q2:自損事故を起こした場合、運転免許の点数は減点されますか?
A2:人身事故(同乗者が怪我をした場合)や、道路交通法違反(安全運転義務違反や警察への報告義務違反など)が絡む場合は、違反点数が加算され免許停止などの行政処分の対象となります。完全に物損のみで適正に警察へ届け出た場合、運転免許の点数に直接影響しないケースもありますが、事故の状況によって判断されます。
Q3:自損事故で車両保険を使うと、翌年の保険料はどれくらい上がりますか?
A3:一般的に車両保険を使用した事故(自損事故を含む)は「3等級ダウン」となり、さらに「事故有係数適用期間」が3年間付加されます。これにより、事故前と比較して数年間は保険料の割引率が下がり、トータルの保険料負担が増加するため、修理見積もり額と保険料アップの差額を比較して判断することが推奨されます。
まとめ:今後の動向と失敗しないための判断基準
自損事故とは、単に「相手がいない、自分の不注意による事故」という言葉の定義にとどまらず、法的責任、警察への報告義務、そして自身の身体と財産を守るための保険の選択が問われるシリアスな局面です。
万が一の際に慌てず適切な行動を取るための判断基準として、以下のポイントを常に心に留めておくことが重要です。
- 安全確保と警察への通報を最優先する:怪我人の救護を行い、二次被害を防ぐ措置を講じた上で、必ず速やかに警察へ連絡して「交通事故証明書」を発行してもらう。
- 加入している保険の特約を再確認する:人身傷害保険や車両保険、自損事故特約に加入しているかを事前に把握し、いざという時にどの補償が使えるのかを把握しておく。
- 損害額と保険料のバランスを見極める:修理費や賠償金が少額であれば自費のほうが有利な場合もあるが、身体の怪我や高額な物損が絡む場合は迷わず保険を活用する。
日頃からの安全運転が何よりも大切ですが、予測できないリスクに備えて自身の保険内容を見直し、冷静で正しい法的手続きと実務対応を選択できるようにしておきましょう。 (出典: 自 損 事故 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
