贈与税の時効はいつから?原則6年・7年の起算日と税務調査の実態・申告漏れリスクを徹底解説
2026年現在、現金の手渡しや銀行口座間での資金移動、不動産や株式の譲渡などにおいて「これくらいなら税務署にバレないだろう」と考えて申告を行わないケースが後を絶ちません。しかし、税務当局のデジタル化や情報収集能力の高度化に伴い、過去の資金移動が思わぬタイミングで発覚する事例が増加しています。
贈与税には法的に定められた時効期間が存在しますが、実際にその時効がスムーズに成立することは極めて困難であると言われています。本記事では、贈与税の時効に関する原則6年(不正行為がある場合は7年)という期間の正確な起算日をはじめ、なぜ時効が成立しにくいのか、名義預金に潜むリスク、そして万が一申告漏れや無申告が発覚した際に課される重いペナルティや税務調査の実態について、専門的な観点からわかりやすく徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:贈与税の時効は原則として申告期限の翌日から6年間、意図的な隠蔽や仮装などの不正行為がある場合は7年間となる。
- 要点2:「いつから起算するか」という正確な起算日の理解が不可欠であり、贈与を受けた年の翌年3月16日が起算点となる。
- 要点3:通帳の動きや名義預金の存在、相続時の税務調査などを通じて過去の贈与が発覚しやすく、時効の成立は実務上非常に困難である。
贈与税の時効は原則6年・不正がある場合は7年:基本的な仕組みと法的根拠
贈与税の時効とは、国が納税者に対して贈与税を課税し、徴収する権利(賦課課税権)が消滅するまでの期間を指します。相続税法第37条第1項などの規定に基づき、この時効期間は原則として「6年間」と定められています。
ただし、受贈者が意図的に財産の存在を隠蔽したり、架空の名義を使って脱税を図ったりしたような「不正行為(仮装・隠蔽)」が認められる場合には、ペナルティとして時効が「7年間」に延長されます。この期間を過ぎれば、法的には贈与税を追徴されることはなくなりますが、この「期間を過ぎる」というハードルが実務上非常に高いものとなっています。
「いつから」数える?贈与税の時効の正確な起算日と期間計算
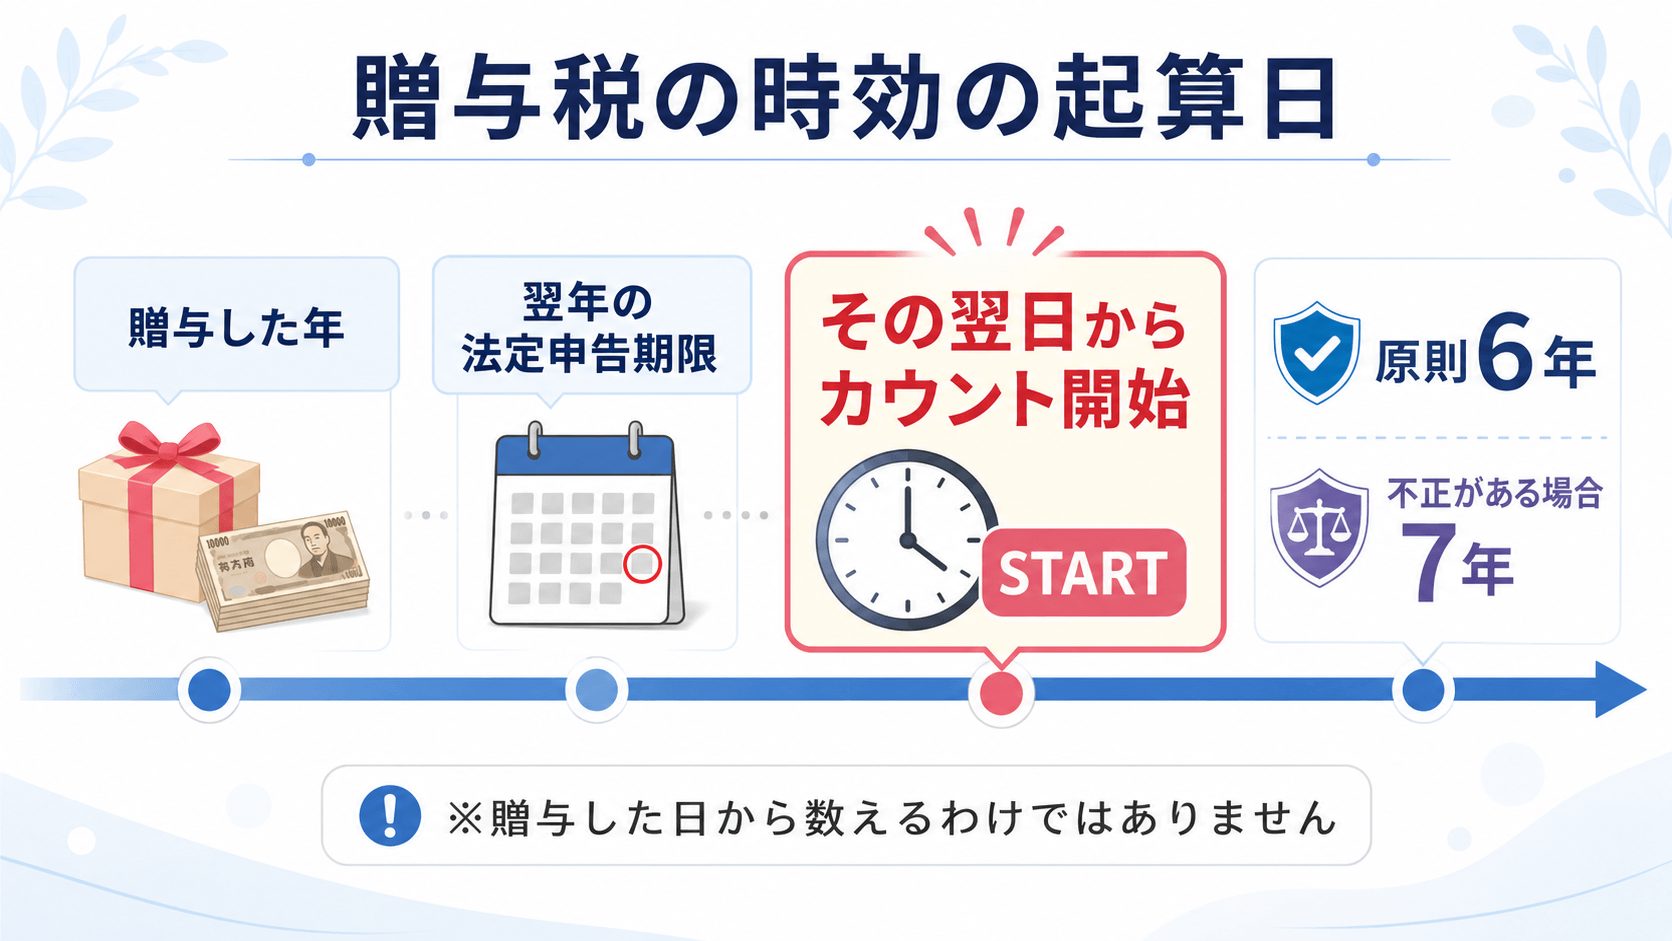
時効期間を正しく把握するためには、起算日がいつから始まるのかを正確に理解しておく必要があります。贈与税の申告と納税の期限は、財産をもらった(贈与を受けた)年の翌年の2月1日から3月15日までと定められています。
したがって、贈与税の時効の起算日は、法定申告期限の翌日である「贈与を受けた年の翌年の3月16日」からスタートします。例えば、2020年中(1月1日から12月31日の間)に親から子へ現金の贈与があった場合、その申告期限は2021年3月15日となり、時効の起算日は2021年3月16日となります。ここから原則6年を数えると、2027年3月16日を迎えるまで時効は完成しない計算になります。
【比較表】贈与税の時効期間とペナルティの仕組み
贈与税の時効や申告漏れが発覚した際に課される税金の仕組みを、以下の比較表に整理します。
| 項目 | 原則(通常の申告漏れ) | 不正行為あり(隠蔽・仮装など) |
|---|---|---|
| 法定時効期間 | 原則 6年間 | 7年間 |
| 起算日 | 贈与を受けた年の翌年 3月16日 | 贈与を受けた年の翌年 3月16日 |
| 課される主なペナルティ | 無申告加算税(原則15%〜20%)+延滞税 | 重加算税(35%〜40%)+延滞税 |
| 実務上の成立難易度 | 極めて困難(通帳の記録や税務調査で発覚) | 事実上不可能(意図的隠蔽は厳しく追及) |
なぜ贈与税の時効成立は極めて困難なのか?その実態と理由
「6年(または7年)の間、税務署から指摘されなければ自分のものになるのではないか」と考える人は少なくありませんが、税務実務の現場において時効が自然に成立することは極めて稀です。その最大の理由は、お金の移動履歴がデジタルデータとして半永久的に金融機関や行政システムに残る点にあります。
現代の税務行政では、国税庁のシステム(KSKシステムなど)によって個人の所得や資産の動きが厳格に管理されています。特に多額の預金移動や不動産の購入があった場合、本人だけでなく家族の口座の動きも紐付けてチェックされるため、過去の贈与の痕跡が税務調査によって容易に浮き彫りになります。
名義預金に潜む大きなリスクと税務調査での発覚パターン
贈与税の時効を語る上で避けて通れないのが「名義預金」の問題です。親が子供や孫の名前で勝手に口座を作り、そこに資金を移して管理していた場合、形式的には子供名義であっても、実質的には親の財産(モドキ)とみなされます。
名義預金の最大のリスクは、贈与契約が当事者間で正しく成立していないと判断される点です。そのため、何年経過していようとも「贈与自体が成立していない」とみなされ、親が亡くなった際の相続税の調査において、過去数十年にさかのぼって莫大な申告漏れとして指摘されるケースが後を絶ちません。結果として、贈与税の時効を期待していたつもりが、より税負担の重い相続税や重加算税の対象となってしまうのです。
申告漏れが発覚した際に課される重いペナルティと税負担
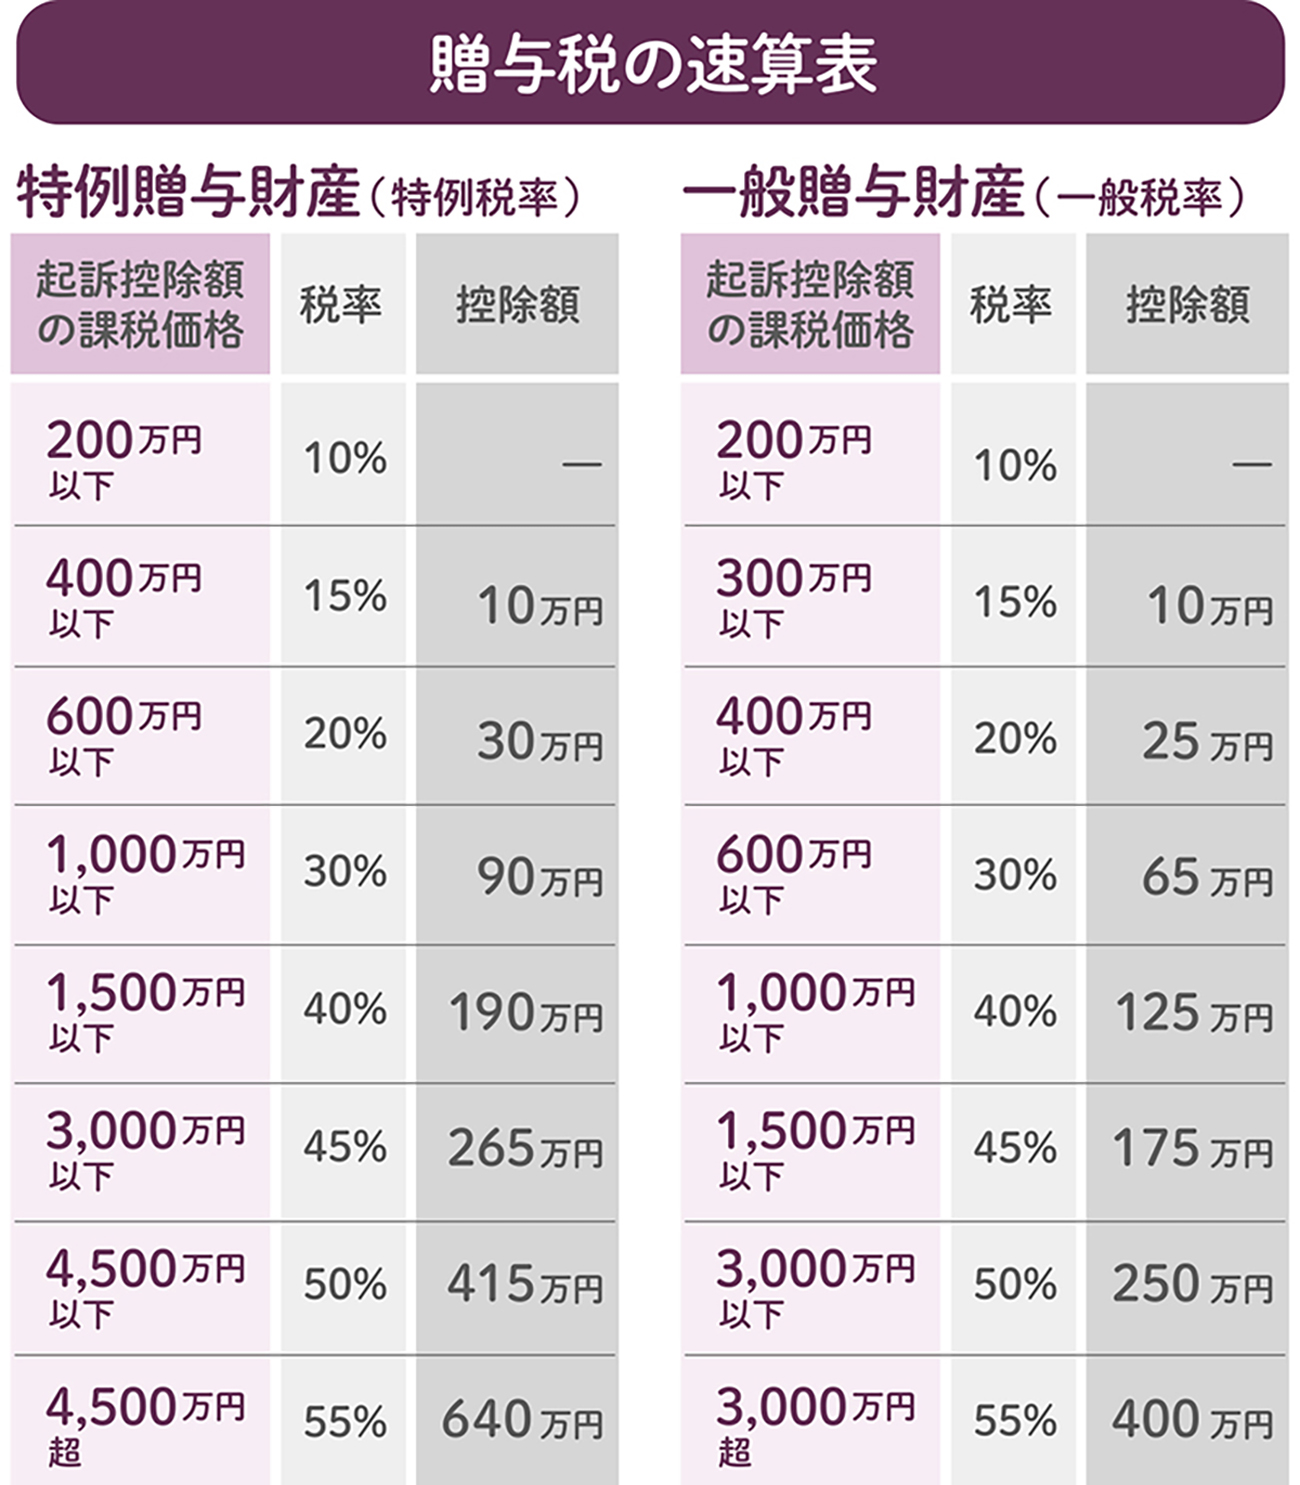
もし税務調査などで贈与税の申告漏れや無申告が発覚した場合、本来納めるべき本税に加えて、非常に重いペナルティ(付帯税)が課されることになります。
正当な理由なく申告していなかった場合は「無申告加算税」が課され、状況に応じて15%から20%程度の追加税金が発生します。さらに、悪質な隠蔽や偽装工作があったと認定された場合には、税法上最も重いペナルティである「重加算税(35%〜40%)」が課されます。これらに加えて、法定納期限から実際に納税するまでの日数に応じた「延滞税」も複利的に加算されるため、結果的に受贈額の大部分が税金として消えてしまう事態になり得ます。
【贈与税時効】に関するよくある質問(FAQ)
Q1:親から受け取った現金の贈与について、5年経過していればもう安心ですか?
A1:原則としての時効期間である6年に達していないため、安心できません。また、仮に6年を過ぎていたとしても、それが「名義預金」や「相続財産」と判定される場合や、税務調査で新たな事実が判明した場合には時効の起算や課税関係の解釈が変わるため、専門家に確認することが重要です。
Q2:過去の申告漏れに自主的に気づいた場合、どう対処すべきですか?
A2:時効を待つのではなく、税務署に自主的に「修正申告」や「期限後申告」を行うことで、悪質な無申告とみなされず、無申告加算税の軽減や重加算税の回避につながるケースがあります。早めに税理士などの専門家に相談することをおすすめします。
Q3:銀行口座を通さない現金の手渡しであれば、時効逃れは可能ですか?
A3:現金の手渡しであっても、個人のライフスタイル、収入に見合わない高額な買い物の履歴、あるいは将来の相続発生時に行われる金融機関の入出金調査などにより、資金の出所は容易に発覚します。脱法的な隠蔽は法的なリスクを高めるだけです。
まとめ:適切な生前贈与と確実な申告のための判断基準
贈与税の時効は法文上「原則6年(不正がある場合は7年)」と規定されていますが、実務の現場においてそれが都合よく成立することは事実上期待できません。金融機関のデジタル履歴や名義預金の判定、さらには相続税の調査網を考慮すると、時効に期待するリスクは極めて高いと言えます。
大切な財産を円滑に次世代へ引き継ぐためには、時効の成立を狙うのではなく、暦年贈与の活用や相続時精算課税制度の正しい理解、そして期限内での適正な申告を行うことが、結果的に最も安全で確実な選択肢となります。 (出典: 贈与 税 時効(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
