印税とは何か、出版形態別の仕組みや発行印税・売上印税の違い、手取りの計算方法をわかりやすく徹底解説
本や音楽などの作品が世に送り出されるとき、クリエイターや著作権者がその対価として受け取る報酬として知られているのが「印税」です。2026年現在の出版・音楽業界において、この報酬システムはデジタル化や流通形態の変化に伴い、さまざまな変革期を迎えています。しかし、「実際にどのように計算されているのか」「発行印税と売上印税で何が違うのか」といった基本構造や手取りの仕組みについて、正しく理解している人は意外と多くありません。
本記事では、著作権の基本から出版取次を通じた流通の仕組み、出版形態別の違いまで、専門的な知見をもとに分かりやすく徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:印税は、出版社やレコード会社が著作物を販売した際に著作権者に支払う「著作物の利用に対する対価」である。
- 要点2:計算方式には「発行印税」と「売上印税(実売印税)」の2種類があり、どちらを採用するかで受取額が大きく変動する。
- 要点3:近年の出版業界では、在庫リスクの観点から発行印税から版元に有利な売上印税への移行が進みつつある。
印税とは何か?著作権と報酬の基本的な仕組みを徹底解説
「印税」という言葉は、一般的に本や音楽CDなどの著作物が販売された際に、著作者(作家、作詞家、作曲家など)に支払われるお金を指します。しかし、法律上の正式名称は「著作権使用料」や「使用料」であり、かつて書籍の売買契約において印紙を貼って領収していた名残から、慣習的に「印税」と呼ばれるようになりました。
印税が発生する大前提として、著作者は自身の持つ「著作権」を発行元(出版社やレコード会社など)にライセンス(利用許諾)し、その対価として売上に応じた報酬を受け取るという契約関係が存在します。講演料や単発の取材・インタビューに対する謝礼、監修料などは役務提供に対する報酬であるのに対し、印税は「著作物そのものの流通・販売量」に連動して継続的に発生する点が大きな特徴です。
発行印税と売上印税(実売印税)の違いとは?メリット・デメリット
出版物における印税の計算方式には、大きく分けて発行印税と売上印税(実売印税)の2種類が存在します。それぞれの特徴を理解しておくことは、執筆契約を結ぶ上で非常に重要です。
発行印税は、「定価(本体価格)× 発行部数 × 印税率」という計算式で算出されます。たとえ書店で本が完売していなくても、最初に印刷された(刷られた)部数に基づいて全額が支払われるため、著作者にとっては安定した収入が見込めるメリットがあります。歴史的にはこちらが主流でした。
一方の売上印税(実売印税)は、「定価(本体価格)× 実際に売れた部数 × 印税率」で計算されます。出版物は通常、出版取次を通じて書店に並び、一定期間売れ残った場合は返品される「買戻条件付販売形態」をとることが多いため、版元側(出版社)にとって在庫リスクが大きいという事情があります。そのため、近年では版元に有利とされる売上印税の形式に移行するケースが増えています。
印税率の相場と手取り計算の具体的なステップ
一般的に、書籍の印税率は一律ではなく、著者の知名度、実績、出版形態(商業出版か自費出版か)などによって変動します。商業出版における通常の印税率は、おおむね10%前後が相場とされています。
手取り額を計算する具体的なステップを見ていきましょう。例えば、定価1,500円(税抜)の書籍が初版5,000部発行され、印税率が10%だった場合の「発行印税」を計算する場合、以下のようになります。
計算式:1,500円(本体価格)× 5,000部(部数)× 0.10(印税率)= 750,000円
ただし、実際に著者の銀行口座に振り込まれる手取り額は、ここから源泉所得税(原則として10.21%など)が天引きされるため、額面通りの金額にはなりません。さらに、自費出版の場合は出版社側へ制作費を支払う必要があるなど、商業出版とは収支の構造が大きく異なる点にも注意が必要です。
| 出版形態・方式 | 計算の基準となる部数 | 主なメリット | 主なデメリット・注意点 |
|---|---|---|---|
| 発行印税 | 印刷した総部数 | 初版部数に基づき確実な収入になりやすい | 売れ行きに関わらず版元のリスクが大きい |
| 売上印税(実売) | 実際に売れた部数 | 現代の流通実態や在庫リスクに即している | 売れないと収入が伸び悩む |
| 商業出版 | 出版社負担(原則) | 制作費不要で全国流通・印税収入が得られる | 企画の採用ハードルが高い |
| 自費出版 | 著者負担(自己資金) | 自分の希望通りの本を確実に形にできる | 初期費用がかかり、販路が限定される場合がある |

音楽・レコード会社における印税の仕組み
書籍の出版だけでなく、音楽業界やレコード会社が絡む分野でも印税の仕組みは重要な役割を果たしています。楽曲がCDで販売されたり、サブスクリプションサービスでストリーミング再生されたり、カラオケで歌唱されたりした際にも、作詞家、作曲家、アーティストに印税が分配されます。
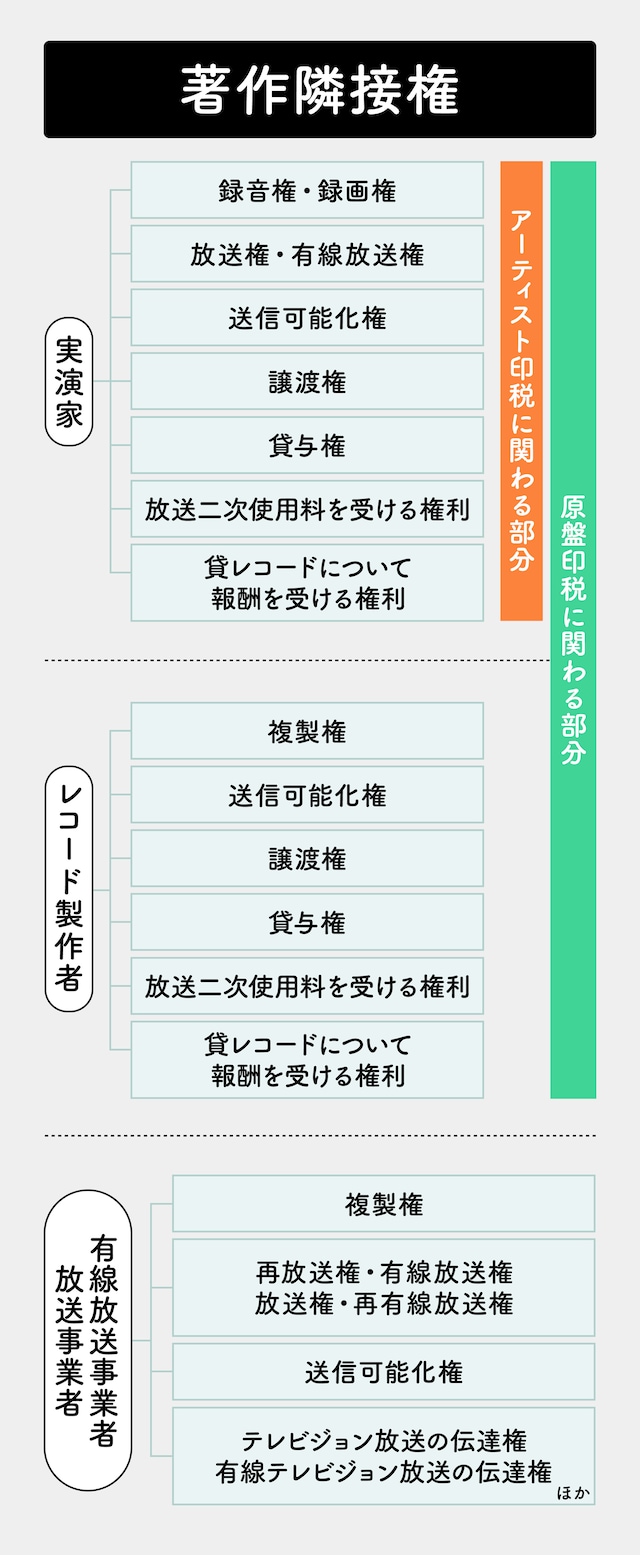
音楽分野における著作権管理は複雑で、日本音楽著作権協会(JASRAC)などの管理団体が窓口となり、使用実績に応じて権利者に分配される仕組みが整っています。レコード会社が支払う「著作隣接権」に基づくアーティスト印税と、楽曲自体の「著作権」に基づく印税がそれぞれ独立して計算されるのも、書籍の出版とは異なる特徴的な点です。
【印税とは】に関するよくある質問(FAQ)
Q1:電子書籍の印税率は、紙の本の印税率と比べてどう違うのですか?
A1:一般的に、電子書籍は紙の本に比べて流通コストや在庫リスクが低いため、印税率が10%〜15%、あるいはプラットフォームや契約形態によってはそれ以上に設定されるケースが見られます。
Q2:ベストセラーになった場合、印税はどのように支払われるのですか?
A2:初版の印税が前払いされた後、増刷(重版)が決まるたびに追加の部数に応じた印税が計算され、契約で定められたタイミング(半期ごとや年間ごとなど)で支払われます。
Q3:印税収入が入った場合、確定申告は必要ですか?
A3:本業以外の副業として印税を得ている場合や、年間を通じて一定額以上の所得がある場合は、原則として確定申告を行い税務処理をする必要があります。
まとめ:印税の仕組みを正しく理解し、契約内容を見極める視点
印税とは、著作権者が自らの知的財産を提供し、その社会的な流通や販売を通じて正当な対価を受け取るための仕組みです。出版業界における発行印税から売上印税への移行、電子書籍市場の拡大など、時代とともに報酬の生み出され方は多様化しています。
商業出版や自費出版を検討する際や、契約書にサインをする際には、単に印税率の数字の高さだけに目を奪われるのではなく、計算の基準が発行部数なのか実売部数なのか、あるいは諸経費の差し引きがどうなっているのかを冷静に見極めることが、クリエイターとして自身の権利を守るための確実な判断基準となります。 (出典: 印税 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
