マンデルフレミングモデルとは?開放マクロ経済学の仕組みと金融・財政政策の効果を徹底解説
2026年現在の経済環境や資格試験において、国際間の資本移動や為替制度がマクロ経済に与える影響を理解することは極めて重要です。特に中小企業診断士などの国家資格や実務的な経済分析では、伝統的な閉鎖経済の枠組みを超えた「開放マクロ経済学」の視点が不可欠となっています。その中核をなすのが、ロバート・マンデルとマーカス・フレミングによって提唱されたマンデルフレミングモデルです。
本記事では、マンデルフレミングモデルの基本構造から、固定相場制および変動相場制における財政政策・金融政策の効果の違いまで徹底解説します。IS-LM分析の拡張版としてどのように機能するのか、その仕組みと影響をわかりやすく紐解いていきましょう。
📌 【この記事の重要ポイントまとめ】
- 要点1:マンデルフレミングモデルは、IS-LM分析に海外部門(貿易・資本移動)を導入した開放マクロ経済学の基本モデルである。
- 要点2:為替制度の違い(固定相場制か変動相場制か)により、財政政策と金融政策が国民所得に与える効果が180度異なる。
- 要点3:マンデルとフレミングの業績を背景に、現実の経済政策や資格試験対策においても極めて重要な分析ツールとなっている。
マンデルフレミングモデルの基本構造とIS-LM分析との違い
マクロ経済学の学習において、最初に学ぶのは一国経済を閉鎖経済として捉えるIS-LM分析です。しかし、現代の現実経済においては、諸外国との間でモノの輸出入(貿易)だけでなく、カネの移動(資本移動)が日常的に行われています。こうした海外部門の要素を取り入れたモデルが、ロバート・マンデルとマーカス・フレミングによって構築された開放マクロ経済モデルです。
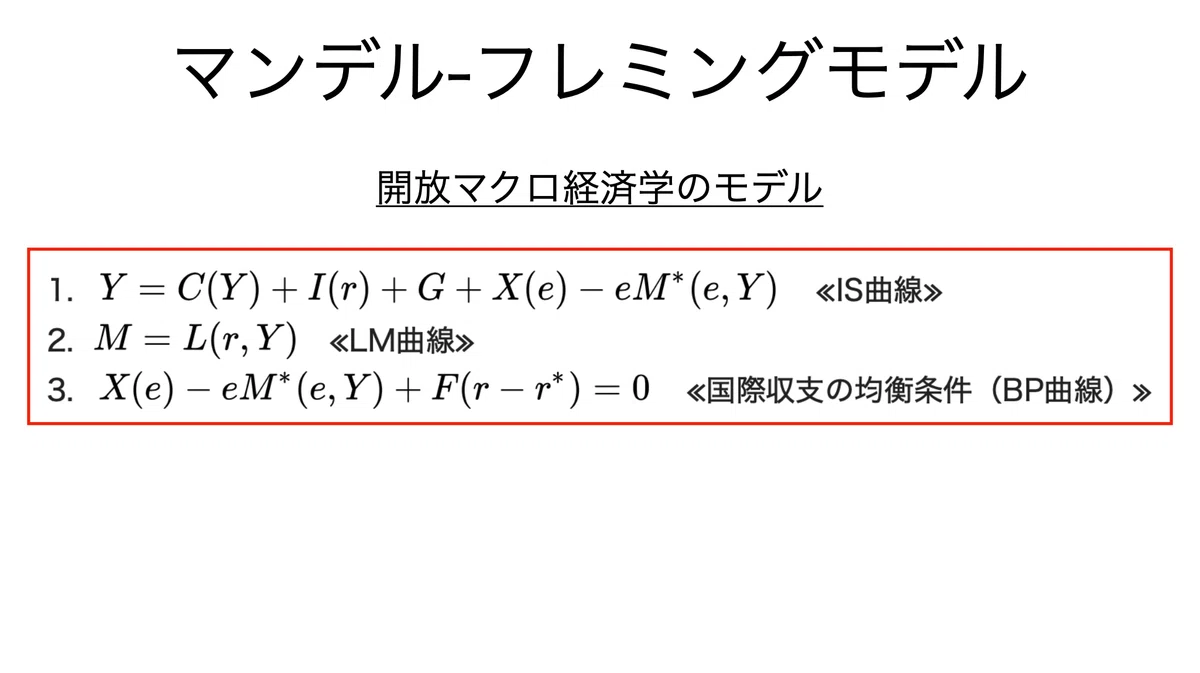
従来のIS-LM分析が「国内の財市場と貨幣市場の均衡」に焦点を当てていたのに対し、マンデルフレミングモデルは国際収支の均衡を表すBP曲線(またはBoP曲線)が追加される点が最大の特徴です。これにより、為替レートや国際的な資本移動が国内の金利や国民所得にどのようなフィードバックをもたらすかを体系的に分析できるようになりました。
歴史的な背景を振り返ると、ロバート・マンデル(1932年10月24日生まれ、2021年4月4日没)とマーカス・フレミング(1911年生まれ、1976年2月3日没)の2人の経済学者は、それぞれ独立した研究を発展させながら、この国際金融論における金字塔を打ち立てました。彼らが残した理論的枠組みは、その後の国際マクロ経済学の基礎となり、現代でも政策論議の共通言語となっています。
開放マクロ経済学における国際収支(BP曲線)と資本移動の役割
マンデルフレミングモデルを深く理解するためには、資本移動の度合いが鍵を握ります。資本移動がどれほど自由に行われるかによって、モデルの挙動や政策の効果は大きく変化します。
開放経済における国際収支(BoP)は、経常収支(貿易収支など)と資本収支(投資など)の合計で構成されます。国内金利が上昇すると、海外から国内へ資本が流入するため資本収支が改善します。この金利と国民所得の関係をグラフ上で示したのがBP曲線です。完全な資本移動が仮定される現代の国際金融市場においては、海外利子率と国内利子率が一致せざるを得ないため、BP曲線は水平に近い形を描くことになります。
公式百科事典や経済学の専門資料でも解説されている通り、このモデルは「小国開放経済」を前提としています。つまり、自国の経済政策が世界金利や世界全体の物価水準に直接的な影響を与えないという仮定のもとで、為替制度の違いが国内の景気調整にどう作用するかを浮き彫りにするのです。
【比較表】固定相場制と変動相場制における政策効果の違い
マンデルフレミングモデルの最も有名な結論は、「為替相場制度の違いによって、財政政策と金融政策の有効性が全く逆になる」という点です。これを整理するため、主要な特徴を以下の表にまとめました。
| 為替相場制度 | 財政政策(公共投資拡大など)の効果 | 金融政策(マネーサプライ増加など)の効果 | メカニズムの要点 |
|---|---|---|---|
| 固定相場制 | 有効(非常に高い効果) | 無効(効果を発揮しない) | 固定相場制維持のため中央銀行が為替介入を行うため、金融政策の独立性が失われる。 |
| 変動相場制 | 無効(クラウディングアウト等で相殺) | 有効(非常に高い効果) | 自国通貨高による純輸出の減少が生じるため、財政政策の効果が相殺される。 |
上記の表が示す通り、固定相場制のもとでは金融政策が為替維持のための介入によって相殺されてしまう一方、財政政策は金利上昇に伴う資本流入と貨幣供給の拡大を通じて有効に機能します。逆に、変動相場制のもとでは、金融政策が金利低下を通じた資本流出と自国通貨安を招き、純輸出を増加させることで非常に高い効果を発揮する一方、財政政策は通貨高による輸出減少を招き効果が失われます。
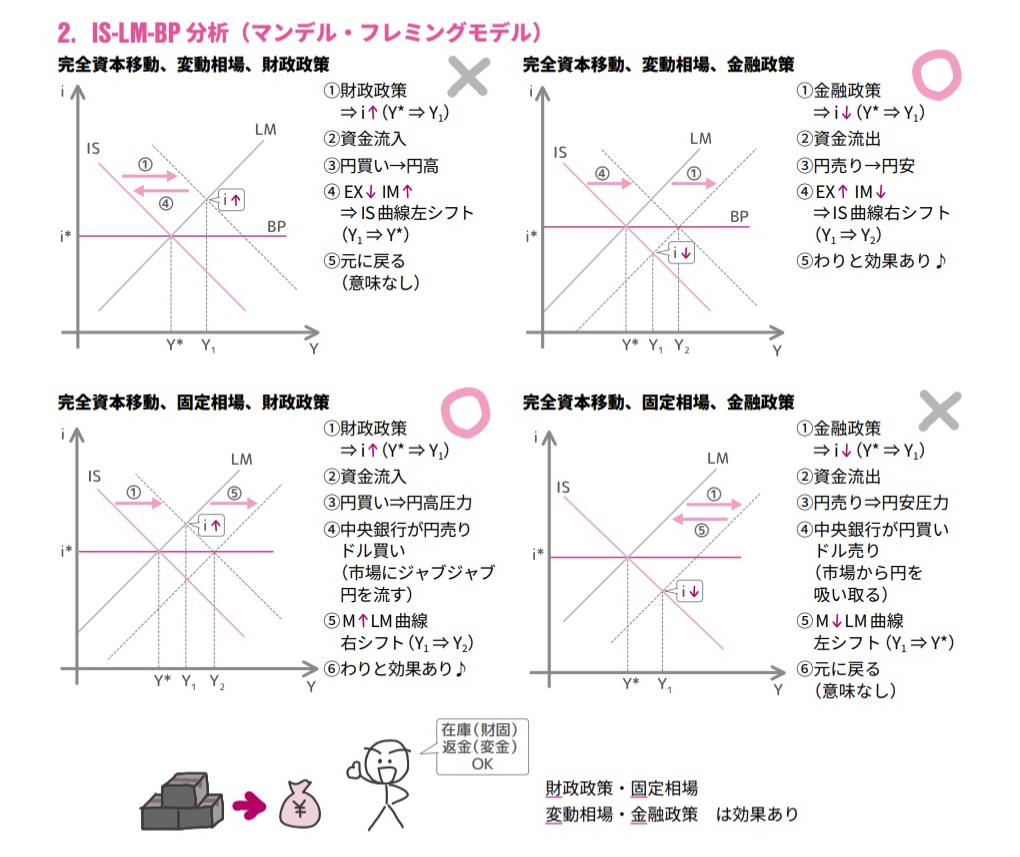
固定相場制における金融・財政政策のメカニズム
固定相場制を採用している場合、中央銀行は為替レートを一定の水準に維持する義務を負います。この制度下での政策効果を詳細に見ていきましょう。
まず財政政策を実施した場合、政府支出の拡大によってIS曲線が右方にシフトし、国民所得と金利が上昇します。金利が上昇すると海外から資本が流入するため、自国通貨買い・外貨売りの圧力(通貨高圧力)が生じます。しかし、固定相場制を維持するためには中央銀行が自国通貨を売り、外貨を買い入れる介入を行わなければなりません。この結果、マネーサプライが増加し、LM曲線がさらに右方にシフトするため、財政政策の国民所得引き上げ効果はさらに増幅されます。
対照的に、金融政策を実施しようとしてマネーサプライを増やしても、それによって金利が低下すると資本が流出し、自国通貨安圧力がかかります。中央銀行は為替を維持するために自国通貨を買い支える必要があるため、結果として国内のマネーサプライは元の水準に押し戻されてしまいます。これが「固定相場制では金融政策が無効になる」とされる所以です。
変動相場制における金融・財政政策のメカニズム
これに対し、為替レートが市場の需給によって自由に決定される変動相場制の下では、メカニズムが大きく逆転します。
変動相場制において財政政策を行うと、金利上昇に伴う資本流入により自国通貨が急激に買われ、通貨高(円高など)が進行します。通貨高になると、国内の財・サービスの輸出競争力が低下し、輸入が増加するため純輸出が減少します。この純輸出の減少がIS曲線を左方に押し戻すため、最終的に財政政策の乗数効果は完全に相殺され、国民所得を増やす効果は失われてしまいます。
一方で、金融政策(例えばマネーサプライの増加)を実施した場合は状況が異なります。マネーサプライの増加によって国内金利が低下すると、投資家はより高利回りを求めて海外へ資金を逃避させるため、資本流出と自国通貨安が発生します。自国通貨安は輸出を大きく刺激し、純輸出の増加を通じてIS曲線を右方に押し上げます。中央銀行の金融緩和と、為替安による純輸出拡大のダブルの効果によって、国民所得は大きく押し上げられることになります。

中小企業診断士試験・経済学におけるマンデルフレミングモデルの出題傾向
経済学・経済政策の分野において、マンデルフレミングモデルは中小企業診断士などの国家試験でも頻出の重要テーマです。「変動相場制では財政政策が効かず、固定相場制では金融政策が効かない」という基本法則や、資本移動の完全性・不完全性を仮定したときのグラフのシフト方向を問う問題が数多く出題されています。
試験対策としては、単に結論を暗記するのではなく、IS-LM分析のグラフ(IS曲線、LM曲線、BP曲線)を自分で描き、政策ショックが起きたときに各曲線がどちらの方向に動き、最終的な均衡点がどこに移動するかを論理的に追えるようにすることが不可欠です。実務家としても、為替変動が企業経営や貿易実務、マクロ経済環境に与える影響を評価するうえで、このモデルの基礎知識は強力な武器となります。
【マンデルフレミングモデル】に関するよくある質問(FAQ)
Q1:マンデルフレミングモデルとは簡単に言うと何ですか?
A1:従来のIS-LM分析に、貿易や国際的な資本移動という「海外部門」の要素を組み込み、為替制度の違いが経済政策の効果にどう影響するかを分析する開放マクロ経済学の基本モデルです。
Q2:なぜ「変動相場制では財政政策が効かない」と言われるのですか?
A2:変動相場制の下で財政出動を行うと金利が上昇し、資本流入による「自国通貨高」が起きるためです。通貨高によって輸出が減少し、輸入が増えることで財政政策の効果が相殺されてしまうからです。
Q3:実務や資格試験において、このモデルを学ぶメリットは何ですか?
A3:為替レートの変動や金利の動きが、政府の財政・金融政策によってどのように日本経済や企業活動へ波及するかを理論的に予測できるようになり、経済・経営の意思決定に役立ちます。
まとめ:開放経済における政策の限界と今後の展望
マンデルフレミングモデルは、ロバート・マンデルとマーカス・フレミングの先駆的な研究によって確立されて以来、開放マクロ経済学の礎として世界中の経済学者や実務家に活用されてきました。固定相場制と変動相場制という異なる為替制度のもとで、財政政策と金融政策がそれぞれどのようなメカニズムで効力を発揮し、あるいは失うのかを理解することは、複雑化する現代の国際金融情勢を読み解く上で極めて有益です。
グローバル化が進み、資本が国境を越えて高速で移動する現代経済においても、このモデルが示す基本原理は色褪せることはありません。政策のトレードオフや為替変動の本質を正しく見極め、的確な経済的判断を下すための確かな羅針盤として、今後もこの理論的枠組みの重要性は保たれ続けるでしょう。 (出典: マンデル フレミング モデル(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
