自賠責保険と任意保険の違いを徹底解説:強制保険でカバーできない補償の空白と加入の必要性
自動車を運転するすべての人にとって欠かせないのが「自賠責保険」と「自動車保険(任意保険)」の2つの保険制度です。しかし、それぞれの役割や補償範囲の違いについて、明確に理解しているドライバーは意外と多くありません。法律で加入が義務付けられている強制保険である自賠責保険は、あくまで最低限の被害者救済を目的としており、現代の交通社会における莫大な損害賠償額をすべてカバーすることは不可能です。
本記事では、自賠責保険と任意保険の違いについて、補償範囲、保険料、加入義務、損害賠償の観点からわかりやすく徹底解説します。ほとんどのドライバーが任意保険に加入する理由や、補償の比較表を通じ、万が一の事故に備えて知っておくべき必須知識を網羅してお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:自賠責保険はすべての自動車・バイクに加入が義務付けられた強制保険であり、被害者の「人身事故」の最低限の救済を目的としている。
- 要点2:自賠責保険の補償には上限額(傷害事故は最高120万円など)があり、物損事故や自身のケガ、高額な賠償金は一切カバーされない。
- 要点3:自賠責保険だけでは不足する多額の損害賠償を補うため、ほとんどのドライバーが自身の判断で任意保険に加入している。
自動車保険の基本:強制保険(自賠責保険)と任意保険の決定的な違い
自動車に関する保険は、大きく分けて法律で義務付けられた「強制保険」と、個人の判断で加入する「任意保険」の2種類が存在します。Sompo Car MagazineやSbiの自動車保険比較 インズウェブなどの公式解説データによると、これらは契約義務の有無だけでなく、補償の目的や対象範囲において根本的な違いがあります。
自賠責保険(自動車損害賠償責任保険)は、自動車損害賠償保障法に基づき、公道を走行するすべての自動車や二輪車・原動機付自転車に加入が義務付けられている強制保険です。車検の際には加入証明書の提示が必須であり、契約せずに運転した場合は法律上の厳しい罰則の対象となります。一方で任意保険は、その名の通り自身の判断で加入する保険ですが、強制保険ではカバーしきれない万が一の損害を補うために、実質的に多くのドライバーが不可欠な備えとして活用しています。

自賠責保険の補償範囲と知られざる「カバーできない損害」
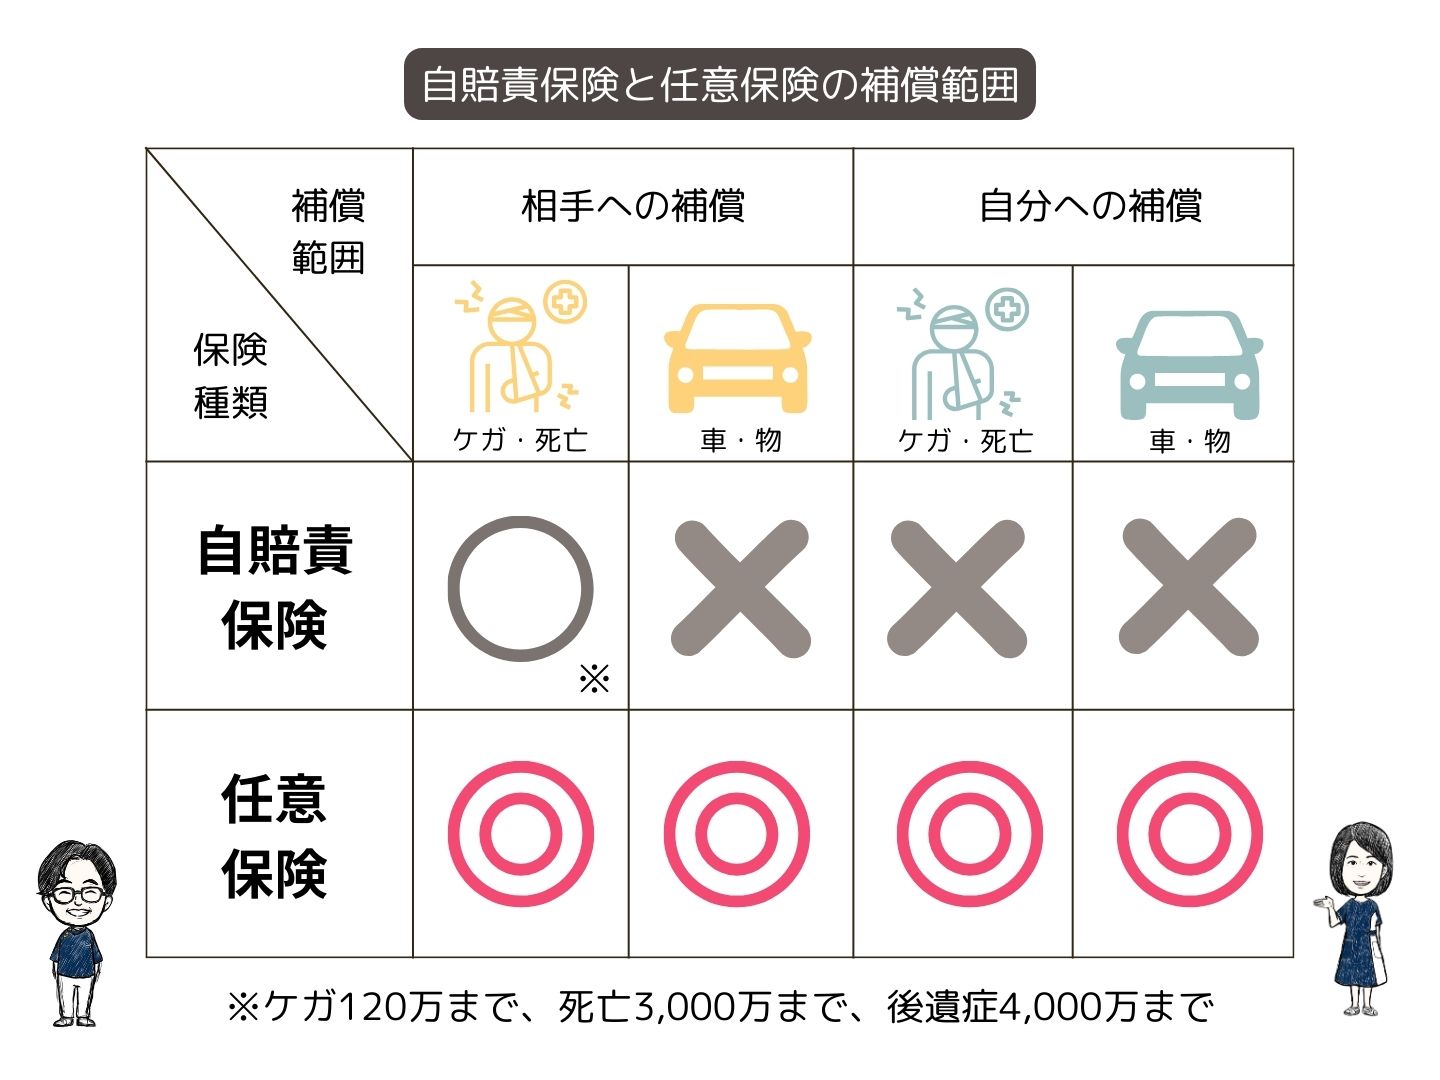
強制加入である自賠責保険ですが、その補償範囲は決して万能ではありません。最も重要な特徴として、自賠責保険が対象とするのは交通事故による「他人(被害者)の身体の損害(人身事故)」のみに限られています。
言い換えれば、電柱やガードレール、他人の車に衝突した際の「物損事故」、事故を起こした運転者自身のケガや死亡、さらには自身の車の修理費用などは、自賠責保険の補償対象外となります。さらに、被害者に対する人身事故の賠償においても、法律で定められた支払限度額が存在します。例えば、傷害による損害は最高120万円まで、死亡による損害は最高3000万円までと上限が決まっており、近年の裁判例で見られるような数千万円から数億円規模の賠償金命令が出た場合、自賠責保険だけでは到底支払い切れないのが実態です。
自賠責保険と任意保険の徹底比較:補償・役割・対象の違い
強制保険である自賠責保険と、任意の自動車保険がどのように異なるのか、その具体的なスペックや補償内容を以下の比較表で整理します。それぞれの特徴を把握し、なぜ両方の理解が必要なのかを確認してください。
| 比較項目 | 自賠責保険(強制保険) | 任意保険(自動車保険) |
|---|---|---|
| 加入の義務 | 法律によりすべての自動車・バイクに加入義務あり | 個人の判断による任意加入(ただし実質的必須) |
| 主な目的 | 交通事故における被害者の最低限の救済 | 自賠責で不足する賠償額の補填、物損・自身の損害の補償 |
| 補償の対象 | 他人(被害者)の人身事故(ケガ・死亡)のみ | 対人賠償(無制限)、対物賠償、車両保険、自身のケガなど幅広く対応 |
| 補償限度額 | 法律による上限あり(傷害120万円、死亡3000万円など) | 原則として「無制限」の設定が可能(対人・対物) |
| 未加入時のペナルティ | 車検不可、免許停止処分、1年以下の懲役または50万円以下の罰金 | 法律上の直接的ペナルティはないが、事故時の経済的リスクが甚大 |
なぜほとんどのドライバーが任意保険に加入するのか?
「自賠責保険に入っていれば法律上は問題ないのでは?」と考える初心者ドライバーも少なくありませんが、実際の交通事故現場では、自賠責保険だけでは致命的な経済的破綻を招くリスクがあります。これが、ほとんどのドライバーが任意保険に加入する最大の理由です。
前述の通り、自賠責保険の補償には厳格な上限額が設けられています。現代の交通事故において、被害者が重度の後遺障害を負ったり死亡したりした場合、損害賠償額が1億円を超えるケースも珍しくありません。自賠責保険の限度額を大きく超えた超過分は、すべて加害者が自己資金で賠償しなければならない法的責任が発生します。任意保険の「対人賠償保険」や「対物賠償保険」に加入していれば、この超過分や高額な物損事故の賠償金を保険会社がカバーしてくれるため、ドライバーの生活と財産を守る強力なセーフティネットとなるのです。
事故時の損害賠償と保険金支払いの実態
実際に交通事故が発生した際、保険金がどのように支払われるのかを知ることも、制度の本質を理解する上で重要です。人身事故の損害賠償において、自賠責保険からの保険金支払いは手続きや認定に一定の時間を要することがあります。
多くの任意保険には「被害者救済費用特約」や、加害者の保険会社が被害者への賠償金を一括して支払う「一括対応サービス」が備わっています。これにより、被害者は迅速な治療費や賠償金の受領が可能になり、加害者側も複雑な示談交渉の負担を大幅に軽減することができます。任意保険は単なる「上乗せの補償」だけでなく、事故後の示談代行サービスという実務的なメリットにおいても、現代のモビリティ社会において不可欠なインフラとなっています。
【自賠責保険と任意保険の違い】に関するよくある質問(FAQ)
Q1:自賠責保険に加入していなければ、車検は通せませんか?
A1:はい、車検を受けることはできません。自動車損害賠償保障法により、自賠責保険の有効期間が車検の有効期間をカバーしていることが車検合格の必須条件となっています。
Q2:自賠責保険だけで物損事故や自分の車の修理費用はカバーされますか?
A2:いいえ、カバーされません。自賠責保険は他人の「人身事故(身体の損害)」のみを対象としており、電柱や他人の車への物損、ご自身のケガや車の修理費は一切補償されません。
Q3:任意保険は法律で強制されていないのに、なぜ「ほとんどの人が加入する」と言われるのですか?
A3:交通事故で発生する損害賠償額が、自賠責保険の法律上の限度額を遥かに超えるケースが多いためです。万が一の巨額な賠償責任から自身の生活と財産を守るため、実質的に必須の保険となっています。
まとめ:万が一の事故に備えた適切な保険選びの判断基準
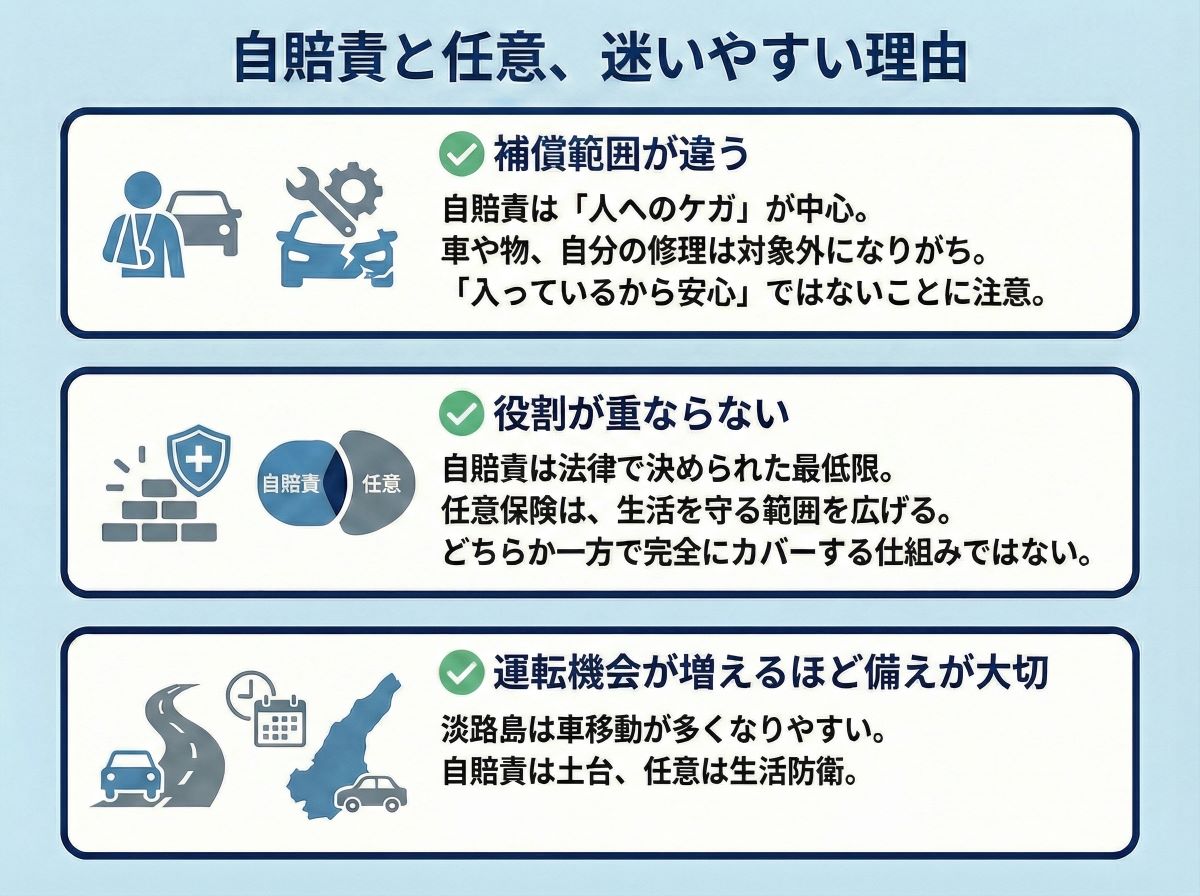
自賠責保険と任意保険の最大の違いは、「法律による最低限の被害者救済(強制)」と「個人のリスク管理による手厚い補償(任意)」という役割の切り分けにあります。自賠責保険はすべての車に義務付けられたベースラインですが、物損事故や高額な人身賠償の超過分には対応できません。
ドライバーとしての社会的責任を果たし、予期せぬ事故による経済的リスクから自身と大切な家族を守るためには、自賠責保険の仕組みを正しく理解した上で、自身のライフスタイルや運転頻度に応じた適切な任意保険を選択することが何よりも重要です。 (出典: 自賠責 保険 と 任意 保険 の 違い(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
