月収30万円の手取りはいくら?税金内訳や生活レベル・年収360万円のリアルを徹底解説
2026年現在のビジネスシーンや転職市場において、給与明細を手にした際に「額面と手取りの差」に驚いた経験を持つ人は少なくありません。求人票や契約書に記載されている「月収30万円」という金額は、一見すると十分な収入に思える一方で、実際に銀行口座に振り込まれる金額とは乖離があります。
本記事では、月収30万円(年収換算で360万円)における実際の手取り額や、所得税・住民税・社会保険料の具体的な内訳を徹底解説します。さらに、一人暮らしや家族持ちのリアルな生活レベル、人口比率における位置づけ、そして将来へ向けた収入アップのコツまで、最新の税制改正にも対応した実用的なデータを網羅して紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:月収30万円(年収360万円)の実際の手取り額は月額約24万円、年間で約287万円となるのが一般的な目安です。
- 要点2:手取りが額面より目減りする最大の要因は、健康保険料・厚生年金保険料・雇用保険料などの社会保険料および所得税・住民税です。
- 要点3:一人暮らしであれば十分な貯蓄や趣味のゆとりを確保可能ですが、ライフスタイルや固定費次第で生活感は大きく変動します。
月収30万円の手取り額はいくら?額面との違いと計算の仕組み
求人情報などでよく見かける「月収30万円」という表記は、税金や社会保険料が差し引かれる前の「総支給額(額面)」を指しています。実際に手元に残る金額、すなわち「手取り」は、この額面から各種控除額が引かれた総額となります。
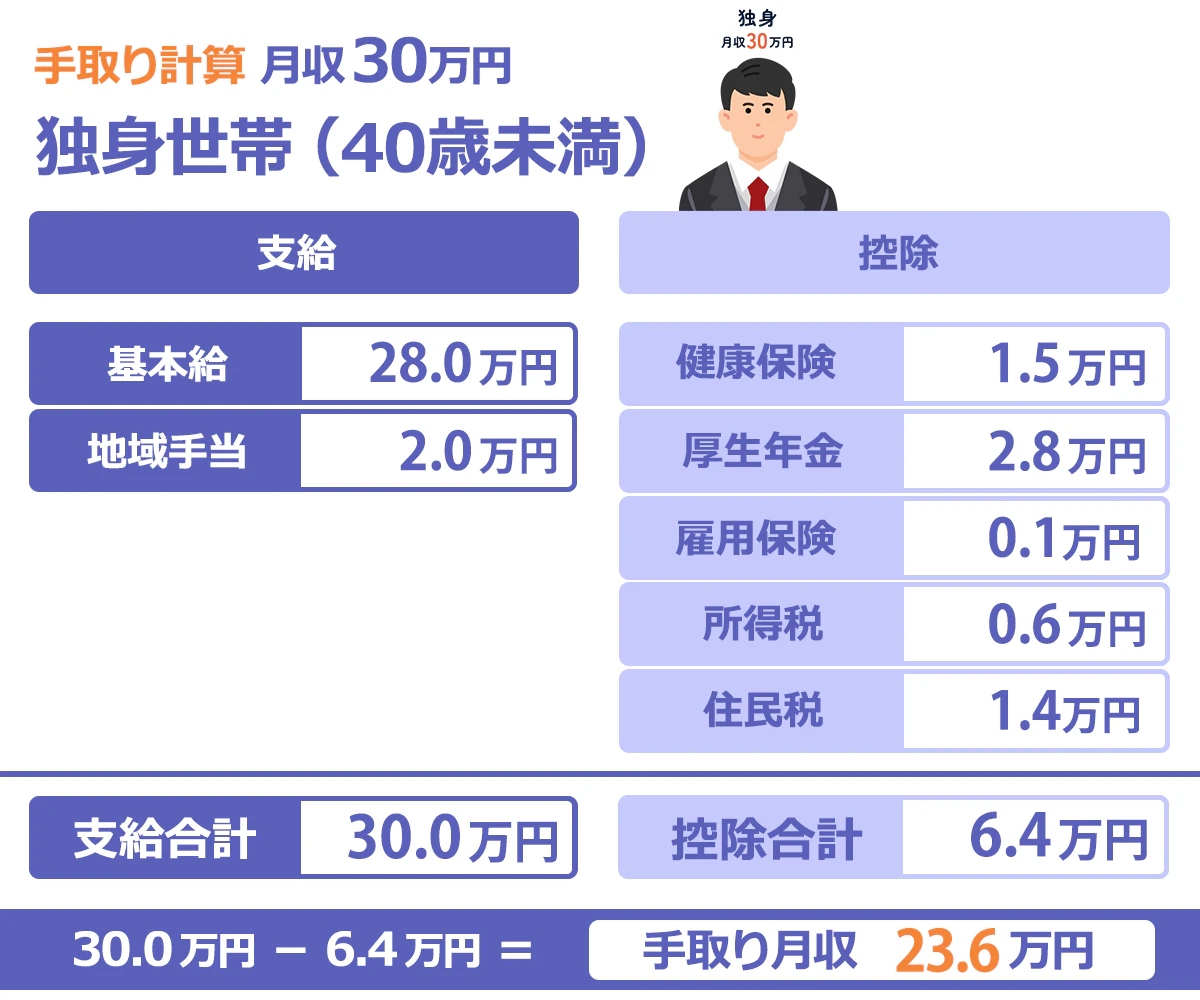
各種シミュレーションデータや税務計算によると、月収30万円(年収360万円、賞与なしのケース)の場合、手取り額の月額はおよそ24万円前後に落ち着きます。年間に換算すると約287万円となり、額面との差額である約73万円ほどが公的負担として天引きされる計算になります。
この手取り額は、居住している自治体の住民税率や、年齢(40歳以上か未満かによる介護保険料の有無)、扶養家族の有無などによって細かく変動します。そのため、単純に「30万円の8割が手取りになる」という大まかな目安を持ちつつも、自身の環境に合わせた正確な数値を把握することが重要です。
所得税・住民税・社会保険料の内訳を完全分解
月収30万円から天引きされる控除額は、大きく分けて「社会保険料」と「税金(所得税・住民税)」の2種類に分類されます。それぞれの役割と大まかな内訳を把握することで、なぜこれほどの金額が差し引かれるのかが見えてきます。
まず大きなウェイトを占めるのが社会保険料です。これには、医療費の自己負担を軽減する「健康保険料」、将来の年金を支える「厚生年金保険料」、失業時などに備える「雇用保険料」が含まれます。月収30万円の場合、社会保険料の合計はおよそ4万〜4.5万円前後となります。
次に税金面では、その年の収入に対して課される「所得税」と、前年の所得に対して課される「住民税」が徴収されます。所得税は毎月の給与から源泉徴収され、年末調整によって過不足が精算されます。一方、住民税は社会人2年目以降に本格的な負担が始まり、前年の所得をベースに計算されるため、新社会人などは1年目の手取り感覚と2年目以降の手取り感覚にギャップを感じやすい点に注意が必要です。
| 項目 | 月額の目安 | 主な役割・特徴 |
|---|---|---|
| 額面月収 | 300,000円 | 税金や社会保険料が引かれる前の総支給額 |
| 社会保険料 | 約40,000円〜45,000円 | 健康保険、厚生年金、雇用保険の合計 |
| 所得税・住民税 | 約15,000円〜20,000円 | 国税および地方自治体へ納める税金 |
| 手取り額(実支給額) | 約240,000円 | 実際に銀行口座へ振り込まれ、自由に使える金額 |
一人暮らし・家族持ちのリアルな生活レベルと家計シミュレーション
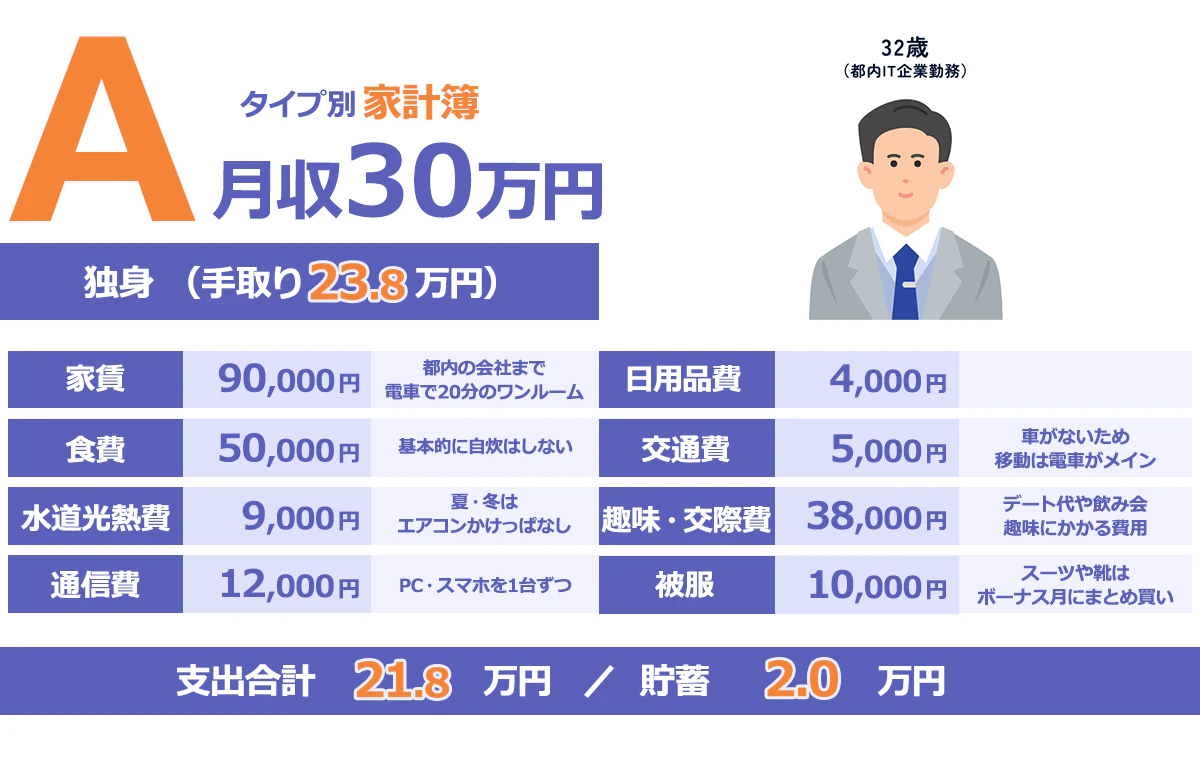
手取り約24万円という金額で、どのような生活を送ることができるのでしょうか。都市部での一人暮らしと、家族を養うケースでは、家計のバランスやゆとりの度合いが大きく異なります。
まず、都心や主要都市での一人暮らしの場合、家賃の目安は手取りの3割程度とされるため、7万〜8万円台の物件が選択肢に入ります。この場合、食費や光熱費、通信費、日用品代などの生活必需品に約10万円を充てても、毎月3万〜5万円程度の貯蓄や趣味への投資が可能となります。過度に節約を強いられることはなく、自立した安定した生活基調を維持できる水準といえます。
一方で、配偶者や子供を扶養する家族持ちのケースでは、住居費や教育費、医療費などの固定費が重くのしかかります。手取り24万円単体の収入だけで家族全員を養う場合、外食やレジャーの頻度を抑えるなど、家計管理を徹底しなければ家計が圧迫されるリスクが高まります。そのため、共働きによる世帯収入の底上げや、計画的な固定費の見直しが不可欠となります。
人口比率と偏差値:月収30万円は世間的にどれくらいすごいのか?
「月収30万円」という響きに対して、世間一般ではどの程度の位置づけにあるのでしょうか。国税庁や厚生労働省が発表する賃金構造に関する統計データや、日本の給与所得者の分布を踏まえると、その立ち位置が見えてきます。
日本の全労働者の平均給与と比較した場合、月収30万円(年収360万円)という水準は、日本の平均的な給与水準と同等か、やや上回る程度に位置しています。特に20代の若手層においては、月収30万円は十分に高い水準であり、同期の中でも上位の階層に入るケースが多く見られます。
一方で、30代以降のミドル層や管理職層、大企業勤務の給与水準と比較すると、標準的あるいは平均的とされるゾーンに落ち着きます。男女別の割合で見ても、男性の平均給与の分布においては中位からやや上、女性の平均給与においては比較的上位に位置するため、「生活に極端な困窮はしないものの、贅沢を極められるほどの高収入ではない」という客観的な偏差値が見えてきます。
手取りを増やす・収入をアップさせるための現実的なアプローチ
物価の上昇や社会保険料負担の増加が懸念される中、手取り額や総収入を効果的に高めるためには、いくつかの現実的なアプローチが存在します。単に労働時間を増やすだけでなく、構造的な対策を講じることが成功の鍵となります。
第一に検討したいのが、社内評価の向上や資格手当の獲得による「本業のベースアップ」です。専門性の高い資格の取得や、業務効率化による成果の創出は、基本給の昇給やボーナス支給額の底上げに直結します。また、副業やスキルシェアリングを通じて個人の収益源を多角化することも、現代のビジネスパーソンにとって有力な選択肢です。
第二に、税制優遇制度の賢い活用があげられます。例えば、iDeCo(個人型確定拠出年金)やふるさと納税などの制度を活用することで、所得税や住民税の負担を軽減しつつ、将来への資産形成や実質的な生活費の節約につなげることができます。固定費の削減(通信費やサブスクリプションの見直しなど)と合わせることで、手元に残る実質的なキャッシュを最大化することが可能です。
【月収 30 万手取り】に関するよくある質問(FAQ)
Q1:ボーナスなしで月収30万円の場合、年収はいくらになりますか?
A1:賞与(ボーナス)が一切支給されない場合、単純に月収30万円×12ヶ月となり、年収の額面は約360万円となります。ここから税金や社会保険料が控除されるため、年間の総手取り額は約287万円前後が目安となります。
Q2:手取り24万円あれば、東京で一人暮らしをして貯金できますか?
A2:十分に可能です。家賃相場7万〜8万円程度の物件を選び、外食や娯楽の支出を常識的な範囲内に抑えれば、毎月3万〜5万円程度の貯蓄をコンスタントに続けることができます。
Q3:残業代が月収30万円に含まれている場合、注意すべき点はありますか?
A3:いわゆる「みなし残業代(固定残業代)」が含まれている場合、実際の労働時間が想定時間を超えた分の手当が正しく支給されているかを確認する必要があります。また、基本給自体の割合が低く設定されている場合、賞与や退職金の算定に影響が出るケースがあるため注意が必要です。
まとめ:今後の動向と失敗しないための判断基準
月収30万円・手取り約24万円という経済的基盤は、日本の平均的な給与水準を踏まえても堅実なスタートラインであり、ライフプランを設計する上で十分なポテンシャルを持っています。
今後の社会情勢の変化や税制改正の動向を見据えながら、自身のキャリアパスや固定費の最適化、そして適切な資産形成を組み合わせることが、豊かで安定した生活を実現するための重要な判断基準となります。額面の数字に惑わされず、手取りの構造と実態を正しく理解し、賢くキャリアと家計をマネジメントしていきましょう。 (出典: 月収 30 万 手取り(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
