PayPayクレジットカードチャージの条件と手順を徹底解説!残高チャージの注意点と損しない活用法
2026年現在のキャッシュレス決済市場において、圧倒的なシェアを誇るコード決済サービスといえば「PayPay(ペイペイ)」です。日々の買い物や公共料金の支払いに活用している方も多いでしょう。しかし、「残高にクレジットカードからチャージしたいけれど、どのカードでも使えるのか分からない」「エラーが出て登録できない」といった疑問を持つ人は少なくありません。
本記事では、PayPayのクレジットカードチャージに関する条件や手順、ソフトバンクまとめて支払いとの違い、そして見落としがちな注意点や2026年最新の仕様を分かりやすく徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:PayPay残高にチャージできるクレジットカードは、本人認証サービス(3Dセキュア)を登録済みの「PayPayカード」のみです。
- 要点2:ソフトバンク・ワイモバイルまとめて支払いによるチャージは、当月2回目以降に2.5%(税込)の手数料が発生します。
- 要点3:支払い方法を「PayPayクレジット」に設定すれば、チャージの手間なく直接スマートに支払うことが可能です。
PayPay残高にクレジットカードでチャージするための基本条件
スマホ決済サービスのPayPayでは、あらかじめPayPay残高に現金を「チャージ」しておくことで、決済時に支払金額をスムーズに差し引いて買い物ができます。しかし、残高へのチャージに利用できるクレジットカードには厳格な条件が設けられています。
PayPayの公式ヘルプ情報によると、PayPay残高にチャージできるクレジットカードは、本人認証サービス(3Dセキュア)を登録済みの「PayPayカード」のみとなっています。以前は他社製のクレジットカードも一部登録できましたが、セキュリティ強化やサービスの改定に伴い、現在では一般の他社製クレジットカードからPayPay残高への直接チャージは原則として制限されています。
また、注意すべき点として「クレジットカード会社の画面で本人認証サービスの利用設定をしただけでは、本人認証の登録は完了しない」という仕様があります。PayPayアプリ側で正確な3Dセキュアの認証手続きを完了させる必要があるため、エラーが出る場合は設定手順を再度見直すことが重要です。
チャージできない?エラーの原因と本人認証サービス(3Dセキュア)の仕組み
「クレジットカードを登録しようとしたのにエラーが出て進まない」「チャージボタンが押せない」というトラブルは、ユーザーの間で非常に多く見受けられます。これらの主な原因は、セキュリティ規格である本人認証サービス(3Dセキュア)の未設定や、入力情報の不一致にあります。
インターネット上のセキュリティを担保するため、主要なクレジットカード会社では、不正利用を防ぐための本人認証システム(3Dセキュア)の導入を義務付けています。PayPayにおいても、安全に決済やチャージを行うためにこの仕組みが必須化されています。もしエラーが発生した場合は、以下のポイントを確認してみましょう。
まず、手元にあるカードが「PayPayカード」であるかを確認します。他の一般クレジットカードでは残高チャージができないため、決済時にカードを設定して直接支払う方法に切り替えるか、銀行口座や現金(セブン銀行ATM・ローソン銀行ATMなど)からのチャージを検討する必要があります。また、クレジットカードの有効期限や登録名義のスペルミスがないかも併せてチェックすることが大切です。
【徹底比較】PayPay残高チャージ・支払い方法別の特徴と手数料
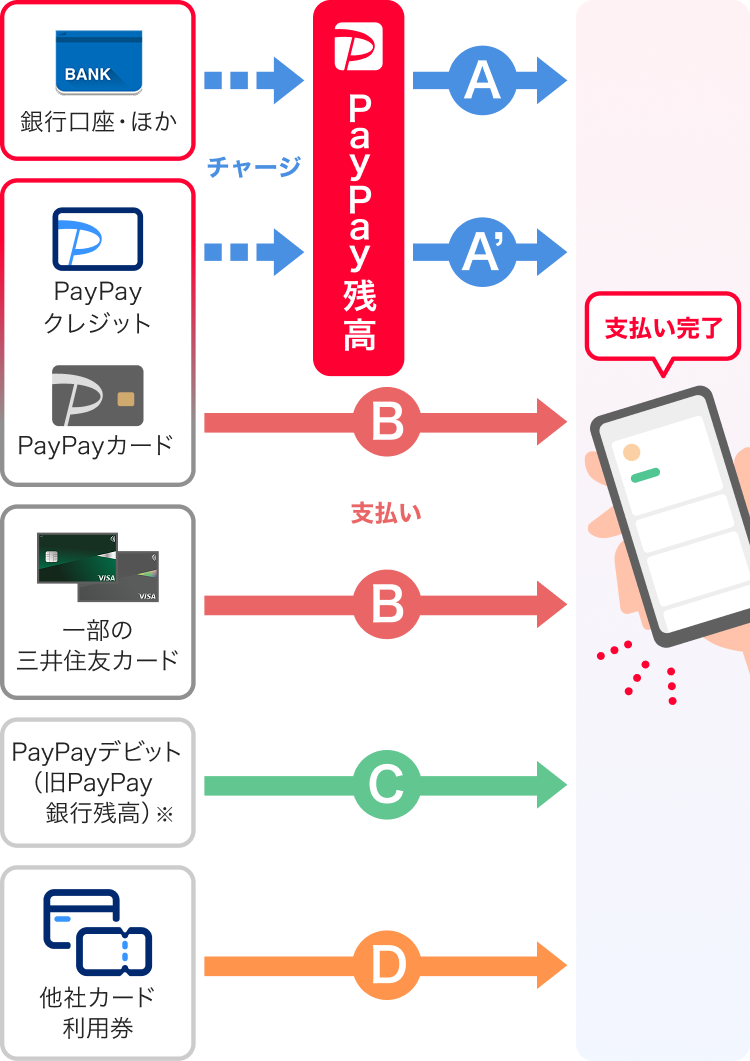
PayPayで利用できる主なチャージ方法や支払い方法には、それぞれ特徴や手数料のルールが存在します。どの方法が自分にとって最も効率的かつお得なのか、以下の比較表で詳しく確認してみましょう。
| チャージ・支払い方法 | 対象となるカード・条件 | 手数料 | 主な特徴・メリット |
|---|---|---|---|
| PayPayカードからの残高チャージ | 本人認証サービス(3Dセキュア)登録済みのPayPayカード | 無料 | 残高に直接チャージして計画的に利用できる。 |
| PayPayクレジット(旧あと払い) | PayPayアプリに紐付けたPayPayカード | 無料 | チャージ不要で、月々の合算払いが可能になり便利。 |
| ソフトバンク・ワイモバイルまとめて支払い | ソフトバンク・ワイモバイルの対象回線契約者 | 当月初回無料 2回目以降:2.5%(税込) | 携帯料金と合算して支払えるが、2回目以降は手数料負担に注意。 |
| 銀行口座チャージ | 本人確認済みの指定金融機関口座 | 無料 | 口座から即時チャージ可能で、現金を持ち歩く必要がない。 |
表からも分かる通り、ソフトバンク・ワイモバイルまとめて支払いを利用してチャージする場合、当月の2回目以降のチャージに対して金額の2.5%(税込)の手数料がかかります。余計なコストを抑えたいのであれば、手数料が無料の銀行口座やPayPayカードからのチャージ、あるいはチャージの手間自体が不要な「PayPayクレジット」を活用するのが賢い選択です。
PayPayクレジットを活用した「チャージ不要」のスマートな決済術
「毎回残高を気にしてチャージするのは面倒」「残高不足でレジで焦りたくない」という方に向けて注目されているのが、PayPayクレジットの活用法です。
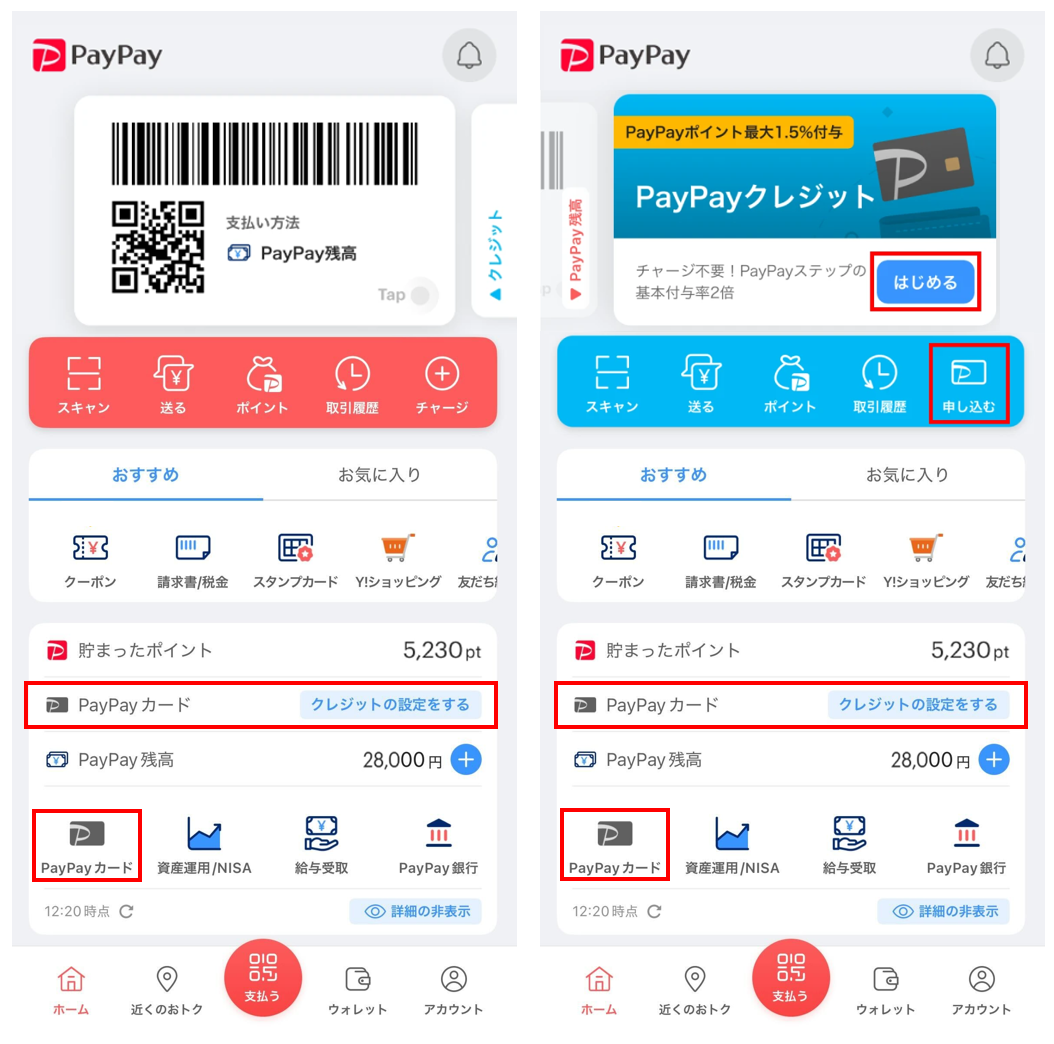
PayPayカードをPayPayアプリに登録している場合、支払い方法を「PayPayクレジット」に設定することで、事前の残高チャージが一切不要になります。決済時には、PayPayカードの利用枠から直接代金が支払われる仕組みとなっており、後日まとめてクレジットカードの引き落とし日に支払うことができます。
この方法であれば、「残高が足りなくてチャージエラーになる」というリスクを防ぐことができ、ポイント還元の面でも効率的に運用できるため、多くのユーザーに支持されています。ただし、利用限度額は自身のクレジットカードのショッピング枠に依存するため、使いすぎには注意が必要です。
上限金額と安全に利用するための注意点
PayPayのチャージや利用には、不正利用防止やマネーロンダリング対策の観点から各種の上限金額(利用限度額)が設定されています。本人確認のステータスや、登録しているカードの種類、過去の利用実績によって上限額は変動します。
例えば、過去24時間や過去30日間におけるチャージ金額には一定の制限が設けられており、高額な買い物を予定している場合は事前に自身の限度額をアプリ内から確認しておく必要があります。また、フィッシング詐欺や偽アプリといったトラブルに巻き込まれないためにも、OSやPayPayアプリは常に最新バージョンにアップデートし、不審なリンクや見知らぬサイトでの個人情報入力は絶対に避けるという基本的なセキュリティ意識が欠かせません。

【paypay クレジットカードチャージ】に関するよくある質問(FAQ)
Q1:手持ちの他社製クレジットカード(JCBやVisaなど)からPayPay残高にチャージできますか?
A1:原則として、他社製のクレジットカードからPayPay残高へのチャージはできません。残高チャージに対応しているのは、本人認証サービス(3Dセキュア)を登録済みの「PayPayカード」のみとなります。
Q2:クレジットカードを登録したのに「本人認証が完了していません」と表示されます。どうすればいいですか?
A2:クレジットカード会社のウェブサイトで3Dセキュアの設定を行っただけでは登録が完了しない場合があります。PayPayアプリの画面から案内に従って、正確な本人認証の手続きを再度行ってください。
Q3:ソフトバンクまとめて支払いでチャージする際の手数料はいくらですか?
A3:当月の初回チャージは無料ですが、当月2回目以降のチャージにはチャージ金額の2.5%(税込)の手数料がかかるため注意が必要です。
まとめ:今後の動向と失敗しないための判断基準
本記事では、PayPayのクレジットカードチャージに関する条件や手順、手数料の仕組み、そして注意点について詳しく解説してきました。
キャッシュレス決済を取り巻く環境は、セキュリティの厳格化やサービスの統廃合に伴い常に変化しています。失敗しないための判断基準として、「残高チャージには原則としてPayPayカードと3Dセキュアが必須であること」「無駄な手数料を避けるためにまとめて支払いの回数制限に気をつけること」「チャージの手間を省くならPayPayクレジットを活用すること」の3点を押さえておきましょう。
ご自身のライフスタイルや利用頻度に合わせて最適な決済・チャージ方法を選び、安全で快適なキャッシュレスライフを送ってください。 (出典: paypay クレジットカード チャージ(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
