銀行と信用金庫の違いを徹底比較!根拠法や営業エリアから金利・手数料の実態まで分かりやすく解説
2026年現在、日常的な資金管理から事業融資、住宅ローン選びに至まで、私たちの生活やビジネスに欠かせない存在である金融機関。その中でも「銀行」と「信用金庫」は、どちらも預金や貸出といった基本的な金融サービスを提供しているため、「何が違うのかいまいちピンとこない」という疑問を持つ方は少なくありません。実は、両者は設立の目的や準拠する法律、営業範囲、そして取引の対象者において根本的な違いを持っています。
一般社団法人全国信用金庫協会の公表資料や各種金融統計によると、信用金庫は地域社会の利益や中小企業・個人の発展を第一に掲げる「地域密着型」の協同組織金融機関であるのに対し、銀行は株式会社として利益を追求しながら全国規模で幅広いサービスを展開する形態をとっています。本記事では、根拠法、設立目的、営業エリア、取引対象、金利・手数料にいたるまで、両者の決定的な相違点を多角的に徹底比較します。
📌 【この記事の重要ポイントまとめ】
- 要点1:銀行は株式会社組織で全国展開や利益追求を重視する一方、信用金庫は会員制の協同組織で地域社会への貢献を第一目的としています。
- 要点2:信用金庫には法律で定められた厳格な「営業エリア」が存在し、原則としてその地域で生活・勤務する人が対象となります。
- 要点3:口座開設や融資にあたって、信用金庫では原則として会員(出資者)になる必要がある点や、金利・手数料の傾向に違いが見られます。
銀行と信用金庫の決定的な違い:設立目的と組織形態の本質
銀行と信用金庫を比較する上で最も重要となるのが、それぞれの設立目的と組織の仕組みです。銀行は、会社法に基づいて設立される「株式会社」です。そのため、株主に対する利益還元を重視し、全国あるいはグローバルな規模で効率的な金融サービスを提供することを使命としています。
これに対して信用金庫は、「信用金庫法」を根拠法とする地域の相互扶助を目的とした「協同組織」の金融機関です。営利を第一の目的とせず、地域で暮らす人々や中小企業が互いに支え合うことを原点としています。会員が出資者となって運営に参加するため、利益は地域社会の繁栄やサービスの充実に還元される仕組みになっています。

根拠法・営業範囲・取引対象の比較
組織の性質が異なるため、法律上のルールや日々の業務における対象者にも明確な違いが生じます。銀行は「銀行法」に準拠しており、日本全国どこにでも支店を展開でき、法的な営業範囲の制限はありません。日本全国の顧客や、大企業から個人まで誰でも自由に取引を行うことができます。
一方、信用金庫は「信用金庫法」に基づき、地域社会の健全な発展を図るため、活動できるエリアが法律および定款で厳格に定められています。原則として、その金庫の営業地区内に住所がある、あるいは勤務している、または事業所がある人でなければ利用することができません。この厳格な営業エリアの制限こそが、地域に密着したきめ細やかな対応を可能にしている最大の理由です。
【比較表】銀行と信用金庫の主な違い一覧
| 比較項目 | 銀行(都市銀行・地方銀行など) | 信用金庫 |
|---|---|---|
| 根拠法 | 銀行法 | 信用金庫法 |
| 組織形態 | 株式会社(営利法人) | 地域住民・中小企業による協同組織 |
| 設立目的 | 効率的な金融サービスの提供と株主利益の追求 | 地域の相互扶助と中小企業・住民の健全な発展 |
| 営業エリア | 全国(海外展開含む場合あり) | 地域に限定(法令・定款による営業地区あり) |
| 主な取引対象 | 大企業、中小企業、個人(制限なし) | 中小企業、個人(原則として営業エリア内) |
| 口座開設・利用 | 誰でも自由に開設可能 | 原則として会員(出資者)になることが推奨される |
金利や手数料、メリット・デメリットの実態
預金金利や各種手数料、融資の受けやすさについても、それぞれの特徴が色濃く反映されます。銀行は圧倒的なネットワークと効率化されたシステムを持つため、ATMの利便性やインターネットバンキングの機能が高度に整備されているケースが多いです。ただし、メガバンクなどでは窓口での各種手数料が比較的高く設定されていることも少なくありません。
対する信用金庫は、地域密着ならではのきめ細やかな審査や親身な相談対応に定評があります。創業融資や中小企業向け、個人向けのローンにおいて、数値化しにくい経営者の人柄や地域の事情を汲み取った融資判断が行われる傾向があります。「信用金庫は銀行より金利が高いのか?」という疑問については、一概にどちらが高いとは言えず、各金庫の施策や預金の種類によって異なりますが、地域貢献の一環として有利な金利キャンペーンを実施しているところも存在します。
利用する際の選び方:どちらの金融機関が自分に向いているか
日常の決済や全国どこからでも利用できる利便性、豊富な投資信託や外貨預金などの金融商品を求めるのであれば、全国展開している銀行の利用が適しています。大手銀行やネット銀行は、アプリの使い勝手やポイントプログラムなど、個人の資産運用において多くの選択肢を提供してくれます。
一方で、将来的に地元で起業を考えている方、地域に根差した中小企業の経営者、あるいは顔の見える関係性の中でじっくりと住宅ローンや融資の相談に乗ってほしいという方には、信用金庫が非常に心強いパートナーとなります。自分のライフスタイルやビジネスの拠点に合わせて賢く使い分けることが重要です。
【銀行信用金庫違い】に関するよくある質問(FAQ)
Q1:信用金庫に口座を開設するためには、必ず会員にならなければいけませんか?
A1:預金の預け入れや一部のサービス利用だけであれば会員にならなくても利用できる場合がありますが、信用金庫は会員(出資者)による相互扶助組織であるため、融資を受ける際や十分にサービスを活用する際には出資して会員になることが原則となります。
Q2:信用金庫と「信用組合」や「農協(JA)」は何が違うのですか?
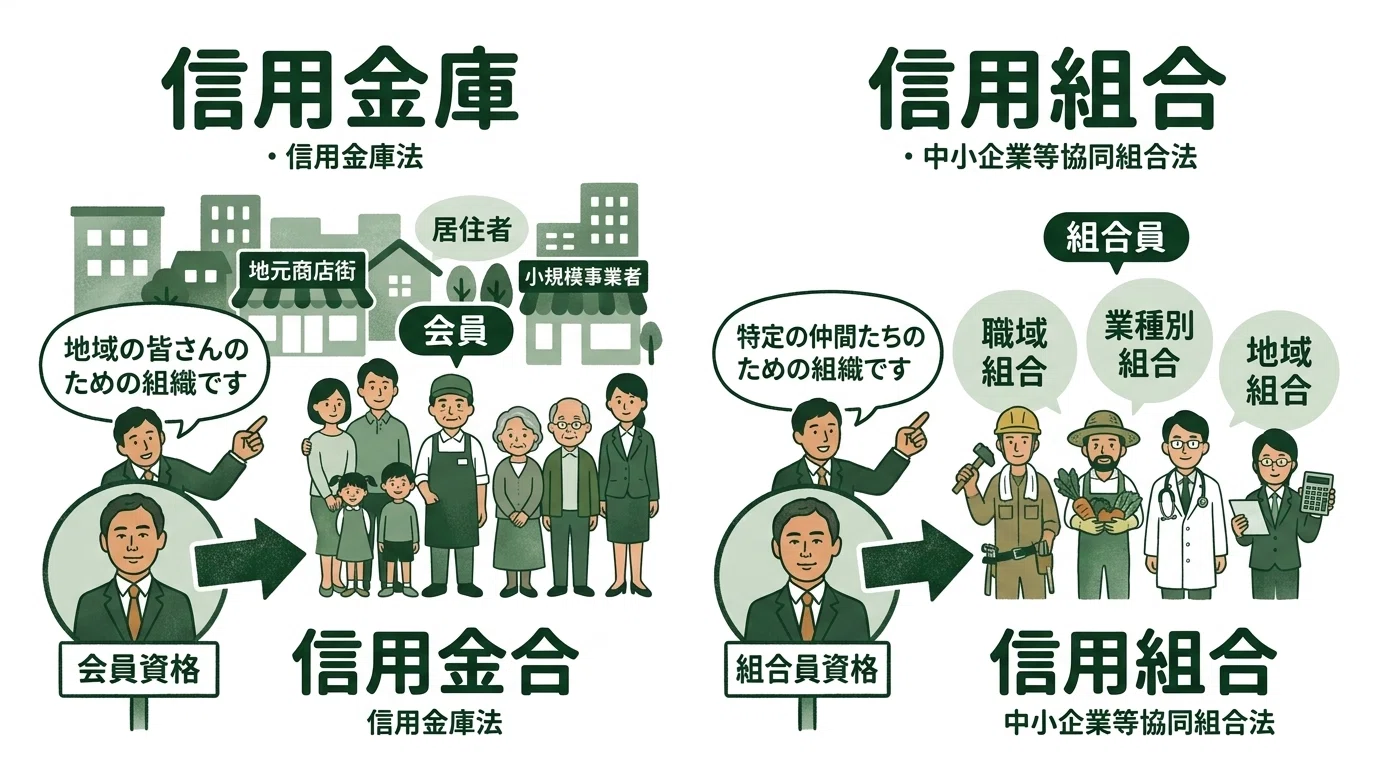
A2:信用金庫は信用金庫法に基づき中小企業や個人を対象とする協同組織ですが、信用組合は「中小企業等協同組合法」を根拠法とし、より小規模な組合員同士の組織です。また、農協(JA)は農業従事者を主な基盤とする農業協同組合法に基づく組織であり、根拠法や組織の成り立ちが異なります。
Q3:引っ越しで営業エリア外に転居した場合、信用金庫の口座は使えなくなりますか?
A3:転居後も直ちに口座が使えなくなるわけではありません。ただし、信用金庫は地域密着を原則としているため、新たな融資の申し込みなど一部の取引に制限がかかる場合や、口座の移管・解散を相談するケースがあります。詳細は取引先の信用金庫に確認することをおすすめします。
まとめ:今後の動向と失敗しないための判断基準
銀行と信用金庫は、それぞれが異なる法律や理念に基づいて発展してきた日本の重要な金融インフラです。全国規模の利便性や多彩な投資商品を重視するなら「銀行」、地域とのつながりや親身な相談体制、地元中小企業への手厚いサポートを求めるなら「信用金庫」というように、それぞれの特性が明確に分かれています。
2026年現在、デジタル化が加速する金融業界においても、地域経済の血流を支える信用金庫の役割と、広範な経済圏をカバーする銀行の強みは双方に価値を持ち続けています。自身のライフプランやビジネスの目的に合わせて最適な金融機関を見極め、賢く活用していきましょう。 (出典: 銀行 信用 金庫 違い(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
