なぜ「資産1000万超えたら早い」と言われる理由と複利の仕組み・おすすめ運用先
投資や資産形成の世界において、よく耳にする「資産1,000万円を超えたら早い」という言葉。これから本格的な資産づくりを目指す人にとって、この言葉が何を意味し、どのようなメカニズムで加速していくのかは非常に気になるポイントです。
本記事では、2026年現在のインフレ時代背景を踏まえながら、なぜ1,000万円が一つの大きな分岐点となるのか、複利やレバレッジを活用して資産形成のスピードを加速させる仕組みや具体的な運用先を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:資産1,000万円を超えると、元本が大きくなることで「複利効果」が爆発的に働き、資産の増えるスピードが目に見えて早くなる。
- 要点2:インフレ時代においては、ただ現金を貯め込むのではなく、適切なリスク許容度に応じた運用先を選ぶことが資産防衛の鍵となる。
- 要点3:インデックス投資や不動産投資、複利を最大化するアセットアロケーションを活用することで、次の2,000万円への到達スピードを劇的に高めることができる。
なぜ「資産1000万超えたら早い」と言われるのか?その本質的な仕組み
投資初心者から「なぜ1,000万円を超えると一気に増えやすくなるのか」という疑問は絶えません。この現象の裏側にあるのは、単なる精神的な余裕ではなく、数学的な「複利の魔力」と「元本の規模感」の相乗効果です。
例えば、資産が数十万円や数百万円の段階では、たとえ年間5%の運用利回りを達成したとしても、得られるリターンは数万円程度に留まります。しかし、元本が1,000万円に達した場合、同じ年利5%でも年間50万円(税引前)の利益が生じます。この利益(リターン)がさらなる元本に組み込まれることで、翌年以降に生み出される果実が雪だるま式に大きくなっていくのです。
「複利」と「レバレッジ」でスピードを加速させる黄金ルール
1,000万円という種銭を手に入れたステージは、ただ貯蓄に励む「守り」の段階から、お金を賢く動かして増やす「攻め」のステージへと移行するタイミングです。ここで重要となるのが「複利」と「レバレッジ」の活用です。
複利効果を最大化するためには、得られた配当金や分配金をすぐに出金して使ってしまうのではなく、再投資に回し続けることが大前提となります。また、一部の投資手法においては、自身の信用力や金融機関の仕組みを適度に活かすレバレッジ(テコの原理)を取り入れることで、さらなる収益の最大化を狙うことが可能です。ただし、レバレッジをかける際は自身の「リスク許容度」を正確に把握しておく必要があります。
インフレ時代を生き抜く!資産1000万からのリスク許容度別おすすめ運用先
物価上昇が続くインフレ時代において、現金のまま資産を保有し続けることは実質的な目減りを意味します。ここでは、資産1,000万円を次のステージへ引き上げるためのおすすめの運用先を、リスク許容度別に比較します。
| リスク許容度 | おすすめの運用先 | 特徴・期待リターン | 向いている人の傾向 |
|---|---|---|---|
| 低リスク(安定重視) | 国債、元本確保型商品、高格付社債 | 手堅く元本を守りながらインフレ耐性を一部持たせる | 元本割れを極力避けたい初心者や保守的な層 |
| 中リスク(バランス重視) | 全世界株式・S&P500インデックスファンド | 信託報酬を抑えつつ世界経済の成長の恩恵をまるごと受ける | 長期的な資産形成で手堅く資産倍増を狙いたい層 |
| 高リスク(積極運用・収益重視) | 成長株投資、不動産投資、プロ運用ファンド等 | 高いリターン(年利10%以上など)を狙う一方、価格変動も大きい | 十分な投資経験があり、資産をさらに大きく加速させたい層 |
上記のように、自身のライフスタイルや許容できるリスクの度合いに応じて、アセット(資産)を適切に分散させることが、長期間にわたって着実に資産を増やし続けるための必須条件となります。
1000万を2000万に倍増させるシミュレーションとロードマップ
実際に資産1,000万円をベースにして、2,000万円に到達させるまでのシミュレーションを見てみましょう。例えば、元本1,000万円を年間利回り5%で運用しながら、毎月5万円の追加積立を行った場合、約7〜8年で2,000万円の壁を突破できる計算になります。
最初の1,000万円を貯めるまでには数年〜十数年の我慢と強い規律が必要でしたが、1,000万円を超えた後の2,000万円への道のりは、複利の力と毎月の積立が合わさることで、体感として圧倒的にスピードが早く感じられるようになります。これが「資産1,000万を超えたら早い」と実体験として語られる最大の理由です。
よくある勘違いと失敗しやすいワナ
資産1,000万円を超えた段階で多くの人が陥りがちなのが、「自分は投資の才能がある」と過信してハイリスクな個別株やレバレッジ商品に全額を投じてしまうケースです。
まとまった金額を手にした高揚感から、生活水準を上げてしまったり、根拠のないSNSの情報を鵜呑みにしてリスキーな投資先に飛びついたりすることは禁物です。資産形成のスピードを維持するためには、規律あるインデックス投資を継続し、感情に流されないポートフォリオを維持することが何よりも重要になります。
【資産1000万超えたら早い】に関するよくある質問(FAQ)
Q1:貯金が1,000万円溜まったら、全額をすぐに投資に回すべきですか?
A1:全額を一度に投資に回すのは、市場の暴落リスクに直面した際に精神的な負担が大きくなります。生活防衛資金を確保した上で、ドルコスト平均法を活用しながら段階的に投資へ振り分けていくのが安全です。
Q2:インフレ時代において、現金貯金だけではなぜ不利なのですか?
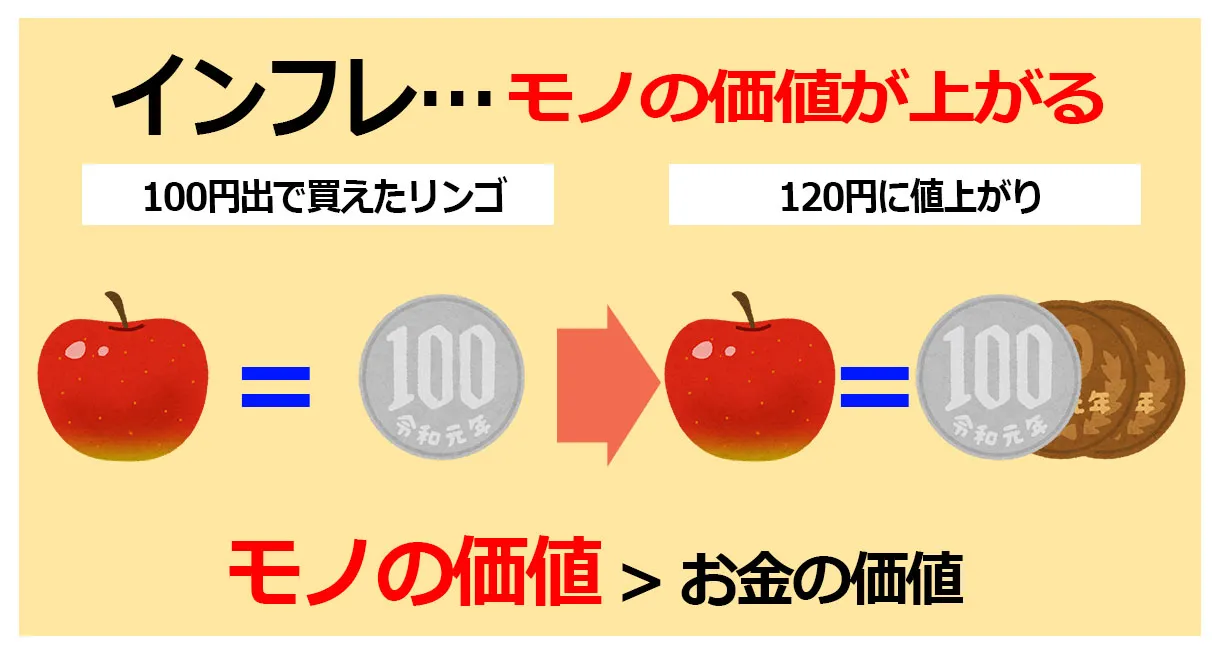
A2:物価が上昇(インフレ)すると、現金の購買力が相対的に低下してしまいます。銀行預金の金利が物価上昇率を下回っている場合、実質的な資産価値が目減りしていくことになるため、適切な運用が求められます。
Q3:投資初心者でも年利5%を狙うことは現実的ですか?
A3:低コストの全世界株式や米国株式のインデックスファンドに長期分散投資を行うことで、過去の歴史的データからも年利数%〜の成長を期待することは十分に現実的と言えます。
まとめ:今後の動向と失敗しないための判断基準
「資産1,000万超えたら早い」という言葉の裏には、複利効果の数学的な仕組みと、投資ステージの移行という明確な裏付けが存在します。インフレ時代を生き抜くためには、単に現金を蓄えるだけでなく、自身のライフプランとリスク許容度に見合った運用先を正しく選択することが欠かせません。
焦らず、一歩ずつ堅実な資産形成のロードマップを描き、次のマイルストーンである2,000万円の突破を目指していきましょう。 (出典: 資産1000万 超えたら 早い(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
