【2026年最新】年末調整の「保険料控除申告書」の書き方と記入例を徹底解説
会社勤めの方にとって、毎年秋から冬にかけて必ず訪れるのが「年末調整」の手続きです。なかでも、「給与所得者の保険料控除申告書」は、生命保険料や地震保険料、社会保険料などを正しく申告することで所得税や住民税の負担を軽減できる非常に重要な書類です。しかし、専門用語が多く、どの欄に何をどう書けばよいのか毎年悩んでしまう方も少なくありません。
本記事では、2026年(令和8年)分の最新制度を踏まえ、保険料控除申告書の書き方や記入例、新設された特例、そして記入漏れを防ぐための注意点を、第一線で活躍する専門メディアの視点からわかりやすく徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:保険料控除申告書は、生命保険料・地震保険料・社会保険料・小規模企業共済等掛金などの支払額を証明し、税負担を軽減するために会社へ提出する必須書類。
- 要点2:生命保険料控除では、23歳未満の扶養親族がいる場合に一般の生命保険料控除の上限額が引き上げられる令和8年分の新特例に要注目。
- 要点3:控除証明書を手元に用意し、新旧制度の区分や計算式を正しく把握することで、書き間違いや控除漏れを防ぐことが可能。
保険料控除申告書とは? 提出の目的と2026年(令和8年)の全体像
保険料控除申告書とは、1年間(1月1日から12月31日まで)に支払った各種保険料や掛金の金額を会社に申告し、課税所得を正確に算出するための書類です。freeeなどの各種解説や公的情報でも示されている通り、この書類を正しく作成・提出することで、給与から源泉徴収されすぎた所得税の還付や住民税の減税を受けることができます。
2026年(令和8年)分においても、基本的な構成は「生命保険料控除」「地震保険料控除」「社会保険料控除」「小規模企業共済等掛金控除」の4つのブロックに分かれています。それぞれの控除枠に対して、保険会社などから送付される「控除証明書」の記載内容を転記し、所定の計算式に沿って金額を算出していくのが基本のフローとなります。
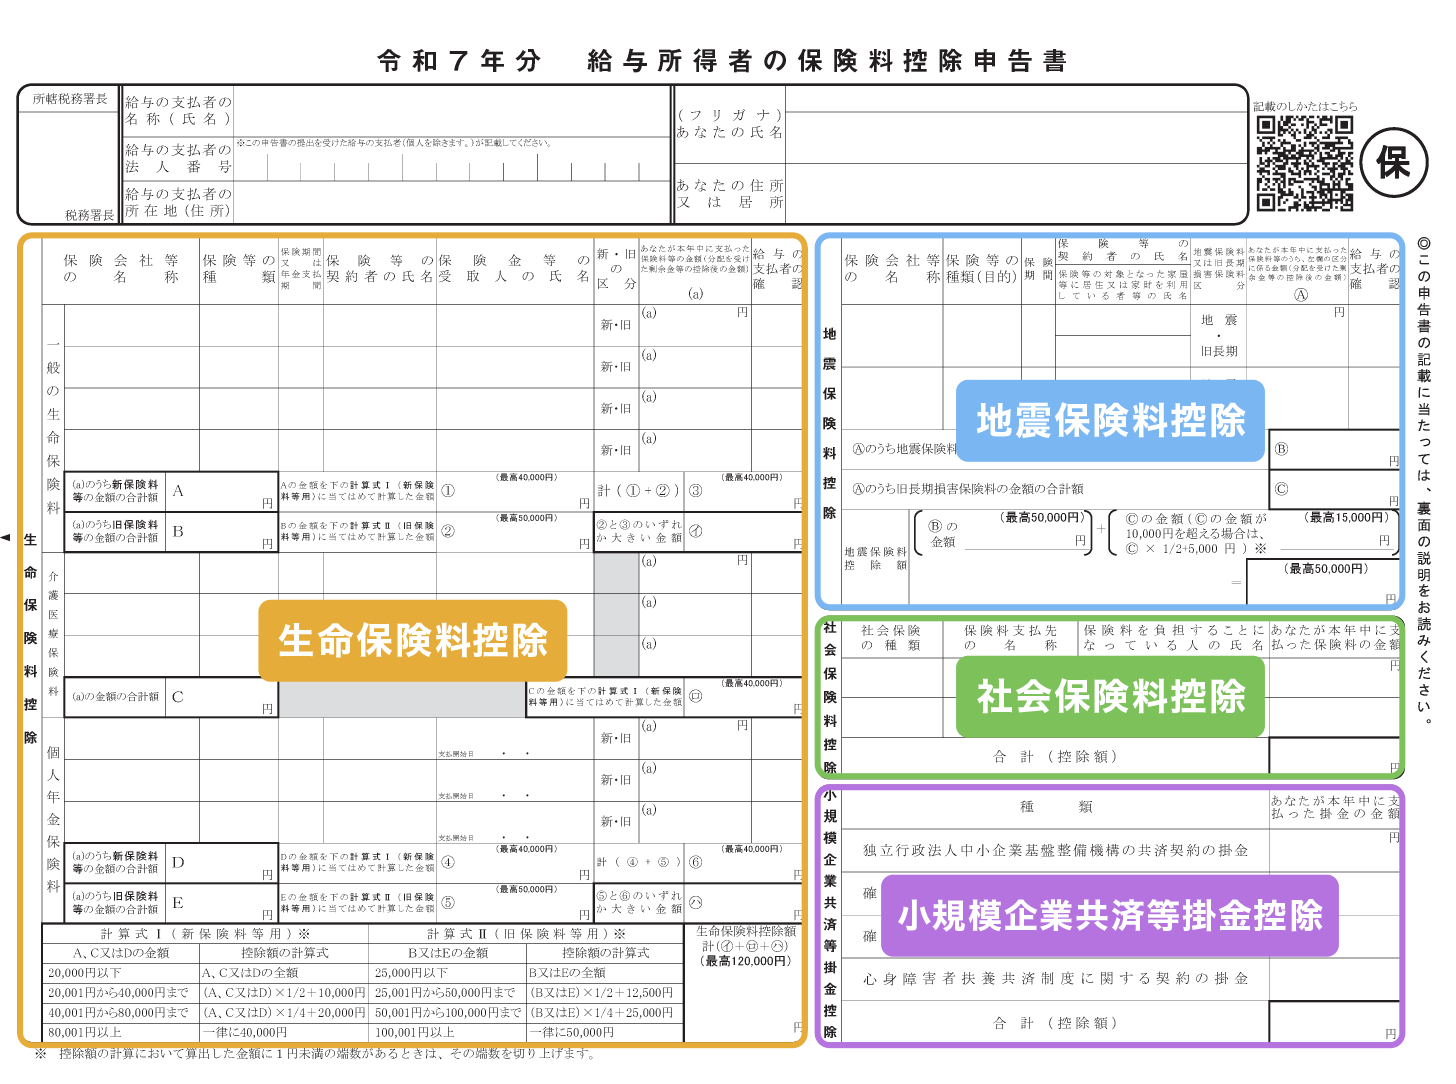
生命保険料控除の書き方と新設された23歳未満の扶養親族に関する特例
生命保険料控除の欄は、申告書の中で最も記入スペースが広く、複雑になりやすい部分です。生命保険料は「一般の生命保険料」「介護医療保険料」「個人年金保険料」の3つの区分に分かれており、それぞれに控除額の計算式が設けられています。
さらに、令和8年分の大きな特徴として、23歳未満の扶養親族がいる場合における一般の生命保険料控除の特例が挙げられます。従来の上限額の仕組みに加え、対象となる親族がいる場合には一般の生命保険料控除の上限額が引き上げられるケースがあるため、該当する世帯では計算方法や記載欄の確認が不可欠です。控除証明書を確認しながら、「新制度(平成24年1月1日以後に締結した保険契約等)」と「旧制度(平成23年12月31日以前に締結した保険契約等)」の区分を間違えないように転記しましょう。
【一覧表】生命保険料・地震保険料・社会保険料控除の概要と上限額
各種保険料控除の区分、対象となる内容、およびそれぞれの控除上限額を以下の表にまとめました。記入時のリファレンスとしてご活用ください。
| 控除の種類 | 対象となる保険・掛金の内容 | 主な控除上限額(所得税) |
|---|---|---|
| 一般の生命保険料控除 | 定期保険、終身保険、養老保険など | 最高4万円(旧制度は最高5万円、合計適用上限は12万円。23歳未満の特例あり) |
| 介護医療保険料控除 | 医療保険、介護保険など(平成24年以降) | 最高4万円 |
| 個人年金保険料控除 | 個人年金保険(適格特約が付いたもの) | 最高4万円(旧制度は最高5万円) |
| 地震保険料控除 | 地震保険契約(損害保険会社等の地震保険) | 所得税:最高50,000円 / 住民税:最高25,000円 |
| 社会保険料控除 | 国民年金、国民健康保険、健康保険の任意継続など | 支払った全額(上限なし) |
| 小規模企業共済等掛金控除 | iDeCo(個人型確定拠出年金)、小規模企業共済など | 支払った全額(上限なし) |
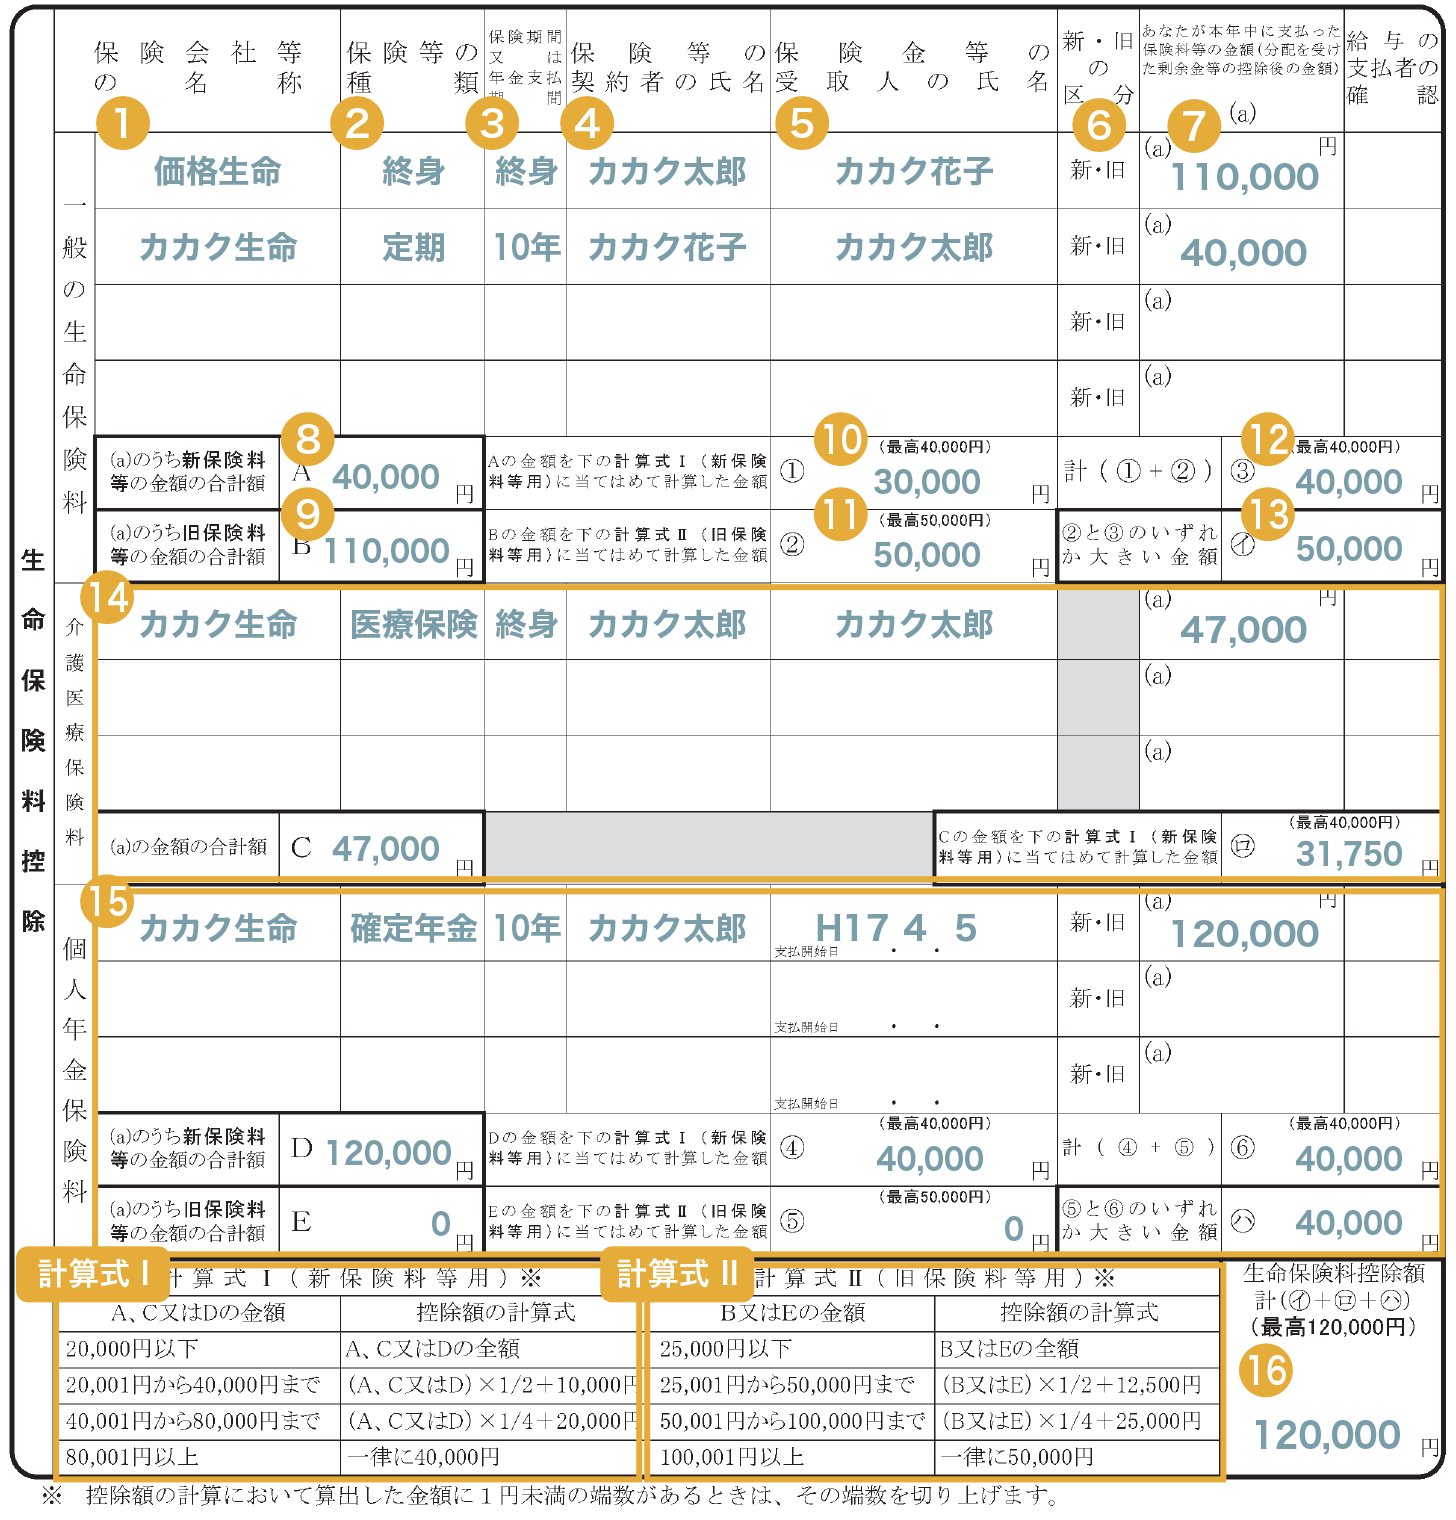
地震保険料控除・社会保険料控除・小規模企業共済等掛金の正しい記入手順
生命保険料控除以外の各欄についても、正しい手順で記入を進めることが大切です。
地震保険料控除の欄には、マイホームや家財などを対象とした地震保険の保険料を記入します。かつて存在した「長期損害保険契約」に関する旧長期損害保険料についても一定の条件で対象となる場合があるため、お手元の控除証明書の種別を確認してください。
また、社会保険料控除の欄には、給与から天引きされている社会保険料以外に、その年のうちに自分で支払った国民年金保険料や国民健康保険料などを記入します。家族の分を本人が支払った場合も含めて控除の対象にできるため、年金事務所や自治体から届いた「社会保険料(国民年金保険料)控除証明書」を必ず添付しましょう。さらに、iDeCo(個人型確定拠出年金)に加入している場合は、小規模企業共済等掛金控除の欄に年間払込額を記載します。
必要書類の確認と控除証明書の見方のポイント
保険料控除申告書を提出する際には、保険会社や金融機関、行政機関から発行される「控除証明書」を必ず添付する必要があります。電子データ(XMLファイルなど)で証明書を取得している場合は、勤務先の指定する方法(印刷して添付、または電子データのアップロードなど)に沿って提出します。
証明書を受け取ったら、記載されている「証明額(払込保険料)」や「新・旧の区分」が申告書の記入欄と一致しているかを指差し確認しましょう。紛失してしまった場合は、各保険会社のカスタマーセンターやマイページから再発行手続きが可能ですが、年末調整の提出期限に間に合うよう早めに動くことが鉄則です。

【保険料控除申告書書き方】に関するよくある質問(FAQ)
Q1:保険料控除証明書を年末調整の提出期限までに紛失してしまった場合はどうすればよいですか?
A1:契約している保険会社や共済、日本年金機構などに連絡し、控除証明書の再発行を早めに依頼してください。万が一、年末調整の期限に間に合わなかった場合でも、翌年2月頃に行われる確定申告を行うことで控除を適用させることができます。
Q2:妻や夫の名前で契約している生命保険料も自分の申告書に書いて控除を受けられますか?
A2:自身がその保険料を実際に負担しており、なおかつ保険金等の受取人が自分または配偶者その他の親族であれば、あなたが契約者でなくても控除の対象として申告することができます。
Q3:パートやアルバイトで働いている場合でも、保険料控除申告書を提出する必要はありますか?
A3:勤務先で年末調整を行う給与所得者であれば、所得税の還付や計算のためにパート・アルバイトであっても提出対象となります。ただし、年収が一定の非課税枠を下回るなど、所得税が発生しない場合は提出不要となるケースもあります。
まとめ:2026年最新の制度を正しく理解し、期限内に余裕を持った提出を
ここまで、2026年(令和8年)における保険料控除申告書の書き方や記入例、各種控除のポイントについて詳しく解説してきました。生命保険料控除の3区分計算や23歳未満の扶養親族に関する新特例、地震保険料・社会保険料・iDeCoなどの各掛金控除は、どれも正しく証明書を読み解くことで確実に税負担を軽減できる重要な手続きです。
提出期限間際に慌てて記入すると、計算ミスや証明書の添付漏れといったトラブルを招きやすくなります。お手元に控除証明書が届いた段階で早めに書類の準備を進め、不備のない正確な申告書を会社へ提出しましょう。 (出典: 保険 料 控除 申告 書 書き方(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
