出産手当金とは何か支給条件や計算方法出産育児一時金との違いを完全解説
2026年現在、働く女性にとってライフステージの変化に伴う経済的保障の理解は、キャリアと生活設計を描く上で欠かせない要素となっています。中でも、会社員や公務員として働きながら出産を迎える女性にとって最も心強いセーフティネットの一つが「出産手当金」です。しかし、「名前は聞いたことがあるけれど、実際にいくらもらえるのか」「いつからいつまでの期間が対象になるのか」「退職後でも受け取れるのか」など、具体的な仕組みについて戸惑う声は少なくありません。
本記事では、健康保険における出産手当金の基本概念から、支給条件、給付額の具体的な計算方法、よく混同される出産育児一時金との違いまで、信頼できる公式データをもとに徹底的に解説します。産休中の生活費を支える制度を正しく理解し、スムーズに申請手続きを進めるための実用的な知識を網羅しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:出産手当金とは、健康保険の被保険者が出産のため会社を休み、給与が支払われない場合に支給される休業補償である。
- 要点2:支給期間は原則として出産予定日以前42日(多胎妊娠は98日)から出産後56日目までの間で、労務に服さなかった期間。
- 要点3:出産育児一時金が医療費・入院費を補助する制度であるのに対し、出産手当金は生活費を補う点が決定的な違い。
出産手当金とは何か?制度の基本概要と支給の目的
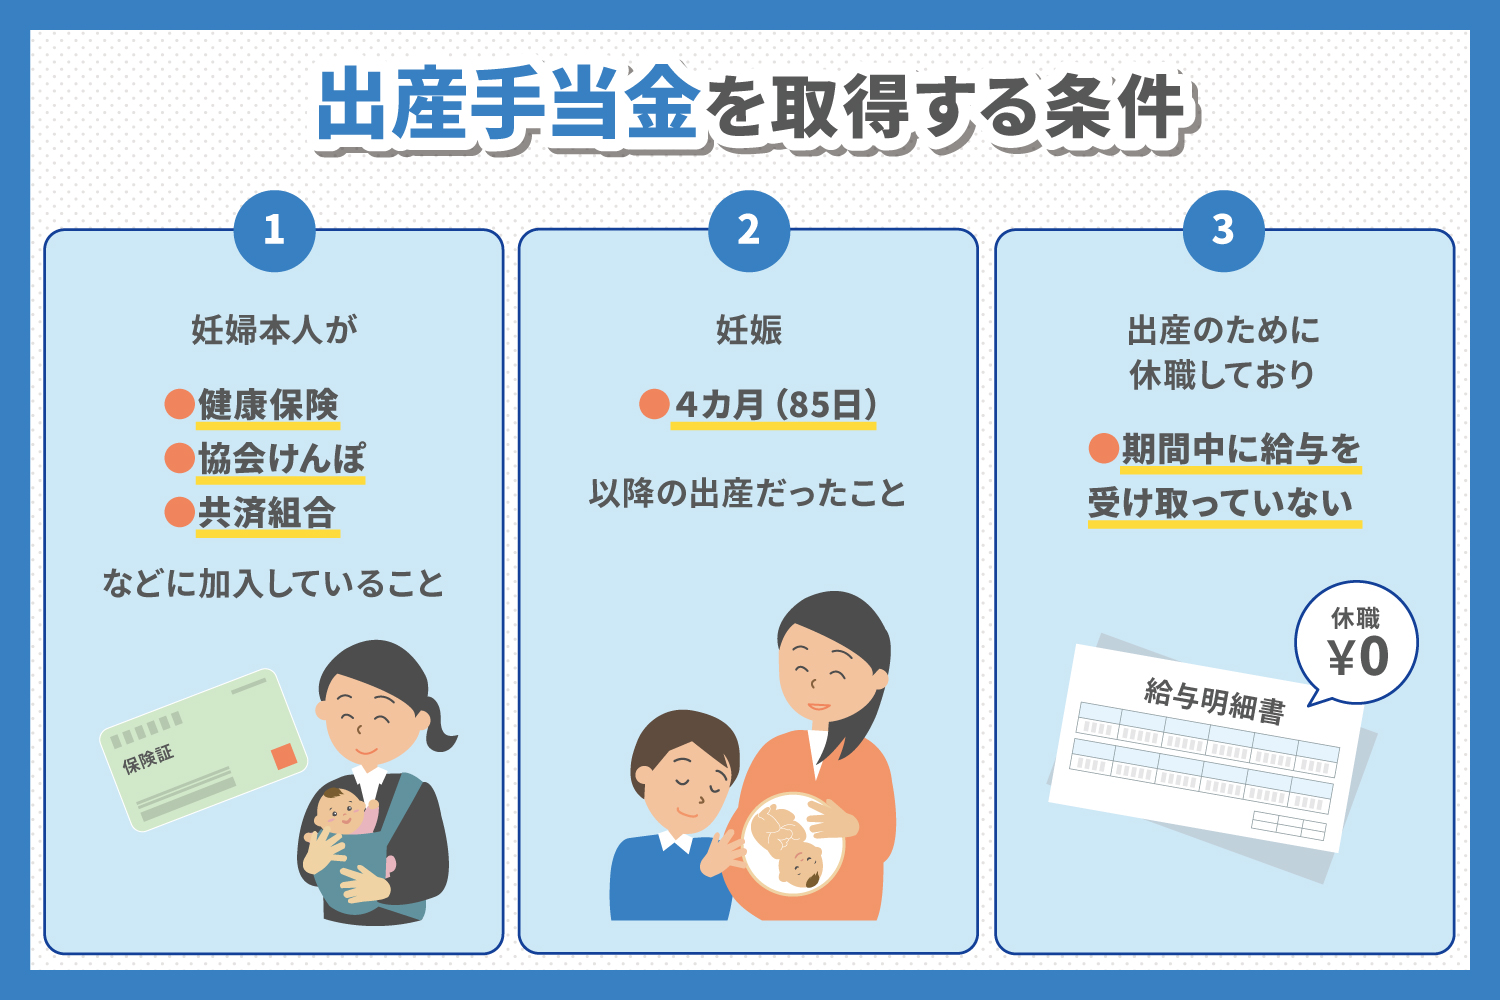
公式百科事典や全国健康保険協会(協会けんぽ)の公式情報によると、出産手当金とは、健康保険の被保険者が出産のために会社を休み、その間に事業主から報酬(給与)が受けられない場合に支給される手当金を指します。健康保険法第102条において規定されている法的な給付であり、共済組合や船員保険など他の公的医療制度においてもほぼ同様の仕組みが用意されています。
出産という人生の大きなイベントにおいて、女性は心身の健康を最優先にするため一定期間仕事を離れざるを得ません。このとき、毎月の給与が途絶えることによる経済的不安を和らげ、安心して出産・育児に専念できるように設計されたのがこの制度の本質です。なお、健康保険でいう「出産」とは、単なる正期産の赤ちゃんの誕生だけでなく、妊娠85日(4か月)以後の生産(早産)、死産(流産)、および人工妊娠中絶も含まれる点が法律上の重要な定義となります。
出産手当金と出産育児一時金の違いを徹底比較
出産に関する公的給付としてよく同時に名前が挙がるのが「出産育児一時金」ですが、この二つの制度は目的も支給の仕組みも全く異なります。混同しやすいポイントを整理するため、以下の比較表にまとめました。
| 項目 | 出産手当金 | 出産育児一時金 |
|---|---|---|
| 主な目的 | 出産によって仕事を休まざるを得ない期間の生活費の補填・収入保障 | 出産にかかる医療費や入院費用などの経済的負担の軽減・補助 |
| 支給の対象者 | 健康保険などの被保険者本人(働いていて給与が支給されない人) | 健康保険などの被保険者またはその被扶養者(出産した本人または家族) |
| 支給金額の考え方 | 標準報酬月額をもとに算出された日額×対象日数(給与の約3分の2) | 一児につき原則として定額(出産育児一時金としての基本額) |
| 支給のタイミング | 産休期間終了後や申請手続きを経て後日振り込み | 原則として医療機関への直接支払制度等で精算 |
このように、出産育児一時金が病院へ支払う費用をカバーする「医療費の補助」であるのに対し、出産手当金は手元に入ってこなくなった給与の穴埋めをする「生活の基盤を支える補償」という明確な違いがあります。
支給条件と対象期間の正確なルール
出産手当金を受け取るためには、いくつかの厳格な条件を満たしている必要があります。まず大前提として、会社員や公務員として「健康保険(協会けんぽや組合健保など)」に加入している被保険者であることです。国民健康保険の加入者は原則として対象外となる点に注意が必要です。
また、具体的な対象期間は法律でしっかりと定められています。健康保険法第102条に基づき、支給されるのは以下の期間のうち「実際に労務に服さなかった(仕事を休んだ)期間」となります。
1つ目は、出産の日(実際の出産が予定日後のときは出産の予定日)以前42日から出産の翌日以後56日目までの間です。なお、多胎妊娠(双子以上)の場合は、出産予定日以前98日からとより長期の期間が設定されています。実際の出産が予定日よりも遅れた場合、その遅れた日数分についても出産予定日以前の期間として加算して支給対象となります。

金額の計算方法と標準報酬月額の仕組み
気になる支給金額の算出方法について見ていきましょう。出産手当金の1日あたりの支給額は、原則として以下の計算式によって算出されます。
【1日あたりの支給額の計算式】
(支給開始日の以前12か月間の各月の標準報酬月額を平均した額 ÷ 30) × (2 / 3)
ここで鍵となるのが「標準報酬月額」です。標準報酬月額とは、毎月の給与(基本給に各種手当を加えた額)を一定の等級に区分したもので、健康保険組合や協会けんぽが保険料や給付額を計算する際に用いる基準です。この平均額を30で割って1日あたりの日額を出し、その約3分の2(60%から66%程度)に相当する金額が、休んだ日数分だけ支給される仕組みになっています。
もし、加入期間が12か月に満たない場合は、「加入期間の各月の標準報酬月額の平均額」か「全被保険者の標準報酬月額の平均」のいずれか低い方の額を基準に計算されるのが一般的です。会社から一部でも給与が支給された場合、その給与額が出産手当金の額を下回る差額分のみが支給される、あるいは給与のほうが高ければ手当金は支給されない点も実務上の重要なポイントです。
退職後の受給要件と継続給付の条件
「産休に入る前に退職した場合、出産手当金はもらえなくなるのか」という疑問は多くの女性が抱くポイントです。結論から言うと、一定の条件を満たしていれば、退職後であっても出産手当金を受け取ることができます。
退職後に出産手当金を受給するためには、以下の要件を満たしている必要があります。まず、退職日までに「1年以上継続して健康保険の被保険者期間(健康保険の資格喪失日までの被保険者期間)」があること。そして、その健康保険の資格を喪失した日(退職日またはその翌日)において、すでに実際に出産手当金を受給しているか、あるいは受給できる資格(産休に入っている状態など)を満たしていることが条件となります。
この仕組みを利用すれば、会社を退職して専業主婦になる場合であっても、法律で定められた産休期間中の生活費の補償を受け続けることが可能です。ただし、退職のタイミングや健康保険の切り替え手続き(任意継続や国民健康保険への加入など)を誤ると受給資格に影響が出る場合があるため、事前に勤務先の総務人事担当者や加入している健康保険組合に確認をとることが極めて重要です。

申請方法と支給日までのリアルな流れ
出産手当金を受け取るためには、自分で自動的に振り込まれるのを待つのではなく、必要書類を揃えて申請手続きを行う必要があります。実際の申請から支給までの流れと手順は以下の通りです。
1つ目のステップは、勤務先(事業主)または健康保険組合から「出産手当金支給申請書」を入手することです。この申請書には、申請者本人が記入する欄のほかに、勤務先の事業主が「出産の事実」や「その期間に給与の支払いを行わなかったこと(労務に服さなかったこと)」を証明して記入・押印する欄が含まれています。
2つ目のステップとして、医師や助産師による「出産証明」を書類に記入してもらうか、病院発行の出生証明書等のコピーを添付します。病院にかかる費用や出産日によって証明方法が異なるため、事前に医療機関側の案内に従うとスムーズです。
すべての記入と証明が完了した申請書を、勤務先の担当者を通じて、または被保険者本人が直接、管轄の協会けんぽや健康保険組合に提出します。支給のタイミングについては、申請書が受理されてから審査を経て指定口座に振り込まれるまでに、およそ数週間から1か月程度の審査期間がかかるのが一般的です。なお、出産手当金は産前・産後を通して1回でまとめて請求することも可能ですが、期間が長期にわたる場合は、産前分と産後分を分けて分割で申請することも認められています。
【出産手当金とは】に関するよくある質問(FAQ)
Q1:パートやアルバイト、契約社員でも出産手当金はもらえますか?
A1:勤務形態にかかわらず、ご自身が勤務先の「健康保険(協会けんぽや各種健保組合)」に加入している被保険者であれば、支給要件を満たすことで受け取ることができます。ただし、夫の扶養に入っていて国民健康保険に加入している場合は対象外となりますので注意してください。
Q2:出産が予定日より遅れた場合、手当金の額はどうなりますか?
A2:実際の出産が予定日よりも後になった場合、出産予定日から実際の出産日までの日数分についても、出産前期間として手当金の支給対象日数にプラスして計算されます。
Q3:申請には時効があると聞きましたが、いつまでに行う必要がありますか?
A3:健康保険法に基づく出産手当金の時効は「労務に服さなかった日ごと」に起算して2年となっています。権利が消滅してしまう前に、産後落ち着いた段階で速やかに申請書類を準備して提出することをおすすめします。
まとめ:制度を正しく理解し、安心して出産を迎えるために
出産手当金とは、会社員や公務員として働く女性が、出産前後の大切な時期に経済的な心配をすることなく体を休め、新しい家族を迎えるための心強い公的保障制度です。「支給条件を満たしているか」「いくら受給できる見込みがあるのか」「申請書類の準備はどう進めればよいのか」という基本をあらかじめ把握しておくことで、ライフイベントの波を穏やかに乗り越えることができます。
育児休業給付金など他の支援制度とも合わせて全体像を把握し、会社や健保組合の担当者とも密にコミュニケーションを取りながら、漏れなく確実に申請手続きを行ってください。 (出典: 出産 手当 金 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
