年金はいつから受給できるのか?原則65歳開始の仕組みと損益分岐点・年代別最適解を徹底解説
2026年現在の社会において、将来の生活基盤を支える公的年金の受給開始時期は、誰もが関心を寄せる極めて重要なテーマです。多くの人が「年金はいつからもらえるのか」という疑問を抱いていますが、制度の基本ルールや選択肢を正しく理解していないと、老後の資金計画で大きな損をしてしまうリスクがあります。本記事では、日本年金機構の公式データや最新の動向に基づき、原則65歳からの受給開始時期をはじめ、繰上げ受給・繰下げ受給の仕組み、損益分岐点、さらに年代別の最適解まで分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:公的年金の原則的な受給開始年齢は男女ともに65歳であり、受給資格期間が10年以上ある場合に受け取ることができます。
- 要点2:受給時期は、ライフスタイルや健康状態に応じて、60歳から受給できる「繰上げ受給」や、最長75歳まで遅らせる「繰下げ受給」を選択可能です。
- 要点3:繰上げ・繰下げ受給にはそれぞれメリット・デメリットや損益分岐点が存在し、年代に応じた事前のシミュレーションが不可欠です。
年金はいつからもらえる?原則的な受給開始年齢と受給要件の基礎知識
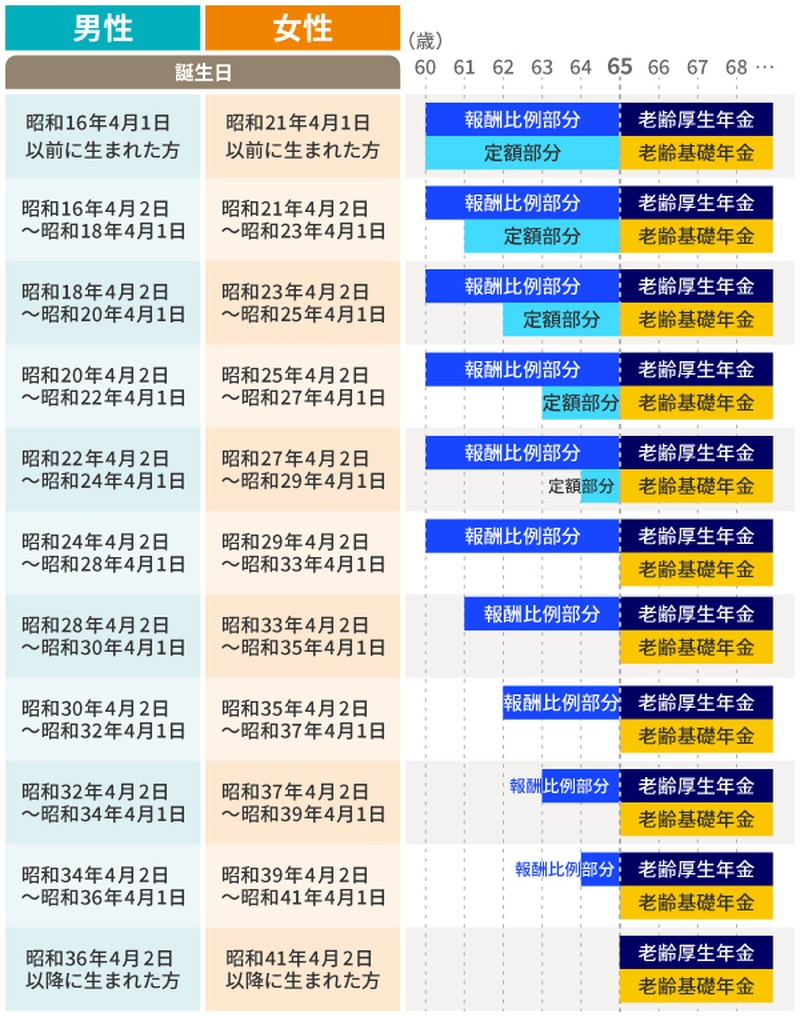
公的年金制度における原則的な受給開始年齢は、65歳となっています。日本の公的年金は「国民年金」と「厚生年金」の2階建て構造になっており、それぞれに受給のための要件が定められています。日本年金機構の公式情報によると、国民年金の基盤となる老齢基礎年金は、保険料納付済期間と保険料免除期間などを合算した受給資格期間が10年以上ある場合に、65歳から受け取ることができます。
また、老齢厚生年金についても、老齢基礎年金の受給要件を満たした上で、厚生年金の加入期間がある場合に65歳から受け取ることが可能です。受給できる年金の金額は、20歳から60歳までの40年間(480ヶ月)にわたる保険料の納付状況や、現役時代の報酬額、加入期間などによって一人ひとり異なります。満額を確実に受け取るためには未納期間を作らないことが大前提となりますが、働き方の多様化や人生100年時代と言われる現代においては、この原則65歳というタイミングをそのまま迎えるべきか、あるいは受給時期を前後にずらすべきかという選択が非常に重要になっています。
65歳以外でも受け取れる?「繰上げ受給」と「繰下げ受給」の仕組みと違い
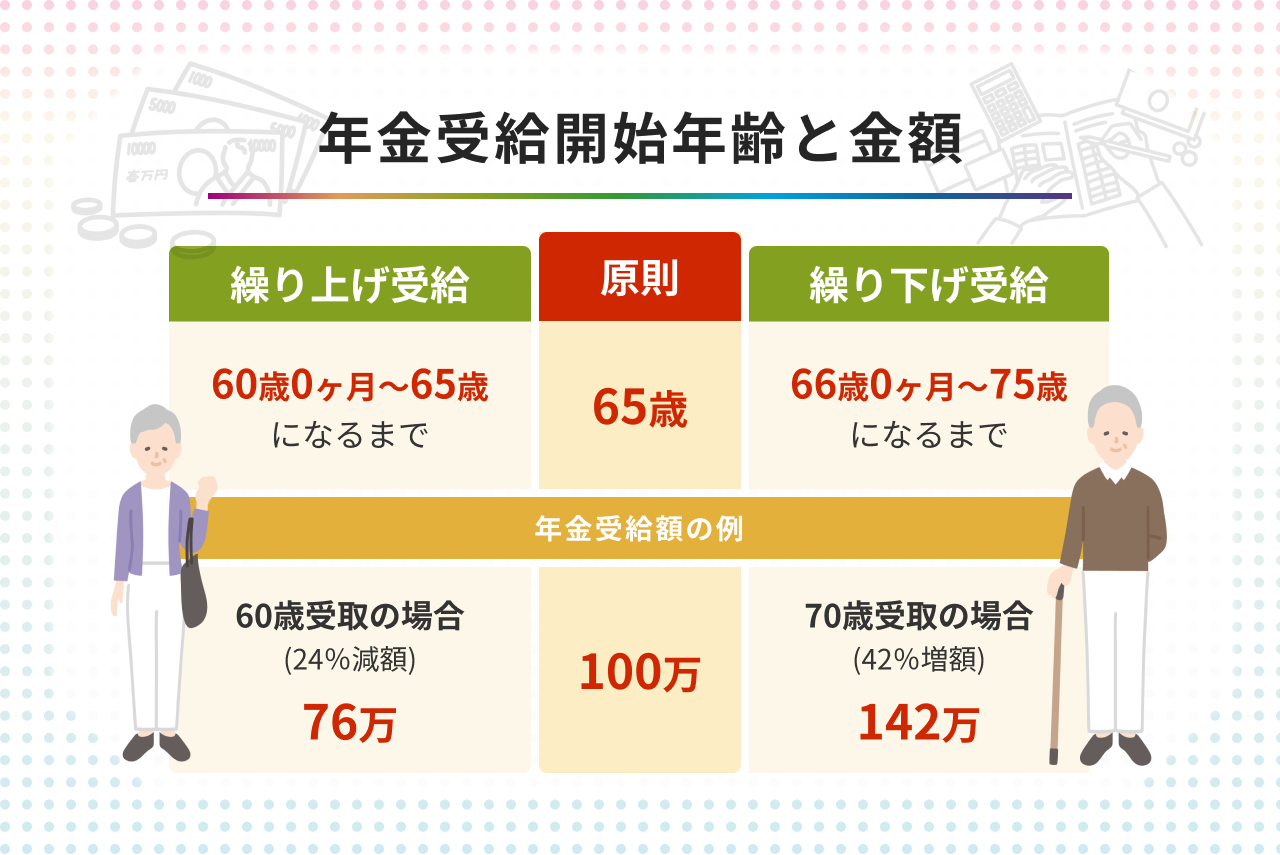
原則である65歳以外にも、自身のライフプランや経済状況に合わせて受給開始時期を柔軟に変更できる仕組みとして、繰上げ受給と繰下げ受給が用意されています。それぞれの仕組みと特徴を把握することで、より有利な選択肢を検討することができます。
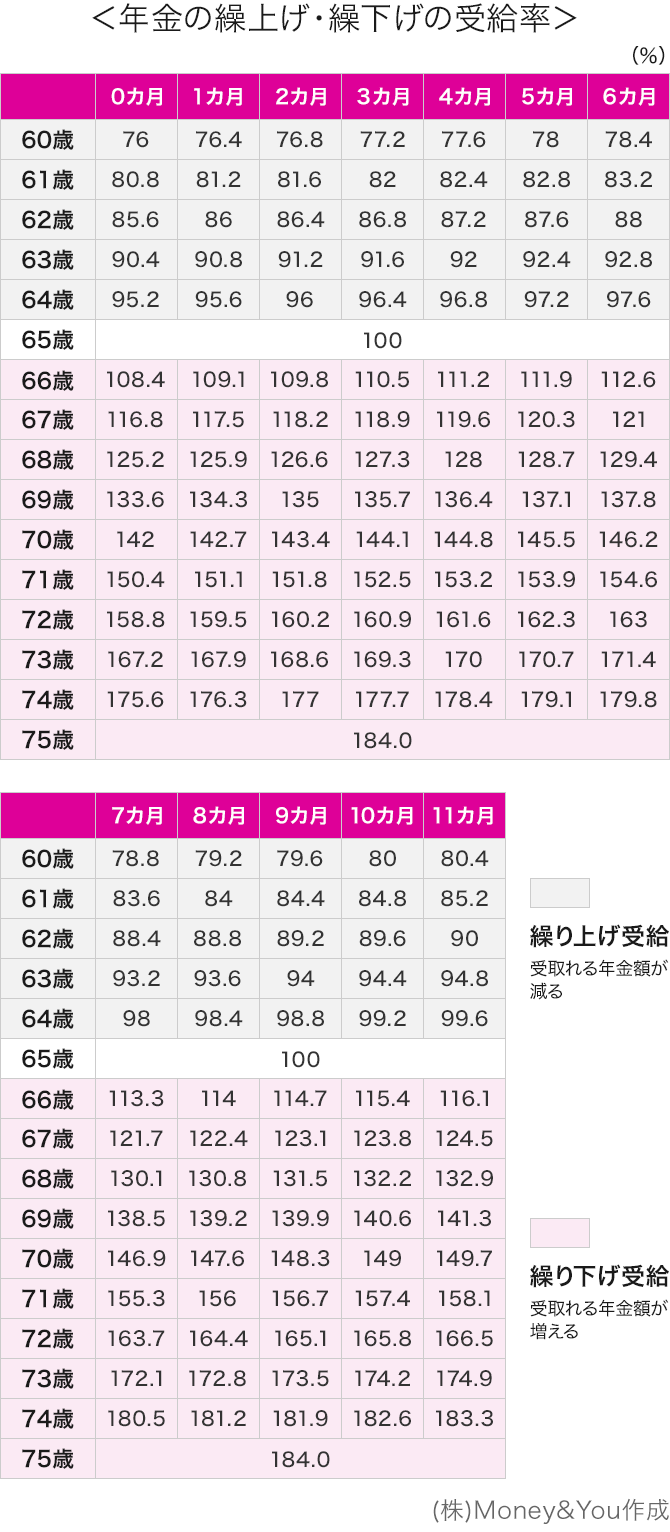
繰上げ受給は、65歳になる前(60歳から64歳11ヶ月の間)に年金を受け取り始めることができる制度です。自営業やフリーランスで早く生活資金が必要な場合や、健康上の理由などで早期に受給を開始したい場合に選ばれます。ただし、受給を早めた月数に応じて、年金額が一生涯にわたって減額されるという大きなデメリットがあります。減額率は請求したタイミングによって異なり、一度決まった減額率は後から変更することはできません。
一方で繰下げ受給は、65歳で受給せず、66歳以降(最長75歳まで)に遅らせて受給を開始する制度です。受給を遅らせた月数に応じて、年金額が一生涯にわたって増額されます。現役時代に十分な収入がある場合や、他の資産で生活費をまかなえる場合には、受給額を増やす極めて有効な手段となります。ただし、受給開始を遅らせる期間中は年金を受け取れないため、手元のキャッシュフローや税金・社会保険料への影響を総合的に考慮する必要があります。
繰上げ・繰下げ受給のメリット・デメリットと損益分岐点の見極め方
年金の受給時期をずらす際に最も気になるのが、どちらの選択が金銭的にお得になるかを示す損益分岐点の存在です。繰上げ受給や繰下げ受給を行った場合、累計の受給総額がどの年齢で逆転するのかをあらかじめ把握しておくことが、賢い選択を行うためのカギとなります。
以下の表では、受給開始時期ごとの特徴や年金額の変動、損益分岐点の目安を整理しています。自身のライフプランを検討する際の比較材料として活用してください。
| 受給方式 | 受給開始年齢 | 年金額の変動 | 主なメリット | 主なデメリット・留意点 |
|---|---|---|---|---|
| 繰上げ受給 | 60歳〜64歳 | 減額(1ヶ月あたり一定割合) | 早くから収入を確保できる、若いうちに資金を使える | 一生涯減額される、事故や病気で早期受給した際の総額リスク |
| 原則受給 | 65歳 | 満額(基準) | 減額や増額の調整がなく、制度設計の基本に沿える | ライフスタイルの多様化に伴い、個別の最適解とは限らない |
| 繰下げ受給 | 66歳〜75歳 | 増額(1ヶ月あたり0.7%増など) | 受給額が大幅に増え、長生きするほど総受給額が増える | 受給開始までの生活費確保が必要、税金や社会保険料の負担増 |
繰下げ受給を行った場合、受給開始を遅らせることで1ヶ月あたり0.7%(年間8.4%)の増額となります。例えば70歳まで5年間(60ヶ月)繰り下げた場合、年金額は約42%増加します。この場合の損益分岐点は概ね80代半ばと言われており、それ以上に長く生存すればするほど、繰下げ受給を選択した側の受給総額が大きくなります。ただし、健康状態や平均寿命、家計の貯蓄状況を無視して無理に繰り下げると、受給開始までの生活が困窮するリスクもあるため注意が必要です。
年代別(20代〜60代)に見る年金受給戦略と最適解
年金制度に対する向き合い方や準備すべき内容は、個人の年代によって大きく異なります。20代から60代に至るまで、それぞれのライフステージに応じた最適な戦略を立てることが、将来の安心につながります。
現役世代の初期にあたる20代から30代では、まずは国民年金保険料をしっかりと納付し、未納期間を作らないことが最優先の基本です。さらに、近年はiDeCo(個人型確定拠出年金)や積立NISAなどの資産形成手段が充実しているため、公的年金だけに頼らず、自助努力による老後資金の準備を早い段階からスタートさせることが極めて効果的です。
子育てや住宅ローンなどで出費がかさむ40代から50代にかけては、自身のねんきん定期便などを活用して、将来受給できる見込額を具体的に把握する時期です。加入期間や見込み額を確認しながら、不足する老後資金を試算し、必要に応じて会社員の厚生年金加入期間を延ばす働き方の選択や、資産運用の見直しを行います。そして迎える60代では、定年退職後の働き方(継続雇用や再雇用、フリーランスとしての活動)と、65歳以降の年金受給をどのように組み合わせるかを最終判断します。退職金や預貯金、健康状態をすべてテーブルに載せ、繰上げ・繰下げのいずれを選ぶかを決定する重要なフェーズとなります。
【年金はいつからもらえる】に関するよくある質問(FAQ)
Q1:年金の受給開始年齢は何歳に引き上げられる予定はありますか?
A1:2026年現在、公的年金の原則的な受給開始年齢は男女ともに65歳となっています。過去に段階的な引き上げが行われて現在の65歳に達しており、さらなる引き上げについては少子高齢化や財政検証を踏まえて議論されることがありますが、現行制度では65歳が基本原則です。
Q2:繰下げ受給は何歳まで選択することができますか?
A2:受給開始の上限年齢は75歳となっています。66歳から75歳までの間で希望する月を選択して受給を遅らせることが可能であり、遅らせた期間に応じて年金額が一生涯増額されます。
Q3:受給資格期間の「10年以上」には、会社の厚生年金だけでなく国民年金の期間も含まれますか?
A3:はい、含まれます。国民年金の保険料納付済期間、保険料免除期間、そして合算対象期間(カラ期間)などをすべて合わせた期間が通算して10年以上あれば、受給資格を満たしたことになります。
まとめ:今後の動向と失敗しないための判断基準
年金はいつからもらえるのかという疑問に対しては、原則として65歳から受給できるという基本がありつつも、個人のライフスタイル、健康状態、就労状況に合わせて60歳から75歳までの間で自由に選択できる柔軟な仕組みが整っています。大切なのは、インターネット上の噂や単一の情報だけに惑わされず、「ねんきん定期便」や日本年金機構の公式シミュレーションツールを活用して、自身の正確な加入記録と受給見込額を把握することです。今後の制度改正の動向にも目を光らせながら、最適な受給開始時期を見極め、ゆとりのある老後設計を築いていきましょう。 (出典: 年金 は いつから もらえる(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
