年金は60歳から受給すべき?繰上げ受給の減額率と損益分岐点を社労士視点で徹底解説
公的年金の原則的な受給開始年齢は65歳ですが、老後資金の不安や早期退職、定年後の収入減を背景に「60歳から年金を受け取りたい」と考える方が少なくありません。日本年金機構の規定により、希望すれば60歳から年金を前倒しで受け取る「繰上げ受給」が可能ですが、そこには生涯にわたって影響を及ぼす決定的なルールが存在します。
繰上げ受給を選択すると年金額は確実に減額され、その減額率は一生涯変わりません。受取総額で見た「損益分岐点」や、働きながら年金をもらう場合の「在職老齢年金」の壁、さらには生年月日によって対象となる「特別支給の老齢厚生年金」の有無など、事前に把握しておくべきポイントは多岐にわたります。本稿では、制度の根幹から具体的なシミュレーション、後悔しないための判断基準までを網羅して検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:60歳受給開始の減額率は最大24%(月0.4%減)であり、一度決定した減額率は生涯にわたって元に戻らない。
- 要点2:65歳受給開始と比較した受取総額の損益分岐点は「80歳10か月」となり、これ以上長生きすると繰上げ側が不利になる。
- 要点3:60歳以降も厚生年金に加入して働く場合は在職老齢年金の支給停止基準額に留意が必要であり、老齢基礎年金と老齢厚生年金は原則として同時に繰上げ請求しなければならない。
【制度の基本】公的年金の支給開始年齢と60歳からの繰上げ受給の仕組み
公的年金制度における老齢給付(老齢基礎年金および老齢厚生年金)の支給開始年齢は、法律上原則65歳と定められています。かつて厚生年金は60歳から支給されていましたが、年金財政の持続可能性を確保するための法改正により、段階的に65歳へと引き上げられてきました。
厚生労働省の年金制度改正により、現在では受給開始時期を柔軟に選べる仕組みが整えられています。具体的には、60歳から65歳になるまでの間に前倒しして受給する「繰上げ受給」と、66歳から75歳までの間に遅らせて受給する「繰下げ受給」の2つの選択肢が用意されています。
日本年金機構の公表資料によると、繰上げ受給を請求した場合は請求した月齢に応じて一定の割合で年金額が減額されます。注意すべき最大のポイントは、「一度適用された減額率は65歳に達しても、その後どれだけ長生きしても元には戻らず、生涯にわたって固定される」という点です。早く受給できるという利便性の対価として、受取年額が永続的に縮小するトレードオフを受け入れる必要があります。
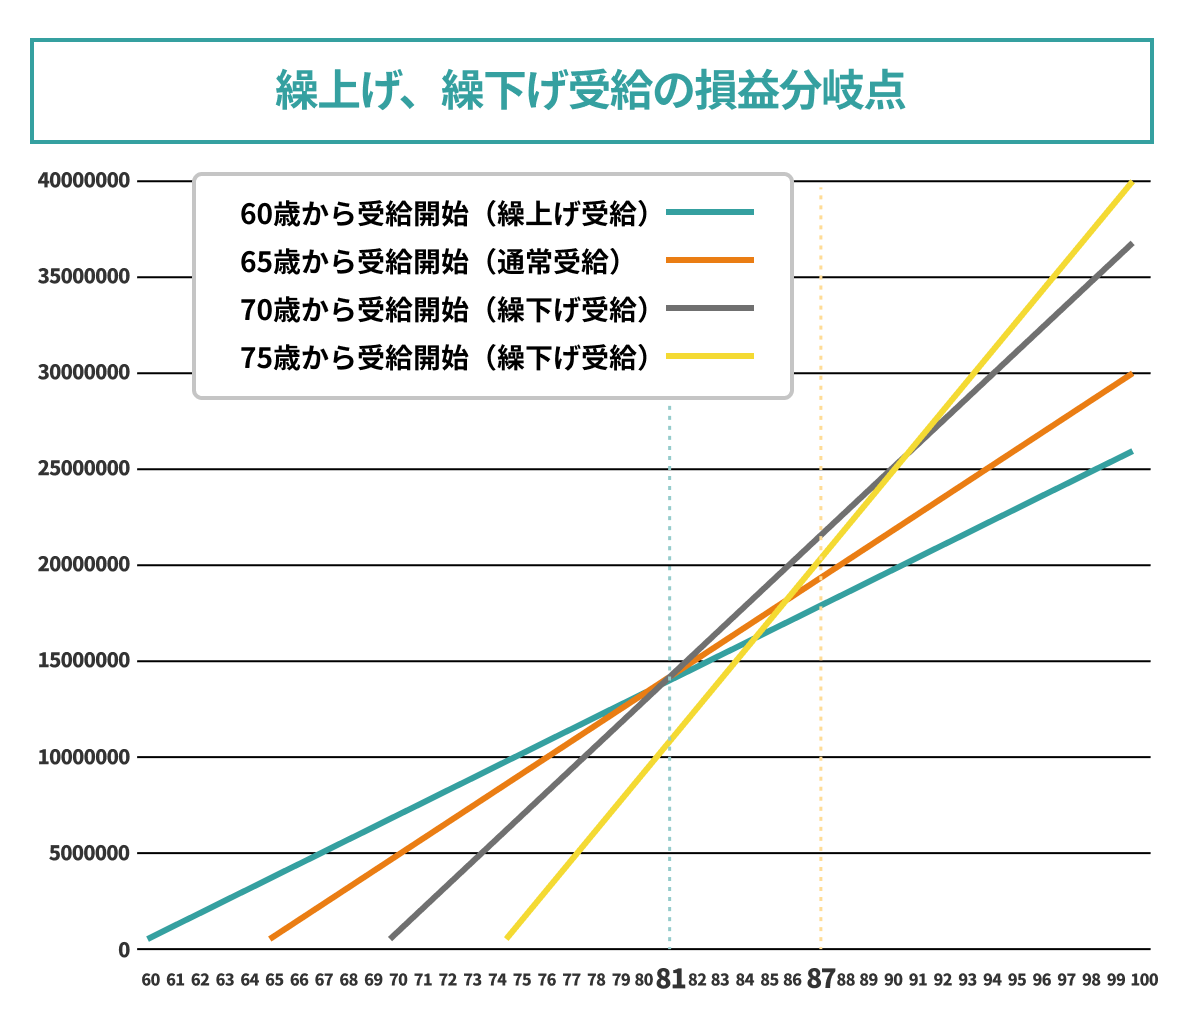
【減額率と損益分岐点】公的年金60歳と65歳受給の徹底比較シミュレーション
繰上げ受給における減額率は、法改正によって生年月日ごとに区分されています。2022年(令和4年)4月施行の年金制度改正により、昭和37年(1962年)4月2日以降生まれの方については、1か月あたりの減額率が従来の0.5%から月0.4%へと緩和されました。これにより、60歳0か月で受給を開始した場合の最大減額率は従来の30%減から24%減(0.4% × 60か月)となっています。
では、60歳から減額されて受け取る場合と、原則通り65歳から本来の満額を受け取る場合では、どちらがトータルでお得になるのでしょうか。受取累計額が逆転する境界線、すなわち「損益分岐点」を試算すると明確な傾向が見えてきます。
| 受給開始年齢 | 減額率・増額率 | 月額目安(満額約6.8万円想定) | 受取総額の損益分岐点(65歳受給との比較) | 主な特徴と留意点 |
|---|---|---|---|---|
| 60歳0か月 | 24.0% 減額 | 約51,680円 | 80歳10か月(約20年10か月後) | 早く受け取れるが一生涯24%減。81歳以上生存で総額が逆転 |
| 62歳0か月 | 14.4% 減額 | 約58,200円 | 82歳10か月(約20年10か月後) | 36か月繰上げ。退職時期と年金開始のバランスを調整する選択肢 |
| 65歳0か月(原則) | 基準額(0%) | 約68,000円 | 基準点 | 公的年金の標準モデル。終身で所定の満額給付を維持 |
| 70歳0か月(繰下げ) | 42.0% 増額 | 約96,560円 | 81歳11か月(受取開始から約12年後) | 受給を遅らせて手取りを増やす設計。長寿リスクへの備えに有効 |
月0.4%減額のルールが適用される世代において、60歳受給開始と65歳受給開始を比較した場合の損益分岐点は、受給開始から20年10か月が経過する80歳10か月となります。
つまり、80歳10か月を迎える前までに亡くなった場合は60歳から繰上げ受給したほうが累計受取額が多くなり、81歳以上長生きした場合は65歳から本来の年金を受け取ったほうが累計受取額で上回ります。厚生労働省が発表する簡易生命表において現代日本人の平均寿命が男性81歳超、女性87歳超であることを考慮すると、統計的には「65歳まで待ったほうが受取総額は多くなりやすい」という計算が成り立ちます。
【生年月日別早見表】特別支給の老齢厚生年金の対象者と確認ポイント
「60歳からの年金」を検討する上で、繰上げ受給と混同されやすい重要な制度が「特別支給の老齢厚生年金」です。これは、厚生年金の支給開始年齢が60歳から65歳へと段階的に引き上げられる過程で、急激な収入断絶を緩和するために設けられた経過措置です。
特別支給の老齢厚生年金は、一定の要件を満たす生年月日の方に対して65歳未満で国から本来の権利として支給されるものであり、受給しても本来の年金が減額されることはありません。対象となる生年月日と性別の区分は厳密に定められています。
厚生労働省の年金制度改正資料および日本年金機構の基準に基づくと、男性の場合は1961年(昭和36年)4月1日以前に生まれた方、女性の場合は雇用情勢の配慮から5年遅れのスケジュールが適用され、1966年(昭和41年)4月1日以前に生まれた方が対象となります。2026年現在においては、男性の新規受給権者はほぼ全員が65歳の本来給付へ移行しており、女性の一部世代においてのみ受給開始年齢の過渡期が残っている状況です。
自身が特別支給の対象外であるにもかかわらず「60歳から年金がもらえる」と誤認して退職を判断してしまうと、完全な無年金期間が生じるか、意図しない繰上げ受給を余儀なくされるリスクがあります。ねんきん定期便に「特別支給の老齢厚生年金の見込額」が印字されているかどうかを事前に必ず確認してください。
【社労士が警告】老齢基礎年金・老齢厚生年金を繰り上げる4つのデメリット
繰上げ受給は早期に現金を得られる強力なメリットがある一方で、社会保険労務士などの専門家が一貫して慎重な判断を促す重大なデメリットを複数内包しています。
第1に、「老齢基礎年金と老齢厚生年金は原則として同時に繰り上げなければならない」という制約です。片方だけを60歳から受け取り、もう片方を65歳まで据え置くという個別選択は原則として認められません。両方の年金に対して一律の減額率が適用されます。
第2に、「障害基礎年金の受給権が制限される」という点です。65歳未満の期間に病気やケガで重い障害状態に陥った場合、通常であれば障害基礎年金を請求できますが、事前に老齢年金を繰上げ請求してしまうと「すでに老齢給付を受けた事後重症」とみなされ、障害基礎年金を受給できなくなるケースがあります。障害年金は非課税であり、等級によっては老齢年金よりも手厚い保障となるため、このセーフティネットを喪失する代償は決して小さくありません。
第3に、「寡婦年金が受給できなくなる」点です。国民年金の第1号被保険者として保険料を納めていた夫が亡くなった際、妻に支給される寡婦年金は、妻自身が繰上げ受給を選択した時点で受給権が失権します。
第4に、「65歳以降の繰下げ受給が一切利用できなくなる」点です。後から生活に余裕ができたとしても、一度繰上げを選択すると受給権を取り消すことはできず、70歳や75歳まで遅らせて年金を増額させる権利を永久に放棄することになります。
働きながら受け取る「在職老齢年金」の落とし穴と定年後生活費
60歳で定年を迎えた後も再雇用や再就職で働き続ける場合、給与と年金を同時に受け取るシミュレーションが不可欠です。ここで直面するのが「在職老齢年金制度」の仕組みです。
在職老齢年金とは、厚生年金に加入しながら働く60歳以上の方を対象に、毎月の給与(総報酬月額相当額)と老齢厚生年金の月額(基本月額)の合計が一定の基準額を超えた場合、年金の一部または全額が支給停止となる制度です。
2022年4月の制度改正により、60歳〜64歳の支給停止基準額は従来の28万円から大幅に緩和され、65歳以上と同じ「50万円(毎年度の物価・賃金改定により微調整あり)」へと引き上げられました。この見直しによって給与と年金の合計が月50万円以内であれば全額を受け取れるようになり、働き損の緩和が進んでいます。
しかし、繰上げ受給を選択して年金額を自ら減額させているにもかかわらず、高収入を得たために在職老齢年金の枠組みでさらに年金がカットされるケースでは、「年金を減らしてまで繰り上げた意味がない」という最悪の結果に陥りかねません。定年後の生活費を計算する際は、再雇用後の基本給、賞与、退職金の取り崩しペースを冷静に照らし合わせ、年金を前倒しする必要性が本当にあるのかを逆算することが極めて重要です。
【手続きガイド】日本年金機構への繰上げ請求と必要書類の実務
繰上げ受給を受けるためには、自動的に振り込まれることはなく、受給者本人が日本年金機構に対して能動的な請求手続きを行う必要があります。請求手続きは60歳の誕生日の前日から受け付けが可能となります。
手続きを行う窓口は、最寄りの年金事務所または街角の年金相談センターです。窓口へ提出する際の主な必要書類は以下の通りです。
・年金請求書(国民年金・厚生年金保険老齢給付):年金事務所の窓口で入手可能、または事前に郵送された書類を使用
・基礎年金番号通知書または年金手帳:本人の年金番号を確認するための書類
・戸籍謄本または住民票の写し:マイナンバーを登録済みで公的機関の情報連携に同意できる場合は原則添付不要となるケースあり
・本人名義の金融機関の通帳またはキャッシュカード:受取口座を確認するための書類
・繰上げ受給の請求書・同意書:減額率が生涯続くことや障害年金制限などの注意点を理解したことを確認する署名書類
窓口では、繰上げ受給に伴うデメリットに関する確認書への署名を求められます。一度提出を受理されると後からの取消・撤回は法的に一切不可能となるため、窓口の担当者から試算額と減額率の説明を受けた上で、慎重に最終捺印・署名を行ってください。
【年金 60 歳から】に関するよくある質問(FAQ)
Q1:60歳で繰上げ受給を始めた後、生活が苦しくなった場合に減額を取り消して65歳満額に戻すことはできますか?
A1:一度提出した繰上げ請求を取り消すことは一切できません。減額された年金額は生涯にわたって固定され、65歳に到達しても本来の満額に戻ることはありません。
Q2:国民年金(老齢基礎年金)だけを60歳から受け取り、厚生年金は65歳まで待つことは可能ですか?
A2:原則として不可能です。老齢基礎年金と老齢厚生年金の両方の受給資格がある場合、両方を同一のタイミングで繰り上げて請求しなければならないと法律で規定されています。
Q3:60歳から繰上げ受給したほうが得になるのはどのような人ですか?
A3:早期退職により当面の生活費が完全に不足している方や、健康上の事情等で平均寿命までの生存見込みに不安がある方、あるいは受取総額よりも「今すぐ使える現金の価値」を最優先したい方にとっては合理的な選択肢となり得ます。一方、81歳以上長生きする見込みが高い方や現役並みの給与収入がある方には推奨されません。
まとめ:今後の動向と失敗しないための判断基準
公的年金を60歳から受給する選択は、引退直後のキャッシュフローを補う有効な手段である一方、一生涯続く最大24%の減額という不可逆なリスクを伴います。損益分岐点となる80歳10か月という境界線は、健康寿命や家計の資産状況を測る上での客観的な指標です。
制度の改正により支給開始時期の選択肢が広がっているからこそ、目先の生活費だけでなく、80代以降の長寿リスクや万が一の障害給付の必要性まで視野に入れた総合的なライフプランニングが求められます。受給開始の決断を下す前に、ねんきんネットや最寄りの年金事務所で正確な受給見込額の試算を行い、自身の働き方に見合った最適な受給戦略を選択してください。
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
