手取り500万円には額面年収いくら必要?2026年の税金・社会保険料と扶養別の実額を徹底解説
手取り500万円を実現するには、額面年収はいくら必要なのでしょうか。2026年の税制と社会保険料を踏まえると、会社員の場合、額面年収650万円前後が一つの目安です。独身・扶養なしで年収650万円なら、年間の手取りは約504万円、年収700万円なら約531万円が目安になります。
ただし、実際の手取り額は、年齢、居住地、健康保険の加入先、配偶者や扶養親族の有無、ボーナスの配分によって変わります。さらに、2026年は所得税の基礎控除などに改正があり、12月の年末調整にも影響します。額面年収だけを見て生活費や住宅ローンの予算を決めると、毎月使える金額との間にズレが生じることもあります。
📌 【この記事の重要ポイントまとめ】
- 必要な額面年収:手取り500万円には、会社員なら年収約645万〜650万円が目安。
- 年収別の手取り:年収650万円で約504万円、年収700万円で約531万円が標準的な試算例。
- 2026年の注意点:所得税の基礎控除等の改正は原則12月1日施行。住民税は前年の所得を基に計算される。
【結論】手取り500万円に必要な額面年収は約650万円
会社員が給与収入だけで年間500万円の手取りを得るには、額面年収でおおむね645万〜650万円が目安です。年収650万円の試算では、社会保険料と税金を差し引いた手取りが約503万8,000円になります。
ここでいう額面年収とは、税金や社会保険料を差し引く前の年間給与収入です。基本給だけでなく、残業代、各種課税手当、賞与などを含み、一般的には源泉徴収票の「支払金額」に相当します。会社から振り込まれる金額とは異なります。
年収650万円の手取り率は約77.5%です。逆算すると、年間約146万円が社会保険料と税金などで差し引かれる計算になります。
ただし、年収650万円なら必ず手取りが500万円を超えるわけではありません。40〜64歳の人には介護保険料が加わり、扶養控除や配偶者控除の適用、健康保険料率などによっても結果が変わります。余裕を持って500万円を確保したいなら、年収650万円を最低限の目安とし、個別条件で確認するのが現実的です。
なお、これは給与所得者を想定した目安です。自営業者やフリーランスは、必要経費、国民健康保険料、国民年金保険料、所得控除などの条件が異なるため、同じ額面収入でも手取りは一致しません。
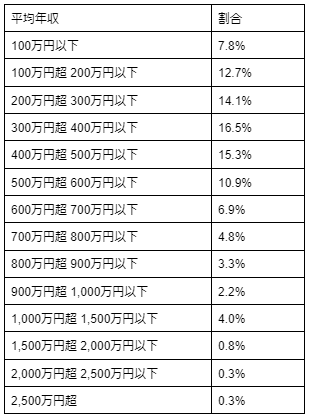
【年収別比較】650万円・700万円の手取りはいくら?
手取り額を比較する際は、年収だけでなく、試算に使われている前提条件も確認する必要があります。以下は、東京都在住、40歳未満、独身・扶養なし、協会けんぽ加入、前年も同水準の収入があり、給与収入を12か月で均等に受け取る会社員を想定した概算です。2026年分の所得税の改正後の控除を反映し、住民税は2026年度の目安を用いています。
| 額面年収 | 年間手取りの目安 | 月平均の手取り | 手取り率 |
|---|---|---|---|
| 600万円 | 約468万円 | 約39.0万円 | 約78.0% |
| 650万円 | 約504万円 | 約42.0万円 | 約77.5% |
| 700万円 | 約531万円 | 約44.2万円 | 約75.8% |
| 750万円 | 約562万円 | 約46.8万円 | 約74.9% |
※年収600万円・750万円の数値は比較用の概算です。年収650万円・700万円の試算も、保険料の等級や税額の端数処理などによって差が出ます。賞与なし、給与を12か月で均等に受け取る前提で、個別の給与明細を再現したものではありません。
年収650万円と700万円を比べると、額面の差は50万円ですが、手取りの差は年間約27万円です。増えた年収がすべて自由に使えるわけではなく、所得税や住民税、社会保険料の負担も増えるためです。
また、手取り率は年収が上がるにつれて低下する傾向があります。所得税には累進課税が採用されており、課税所得が一定の水準を超えると、超過した部分により高い税率が適用されます。ただし、年収が増えたからといって、年収全体に一律で高い税率がかかるわけではありません。
【2026年最新】手取り500万円から引かれる税金・社会保険料
年収650万円で手取り約504万円となるケースでは、主に健康保険料、厚生年金保険料、雇用保険料、所得税、住民税が差し引かれます。2026年度は子ども・子育て支援金も保険料負担に加わっています。
前述の標準モデルにおける年間の概算内訳は、次のとおりです。
- 健康保険料:約31万3,000円
- 厚生年金保険料:約58万2,000円
- 雇用保険料:約3万2,500円
- 子ども・子育て支援金:約7,300円
- 所得税・復興特別所得税:約18万5,000円
- 住民税:約34万2,000円
これらを合計すると、差し引かれる金額は約146万2,000円です。各項目の金額は、加入する健康保険や標準報酬月額、年齢などによって変動します。
社会保険料は、税金とは異なる仕組みで計算されます。厚生年金保険料率は日本年金機構の公表資料によると18.3%で固定されており、原則として会社と本人が半分ずつ負担します。本人負担は保険料率の9.15%相当です。ただし、実際の保険料は毎月の標準報酬月額や賞与の標準賞与額を基に算出されるため、単純に額面年収に9.15%を掛けた金額とは一致しません。
健康保険料率は加入先や都道府県によって異なります。協会けんぽの東京都の2026年度の健康保険料率は9.85%で、40〜64歳の加入者には全国一律の介護保険料率1.62%も加わります。2026年4月分からは、協会けんぽの子ども・子育て支援金率0.23%も適用されています。雇用保険についても、厚生労働省が公表した2026年度の一般の事業の労働者負担率は0.5%です。
所得税については、2026年12月1日に基礎控除などの改正が施行され、2026年分の所得税に適用されます。国税庁によると、基礎控除の引き上げや給与所得控除の最低保障額の引き上げなどが行われ、2026年12月の年末調整などに変更が生じます。11月までの源泉徴収事務には変更がないため、毎月の給与明細だけでは年間の税負担を判断しにくい点に注意が必要です。
一方、住民税は前年の所得を基に計算されます。2026年6月から2027年5月に給与天引きされる住民税は、原則として2025年の所得に対応するものです。2026年分の所得税改正が、そのまま2026年度の住民税に反映されるわけではありません。
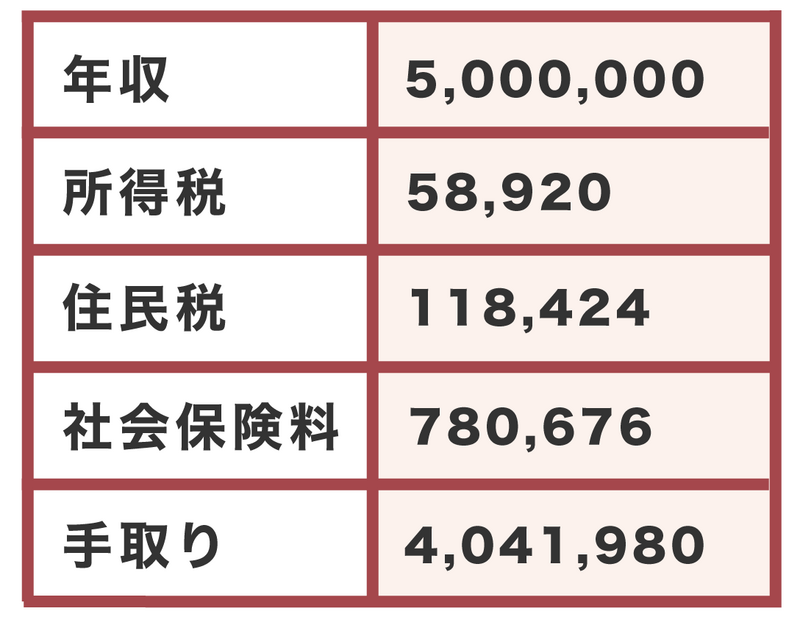
【月収とボーナス】手取り500万円なら毎月いくら使える?
年間の手取りが500万円でも、毎月の給与振込額が約41万7,000円になるとは限りません。年収に賞与が含まれているかどうかで、月々の手取りは大きく変わるためです。
年収650万円を例にすると、賞与なしで12か月均等に受け取る場合、額面月収は約54万2,000円、年間手取りを12で割った平均額は約42万円です。
一方、年間賞与が基本給の2か月分に相当する場合、年収650万円を14か月分で割った月給相当額は約46万4,000円です。これに賞与が年2回支給される形になります。実際の月々の手取りは、社会保険料や所得税の控除、会社の給与計算によって異なります。
ボーナスにも所得税や社会保険料がかかります。賞与の支給月は、普段の給与よりも振込額が増える一方、額面賞与の全額が手元に残るわけではありません。賞与の配分を変えても、年間の額面年収が同じなら、年間手取りは通常、大きくは変わらないものの、標準報酬月額や標準賞与額などの違いによって差が生じる場合があります。
住宅ローンや家賃、教育費などの固定費を考えるときは、年間手取りを12で割った平均額だけで判断しないことが大切です。賞与を生活費に組み込むよりも、毎月の給与だけで固定費を賄えるかを基準にすると、賞与が減った年にも家計を維持しやすくなります。
【独身・扶養あり】家族構成で手取りはどれくらい変わる?
同じ額面年収でも、配偶者控除や扶養控除を利用できる人は、独身・扶養なしの人と比べて手取りが増える場合があります。ただし、「扶養あり」という条件だけで手取りが一律に増えるわけではありません。
例えば、年収650万円で、所得税の配偶者控除の対象となる配偶者がいる場合、本人の合計所得金額などの条件を満たせば、所得税の配偶者控除は原則38万円です。住民税にも別の控除額が設けられています。税額の軽減効果は本人の課税所得や適用される税率によって異なります。
2026年分については、国税庁が公表する改正後の要件により、配偶者控除の対象となる配偶者の合計所得金額の要件は62万円以下となります。給与収入だけの場合の目安は136万円以下ですが、適用時期や所得の種類、本人側の所得要件なども確認する必要があります。
また、子どもがいる家庭では、年齢によって税制上の扱いが異なります。16歳未満の子どもは、通常の所得税の扶養控除の対象ではありません。16歳以上の扶養親族については、年齢や所得などの条件を満たすと扶養控除が適用される場合があります。
配偶者控除や扶養控除は、控除額そのものが現金で支給される制度ではありません。課税所得を減らし、その結果として税負担を軽くする仕組みです。社会保険上の扶養認定も税法上の扶養とは別の基準で判断されるため、両者を混同しないようにしましょう。
手取り額を比較するときは、「独身か既婚か」だけではなく、配偶者の収入、扶養親族の年齢と所得、本人の所得水準、社会保険の加入状況まで確認することが重要です。

【手取り計算シミュレーション】年収から逆算するときの注意点
手取り500万円を目指して年収を逆算する場合は、次の順序で計算すると、金額のズレを把握しやすくなります。
- 額面年収を確認する。基本給、残業代、課税手当、賞与など、年間の給与収入を合計します。
- 給与所得控除を差し引く。給与収入から給与所得控除を引いて、給与所得を計算します。
- 社会保険料を見積もる。健康保険、厚生年金、雇用保険、介護保険料など、本人負担分を確認します。
- 所得控除を反映する。基礎控除、配偶者控除、扶養控除、社会保険料控除などを適用します。
- 所得税・住民税を差し引く。所得税はその年の所得を基に計算し、住民税は原則として前年の所得を基に計算します。
2026年分の所得税を試算するときには、令和8年の給与所得控除と基礎控除の適用時期を特に確認してください。国税庁の資料では、2026年12月1日施行の改正後の基礎控除は、合計所得金額が一定の範囲内であれば104万円となる区分があります。ただし、所得水準によって控除額は異なり、誰にでも104万円が適用されるわけではありません。
また、給与所得控除は額面年収から一律に同じ金額を引く制度ではありません。2026年分・2027年分の給与所得控除は、国税庁の公表資料に基づき収入金額に応じて算定され、給与収入660万円を超える区分では収入金額の10%に110万円を加えた額が基本となります。ただし、660万円未満の場合は年末調整等のための給与所得控除後の給与等の金額の表による取り扱いがあります。
もう一つ注意したいのが、転職や就職初年度の住民税です。前年の所得が少ない場合、住民税の負担が通常より少なくなることがあります。その年の振込額だけを見て生活水準を上げると、翌年度に住民税の天引きが始まった際、想定より手取りが減る可能性があります。
正確な金額を知りたい場合は、国税庁の税額計算に関する資料、日本年金機構の厚生年金保険料率、協会けんぽの都道府県別保険料率、勤務先の給与明細を組み合わせて確認する方法が有効です。年収だけを入力する手取り計算シミュレーションは便利ですが、年齢や扶養条件、賞与の配分、居住地などが実際の状況と一致しているかを確かめましょう。
【手取り500万円の額面】に関するよくある質問(FAQ)
Q1:手取り500万円を得るには年収いくら必要ですか?
A1:会社員なら、額面年収約645万〜650万円が目安です。年収650万円で年間手取り約504万円となる試算例があります。ただし、年齢、扶養状況、健康保険料率などによって変わります。
Q2:年収650万円の月収と手取りはいくらですか?
A2:賞与なしで12か月均等に受け取る場合、額面月収は約54万2,000円、年間手取りを12で割った平均額は約42万円です。実際の給与振込額は、税金や社会保険料の控除額によって異なります。
Q3:年収700万円の手取りはいくらですか?
A3:独身・扶養なし、40歳未満、東京都在住、協会けんぽ加入などの条件では、年間約531万円、月平均約44万2,000円が目安です。賞与や居住地などが違えば金額も変わります。
Q4:扶養家族がいれば手取りは必ず増えますか?
A4:必ず増えるわけではありません。配偶者控除や扶養控除の対象となる条件を満たせば税負担が軽くなる可能性がありますが、子どもの年齢や扶養親族の所得などによって扱いは異なります。
Q5:2026年の所得税改正で、毎月の手取りはすぐ増えますか?
A5:2026年の基礎控除などの改正は原則12月1日に施行され、2026年分の所得税に適用されます。国税庁によると、11月までの源泉徴収事務に変更はなく、12月の年末調整などで改正が反映されます。そのため、改正による影響が毎月の給与にすぐ同じ形で表れるとは限りません。
まとめ:手取り500万円を目指すなら額面年収と年間収支を確認
手取り500万円を得るための額面年収は、会社員なら約645万〜650万円が目安です。年収650万円の手取りは約504万円、年収700万円では約531万円となる試算例があり、年収が増えても社会保険料や税金が差し引かれるため、額面の増加分がそのまま手元に残るわけではありません。
2026年は所得税の基礎控除などに改正があり、12月の年末調整に影響します。一方、住民税は前年の所得を基に計算されるため、所得税と同じタイミングで変わるとは限りません。最新の制度に沿って計算することが、手取りを正しく把握する第一歩です。
転職や昇給を検討している人は、提示された年収だけで判断せず、賞与を含む年間手取り、毎月の振込額、固定費を支払った後に残る金額を比較しましょう。扶養家族や年齢、社会保険の加入先まで含めて試算すれば、自分に必要な年収と無理のない生活予算が見えてきます。 (出典: 手取り 500 万 額面(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
