ほくろ除去は保険適用になる?条件・費用・自費診療との違いと病院選び
2026年現在、美容や身だしなみへの意識が高まる中、「気になるほくろを取ってすっきりさせたい」と考える人が増えています。しかし、インターネット上では「ほくろ除去は保険が利くのか、それとも全額自費になるのか」という疑問や、費用の違いに関する様々な情報が飛び交っています。悪性の疑いがある場合や機能障害を伴うケースを除き、一般的には美容目的の処置は自由診療扱いとなるため、その線引きを正しく理解しておくことが重要です。
本記事では、皮膚科や形成外科における診察の実態、3割負担が適用される具体的な条件、美容目的の自費診療との費用の違い、さらには生命保険の適用の可能性や病院選びの基準まで、現役医師監修の最新情報をもとに分かりやすく徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ほくろ除去は悪性の疑いや日常生活に支障をきたす機能障害がある場合に限り、健康保険(3割負担・数千円〜)が適用されます。
- 要点2:単なる美容目的の除去や見た目の改善を希望する場合は、自由診療(数千円から10万円以上)となり、全額自己負担となります。
- 要点3:保険適用の可否は医師による医学的診断で決まるため、まずは自己判断せず皮膚科や形成外科を受診することが必須です。
ほくろ除去が保険適用になる条件とは?医学的理由と判断基準
ほくろ除去を検討する際、誰もが気になるのが「保険が適用されるかどうか」という点です。報道各社や医療機関の公式情報によると、医療保険(3割負担など)が使えるかどうかの最大の分岐点は、その処置が「治療を目的としているか、あるいは美容目的であるか」という点にあります。
具体的に保険診療として認められるのは、医師が診察の結果、悪性腫瘍(基底細胞癌やメラノーマなど)の疑いがあると判断した場合や、衣服の擦れによって出血を繰り返す、あるいは視界を遮るなどの明確な機能障害や身体的苦痛がある場合です。こうしたケースでは、健康保険を用いた切除手術や病理検査が行われます。
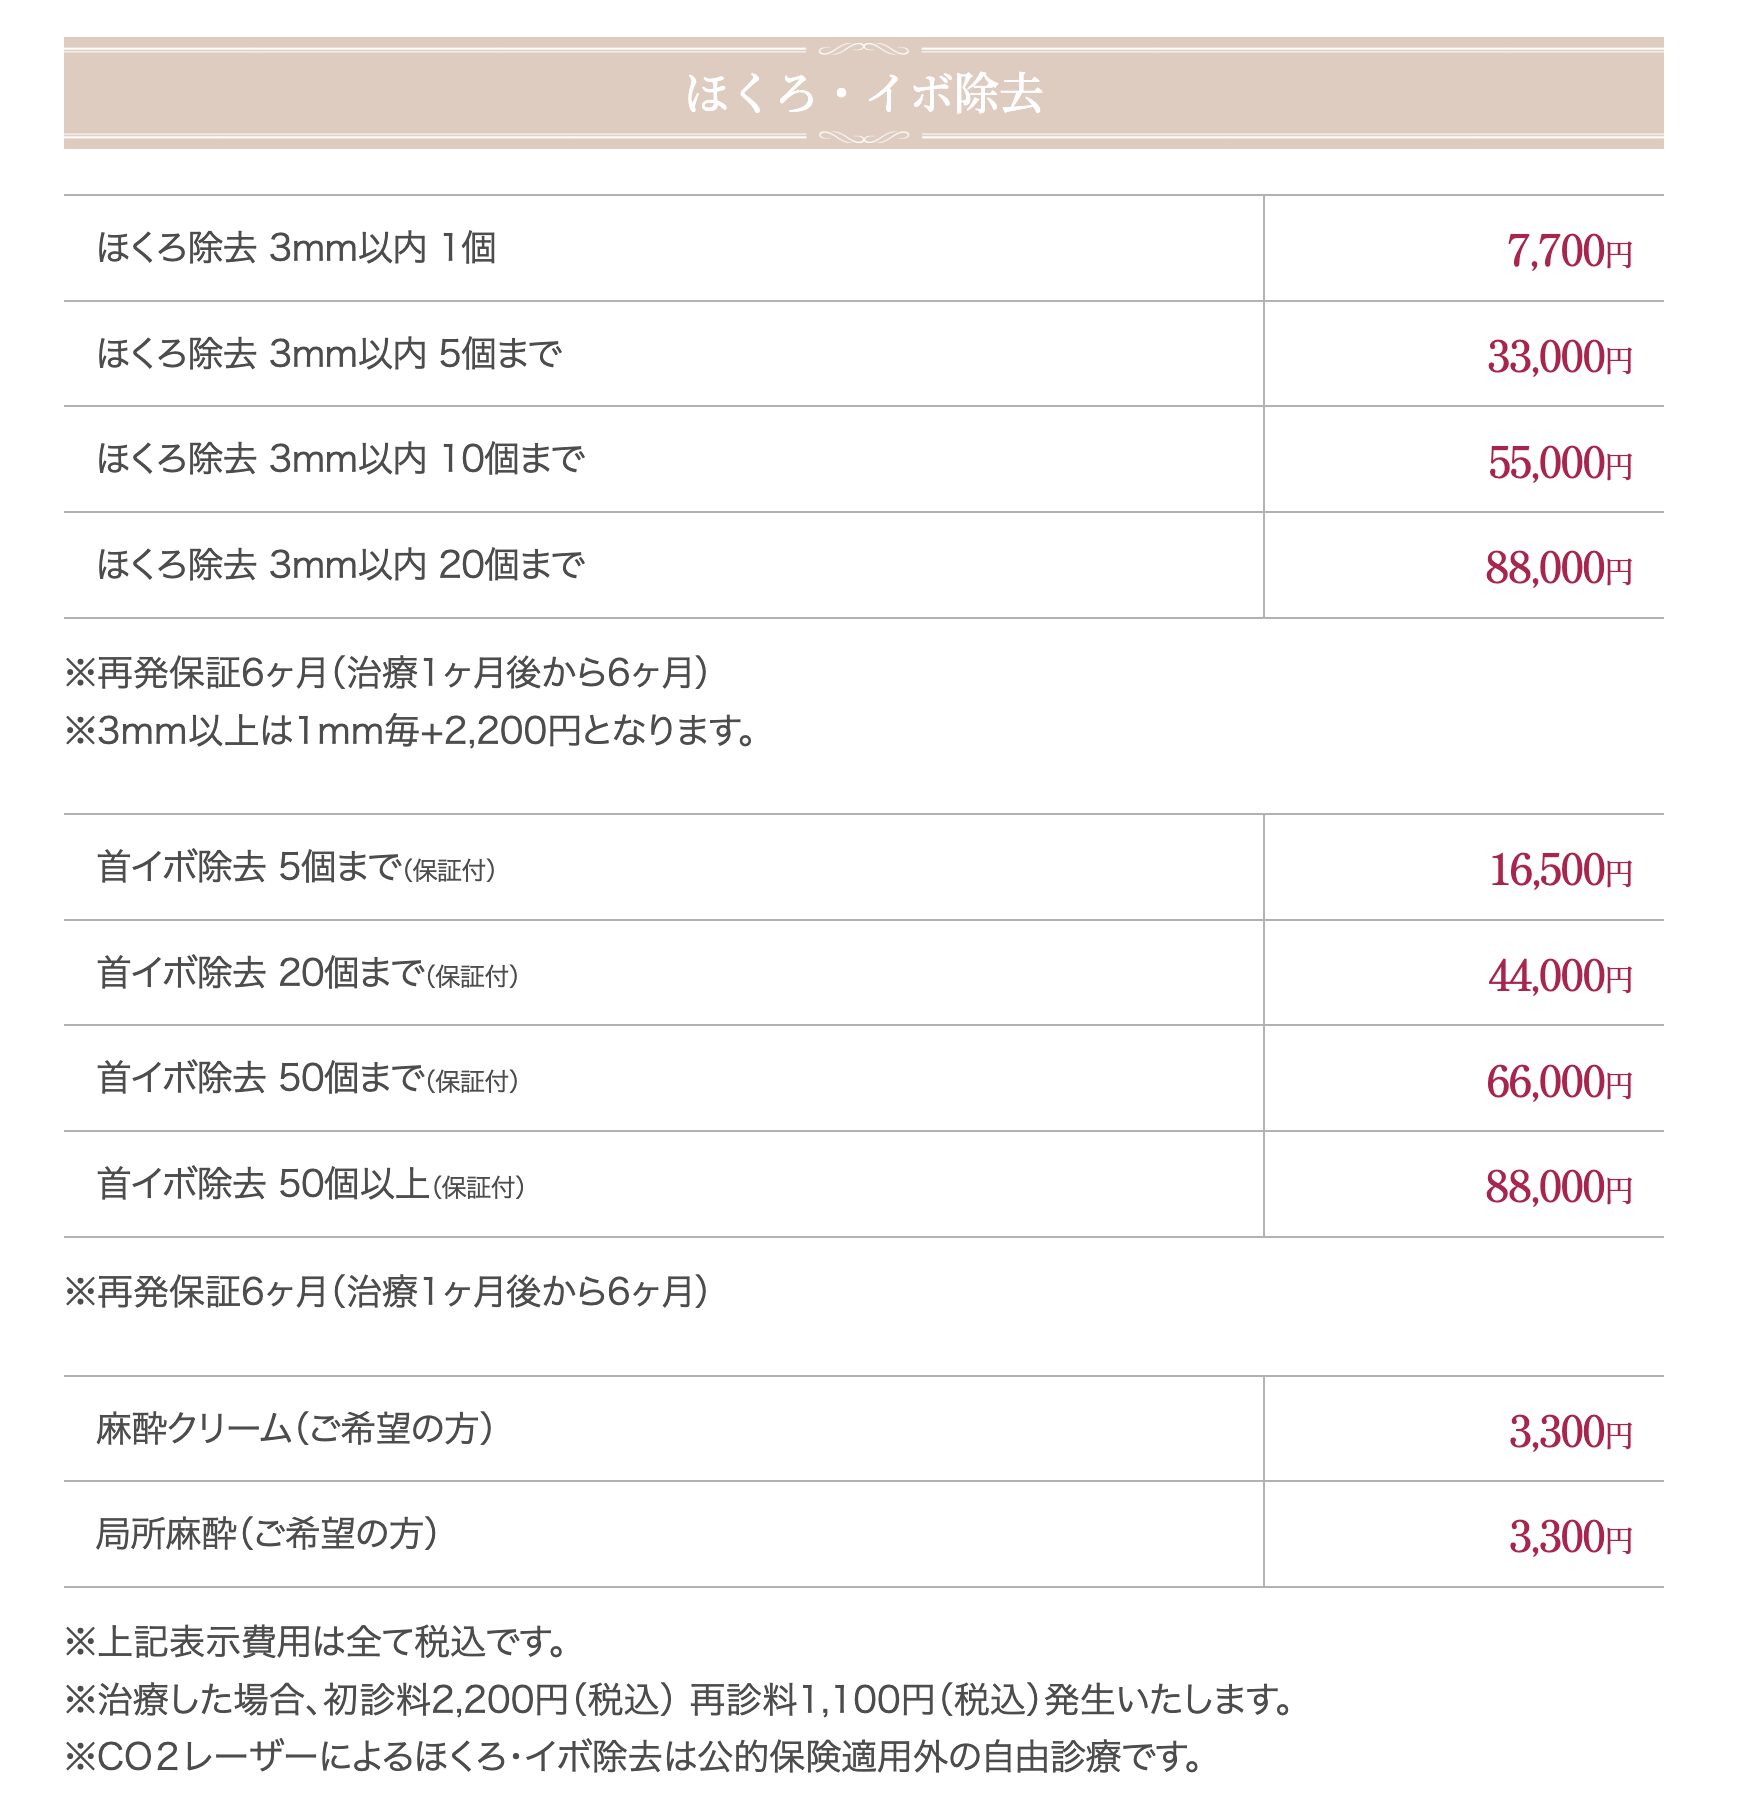
保険診療と自費診療の違い:費用・治療法・メリットの徹底比較
保険診療と自費診療では、使用できる機器や費用、術後の仕上がりの選択肢に大きな違いがあります。それぞれの特徴を正しく把握し、自分の目的に合った方法を選択することが大切です。
以下の比較表に、保険診療と自由診療の主な違いを整理しました。
| 診療区分 | 対象となるケース・目的 | 主な治療法 | 費用の目安(3割負担/自費) | メリット・デメリット |
|---|---|---|---|---|
| 保険診療 | 悪性の疑い、炎症・出血、機能障害(衣服の擦れ、視界の妨げなど) | 切除縫合術(メスでの切除)、病理検査 | 数千円〜1万数千円程度(保険適用) | 経済的負担が少ない反面、縫合跡が残る可能性や病理検査が必須となる |
| 自由診療(美容目的) | 見た目のコンプレックス解消、シミや盛り上がりのないすべすべした肌の希望 | 炭酸ガスレーザー(CO2レーザー)、電気メス、切除など | 数千円〜10万円以上(クリニックや個数により異なる) | 傷跡が目立ちにくい最新施術が選べるが、全額自己負担となる |
表からもわかるように、医学的な必要性がない限りは自由診療となりますが、湘南美容クリニックをはじめとする多くの美容皮膚科や美容外科では、炭酸ガスレーザーを用いた痛みの少ない施術を1万円前後から提供しているケースもあります。ただし、費用面だけでなく、医師の技術やアフターケア体制を確認することが欠かせません。
炭酸ガスレーザーと切除手術:それぞれのメリット・デメリット
ほくろ除去に使われる主な施術方法には、大きく分けて「炭酸ガスレーザー」と「切除手術(メスによる切り取り)」があります。これらは適用となる症状や目的に応じて使い分けられます。
炭酸ガスレーザーは、水分に反応するレーザー光を使ってほくろの組織を蒸散させる方法です。出血が少なく、ダウンタイムが比較的短い点がメリットですが、深い根を持つほくろの場合は取りきれずに再発するリスクや、一時的に陥没したような跡が残る可能性があります。
一方で、メスで皮膚ごと切り取って縫合する切除手術は、再発のリスクが極めて低いことや、採取した組織を病理検査に出して悪性かどうかを確実に見極められるという大きなメリットがあります。特に大きめのほくろや盛り上がった母斑に対しては、形成外科での切除が第一選択となることが多いです。

生命保険の医療保険はおりる?適用条件と給付金の仕組み
「ほくろ除去の治療費に対して、加入している生命保険から給付金や保険金がおりるのか」という疑問もよく持たれるポイントです。結論から言うと、美容目的の自費診療で行ったほくろ除去については、生命保険の給付対象外となります。
しかし、医師によって「悪性腫瘍の疑いがある」と診断され、保険診療として手術(皮膚悪性腫瘍切除術など)が行われた場合や、病理検査で悪性と判明した場合には、契約している医療保険やがん保険の手術給付金の対象となるケースがあります。加入している保険の契約内容や約款によって条件が異なるため、手術前に保険会社へ確認してみるのが確実です。
病院選びの基準:皮膚科と形成外科のどちらを受診すべきか
ほくろ除去を考えたとき、「どの病院やクリニックに行けばよいのか」と悩む人は少なくありません。基本的には、保険診療を希望する場合も美容目的の場合も、まずは「皮膚科」または「形成外科」を掲げる医療機関を受診するのが王道です。
皮膚科は肌のトラブル全般の診断やレーザー治療に強く、形成外科は傷跡をいかに目立たせずにきれいに縫合するかという外科的技術に長けています。特に顔や露出部など、見た目の仕上がりが気になる部位の切除を検討している場合は、形成外科専門医が在籍しているクリニックを選ぶと安心感が増します。

【ほくろ除去保険適用】に関するよくある質問(FAQ)
Q1:ほくろ除去を保険適用で受けるには、最初から「痛い」「出血する」と訴えるべきですか?
A1:虚偽の申告をする必要はありません。日常的にブラジャーや洋服の襟、髭剃りなどで擦れて出血したり痛みがある場合は、その旨を正確に医師に伝えることで、医学的な必要性を判断してもらうことができます。
Q2:美容目的のほくろ除去で、保険証を使わずに医療費控除を受けることはできますか?
A2:原則として、見た目を整えるための美容整形や美容目的のレーザー治療は、所得税の医療費控除の対象外となります。ただし、医師によって治療が必要と診断された病気の治療費(保険診療部分や病理検査費用など)であれば対象に含まれます。
Q3:保険適用で取ったほくろは、再び同じ場所に生えてくることはありますか?
A3:保険適用の切除縫合術であれば、根元からしっかりと切り取って縫合するため基本的に再発率は低いですが、レーザー治療などの場合は組織の取り残しにより再発することが稀にあります。
まとめ:今後の動向と失敗しないための判断基準
ほくろ除去を検討する際は、自身の目的が「健康上の懸念や機能障害の解消(保険診療)」にあるのか、「見た目の美しさの追求(自由診療)」にあるのかを明確にすることが全ての出発点となります。ネット上の噂や誤った情報に惑わされず、まずは信頼できる皮膚科や形成外科の医師による対面診察を受け、それぞれの治療法のメリット・デメリット、費用、傷跡のリスクを十分に納得した上で選択しましょう。 (出典: ほくろ 除去 保険 適用(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
