借り上げ社宅とは?仕組み・メリット・デメリットから家賃相場・税務の50%ルールまで徹底解説
2026年現在、多くの企業で導入が進んでいる福利厚生制度の一つが「借り上げ社宅」です。企業が賃貸物件を法人契約で借り受け、それを従業員に社宅として貸し出す仕組みであり、生活費の大きな割合を占める住居費を効率的に抑えられる手段として、企業・従業員の双方から改めて高い注目を集めています。
本記事では、借り上げ社宅の基本的な仕組みから、社有社宅や住宅手当との決定的な違い、気になる家賃相場や経費計上・税務の条件(50%ルール)、さらには導入におけるメリット・デメリットまで、現場の最新実務に即して分かりやすく徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:企業が物件を法人契約し、従業員に安価で貸し出すことで、双方に大きな節税・生活費削減メリットが生まれる。
- 要点2:「住宅手当」とは異なり、現金ではなく現物(社宅)として支給されるため、所得税や社会保険料の負担を軽減できる。
- 要点3:家賃相場や税務上の「賃料相当額(50%ルール)」の計算基準を正しく理解することが、適正運用とトラブル防止の鍵となる。
借り上げ社宅とは?制度の基本仕組みと「社有社宅」「住宅手当」との違い
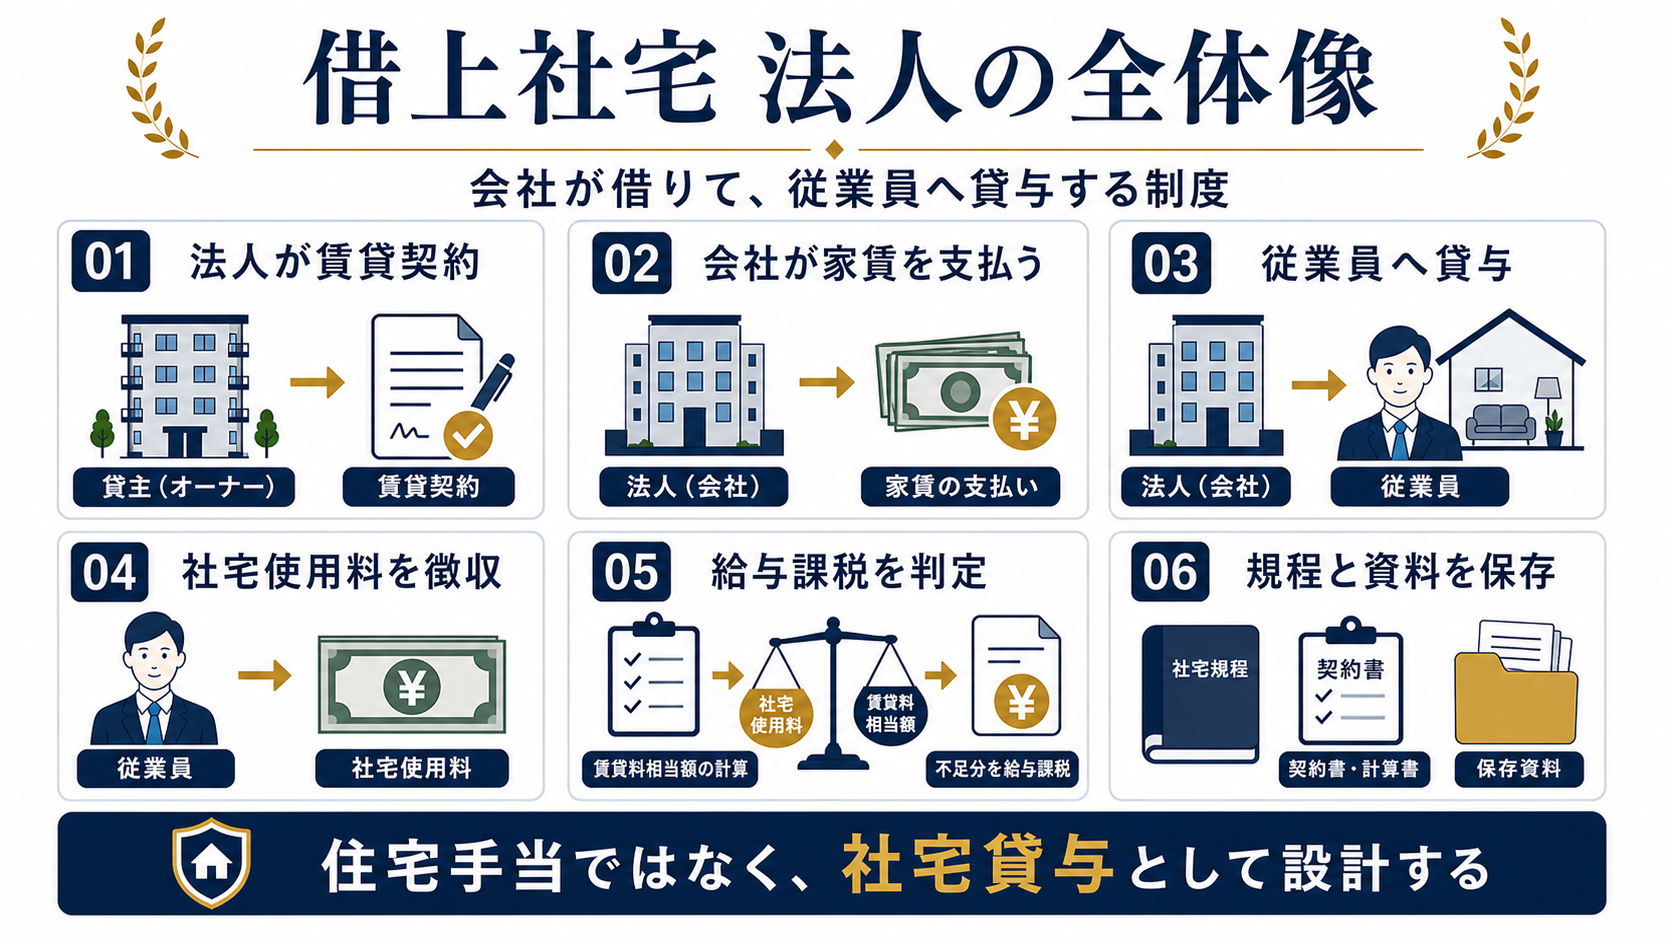
借り上げ社宅とは、企業が不動産会社や大家(オーナー)と直接賃貸借契約(法人契約)を結び、その物件を自社の従業員に社宅として貸し出す制度を指します。個人契約とは異なり、契約名義人が企業になる点が最大の特徴です。この制度を正しく理解するためには、混同されやすい「社有社宅」および「住宅手当」との違いを押さえる必要があります。
社有社宅は、企業が自社で土地や建物(社員寮など)を所有し、それを従業員に貸し出す形態です。一方、借り上げ社宅は自社保有物件ではなく市場の賃貸物件を企業が借り上げるため、初期投資や維持管理コストを抑えつつ柔軟に導入できるメリットがあります。また、現金で家賃補助を支給する「住宅手当」と比較した場合、住宅手当は給与扱いとなり課税対象(所得税・住民税・社会保険料の算定基礎)に含まれますが、借り上げ社宅は適切な家賃を従業員から徴収することで、給与課税を回避し税負担を大幅に軽くできるという大きな違いがあります。
企業と従業員それぞれのメリット・デメリット
借り上げ社宅制度は双方にメリットがある一方で、運用上の注意点やデメリットも存在します。導入を検討する際や制度を利用する際には、それぞれの視点をフラットに把握しておくことが不可欠です。
【従業員側のメリット】何よりもまず、家賃負担を大幅に軽減できる点が挙げられます。市場相場よりも低い自己負担額(賃料相当額)で住むことができ、浮いた分を貯蓄や自己投資に回せます。また、個人契約時に必要な敷金・礼金・仲介手数料などの初期費用を企業が負担してくれるケースが多く、引っ越しのハードルが下がります。さらに、給与として現金支給されないため、所得税や社会保険料の負担が増えないことも実質的な手取りアップに直結します。
【従業員側のデメリット】物件の選択に一定の制限がかかる場合があります。企業の社内規定や家賃上限(エリアや役職ごとの枠)が設けられているため、希望するすべての物件を選べるわけではありません。また、退職時には原則として退去しなければならない点も、ライフプランを立てる上で留意すべきポイントです。
【企業側のメリット】優秀な人材を確保・定着させるための強力な福利厚生武器になります。また、家賃の一定額を福利厚生費や地代家賃として経費計上できるため、法人税の節税効果が期待できます。さらに、社員寮(社有社宅)のように大規模な固定資産を抱えるリスクがなく、事業展開や人員の増減に応じて柔軟に物件の契約・解約ができる機動性も魅力です。
【企業側のデメリット】契約管理や毎月の家賃徴収、不動産会社との折衝といったバックオフィスの事務負担が発生します。また、従業員が退職や転勤した際の入退去手続きや原状回復費用の処理など、継続的な管理コストを見込んでおく必要があります。
気になる借り上げ社宅の家賃相場と企業・従業員の負担割合
借り上げ社宅を導入する際、最も気になるのが「家賃相場」と「実際の負担割合」です。一般的に企業が全額を負担する「完全社宅型」と、家賃の一部を従業員が給与天引きなどで負担する「一部負担型」に分かれます。
市場における借り上げ社宅の家賃相場は、企業の規模、業界、および従業員の役職や勤務地(都市部か地方か)によって大きく変動します。例えば、都心部の主要ビジネス街に近いエリアでは、ワンルーム・1Kであっても月額8万円〜12万円程度が相場となることが多く、ファミリー向けであれば15万円〜25万円以上になることも珍しくありません。企業側は、こうした相場を踏まえて「役職ごとに上限家賃(例:一般社員は月8万円まで、管理職は12万円までなど)」を社内規定で定めているのが一般的です。
| 負担モデル | 企業側の負担内容 | 従業員側の負担内容 | 主な特徴・メリット |
|---|---|---|---|
| 完全社宅型(全額会社負担) | 家賃全額(および一部初期費用) | 原則0円(または微小な管理費等) | 採用力強化・福利厚生の目玉として非常に強力。 |
| 一部負担型(標準的モデル) | 家賃の過半数〜大部分 | 決定された賃料相当額(給与控除) | 税務上の適正基準をクリアしやすく、節税効果と公平性を両立。 |
| 住宅手当支給型(参考比較) | 一律または条件別の手当額 | 差額の自己負担 | 現金支給のため事務処理は楽だが、課税対象となり節税効果は薄い。 |
経費計上と税務の「50%ルール」・賃料相当額の仕組み
借り上げ社宅を運用する上で絶対に避けて通れないのが、税務上のルール、特に「賃料相当額」と「50%ルール」の理解です。税務署から「給与の現物支給(実質的な給与の上乗せ)」とみなされないためには、従業員から一定額以上の家賃(賃料相当額)を徴収し、差額を適切に経費処理する必要があります。
国税庁が定める「賃料相当額」の算出方法は、物件の広さや固定資産税の課税標準額に基づいて複雑に計算されますが、一般的な目安として以下の3要素で構成されます。
1. 小規模住宅の場合の計算:床面積が木造等で132平方メートル以下、その他で99平方メートル以下の住宅は、①(その年度の建物の固定資産税の課税標準額×0.2%)+②(12円×家の総床面積(㎡)/3.3)+③(その年度の敷地の固定資産税の課税標準額×0.22%)の合計額が「賃料相当額」の最低ラインとなります。
2. 50%ルールの重要性:実務上最も重要なのが、企業が支払う実際の賃料と従業員から徴収する家賃の関係です。従業員から「賃料相当額以上」の家賃を徴収していれば、企業が負担した差額分は福利厚生費(または地代家賃)として全額経費に算入できます。しかし、もし徴収額が賃料相当額の半分(50%)未満である場合や、無償で貸し付けている場合は、その差額分が「経済的利益」とみなされ、従業員の給与として課税(所得税の課税対象)されてしまいます。そのため、少なくとも算出された賃料相当額以上の金額を従業員から確実に徴収することが、税務リスクを防ぐ絶対条件となります。
3. 役員社宅の場合の厳格化:対象が一般従業員ではなく「役員」である場合、計算式や適用基準がさらに厳格になります。役員社宅の場合は、床面積によって「小規模な住宅」か「それ以外の豪華社宅(床面積が広い、または取得価額や賃料が著しく高い物件)」に分類され、豪華社宅に該当すると、実勢家賃の50%以上またはそれ以上の金額を自己負担させなければ役員賞与認定されるリスクがあります。
借り上げ社宅を導入・契約する際の流れ
実際に企業が借り上げ社宅制度を導入し、従業員が物件に入居するまでの一般的な実務手順は以下の通りです。
1. 社内規定(社宅規程)の整備・策定:まずは対象者の範囲、家賃の上限額、自己負担割合、引っ越し費用の負担区分などを定めた社宅規程を作成・変更します。これが税務上の根拠ともなるため、税理士や社労士等の専門家を交えて整備することが重要です。
2. 不動産会社との法人契約締結:企業と賃貸物件のオーナー(または管理会社)の間で、建物賃貸借契約(法人契約)を結びます。契約書類には、社宅として使用する旨や、退去時の原状回復義務の範囲などを明確に記載します。
3. 従業員との社宅賃貸契約・入居:企業と従業員の間で「社有(借り上げ)社宅使用契約」を結び、賃料相当額(自己負担分)を毎月の給与から天引き(控除)する手続きを行います。その後、鍵の受け渡しを経て入居が完了します。
【借り上げ社宅とは】に関するよくある質問(FAQ)
Q1:内定者の段階や試用期間中でも、借り上げ社宅を利用することはできますか?
A1:企業の社宅規程によって異なりますが、多くの企業では正式な雇用契約が結ばれた正社員や契約社員を対象としています。ただし、内定者であっても転居を伴う採用や遠方からの入社の場合、特例として利用を認める規定を設けている企業も少なくありません。
Q2:自己都合で引っ越しをする際、初期費用や退去費用は会社が出してくれますか?
A2:異動や転勤など「会社都合」による転居の場合は、企業が初期費用や引っ越し代を全額(または一部)負担するのが一般的です。一方、結婚やプライベートな理由など「自己都合」の場合は、規定によって従業員自身の負担となるケースが大半です。
Q3:退職することになった場合、すぐに退去しなければなりませんか?
A3:借り上げ社宅はあくまで「在職中の福利厚生制度」として会社が契約しているものであるため、退職日(または退職後一定の猶予期間、通常は数週間〜1ヶ月程度)をもって退去するか、個人名義に契約を切り替えて住み続ける(再契約)必要があります。
まとめ:今後の動向と失敗しないための判断基準
借り上げ社宅制度は、物価上昇や生活コストの変動が大きい2026年現在においても、企業にとっては優秀な人材確保のための強力なインセンティブであり、従業員にとっては生活基盤を安定させるための非常に合理的な仕組みです。
導入や利用にあたっては、単なる「家賃の肩代わり」として捉えるのではなく、適切な社宅規程の整備、税務上の賃料相当額(50%ルール)の正確な計算、そして企業と従業員の負担バランスをクリアにすることが成功の鍵となります。自社の規模や財務状況、従業員のニーズに合わせた柔軟な運用設計を行い、労務・税務リスクのない健全な活用を目指しましょう。 (出典: 借り上げ 社宅 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
