車両保険とは?必要性の判断基準や一般型とエコノミー型の違い、保険料を抑える方法を徹底解説
自動車保険の契約更新時や新しい愛車を迎える際、もっとも頭を悩ませる選択肢の一つが「車両保険」の有無ではないでしょうか。事故による自身の車の損害を補償してくれる心強い存在である一方、保険料の負担が増すことから「本当に必要なのか」「いらないのではないか」と迷うドライバーも少なくありません。
本記事では、車両保険とはそもそもどのような仕組みなのか、補償の範囲から加入率の現状、一般型とエコノミー型(限定型)の違いまで、2026年現在の最新動向を踏まえて分かりやすく解説します。自身のライフスタイルや車の価値に合わせた最適な選び方の基準を一緒に見ていきましょう。
📌 【この記事の重要ポイントまとめ】
- 要点1:車両保険とは、事故や自然災害、盗難などによって自分の車が受けた損害を補償する任意保険の補償メニューである。
- 要点2:現在の加入率は約62.8%となっており、車の価値、貯蓄状況、駐車環境などを基準に必要性を判断することが重要である。
- 要点3:保険料を抑えるには、補償範囲を絞ったエコノミー型の選択や免責金額(自己負担額)の設定が効果的である。
車両保険とは?基本の仕組みと補償される範囲
自動車保険における車両保険とは、契約している自動車が事故や偶然のトラブルによって損害を受けた際に、その修理費用や買い替え費用が支払われる補償の仕組みです。相手がいる交通事故で相手側の対物賠償保険から支払われる損害とは異なり、あくまで「自分の車」を守るための補償として任意で付帯します。
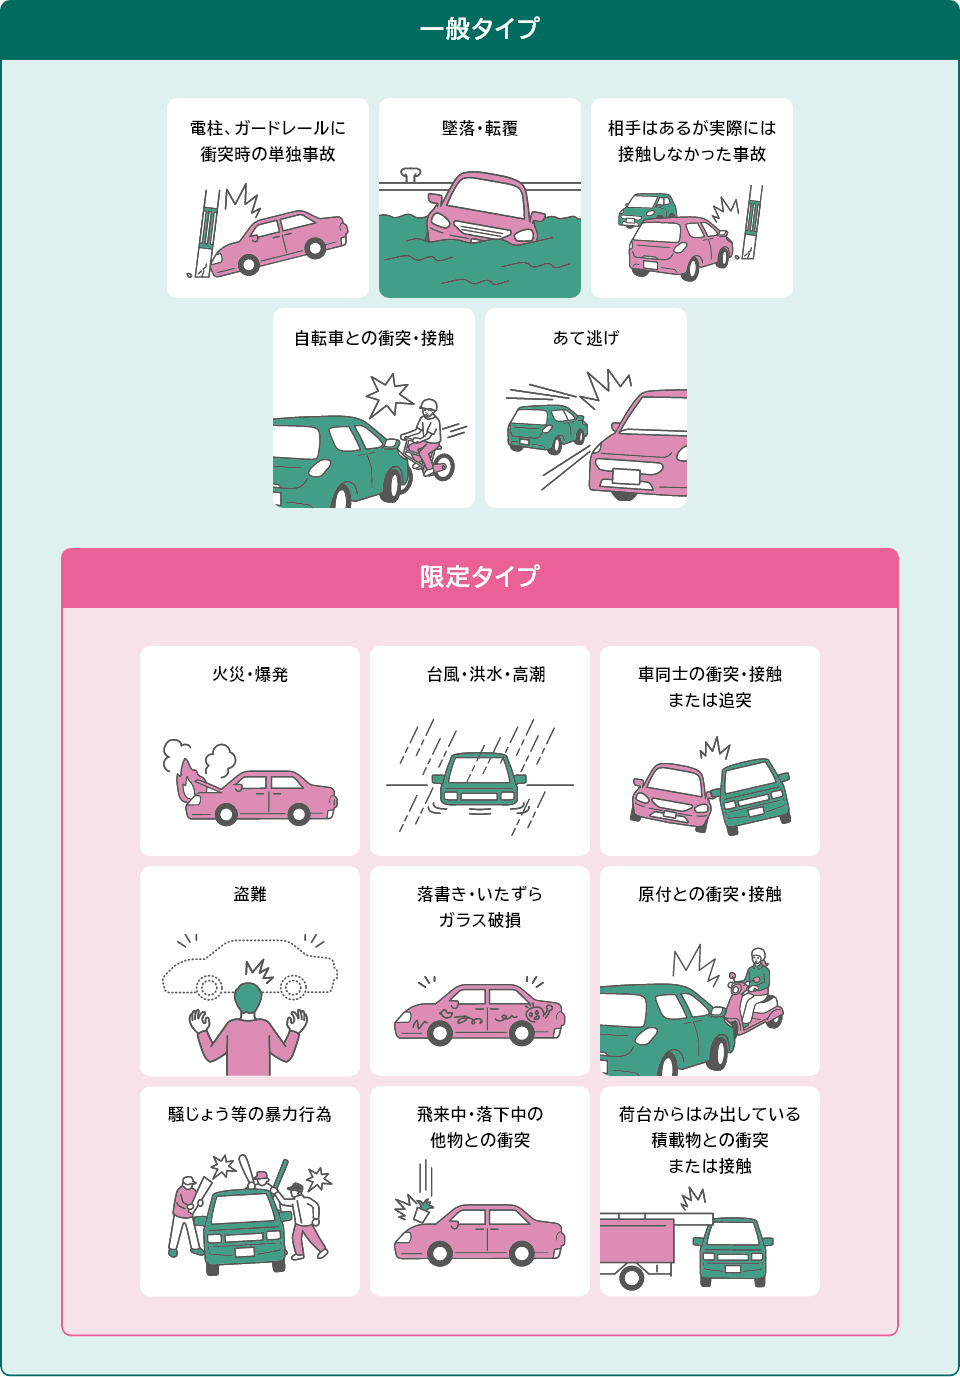
JAFなどの各種自動車情報機関や損害保険会社の解説でも触れられている通り、車両保険が適用される具体的なトラブルの範囲は非常に広範です。走行中の他の車との衝突や接触事故だけでなく、電柱やガードレールへの自損事故、飛び石によるフロントガラスの破損、さらには台風や洪水といった自然災害、火災、いたずら、さらには盗難被害まで対象となります。
ただし、地震・噴火またはこれらによる津波によって車が損害を受けた場合は、通常の車両保険では補償対象外となるケースが多いため注意が必要です。これらをカバーするには、別途「地震・噴火・津波危険車両保険特約」などの特約に加入しておく必要があります。

一般型とエコノミー型(限定型)の違いと特徴
車両保険には大きく分けて「一般型」と「エコノミー型(限定型)」の2つの契約タイプが存在します。それぞれの補償範囲や特徴を正しく理解することで、無駄な保険料を削りつつ、自分に必要な備えを選択することが可能です。損保ジャパンなどの主要損害保険会社が提供するプランでも、この区分が基本となっています。
一般型は、補償範囲がもっとも手厚いフルカバータイプの契約です。電柱への単独衝突事故(自損事故)や、相手が特定できない当て逃げ被害などもすべて補償の対象に含まれます。新車やローンが残っている車、運転に不安がある初心者ドライバーなどに選ばれる傾向があります。
一方でエコノミー型は、自損事故や当て逃げなどを補償対象外に除外することで、保険料を安く抑えられるのが特徴です。一般型と比べて補償範囲が狭くなりますが、他の車との衝突や盗難、火災、台風などの自然災害による損害はしっかりとカバーされるため、コストパフォーマンスを重視するドライバーに支持されています。
| 契約タイプ | 一般型(フルカバー) | エコノミー型(限定型) |
|---|---|---|
| 補償される主な損害 | 他の車との衝突、自損事故、当て逃げ、盗難、火災、台風・洪水などの自然災害、いたずら | 他の車との衝突、盗難、火災、台風・洪水などの自然災害、いたずら |
| 補償されない損害 | 特になし(地震等は原則対象外) | 自損事故、電柱との接触(単独)、当て逃げ |
| 保険料の傾向 | 高め(補償が手厚いため) | 安め(リスクを絞るため) |
| おすすめな人 | 新車に乗っている人、ローン残債がある人、運転に不安がある人 | 車の価値が下がっている人、運転技術に自信がある人、保険料を抑えたい人 |
車両保険の加入率はどのくらい?みんなの選択実態
みんかぶ保険などの調査データによると、日本国内における自動車の車両保険の加入率は約62.8%となっています。およそ10人中6人以上のドライバーが車両保険に加入している計算になり、多くの人が自分の車の損害に対する備えを重要視していることがうかがえます。
しかし、加入率は一律ではなく、車の所有年数や車種、年齢層によって大きく変動します。新車購入時には約8〜9割の人が加入する一方で、初度登録から年月が経過し車の市場価値(時価額)が下がった中古車の場合は、加入率が低下する傾向にあります。これは、万が一の全損時に支払われる保険金額(車両保険金額)が少なくなっていくためです。
車両保険がいらないと言われる理由と必要性の判断基準
「車両保険はいらない」と主張される背景には、いくつかの合理的な理由が存在します。主な理由として、保険料の負担が年間数万円単位で跳ね上がること、万が一事故を起こして車両保険を使ってしまうと翌年の等級が下がり(3等級ダウン)、結果的に長期的な保険料が値上がりすることが挙げられます。
また、貯蓄に十分な余裕があり、万が一車が全損して買い替えることになっても現金で対応できる場合は、毎月高い保険料を払い続けるよりも、その分を貯金に回した方が合理的という考え方も成り立ちます。
では、どのような基準で加入・非加入を判断すべきなのでしょうか。専門家や保険会社が推奨する5つの判断基準を整理すると、以下のようになります。
1. 車の時価額と買い替え資金の有無:車が全損した際、貯蓄からすぐに同等程度の車を購入できるか。
2. ローンの残債:車をローンで購入しており、万が一全損した際に「車がないのにローンだけが残る」状態を回避したいか。
3. 車の利用頻度と駐車環境:通勤や仕事で毎日使用し走行距離が多いか、あるいは台風や浸水リスクの高い地域、盗難多発地域に駐車していないか。
4. 運転者のスキルと範囲:家族内で運転免許を取ったばかりの初心者や高齢ドライバーが運転する機会があるか。
5. 家計のキャッシュフロー:毎月の固定費としての保険料上昇が、家計を圧迫しない範囲内におさまるか。
車両保険の保険料を抑える効果的なテクニック
車両保険の必要性は感じつつも、毎年の保険料が高すぎて頭を抱えているという場合は、いくつかの見直しポイントを取り入れることで、補償を大きく削ることなく保険料を大幅に抑えることができます。
一つ目は「免責金額(自己負担額)」の設定を見直す方法です。「5万円-10万円」といった設定(1回目の事故では5万円、2回目以降は10万円を自己負担する)にすることで、保険会社がリスクを分散でき、保険料を安くすることができます。修理費用が少額の場合は保険を使わずに自己負担し、全損や大破といった高額な損害の時だけ車両保険に頼るという割り切りが効果的です。
二つ目は、先述したエコノミー型への切り替えです。単独事故のリスクを許容できるのであれば、一般型からエコノミー型へシフトすることで、保険料を効果的に節約できます。

【車両保険とは】に関するよくある質問(FAQ)
Q1:車両保険を使うと翌年の保険料はどれくらい上がりますか?
A1:事故の内容によって異なりますが、車両保険を使用すると原則として翌年の等級が3等級下がり、事故有係数適用期間が3年間設定されます。これにより、数年間は保険料が割高になるため、修理費用が自己負担額や翌年以降の保険料値上がり分を下回る場合は、あえて保険を使わずに自己負担する方がお得になるケースもあります。
Q2:古い車でも車両保険に加入する意味はありますか?
A2:車が古くなり市場価値(時価額)が低くなると、全損時に受け取れる保険金額も少なくなります。支払われる保険金額よりも年間の車両保険料の方が高くなってしまうケースや、万が一の時は貯金で買い替えができる場合は、車両保険を外して保険料を安く抑えるのが一般的です。
Q3:もらい事故で相手がいる場合でも自分の車両保険は使えますか?
A3:相手の過失割合が大きい事故であっても、自分の車両保険を使用することは可能です。自身の保険会社からいったん保険金を受け取り、その後保険会社が相手側と示談交渉を行う方法(いわゆる車両保険の先行使用)が取れるため、修理をスムーズに進めたい場合に有効です。
まとめ:今後のカーライフと失敗しないための判断基準
車両保険とは、予期せぬ事故や自然災害から自分の愛車と家計を守るための心強いセーフティネットです。約62.8%という加入率が示す通り、多くのドライバーが万が一のリスクに備えて選択しています。
一方で、すべてのドライバーに一律で必須というわけではありません。自身の貯蓄状況、車の価値、駐車環境、そして家計のバランスを冷静に見極め、一般型とエコノミー型の選択や免責金額の設定を工夫することが大切です。ご自身のライフスタイルに最適な補償プランを選び、安心で安全なカーライフを築いていきましょう。 (出典: 車両 保険 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
